Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
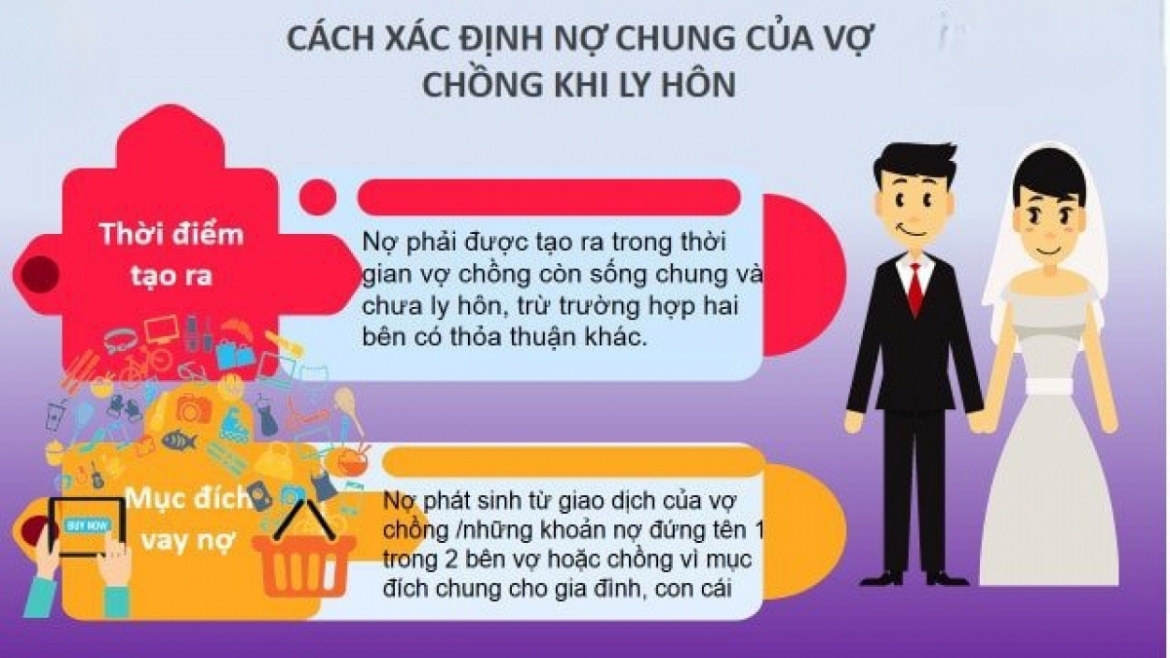
Khi chuyện tài chính trong gia đình vướng vào nợ nần, nhiều người đặt câu hỏi: nếu chồng vay nợ, vợ có phải trả hay không? Đây là vấn đề gây trăn trở với không ít cặp vợ chồng, đặc biệt khi khoản nợ phát sinh mà không có sự đồng thuận từ người còn lại. Trên thực tế, pháp luật đã có những quy định cụ thể về nghĩa vụ trả nợ trong quan hệ hôn nhân, nhưng nhiều người vẫn còn mơ hồ. Hiểu rõ quyền và trách nhiệm sẽ giúp các cặp đôi ứng xử thấu đáo, tránh được những xung đột không đáng có khi gặp khó khăn tài chính.
Khi người chồng mất đi mà còn khoản nợ chưa trả, vợ không tự động phải gánh chịu toàn bộ khoản nợ đó trừ khi vợ từng đồng ký vay hoặc nợ phát sinh trong thời kỳ hôn nhân vì lợi ích chung của gia đình. Nếu khoản vay được dùng để mua nhà, phục vụ sinh hoạt chung thì được xem là nợ chung và vợ có trách nhiệm thanh toán một phần hợp lý.
Trong trường hợp tài sản thừa kế chưa được chia, người vợ cùng các đồng thừa kế khác chỉ phải trả nợ trong phạm vi phần di sản người chồng để lại. Cơ quan pháp luật sẽ xác định mức độ nghĩa vụ tài chính dựa trên giá trị tài sản được nhận, không vượt quá số tài sản mà mỗi người hưởng từ di sản.
Nếu di sản đã được phân chia rõ ràng giữa những người thừa kế thì mỗi người chỉ phải trả nợ tương ứng với phần tài sản mình nhận, tối đa không quá số tiền hoặc giá trị họ được hưởng. Đây là quy định nhằm đảm bảo công bằng, tránh tình trạng một người phải gánh khoản nợ lớn hơn tài sản được nhận.
Tuy nhiên, nếu giữa các bên có thỏa thuận khác, ví dụ vợ tự nguyện nhận trả toàn bộ nợ để giữ tài sản, thì pháp luật cho phép thực hiện theo thỏa thuận đó. Vì vậy, việc xử lý nợ sau khi chồng mất cần cân nhắc kỹ lưỡng giữa quy định pháp luật và hoàn cảnh thực tế của từng gia đình.
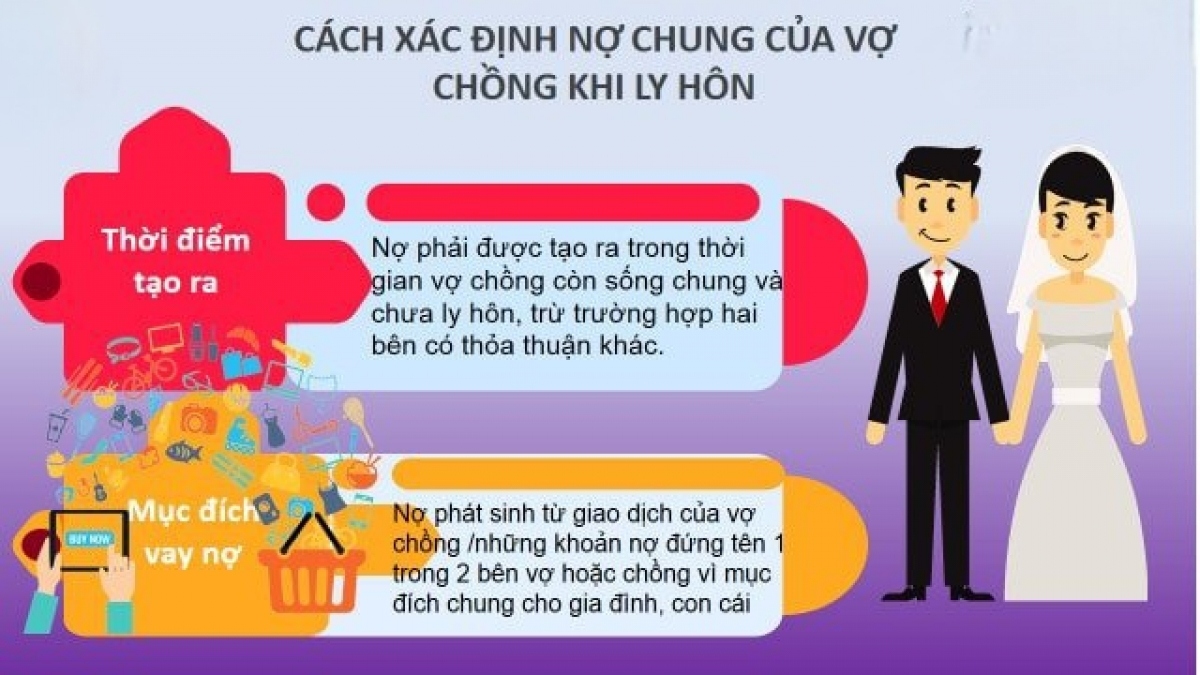
Khi chồng vay tiền mà vợ không biết, trách nhiệm trả nợ phụ thuộc vào mục đích sử dụng khoản vay. Nếu số tiền được dùng vì nhu cầu chung của gia đình như mua nhà, chi tiêu sinh hoạt hay học tập cho con, vợ có thể phải liên đới chịu trách nhiệm dù không trực tiếp ký vay.
Pháp luật quy định tài sản chung của vợ chồng sẽ được dùng để thanh toán các khoản nợ phát sinh trong thời kỳ hôn nhân. Tuy nhiên, nếu chồng tự ý vay để phục vụ mục đích riêng, như kinh doanh cá nhân hay cho người khác mượn, vợ hoàn toàn có quyền từ chối trách nhiệm trả nợ nếu không đồng thuận.
Trường hợp vợ chồng ly hôn, vấn đề chia tài sản và xử lý nợ cũng được xem xét kỹ lưỡng. Nếu khoản nợ thuộc nghĩa vụ riêng của chồng, không mang lại lợi ích cho vợ hoặc gia đình, thì người vợ không bắt buộc phải trả. Tòa án sẽ căn cứ vào các chứng cứ về nguồn gốc và mục đích khoản vay để phán quyết.
Để bảo vệ quyền lợi, người vợ nên nắm rõ các giao dịch tài chính trong gia đình và yêu cầu cung cấp thông tin khi nghi ngờ chồng vay tiền. Khi xảy ra tranh chấp, cần thu thập bằng chứng như hợp đồng vay, hóa đơn chi tiêu hoặc xác nhận từ ngân hàng để chứng minh sự không liên quan đến khoản nợ.

Khi vợ vay tiền mà chồng không biết, trách nhiệm trả nợ phụ thuộc vào nhiều yếu tố pháp lý. Nếu khoản vay không nhằm phục vụ sinh hoạt gia đình và không có chữ ký của chồng, thì đây được xem là nghĩa vụ riêng của vợ. Tài sản riêng của người chồng sẽ không bị thi hành án nếu không liên quan trực tiếp đến khoản nợ.
Việc xác định nghĩa vụ trả nợ chung hay riêng phụ thuộc vào mục đích sử dụng khoản vay. Nếu tiền vay phục vụ nhu cầu thiết yếu của gia đình như tiền học, tiền thuốc hay sinh hoạt chung, thì chồng có thể phải liên đới trả nợ. Ngược lại, nếu là nhu cầu cá nhân, thì chỉ người vay chịu trách nhiệm.
Pháp luật hiện hành quy định rõ rằng khoản nợ chỉ trở thành nghĩa vụ chung khi cả hai vợ chồng cùng biết và đồng ý. Trong trường hợp người chồng hoàn toàn không hay biết và không ký tên vào giấy vay, thì rất khó để buộc chồng phải trả nợ. Tòa án sẽ xem xét bằng chứng về sự tham gia và lợi ích từ khoản vay.
Để bảo vệ quyền lợi, các cặp vợ chồng nên minh bạch trong tài chính và cẩn trọng khi đứng tên vay tiền. Việc có thông tin rõ ràng giúp tránh tranh chấp khi xảy ra rủi ro. Nếu phát sinh tranh chấp, cần cung cấp đầy đủ chứng cứ để chứng minh việc không biết và không hưởng lợi từ khoản nợ.

Khi chồng vay tiền của vợ, quan hệ pháp lý giữa hai bên cần được xác định rõ ràng để tránh tranh chấp về sau. Dù là vợ chồng, việc vay mượn vẫn phải tuân theo quy định của pháp luật dân sự. Nếu khoản vay có chứng từ, hợp đồng rõ ràng thì sẽ được công nhận như một nghĩa vụ dân sự bình thường.
Theo quy định, vợ và chồng chỉ cùng chịu trách nhiệm với các khoản nợ chung phát sinh vì nhu cầu thiết yếu của gia đình hoặc từ tài sản chung. Nếu chồng tự vay tiền của vợ mà không phục vụ mục đích chung, khoản nợ này được xem là nghĩa vụ riêng. Người vợ chỉ được hoàn trả nếu có thỏa thuận rõ ràng hoặc chứng cứ pháp lý.
Việc ghi chép cụ thể nguồn tiền, mục đích vay và thời hạn hoàn trả sẽ giúp bảo vệ quyền lợi của cả hai phía. Nếu không có bằng chứng, rất khó để chứng minh khoản vay tồn tại, đặc biệt khi hôn nhân có nguy cơ rạn nứt. Giao dịch tài chính giữa vợ chồng nên được minh bạch hóa để tránh hiểu lầm.
Trong thực tiễn, nhiều trường hợp chồng vay tiền vợ để đầu tư, kinh doanh nhưng sau đó không có khả năng trả. Nếu tiền cho vay là tài sản riêng, cần được chứng minh bằng sổ tiết kiệm, chuyển khoản hoặc hợp đồng vay. Việc xác lập rõ ràng sẽ hỗ trợ đắc lực nếu phải giải quyết tại cơ quan có thẩm quyền.

Người vợ bỗng chốc đối mặt với cảnh chồng đột ngột bỏ đi giữa đêm, không một lời từ biệt, để lại đống nợ ngổn ngang mà cô hoàn toàn không biết trước. Khi nhóm người lạ kéo đến nhà đòi nợ, cuộc sống yên bình bỗng chốc tan thành mảnh vỡ. Mọi gánh nặng từ danh dự, tài chính, đến cảm xúc đều đổ dồn lên vai người phụ nữ từng tin tưởng trọn đời.
Việc chồng vay tiền do nghiện cờ bạc rồi trốn tránh trách nhiệm để lại nỗi đau và áp lực khổng lồ cho vợ. Dù không trực tiếp ký tên vay nợ, người vợ vẫn phải đối mặt với sự đe dọa, dồn ép từ chủ nợ. Pháp luật có thể chưa buộc phải trả, nhưng xã hội lại thường quy chụp, khiến họ thêm tổn thương và mắc kẹt trong vòng luẩn quẩn của định kiến.
Nhiều trường hợp cho thấy, phụ nữ phải tự gồng gánh tìm cách thanh toán nợ, làm lại từ đầu giữa muôn vàn thiếu thốn. Dù đau đớan, họ dần nhận ra giá trị bản thân không nằm ở người đàn ông bên cạnh, mà ở sự can đảm đứng lên. Mỗi bước đi về phía trước đều là minh chứng cho sức mạnh nội lực và khát vọng được sống bình yên.
Cuộc sống có thể tước đi sự an toàn và niềm tin, nhưng không thể cướp đi quyền được lựa chọn lại. Dù phải đối mặt với bao khó khăn, người phụ nữ vẫn kiên cường vượt qua, vạch ra lối đi riêng cho mình. Đằng sau nước mắt là ánh sáng của sự tự lập, nơi họ học cách yêu bản thân và xây lại tổ ấm từ những mảnh vụn.

Việc vay ngân hàng có cần cả hai vợ chồng ký tên hay không phụ thuộc vào tài sản sử dụng để vay. Nếu tài sản đứng tên chung, pháp luật coi đó là tài sản chung của hai vợ chồng nên bắt buộc cả hai phải đồng ý và ký vào hợp đồng. Việc một người tự ý thế chấp tài sản chung mà không có sự chấp thuận của người còn lại có thể khiến hợp đồng bị vô hiệu.
Trong trường hợp tài sản là riêng của một người, ví dụ như được thừa kế riêng hoặc có văn bản thỏa thuận rõ ràng, thì không bắt buộc người kia phải ký tên khi vay. Tuy nhiên, người đứng tên vay cần cung cấp đầy đủ giấy tờ chứng minh quyền sở hữu riêng. Ngân hàng sẽ kiểm tra kỹ lưỡng để tránh rủi ro pháp lý về sau.
Khi vay vốn, dù chỉ một người ký, ngân hàng vẫn có thể yêu cầu cung cấp giấy tờ liên quan đến hôn nhân như giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân. Điều này nhằm đảm bảo tài sản đem vay không tranh chấp và minh bạch về quyền sở hữu. Quy trình này giúp bảo vệ quyền lợi của cả bên cho vay và bên đi vay.
Cam kết bằng văn bản về việc khoản vay không liên quan đến vợ hoặc chồng cũng là một yêu cầu phổ biến. Người vay phải khẳng định rằng nguồn tiền vay sẽ không ảnh hưởng đến tài sản chung và trách nhiệm thanh toán thuộc về cá nhân. Đây là thủ tục cần thiết để giảm thiểu rủi ro pháp lý cho tổ chức tín dụng.

Chồng bị nợ xấu có thể ảnh hưởng trực tiếp đến khả năng vay vốn của vợ, tùy thuộc vào ngân hàng và chính sách xét duyệt hồ sơ. Khi một người trong hộ khẩu hoặc cùng tài sản chung bị ghi nhận nợ xấu, tổ chức tín dụng sẽ xem xét rủi ro cao hơn trong việc chấp thuận khoản vay mới cho người còn lại.
Việc vợ có thể vay ngân hàng hay không phụ thuộc vào nhiều yếu tố như thu nhập, lịch sử tín dụng cá nhân và mối liên hệ tài chính giữa hai vợ chồng. Nếu hồ sơ đứng tên riêng và không có liên đới tài sản chung, cơ hội vay vẫn có thể xảy ra dù chồng đang trong nhóm nợ xấu.
Một số ngân hàng khi thẩm định khoản vay sẽ kiểm tra thông tin về người thân trong gia đình, đặc biệt nếu hai vợ chồng cùng đứng tên trên các khoản vay hoặc sử dụng tài sản chung làm tài sản đảm bảo. Trong trường hợp này, nợ xấu của chồng có thể khiến hồ sơ vay của vợ bị từ chối.
Tuy nhiên, nếu người vợ có thu nhập ổn định, lịch sử tín dụng tốt và không liên đới tài chính với chồng, vẫn có thể được xét duyệt vay. Quan trọng là phải minh bạch thông tin và lựa chọn ngân hàng có chính sách linh hoạt trong thẩm định hồ sơ tín dụng.
Việc chồng vay nợ vợ có phải trả hay không phụ thuộc vào nhiều yếu tố như mục đích khoản vay, thời điểm phát sinh nợ và thỏa thuận giữa hai bên trong hôn nhân. Nếu khoản nợ được dùng cho nhu cầu chung, sinh hoạt gia đình hoặc đầu tư hợp pháp, vợ có thể phải liên đới chịu trách nhiệm.
Ngược lại, nếu là nợ riêng, không liên quan đến gia đình, vợ không có nghĩa vụ thanh toán. Để tránh rủi ro, cần minh bạch tài chính, lập cam kết rõ ràng và tư vấn pháp lý khi cần. Việc hiểu rõ quyền và nghĩa vụ giúp bảo vệ lợi ích chính đáng trong quan hệ hôn nhân và tài sản.




