Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
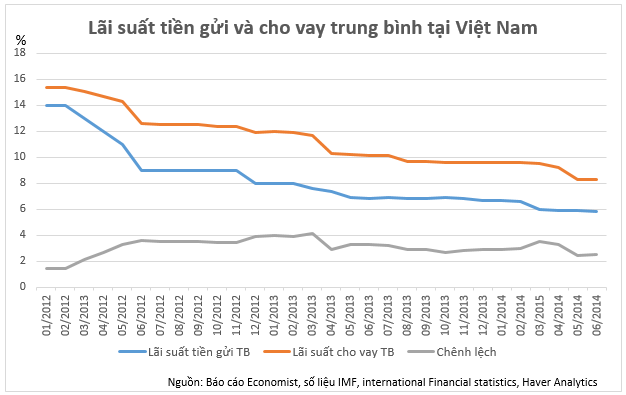
Những tháng đầu năm 2014, thị trường tài chính ghi nhận nhiều biến động đáng chú ý trong chính sách lãi suất cho vay. Khi nền kinh tế bắt đầu có dấu hiệu phục hồi, các ngân hàng thương mại dần điều chỉnh lãi suất theo xu hướng ổn định và có phần giảm nhẹ nhằm hỗ trợ doanh nghiệp và người dân.
Đây được xem là thời điểm quan trọng khi nhiều chính sách tiền tệ nới lỏng được áp dụng, kéo theo mức lãi suất cho vay trở nên hấp dẫn hơn so với những năm trước. Người đi vay, đặc biệt là khu vực doanh nghiệp vừa và nhỏ, có thêm cơ hội tiếp cận nguồn vốn với chi phí thấp hơn, thúc đẩy sản xuất kinh doanh và cải thiện môi trường đầu tư.
Năm 2011, mặt bằng lãi suất ngân hàng ở Việt Nam duy trì ở mức cao do áp lực kiểm soát lạm phát và ổn định kinh tế vĩ mô. Lãi suất huy động và cho vay đồng loạt neo ở ngưỡng trên 14%, có nơi lên tới 20-22% mỗi năm, ảnh hưởng không nhỏ đến hoạt động sản xuất kinh doanh của doanh nghiệp và người dân.
Trước bối cảnh đó, Ngân hàng Nhà nước đã có những động thái điều chỉnh nhằm hỗ trợ nền kinh tế. Việc giảm trần lãi suất huy động đối với kỳ hạn ngắn và lãi suất cho vay ở một số lĩnh vực ưu tiên là bước đi quan trọng nhằm giảm gánh nặng tài chính cho các ngành then chốt.
Các ngân hàng thương mại cũng đồng loạt điều chỉnh giảm lãi suất huy động tiền đồng trong những tháng cuối năm. Tuy nhiên, mặt bằng lãi suất cho vay vẫn ở mức cao, phổ biến từ 20,5% đến 22%/năm, khiến nhiều doanh nghiệp nhỏ và hộ kinh doanh gặp khó trong việc tiếp cận vốn.
Nỗ lực giảm lãi suất của hệ thống ngân hàng từ đầu năm thể hiện sự chia sẻ với nền kinh tế trong bối cảnh khó khăn. Tuy nhiên, bài toán kiềm chế lạm phát và duy trì tăng trưởng vẫn đặt ra thách thức lớn cho chính sách tiền tệ trong năm 2011.

Năm 2012, thị trường lãi suất ngân hàng ghi nhận nhiều biến động đáng kể khi các tổ chức tín dụng điều chỉnh chính sách huy động nhằm thích nghi với tình hình kinh tế vĩ mô. Lãi suất tiền gửi VND được điều chỉnh giảm mạnh so với các năm trước, phản ánh xu hướng kiểm soát lạm phát và ổn định thị trường tài chính của Ngân hàng Nhà nước. Nhiều ngân hàng chuyển sang áp dụng mức lãi suất tiết kiệm linh hoạt theo từng kỳ hạn, thay vì bám sát mức trần chung.
Trong quý I năm 2012, thanh khoản VND của hệ thống ngân hàng cơ bản được đảm bảo dù tăng trưởng tín dụng và các chỉ tiêu tiền tệ tăng chậm theo mùa. Diễn biến này cho thấy áp lực huy động vốn giảm nhẹ, giúp các ngân hàng chủ động hơn trong việc điều chỉnh lãi suất huy động. Nhu cầu vốn trung và dài hạn được kiểm soát chặt chẽ, góp phần ổn định mặt bằng lãi suất trên thị trường.
Mặc dù Ngân hàng Nhà nước từng bỏ mức lãi suất trần 13%/năm cho kỳ hạn trên 12 tháng, một số tổ chức như SeABank vẫn duy trì mức cao lên đến 12,8%. Điều này cho thấy sự cạnh tranh mạnh mẽ giữa các ngân hàng thương mại trong việc hút vốn dài hạn. ACB và Ngân hàng Nam Việt cũng duy trì lãi suất tiết kiệm ở mức hấp dẫn, tạo sức hút với người gửi tiền trong bối cảnh chênh lệch thu chi toàn ngành thu hẹp.
Chênh lệch thu chi của ngành ngân hàng trong năm 2012 giảm xuống mức thấp nhất kể từ năm 2008, cho thấy áp lực về biên lợi nhuận ngày càng lớn. Các ngân hàng buộc phải tối ưu hóa chi phí hoạt động, kiểm soát rủi ro tín dụng và đẩy mạnh thu nhập ngoài lãi. Bối cảnh này làm thay đổi chiến lược kinh doanh, hướng đến phát triển bền vững hơn thay vì tăng trưởng nóng như giai đoạn trước.

Năm 2013, thị trường tài chính ghi nhận xu hướng giảm lãi suất huy động tại nhiều ngân hàng thương mại, trong đó có các đơn vị lớn như BIDV. Từ ngày 8 tháng 5, BIDV chính thức điều chỉnh giảm lãi suất tiền gửi VNĐ, phản ánh bối cảnh lạm phát được kiểm soát ở mức thấp và nhu cầu ổn định mặt bằng lãi suất trong nền kinh tế. Động thái này cho thấy sự chuyển dịch rõ rệt trong chính sách huy động vốn của các tổ chức tín dụng.
Kênh gửi tiết kiệm tiếp tục là lựa chọn hàng đầu của phần lớn người dân dù lãi suất giảm liên tục trong giai đoạn này. Người dân đã dần quen với môi trường lãi suất thấp, đồng thời tâm lý e ngại rủi ro khiến họ ưa chuộng hình thức gửi vốn truyền thống thay vì đầu tư vào các kênh có biến động cao như chứng khoán hay bất động sản. Sự an toàn và tính thanh khoản cao của tiền gửi ngân hàng vẫn là yếu tố then chốt.
Tình hình lạm phát duy trì ở mức ổn định, không có dấu hiệu bùng phát như các năm trước, tạo điều kiện thuận lợi để các ngân hàng tiếp tục giảm lãi suất huy động. Điều này góp phần kéo giảm chi phí vốn cho hệ thống, hỗ trợ doanh nghiệp tiếp cận tín dụng dễ dàng hơn. Tuy nhiên, mặt bằng lãi suất thấp cũng đặt ra thách thức trong việc thu hút nguồn tiền nhàn rỗi nếu không có các sản phẩm tài chính linh hoạt.
Sự điều chỉnh lãi suất của BIDV không chỉ ảnh hưởng đến riêng khách hàng của ngân hàng này mà còn tạo hiệu ứng lan tỏa trong toàn hệ thống. Nhiều ngân hàng khác cũng phải cân nhắc theo đuổi chính sách tương tự để duy trì khả năng cạnh tranh. Điều này cho thấy xu hướng đồng nhất lãi suất giữa các tổ chức tín dụng, từng bước hình thành một mặt bằng lãi suất chung phù hợp với điều kiện kinh tế vĩ mô thời điểm đó.

Năm 2013, lãi suất cho vay ngắn hạn bằng đồng Việt Nam được quy định tối đa ở mức 10%/năm theo Thông tư số 09/2013/TT-NHNN của Ngân hàng Nhà nước. Mức trần này áp dụng cho hầu hết các tổ chức tín dụng, nhằm ổn định thị trường và hỗ trợ doanh nghiệp tiếp cận nguồn vốn vay với chi phí hợp lý trong bối cảnh kinh tế còn nhiều khó khăn.
Đối với các quỹ tín dụng nhân dân và tổ chức tài chính vi mô, việc ấn định lãi suất cho vay được thực hiện linh hoạt hơn theo quy định riêng. Tuy nhiên, các đơn vị này vẫn phải tuân thủ khung lãi suất do Ngân hàng Nhà nước đề ra, đảm bảo không vượt quá mức trần để tránh tình trạng cho vay nặng lãi, bảo vệ quyền lợi người vay.
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) đã điều chỉnh giảm lãi suất huy động từ ngày 08/05/2013, đặc biệt đối với tiền đồng. Việc giảm lãi suất huy động góp phần kéo giảm lãi suất cho vay, tạo điều kiện thuận lợi hơn cho các khách hàng cá nhân và doanh nghiệp khi cần vốn sản xuất kinh doanh.
Động thái điều chỉnh lãi suất trong năm 2013 phản ánh nỗ lực của hệ thống ngân hàng trong việc tháo gỡ khó khăn cho nền kinh tế. Các chính sách hỗ trợ tín dụng được triển khai nhằm cải thiện thanh khoản, tăng khả năng tiếp cận vốn vay cho doanh nghiệp nhỏ và vừa, qua đó thúc đẩy tăng trưởng kinh tế trong bối cảnh phục hồi sau giai đoạn suy giảm.
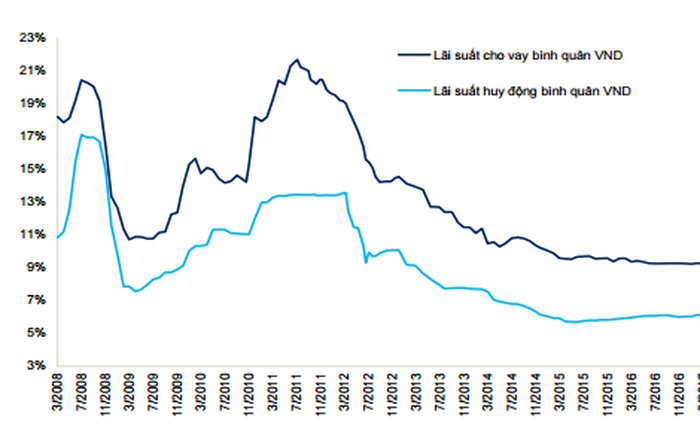
Năm 2014, lãi suất tiền gửi tại các ngân hàng thương mại ở Việt Nam có sự điều chỉnh đáng kể theo chỉ đạo của Ngân hàng Nhà nước. Từ ngày 18/3, mức lãi suất tái cấp vốn, chiết khấu và lãi suất tiền gửi chịu ảnh hưởng bởi các quyết định mới được ban hành. Các quy định này nhằm ổn định mặt bằng lãi suất và kiểm soát lạm phát trong bối cảnh kinh tế vĩ mô còn nhiều thách thức.
Cụ thể, theo Quyết định 496/QĐ-NHNN cùng các thông tư 06, 07, 08, 09/TT-NHNN, mức lãi suất tối đa đối với tiền gửi bằng đồng Việt Nam được giới hạn rõ ràng. Những quy định này áp dụng cho cả tổ chức và cá nhân, nhằm đảm bảo sự minh bạch và công bằng trong huy động vốn. Ngân hàng TMCP Đầu tư và Phát triển Việt Nam cũng thực hiện theo đúng khung lãi suất được quy định.
Việc điều chỉnh lãi suất năm 2014 góp phần giảm chênh lệch lãi suất huy động và cho vay, giúp các ngân hàng hoạt động hiệu quả hơn. Người gửi tiền được bảo vệ nhờ không bị cạnh tranh lãi suất quá mức giữa các ngân hàng. Điều này tạo điều kiện kiểm soát dòng tiền hợp lý và hỗ trợ tăng trưởng kinh tế bền vững hơn.
Các ngân hàng nhanh chóng triển khai mức lãi suất mới theo đúng lộ trình. Điều này cho thấy sự đồng bộ trong chính sách tiền tệ và sự phối hợp chặt chẽ giữa các tổ chức tín dụng với Ngân hàng Nhà nước. Nhờ đó, niềm tin của người dân vào hệ thống ngân hàng được củng cố trong bối cảnh kinh tế đang dần phục hồi.

Từ ngày 18/03/2014, Ngân hàng Nhà nước Việt Nam đã chính thức điều chỉnh các mức lãi suất cơ bản nhằm ổn định thị trường tài chính và hỗ trợ tăng trưởng kinh tế. Các mức lãi suất tái cấp vốn, chiết khấu, lãi suất cho vay qua đêm và lãi suất tiền gửi ngắn hạn được áp dụng đồng loạt theo Quyết định số 496/QĐ-NHNN. Những thay đổi này thể hiện nỗ lực điều hành linh hoạt của cơ quan quản lý nhà nước trong bối cảnh kinh tế vĩ mô còn nhiều thách thức.
Cùng với đó, các thông tư số 06, 07, 08, 09/TT-NHNN và các quyết định liên quan như 497, 498, 499/QĐ-NHNN được ban hành vào ngày 17/03/2014 nhằm siết chặt quản lý lãi suất huy động. Mức lãi suất tối đa đối với tiền gửi bằng VND của tổ chức, cá nhân tại các ngân hàng thương mại được điều chỉnh phù hợp với tình hình thực tế. Điều này giúp kiểm soát lạm phát và đảm bảo thanh khoản cho hệ thống ngân hàng.
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam cùng nhiều ngân hàng thương mại khác đã nhanh chóng cập nhật và áp dụng các mức lãi suất mới theo đúng quy định. Việc điều chỉnh lãi suất góp phần giảm chi phí vốn cho doanh nghiệp và người dân, thúc đẩy hoạt động sản xuất kinh doanh phục hồi. Đồng thời, các ngân hàng cũng chú trọng cải thiện chất lượng tín dụng và kiểm soát rủi ro trong hoạt động cho vay.
Nhìn chung, chính sách lãi suất năm 2014 được thực hiện bài bản và đồng bộ, tạo nền tảng vững chắc cho ổn định kinh tế vĩ mô. Việc cắt giảm lãi suất trong giai đoạn này không chỉ hỗ trợ tăng trưởng mà còn duy trì sự ổn định trong hệ thống tài chính. Các tổ chức tín dụng đã có sự điều chỉnh phù hợp, đảm bảo hài hòa lợi ích giữa người gửi tiền, người vay và ngân hàng.
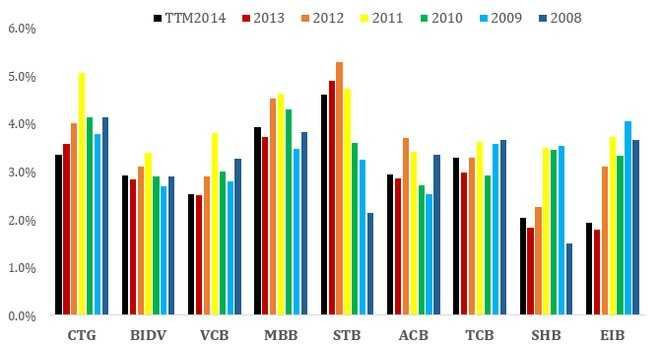
Lãi suất ngân hàng trong năm 2015 ghi nhận sự điều chỉnh nhẹ trong hai quý đầu năm, giảm trung bình 0,11% so với cuối năm 2014. Theo khảo sát tháng 12-2014, lãi suất huy động bình quân đạt mức 5,93%/năm, duy trì ổn định từ đầu năm và không có nhiều biến động lớn giữa các tháng đầu năm.
Tại thời điểm đầu tháng 3-2015, nhiều ngân hàng thương mại đã chủ động giảm mạnh lãi suất huy động, kéo mức lãi suất phổ biến xuống còn khoảng 4%/năm. Động thái này nhằm thu hút người gửi tiền trong bối cảnh thanh khoản dồi dào và nhu cầu mở rộng tín dụng nhưng vẫn phải đảm bảo tính cạnh tranh trên thị trường.
Lãi suất cho vay trung hạn trong năm 2015 có sự chênh lệch nhất định giữa các ngân hàng, tuy nhiên biên độ dao động khá hẹp. Mức lãi suất dao động trong khoảng từ 9% đến 10,6%/năm, chênh lệch tối đa chỉ ở mức 1,6%, thể hiện xu hướng ổn định và kiểm soát rủi ro tốt từ các tổ chức tín dụng.
Sự biến động của lãi suất trong năm 2015 diễn ra trong bối cảnh các yếu tố kinh tế vĩ mô như tỷ giá và lạm phát được kiểm soát chặt chẽ. Ngân hàng Nhà nước tiếp tục điều hành linh hoạt để đảm bảo cân đối giữa kích thích tăng trưởng và duy trì ổn định hệ thống tài chính trong bối cảnh kinh tế toàn cầu còn nhiều bất ổn.
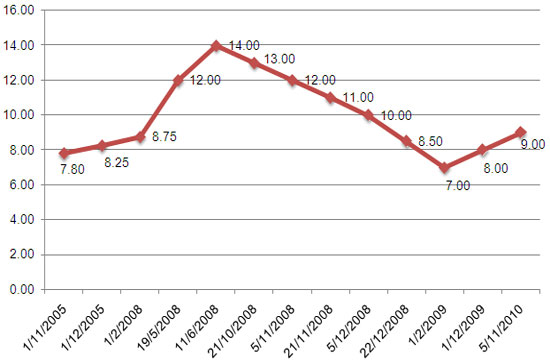
Lãi suất cho vay năm 2014 ghi nhận nhiều chuyển biến tích cực khi các ngân hàng điều chỉnh linh hoạt để hỗ trợ doanh nghiệp và người dân phục hồi sau giai đoạn khó khăn. Mức lãi suất ổn định, cạnh tranh đã góp phần thúc đẩy tín dụng tăng trưởng, tạo điều kiện tiếp cận vốn vay dễ dàng hơn. Tuy nhiên, người vay cần cân nhắc kỹ điều kiện khoản vay, lựa chọn sản phẩm phù hợp để tối ưu chi phí. Hãy chủ động tìm hiểu và so sánh lãi suất từ các tổ chức tín dụng uy tín nhằm đưa ra quyết định tài chính hiệu quả và an toàn.




