Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
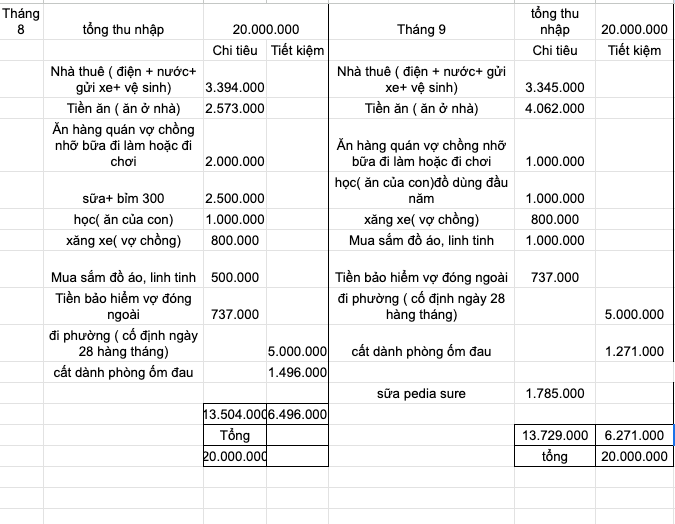
Hẳn ai trong chúng ta cũng từng mơ ước có một mái ấm riêng, nơi mỗi buổi tối trở về là được sống trọn vẹn với gia đình, không còn cảnh thuê trọ chật chội hay lo lắng dọn dẹp mỗi tháng. Với mức thu nhập 20 triệu mỗi tháng, nhiều người tự hỏi liệu mình có đủ khả năng vay mua nhà hay không. Câu trả lời không phải là một con số cụ thể, mà nằm ở cách quản lý tài chính, kế hoạch trả nợ và sự lựa chọn hợp lý về ngân sách cũng như loại hình bất động sản phù hợp với khả năng chi trả hiện tại.
Thu nhập 20 triệu mỗi tháng tại các thành phố lớn như TP.HCM hay Hà Nội nghe có vẻ hấp dẫn nhưng thực tế lại không đủ để đáp ứng nhu cầu cuộc sống lâu dài. Với mức chi phí sinh hoạt ngày càng tăng, đặc biệt là nhà ở, giáo dục và y tế, số tiền này nhanh chóng bị rút cạn dù đã tiết kiệm tối đa. Nhiều người dù làm việc chăm chỉ vẫn cảm thấy bế tắc vì không thể tích lũy đủ để mua nhà hay lo cho tương lai con cái.
Khảo sát cho thấy chỉ chưa đầy 10% công việc tại TP.HCM trả mức lương trên 20 triệu, trong khi hơn 30% người lao động mong muốn đạt được con số này. Khoảng cách giữa kỳ vọng và thực tế khiến nhiều người trẻ cảm thấy bất an, đặc biệt khi áp lực cơm áo gạo tiền ngày càng đè nặng. Dù nhảy việc để tìm nơi trả lương cao hơn, họ cũng e dè vì không biết liệu có ổn định hay lại rơi vào vòng luẩn quẩn công việc không bền vững.
Các cơ hội việc làm lương 20 triệu trở lên thường yêu cầu kinh nghiệm chuyên môn cao, kỹ năng đặc thù hoặc làm việc trong môi trường áp lực lớn. Những ngành như công nghệ thông tin, tài chính, marketing hay xuất nhập khẩu có tỷ lệ vị trí đạt mức thu nhập này cao hơn. Tuy nhiên, để chen chân vào những lĩnh vực này, người lao động cần không ngừng học hỏi, trau dồi ngoại ngữ và kỹ năng mềm để nâng cao năng lực cạnh tranh trên thị trường.
Để đạt và duy trì thu nhập 20 triệu mỗi tháng, nhiều người chọn con đường phát triển sự nghiệp dài hạn thay vì chạy theo những công việc ngắn hạn. Việc tìm kiếm cơ hội trên các nền tảng uy tín như Vieclam24h giúp tiếp cận với hàng nghìn vị trí phù hợp, được cập nhật thường xuyên. Dù không thể thay đổi thị trường trong một sớm một chiều, nhưng từng bước chuẩn bị kỹ lưỡng sẽ giúp hiện thực hóa giấc mơ ổn định tài chính trở nên gần hơn.

Vay mua nhà là giải pháp tài chính phổ biến giúp khách hàng hiện thực hóa ước mơ sở hữu bất động sản riêng. Các ngân hàng lớn như Techcombank, Vietcombank cung cấp gói vay với thủ tục đơn giản, xét duyệt nhanh chóng và hỗ trợ tư vấn tận tình để phù hợp với nhu cầu từng khách hàng.
Lãi suất vay mua nhà cạnh tranh, thay đổi theo từng giai đoạn và tùy theo gói tín dụng ưu đãi của mỗi ngân hàng. Thời hạn vay tối đa có thể lên đến 25 năm, giúp giảm gánh nặng trả nợ hàng tháng và dễ dàng cân đối ngân sách tài chính dài hạn cho người vay.
Quy trình vay vốn được tối ưu hóa với hình thức nộp hồ sơ trực tuyến, tiết kiệm thời gian và tăng độ tiện lợi. Khách hàng chỉ cần chuẩn bị đầy đủ giấy tờ cá nhân, chứng minh thu nhập và hồ sơ liên quan đến tài sản đảm bảo để được xét duyệt nhanh chóng.
Hiểu rõ điều kiện, thủ tục vay mua nhà từ A đến Z giúp người vay chuẩn bị kỹ lưỡng, nâng cao khả năng duyệt khoản vay. Việc lựa chọn ngân hàng uy tín và tư vấn tận tâm sẽ là yếu tố then chốt để quá trình sở hữu nhà diễn ra suôn sẻ và hiệu quả.
Khả năng vay ngân hàng phụ thuộc vào nhiều yếu tố như thu nhập cá nhân, lịch sử tín dụng và tài sản đảm bảo. Những người có thu nhập ổn định và điểm tín dụng cao thường dễ dàng được duyệt khoản vay hơn. Ngân hàng sẽ xem xét kỹ lưỡng hồ sơ tài chính để đảm bảo khả năng hoàn trả, từ đó giảm thiểu rủi ro trong quá trình cho vay.
Các hình thức vay ngân hàng hiện nay rất đa dạng, bao gồm vay tiêu dùng, vay mua nhà, vay mua xe hay vay kinh doanh. Mỗi loại hình có điều kiện và mức lãi suất khác nhau tùy theo chính sách của từng ngân hàng. Người vay cần lựa chọn hình thức phù hợp với mục đích sử dụng và khả năng tài chính thực tế của mình.
Vay ngân hàng mang lại lợi ích lớn khi cần nguồn vốn lớn trong thời gian ngắn. Tuy nhiên, cần cân nhắc kỹ các điều khoản, đặc biệt là lãi suất và thời hạn trả nợ. Việc trả chậm hay không đủ có thể ảnh hưởng xấu đến lịch sử tín dụng và khiến chi phí vay tăng đáng kể theo thời gian.
Hiểu rõ quy trình và chuẩn bị hồ sơ đầy đủ là yếu tố then chốt để được duyệt vay thành công. Người vay nên tìm hiểu kỹ yêu cầu của ngân hàng, chuẩn bị các giấy tờ cần thiết như chứng minh thu nhập, hợp đồng lao động hay giấy tờ sở hữu tài sản. Việc làm này không chỉ rút ngắn thời gian xét duyệt mà còn nâng cao cơ hội nhận khoản vay với điều kiện tốt nhất.

Lãi suất vay mua nhà hiện nay là chủ đề được nhiều người quan tâm khi có nhu cầu sở hữu bất động sản. Các ngân hàng liên tục điều chỉnh mức lãi suất phù hợp với tình hình kinh tế, tạo điều kiện cho khách hàng tiếp cận nguồn vốn dễ dàng hơn. Tuy nhiên, mức lãi suất có thể khác nhau tùy theo chính sách từng đơn vị.
Yếu tố ảnh hưởng đến lãi suất vay mua nhà bao gồm thời hạn vay, hình thức lãi suất cố định hay thả nổi, tình hình tài chính cá nhân và chính sách hỗ trợ từ ngân hàng. Người vay cần cân nhắc kỹ trước khi quyết định để lựa chọn gói vay phù hợp với khả năng tài chính dài hạn.
Việc hiểu rõ cách tính lãi suất vay mua nhà giúp người vay chủ động hơn trong việc lập kế hoạch trả nợ. Lãi suất thường được tính trên dư nợ giảm dần, giúp số tiền lãi phải trả mỗi tháng giảm theo thời gian. Điều này giúp giảm áp lực tài chính cho người đi vay trong những năm cuối của khoản vay.
Cập nhật thông tin lãi suất thường xuyên từ các ngân hàng lớn như MB, Vietcombank, Techcombank giúp người vay có cái nhìn tổng quan và so sánh ưu nhược điểm. Những gói vay ưu đãi với lãi suất thấp trong thời gian đầu thu hút nhiều khách hàng, tuy nhiên cần lưu ý điều kiện áp dụng và mức lãi suất sau thời gian ưu đãi.

Để vay mua nhà, người vay cần đáp ứng các điều kiện cơ bản về năng lực pháp lý và hành vi dân sự theo quy định của pháp luật. Điều này bao gồm độ tuổi từ 18 trở lên, có năng lực nhận thức và chịu trách nhiệm pháp lý đầy đủ. Ngoài ra, người vay phải có quốc tịch Việt Nam hoặc người nước ngoài đang sinh sống hợp pháp tại Việt Nam với giấy tờ chứng minh cư trú hợp lệ.
Một trong những yếu tố quan trọng hàng đầu là thu nhập ổn định và khả năng trả nợ chứng minh được. Ngân hàng yêu cầu người vay phải có nguồn thu nhập đều đặn từ lương, kinh doanh hoặc các hình thức hợp pháp khác. Hồ sơ cần cung cấp sao kê lương, hợp đồng lao động, hoặc giấy đăng ký kinh doanh để minh chứng cho năng lực tài chính.
Tài sản đảm bảo thường là chính căn nhà định mua hoặc tài sản cá nhân khác có giá trị tương đương. Ngân hàng sẽ định giá tài sản để quyết định mức cho vay phù hợp, thường không vượt quá 70-80% giá trị tài sản. Người vay cần đảm bảo tài sản không có tranh chấp pháp lý và có giấy tờ sở hữu rõ ràng.
Hồ sơ vay vốn bao gồm chứng minh nhân dân, sổ hộ khẩu, giấy đăng ký kết hôn hoặc giấy xác nhận độc thân, cùng các giấy tờ chứng minh thu nhập và tài sản. Việc chuẩn bị đầy đủ, chính xác thông tin sẽ rút ngắn thời gian xét duyệt và tăng khả năng được phê duyệt khoản vay từ ngân hàng một cách thuận lợi.

Vay tiền mua nhà là giải pháp tài chính phổ biến giúp hiện thực hóa ước mơ sở hữu bất động sản riêng. Các ngân hàng cung cấp nhiều gói vay ưu đãi với lãi suất cạnh tranh, thời gian vay dài lên tới 25 năm, hỗ trợ người đi vay giảm gánh nặng trả góp hàng tháng. Việc lựa chọn ngân hàng uy tín sẽ giúp quá trình xét duyệt diễn ra nhanh chóng và minh bạch hơn.
Để vay mua nhà, khách hàng cần đáp ứng một số điều kiện cơ bản như có thu nhập ổn định, chứng minh được khả năng trả nợ và sở hữu tài sản đảm bảo. Hồ sơ thường bao gồm giấy tờ tùy thân, giấy tờ chứng minh thu nhập, hồ sơ pháp lý liên quan đến ngôi nhà định mua và phương án vay vốn rõ ràng. Chuẩn bị đầy đủ giúp tăng tỷ lệ phê duyệt.
Các hình thức vay phổ biến gồm vay thế chấp bằng chính ngôi nhà mua hoặc bằng tài sản cá nhân khác. Vay trả góp theo dư nợ giảm dần là lựa chọn nhiều người ưu tiên vì dễ quản lý tài chính. Một số ngân hàng còn cho vay tới 80-85% giá trị tài sản, giúp người mua chỉ cần chuẩn bị phần vốn tự có nhỏ.
Thủ tục vay mua nhà hiện nay ngày càng được số hóa, cho phép khách hàng thực hiện hồ sơ online, tiết kiệm thời gian và công sức. Nên so sánh kỹ lãi suất, phí phát sinh và chính sách hỗ trợ giữa các ngân hàng trước khi quyết định. Lựa chọn đúng gói vay giúp giảm áp lực tài chính và hoàn thành ước mơ ngôi nhà nhanh hơn.
Vay mua nhà là giải pháp tài chính phổ biến giúp hiện thực hóa giấc mơ sở hữu tổ ấm riêng mà không cần tích lũy đủ toàn bộ giá trị bất động sản. Nhiều ngân hàng hiện nay cung cấp các gói vay linh hoạt với mức lãi suất cạnh tranh, tạo điều kiện thuận lợi cho khách hàng tiếp cận nguồn vốn nhanh chóng và dễ dàng hơn.
Điều kiện vay mua nhà thường yêu cầu người vay phải có thu nhập ổn định, chứng minh được khả năng trả nợ qua hồ sơ tài chính minh bạch. Hồ sơ cần thiết bao gồm giấy tờ tùy thân, giấy tờ chứng minh mục đích vay, hồ sơ pháp lý bất động sản và thu nhập. Việc chuẩn bị kỹ lưỡng sẽ giúp đẩy nhanh tiến độ xét duyệt và giải ngân.
Các ngân hàng như Vietcombank, Techcombank hay ACB đều có chương trình hỗ trợ lãi suất ưu đãi cho khách hàng vay mua nhà, đặc biệt là những người chưa từng sở hữu nhà ở. Thời gian vay có thể kéo dài đến 25 năm, giúp giảm áp lực trả nợ hàng tháng và phù hợp với nhiều đối tượng khách hàng khác nhau.
Lựa chọn gói vay phù hợp cần căn cứ vào nhu cầu cá nhân, năng lực tài chính và chính sách hiện hành của từng ngân hàng. Nên so sánh kỹ lưỡng giữa các gói vay về lãi suất, thời hạn, điều kiện tất toán và phí phát sinh để đưa ra quyết định sáng suốt, đảm bảo hiệu quả tài chính lâu dài.

Với mức thu nhập 20 triệu một tháng, việc vay mua nhà là hoàn toàn khả thi nếu có kế hoạch tài chính hợp lý và lựa chọn phương án vay phù hợp. Quan trọng là cần xác định rõ nhu cầu, cân đối chi phí hàng tháng và ưu tiên các ngân hàng có lãi suất ưu đãi, thời gian vay kéo dài để giảm gánh nặng trả nợ. Đừng để mơ ước an cư bị trì hoãn vì e ngại tài chính, bởi ngay từ hôm nay, từng bước tiếp cận đúng đắn có thể biến ngôi nhà trong mơ thành hiện thực. Hãy hành động ngay để sớm sở hữu tổ ấm vững chãi cho tương lai.




