Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong bối cảnh doanh nghiệp cần dòng vốn linh hoạt để duy trì hoạt động sản xuất kinh doanh, việc trích trước lãi v醳 đã trở thành một phần quan trọng trong kế hoạch tài chính. Đây là bước chuẩn bị cần thiết để đảm bảo nghĩa vụ thanh toán với ngân hàng hoặc tổ chức tín dụng được thực hiện đúng hạn, tránh tình trạng nợ quá hạn hay phát sinh chi phí phạt. Việc lập trước khoản lãi vay không chỉ thể hiện sự minh bạch trong báo cáo kế toán mà còn giúp doanh nghiệp chủ động hơn trong quản lý dòng tiền, từ đó duy trì hiệu quả hoạt động một cách bền vững.
Tài khoản 335 – Chi phí phải trả được sử dụng để phản ánh các khoản chi phí mà doanh nghiệp đã phát sinh nhưng chưa thanh toán cho nhà cung cấp. Đây là khoản nợ phải trả phát sinh từ hoạt động sản xuất kinh doanh, cần được ghi nhận đúng thời điểm để đảm bảo tính trung thực của báo cáo tài chính.
Việc hạch toán tài khoản 335 cần tuân thủ nguyên tắc phù hợp giữa doanh thu và chi phí trong cùng một kỳ kế toán. Chi phí phải trả bao gồm tiền lương, chi phí sửa chữa tài sản cố định, lãi vay và các khoản chi phí khác chưa thanh toán. Đây là cơ sở để xác định kết quả kinh doanh chính xác.
Khi trích trước chi phí, doanh nghiệp ghi nhận vào tài khoản 335 để phản ánh đầy đủ nghĩa vụ tài chính. Việc hạch toán này giúp tránh tình trạng thiếu hụt quỹ chi trả trong tương lai và đảm bảo tính liên tục trong quá trình sản xuất kinh doanh.
Khi thanh toán chi phí đã trích trước, doanh nghiệp tiến hành hạch toán giảm tài khoản 335 tương ứng. Việc xử lý tài khoản này cần được thực hiện cẩn trọng, có chứng từ phù hợp và tuân thủ theo quy định kế toán hiện hành để đảm bảo tính minh bạch và đúng chuẩn.
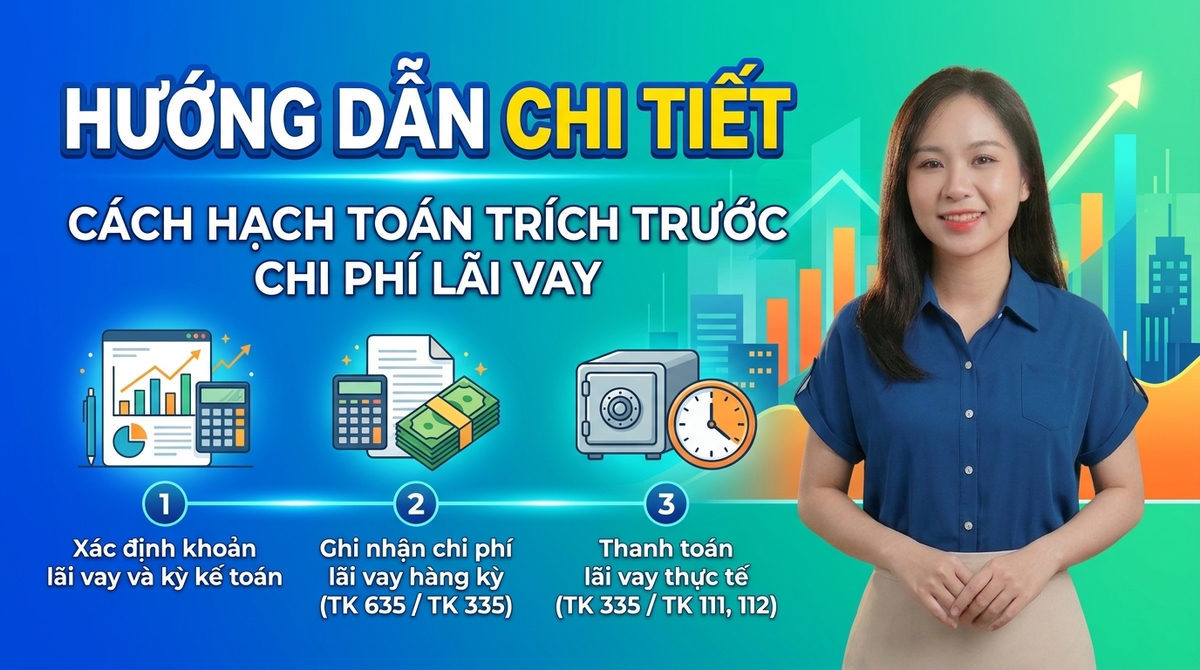
Hạch toán trích trước lãi cho vay là việc ghi nhận chi phí lãi vay phát sinh trong kỳ nhưng chưa đến thời điểm thanh toán. Việc này đảm bảo nguyên tắc cơ sở dồn tích trong kế toán, giúp phản ánh đúng chi phí trong kỳ kinh doanh bất kể thời điểm chi trả thực tế.
Tài khoản 335 – Chi phí phải trả được sử dụng để phản ánh các khoản chi phí đã phát sinh nhưng chưa được thanh toán, trong đó có lãi vay. Khi trích trước lãi vay, doanh nghiệp ghi Nợ tài khoản chi phí và Có tài khoản 335 để phản ánh nghĩa vụ phải trả tương ứng.
Việc hạch toán chính xác lãi vay giúp doanh nghiệp tuân thủ Thông tư 133 và Thông tư 200 về chế độ kế toán. Nếu hạch toán sai, chi phí lãi vay có thể không được công nhận hợp lý, ảnh hưởng đến báo cáo tài chính và quyết toán thuế.
Cần phân biệt giữa chi phí lãi vay hợp lý và không hợp lý khi trích trước. Chỉ các khoản lãi phát sinh thực tế từ hoạt động vay vốn phục vụ sản xuất kinh doanh mới được ghi nhận. Việc trích trước phải có chứng từ và căn cứ rõ ràng để đảm bảo tính minh bạch và đúng quy định.

Việc trích trước lãi tiền gửi có kỳ hạn là nghiệp vụ kế toán cần thiết để phản ánh đúng doanh thu phát sinh trong kỳ, dù chưa nhận được tiền. Kế toán cần căn cứ vào hợp đồng gửi tiền và mức lãi suất thỏa thuận để tính toán số lãi phải trích theo từng kỳ kế toán, đảm bảo nguyên tắc cơ sở dồn tích trong kế toán tài chính.
Số lãi được trích hàng kỳ được hạch toán vào tài khoản doanh thu chưa thực hiện hoặc trực tiếp ghi nhận vào doanh thu tài chính, tùy theo chính sách kế toán của doanh nghiệp. Việc trích lập này giúp báo cáo tài chính phản ánh đầy đủ lợi nhuận từ hoạt động gửi tiền trong thời gian chờ đáo hạn, từ đó đánh giá chính xác hiệu quả sử dụng vốn.
Khi tiền gửi đến hạn và ngân hàng trả lãi, doanh nghiệp sẽ ghi nhận khoản tiền nhận được, đồng thời kết chuyển phần lãi đã trích trước. Nếu số lãi thực nhận chênh lệch so với số đã trích, cần điều chỉnh ngay trên báo cáo tài chính để đảm bảo tính chính xác và trung thực.
Việc hạch toán đúng và trích trước lãi tiền gửi có kỳ hạn giúp doanh nghiệp tuân thủ quy định chuẩn mực kế toán, tránh sai sót trong quyết toán thuế. Đây cũng là căn cứ quan trọng để nhà quản lý đưa ra quyết định tài chính hiệu quả, tối ưu hóa nguồn vốn nhàn rỗi trong doanh nghiệp.
Trích trước chi phí khi chưa có hóa đơn là một kỹ thuật kế toán giúp doanh nghiệp ghi nhận đúng kỳ kế toán các khoản chi phí đã phát sinh nhưng chưa nhận được hóa đơn. Việc này đảm bảo tính phù hợp giữa doanh thu và chi phí trong cùng một kỳ, từ đó phản ánh trung thực kết quả hoạt động kinh doanh.
Việc trích trước chi phí không phải là hành vi trì hoãn nghĩa vụ than xã hội mà là tuân thủ nguyên tắc kế toán dồn tích. Khoản chi phí được ghi nhận khi có bằng chứng hiện hữu về việc sử dụng hàng hóa, dịch vụ dù chưa có hóa đơn giá trị gia tăng. Điều này giúp báo cáo tài chính phản ánh đúng và đầy đủ hơn.
Tuy nhiên, doanh nghiệp cần lưu ý thời hạn hoàn tất chứng từ, đặc biệt là ngày ghi trên hóa đơn phải phù hợp với quy định pháp luật. Nếu không, khoản trích trước có thể bị cơ quan thuế loại trừ khi quyết toán. Việc quản lý chứng từ cần được thực hiện cẩn trọng để đảm bảo an toàn trước rủi ro kiểm tra, thanh tra.
Tài khoản 335 – Chi phí phải trả được sử dụng để phản ánh các khoản đã phát sinh nhưng chưa được thanh toán và chưa có hóa đơn. Đây là khoản nợ phải trả tạm thời và phải được loại trừ khi có hóa đơn chính thức. Việc hạch toán đúng quy định giúp doanh nghiệp minh bạch tài chính và tuân thủ pháp luật một cách nghiêm túc.
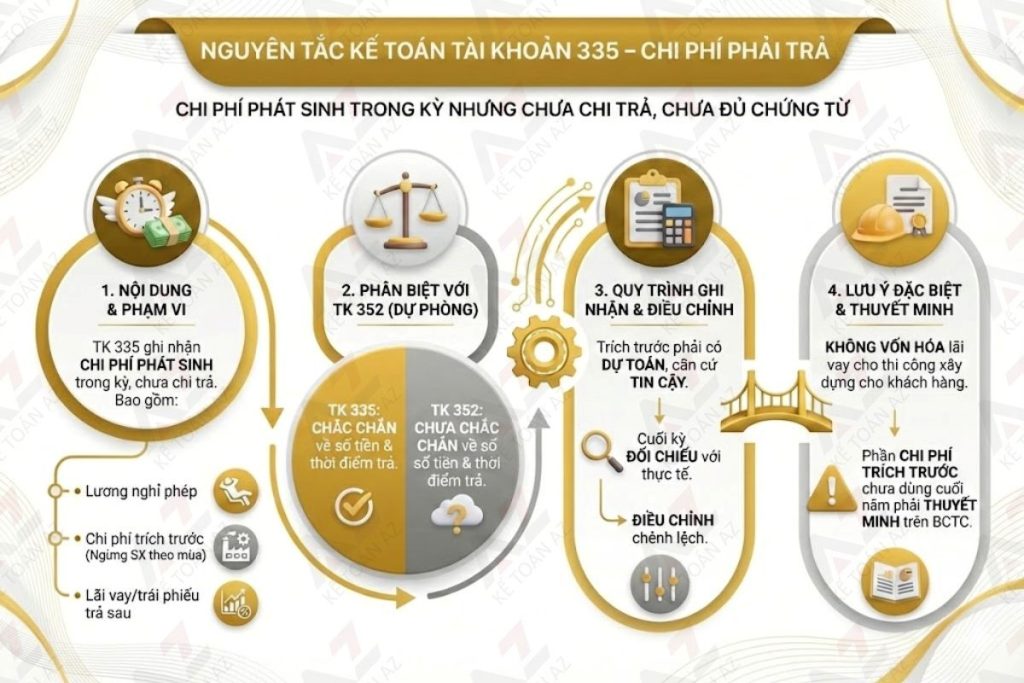
Hạch toán chi phí trích trước theo Thông tư 133 được thực hiện thông qua tài khoản 335 – Chi phí phải trả. Tài khoản này phản ánh các khoản chi phí đã phát sinh nhưng chưa thanh toán, cần trích lập để phản ánh đúng kỳ hạch toán. Việc ghi nhận phải dựa trên cơ sở chắc chắn và có chứng từ phù hợp.
Các khoản chi phí trích trước thường bao gồm tiền lương, sửa chữa tài sản cố định, lãi vay phải trả và một số khoản chi khác có tính chất tương tự. Khi hạch toán, doanh nghiệp cần căn cứ vào mức độ phát sinh thực tế, ước tính hợp lý và tuân thủ nguyên tắc nhất quán trong kế toán. Điều này đảm bảo tính minh bạch và trung thực của báo cáo tài chính.
Tài khoản 335 không dùng để phản ánh mọi khoản phải trả mà chỉ dành riêng cho những chi phí phát sinh trong kỳ nhưng chưa thanh toán. Việc hạch toán sai có thể dẫn đến sai lệch báo cáo tài chính, ảnh hưởng đến quyết định quản trị và tuân thủ. Do đó, cần kiểm soát chặt chẽ và kiểm tra định kỳ số dư tài khoản này.
Việc áp dụng tài khoản 335 phù hợp với đặc điểm hoạt động của doanh nghiệp nhỏ và vừa, giúp phản ánh trung thực chi phí phát sinh trong kỳ. Doanh nghiệp cần lưu ý thực hiện theo đúng hướng dẫn của Thông tư 133, tránh trích lập không có căn cứ. Việc ghi nhận kịp thời, chính xác giúp tránh rủi ro khi thanh tra, kiểm toán.

Chi phí phải trả được ghi nhận thông qua tài khoản 335 khi doanh nghiệp đã nhận được hàng hóa, dịch vụ từ nhà cung cấp nhưng chưa hoàn tất thanh toán. Đây là khoản dự phòng phát sinh trong kỳ để phản ánh đúng nghĩa vụ chi trả trong tương lai, đảm bảo tính nhất quán và trung thực trong báo cáo tài chính. Việc hạch toán đúng quy định giúp doanh nghiệp quản lý dòng tiền và nghĩa vụ nợ hiệu quả hơn.
Các khoản trích trước thường gặp bao gồm chi phí tiền lương, chi phí sửa chữa tài sản cố định, lãi vay phải trả hoặc chi phí bảo trì phát sinh trong kỳ. Những khoản này cần có cơ sở phát sinh rõ ràng và được lập dựa trên chứng từ, hợp đồng hoặc kế hoạch thực hiện. Việc trích trước chi phí phải tuân thủ nguyên tắc phù hợp, đảm bảo giá trị ghi sổ phản ánh đúng thực tế kinh doanh.
Theo Thông tư 200/2014/TT-BTC, việc hạch toán khoản chi phí phải trả phải tuân thủ nguyên tắc ghi nhận chi phí khi phát sinh, không phân biệt thời điểm thanh toán. Doanh nghiệp cần theo dõi chi tiết các khoản trích trước để tránh trùng lặp hoặc ghi thiếu, đồng thời lập bút toán kết chuyển khi thanh toán thực tế. Việc hạch toán sai có thể dẫn đến sai lệch lợi nhuận và nghĩa vụ thuế.
Tài khoản 335 đóng vai trò quan trọng trong việc phản ánh nghĩa vụ tài chính ngắn hạn của doanh nghiệp. Việc sử dụng tài khoản này cần dựa trên căn cứ thực tế, tránh trích khống hoặc ghi nhận không có hóa đơn, chứng từ hợp lệ. Việc kiểm tra và đối chiếu định kỳ các khoản phải trả giúp doanh nghiệp duy trì tính minh bạch và tuân thủ đúng quy định kế toán hiện hành.

Các khoản chi phí trích trước cần tuân thủ đúng quy định pháp luật để được chấp nhận khi tính thuế TNDN. Việc trích lập phải dựa trên cơ sở phát sinh thực tế và có kế hoạch rõ ràng, phù hợp với hoạt động sản xuất kinh doanh. Doanh nghiệp cần lưu ý không tự ý trích trước chi phí nếu không có căn cứ xác đáng và chưa được cơ quan thuế chấp thuận.
Chi phí lãi vay trích trước được xem là hợp lệ nếu đúng theo kỳ hạn và có phát sinh thực tế. Theo Công văn 7567/CTDAN-TTHT ngày 17/9/2024, nếu khoản trích trước đúng nguyên tắc kế toán và phù hợp tiến độ sử dụng dịch vụ thì được tính vào chi phí hợp lý. Tuy nhiên, cần có hồ sơ chứng từ đầy đủ để minh chứng cho tính chính xác của khoản trích lập.
Việc trích trước chi phí sửa chữa lớn tài sản cố định phải được lập kế hoạch cụ thể và phân bổ đúng thời gian sử dụng. Doanh nghiệp lưu ý chỉ trích trước những khoản chắc chắn sẽ phát sinh và có hóa đơn, chứng từ hoàn chỉnh trong thời gian quy định. Tránh trích lập quá mức hoặc không sử dụng dẫn đến bị loại khi quyết toán thuế.
Năm 2025, doanh nghiệp cần đặc biệt chú ý trích đủ chi phí đúng thời điểm để đảm bảo tính hợp lệ. Căn cứ theo Công văn 684/CCTKV17-QLDN1 năm 2025, việc quản lý chi phí trích trước phải chặt chẽ, có sự đồng bộ giữa sổ sách kế toán và hồ sơ pháp lý. Việc tuân thủ sẽ giúp doanh nghiệp tránh rủi ro khi cơ quan thuế kiểm tra, quyết toán.

Việc trích trước lãi vay là bước chuẩn bị tài chính thông minh, giúp doanh nghiệp chủ động quản lý dòng tiền và giảm thiểu rủi ro biến động lãi suất. Khi thực hiện đúng quy trình và tuân thủ các quy định kế toán, doanh nghiệp không chỉ đảm bảo tính minh bạch trong báo cáo tài chính mà còn gia tăng khả năng lập kế hoạch tài chính dài hạn hiệu quả.
Đây là công cụ thiết yếu trong quản trị tài chính doanh nghiệp, đặc biệt trong bối cảnh thị trường tài chính thay đổi liên tục. Để tối ưu hóa lợi ích, cần theo dõi sát sao các khoản vay và cập nhật định kỳ khoản trích trước lãi vay. Doanh nghiệp nên phối hợp chặt chẽ với bộ phận kế toán và tài chính để triển khai phương pháp này một cách chính xác và kịp thời.




