Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Trong những năm gần đây, P2P Lending (cho vay ngang hàng) đã và đang trở thành một xu hướng phát triển mạnh mẽ trong lĩnh vực tài chính tại Việt Nam, mang đến nhiều cơ hội mới cho cả nhà đầu tư lẫn người vay vốn. Với sự xuất hiện của hàng chục công ty P2P Lending, việc tìm hiểu thông tin đầy đủ và lựa chọn địa chỉ uy tín là điều rất quan trọng để đảm bảo an toàn tài chính. Bài viết dưới đây sẽ tổng hợp danh sách 40 công ty P2P Lending ở Việt Nam, đồng thời phân tích chi tiết về ưu nhược điểm, tiêu chí đánh giá và các kinh nghiệm hữu ích dành cho bạn đọc.
P2P Lending, hay còn gọi là cho vay ngang hàng, đang ngày càng trở nên phổ biến tại Việt Nam. Theo thống kê, trong số 100 công ty công nghệ tài chính hoạt động trên thị trường, có đến 40 công ty cung cấp dịch vụ này. Những tên tuổi lớn trong lĩnh vực này có thể kể đến Công ty cổ phần tập đoàn Tima, Công ty cổ phần kết nối tài chính Việt Nam, Vaymuon.vn, và nhiều đơn vị khác.
Điều đáng lưu ý là, trước khi quyết định tham gia vào một nền tảng P2P Lending nào đó, bạn cần kiểm tra kỹ các thông tin pháp lý của ứng dụng. Hãy đảm bảo rằng nó có nguồn gốc rõ ràng và nằm trong danh sách 40 công ty P2P Lending hợp pháp tại Việt Nam.
Dù rằng pháp luật vẫn chưa quy định cụ thể về dạng hình cho vay này, nhưng P2P Lending thực sự đang tạo ra cơ hội lớn cho cả người cho vay và người đi vay. Mô hình này không chỉ giúp người dùng dễ dàng vay vốn mà còn giúp các nhà đầu tư có cơ hội sinh lời từ nguồn vốn nhàn rỗi của mình.
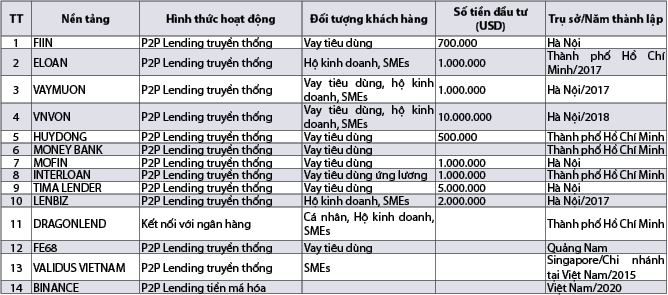
Trong những năm gần đây, mô hình cho vay ngang hàng (P2P Lending) đang trở thành một xu thế tài chính nổi bật tại Việt Nam. Theo thống kê, hiện tại có khoảng 100 công ty P2P Lending hoạt động, trong đó nổi bật nhất là Công ty cổ phần Tập đoàn Tima, Công ty cổ phần Kết nối Tài chính Việt Nam và vaymuon.vn. Ông Trần Thế Vĩnh cũng nhận định rằng đây mới chỉ là giai đoạn khởi đầu và lĩnh vực này còn rất nhiều tiềm năng phát triển.
Tuy nhiên, sự phát triển của P2P Lending cũng đi kèm với những thách thức. Các hội nhóm trực tuyến có xu hướng hướng dẫn người dùng cách vay mà không trả nợ, điều này khiến nhiều công ty P2P phải đối mặt với khó khăn trong quản lý vốn và rủi ro. Các công ty này không chỉ đơn thuần là nơi cho vay mà còn đóng vai trò như kênh phân phối và tìm kiếm khách hàng cho các công ty tài chính khác.
Mặc dù còn nhiều thách thức, nhưng sự phát triển mạnh mẽ của 40 trên tổng số 100 công ty Fintech có dịch vụ P2P Lending cho thấy đây là một lĩnh vực có nhiều cơ hội và hy vọng sẽ tiếp tục bùng nổ trong tương lai gần.

Khi tìm hiểu về các sàn P2P Lending uy tín để đầu tư, có ba tiêu chí chính mà bạn nên chú ý. Đầu tiên là lãi suất. Nhờ ứng dụng công nghệ, các nền tảng P2P Lending có thể loại bỏ nhiều khâu trung gian, mang lại lợi suất hấp dẫn cho nhà đầu tư. Điều này không chỉ tiết kiệm chi phí mà còn tạo ra cơ hội sinh lời cao hơn so với các hình thức đầu tư truyền thống.
Tiêu chí thứ hai là sự an toàn tài khoản trực tuyến. Một nền tảng P2P Lending đáng tin cậy phải sử dụng các giải pháp công nghệ bảo mật tiên tiến để bảo vệ thông tin và tài sản của người dùng. Điều này giúp tăng cường lòng tin và sự an tâm cho nhà đầu tư khi tham gia.
Cuối cùng, tính minh bạch trong hoạt động của công ty cũng rất quan trọng. Nhà đầu tư cần biết rõ về quy trình cho vay, đánh giá rủi ro và cách thức hoạt động của nền tảng. Sẽ là một lợi thế lớn nếu công ty công khai thông tin và báo cáo thường xuyên về tình hình tài chính và hoạt động cho vay. Việc nắm rõ các tiêu chí này sẽ giúp bạn chọn lựa sàn P2P Lending phù hợp và an toàn hơn.

Vay qua P2P lending đang trở thành lựa chọn phổ biến cho nhiều người nhờ vào những ưu điểm nổi bật. Thứ nhất, người vay có thể tiếp cận nguồn vốn nhanh chóng, chỉ cần một vài bước đơn giản trên nền tảng trực tuyến. Điều này giúp tiết kiệm thời gian so với quy trình phức tạp của ngân hàng truyền thống. Thứ hai, với lãi suất tối đa không vượt quá 20%/năm theo quy định, P2P lending mang lại cơ hội cho người vay có khoản vay với chi phí hợp lý hơn.
Tuy nhiên, không thể phủ nhận rằng hình thức này cũng tồn tại nhiều nhược điểm. Thiếu hành lang pháp lý rõ ràng khiến các bên liên quan khó được bảo đảm quyền lợi trong trường hợp xảy ra rủi ro. Hệ thống P2P lending đôi khi lôi kéo người dùng vào những hợp đồng không rõ ràng, dễ dẫn đến mất tiền. Bên cạnh đó, rủi ro tín dụng cũng là một mối lo lớn, khi không có sự thẩm định kỹ lưỡng như trong ngân hàng.
Do đó, trước khi quyết định vay qua P2P lending, người tiêu dùng cần cân nhắc kỹ lưỡng các yếu tố để bảo vệ tài chính của mình.
Đầu tư vào các nền tảng P2P lending đang trở thành xu hướng được nhiều người quan tâm, không chỉ đối với những ai cần vốn mà còn cho cả những nhà đầu tư tìm kiếm lợi nhuận cao. Đối với người đi vay, P2P lending giúp họ dễ dàng tiếp cận nguồn vốn trong thời gian ngắn nhất với thủ tục vay gọn gàng và nhanh chóng. Họ sẽ không bị ràng buộc quá nhiều bởi giấy tờ như khi vay ngân hàng.
Điều thú vị là lãi suất từ P2P lending thường cao hơn lãi suất gửi tiết kiệm, dao động từ 10-20% mỗi năm, mang lại cơ hội đầu tư hấp dẫn cho các nhà đầu tư. Hợp đồng vay vốn được ký kết trực tiếp giữa người cho vay và người đi vay, qua đó người đầu tư cần lưu ý về rủi ro nhưng cũng có cơ hội đa dạng hóa danh mục đầu tư của mình.
Hơn nữa, nền tảng số của P2P lending giúp tối ưu hóa thời gian và chi phí, khiến cho việc đầu tư trở nên dễ dàng và nhanh chóng hơn bao giờ hết. Tất cả những yếu tố này cùng nhau làm cho P2P lending trở thành lựa chọn hấp dẫn cho những ai đang tìm kiếm một kênh đầu tư sinh lời hiệu quả.
Nếu bạn đang quan tâm đến việc tham gia vào thị trường cho vay ngang hàng (P2P Lending) tại Việt Nam, việc đăng ký theo đúng quy định là rất quan trọng. Đầu tiên, bạn cần chuẩn bị đơn đăng ký tham gia theo Mẫu số 03 thuộc Phụ lục I của Nghị định 94/2025/NĐ-CP. Đây là bước khởi đầu quan trọng để bạn có thể trải nghiệm cơ chế cho vay này.
Ngoài đơn đăng ký, bạn cũng cần xây dựng một đề án mô tả giải pháp cho vay ngang hàng. Đề án này sẽ được hướng dẫn cụ thể trong Phụ lục III của Nghị định. Mục tiêu là để đảm bảo bạn có một kế hoạch rõ ràng và khả thi, giúp bạn kết nối người cho vay và người đi vay hiệu quả hơn.
Cần nhớ, trong thời gian thử nghiệm, ngân hàng Nhà nước quy định rằng mỗi khách hàng có thể vay tối đa 100 triệu đồng từ một công ty cho vay ngang hàng. Đây là một cơ hội tuyệt vời cho những ai cần vốn gấp nhưng không đủ điều kiện vay ngân hàng truyền thống. Hãy tận dụng cơ hội này và tìm hiểu thêm về những nền tảng P2P Lending an toàn để tiết kiệm chi phí và tối ưu hóa quy trình vay vốn của bạn!
Khi lựa chọn một công ty P2P lending phù hợp, bạn cần lưu ý đến nhiều yếu tố để đảm bảo lợi ích cho bản thân. Đầu tiên, hãy xác minh tính hợp pháp và uy tín của nền tảng. Một công ty đáng tin cậy sẽ có giấy phép hoạt động rõ ràng và được giám sát bởi các cơ quan chức năng.
Tiếp theo, bạn nên xem xét quy trình cho vay của công ty. Những nền tảng có quy trình đơn giản, nhanh chóng thường mang lại trải nghiệm tốt hơn. Hãy tìm hiểu về số lượng giấy tờ cần thiết và thời gian xử lý vay vốn. Công ty P2P lending hiệu quả thường yêu cầu ít giấy tờ hơn so với ngân hàng, giúp bạn tiết kiệm thời gian và công sức.
Một yếu tố quan trọng khác là tiềm năng lợi nhuận. Mô hình P2P lending thường mang lại mức lợi nhuận hấp dẫn hơn so với các hình thức đầu tư truyền thống. Tuy nhiên, cần phải cân nhắc kỹ lưỡng về rủi ro đi kèm. Hãy luôn nằm trong giới hạn huy động vốn tối đa được luật pháp quy định để bảo vệ quyền lợi của bản thân.
Cuối cùng, hãy xem xét đánh giá và phản hồi từ những người dùng trước đó. Những thông tin này sẽ giúp bạn có cái nhìn tổng quan về chất lượng dịch vụ của công ty. Chúc bạn tìm được nền tảng P2P lending lý tưởng cho mình!
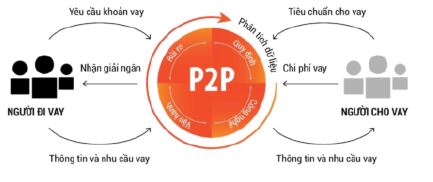
Trong thời gian qua, P2P Lending đã trở thành một giải pháp tài chính phổ biến tại Việt Nam, đặc biệt với sự nổi bật của một số công ty hàng đầu. VNVON là một trong những cái tên đáng chú ý, khi đã kết nối thành công hơn 10.000 nhà đầu tư và hàng trăm doanh nghiệp có nhu cầu huy động vốn. Điều này đã minh chứng cho sự tin tưởng từ cả hai phía: người cho vay và người vay.
Ngoài VNVON, thị trường P2P Lending tại Việt Nam còn có sự góp mặt của Tima, công ty cổ phần kết nối tài chính Việt Nam và vaymuon.vn. Tima, đặc biệt, là nền tảng nổi bật trong việc kết nối người vay và nhà đầu tư qua ứng dụng và website, cung cấp đa dạng gói vay từ tín chấp đến thế chấp.
Dù thị trường này vẫn còn trong giai đoạn phát triển và chưa được hoàn toàn cấp phép, nhưng sự thu hút từ các khoản đầu tư nước ngoài cho thấy tiềm năng lớn của ngành này. Chắc chắn rằng, với sự gia tăng nhu cầu vốn, P2P Lending sẽ tiếp tục phát triển mạnh mẽ trong tương lai.
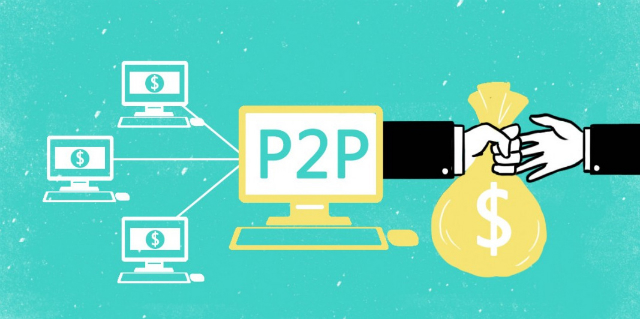
Quy trình vay và cho vay trên nền tảng P2P Lending diễn ra khá đơn giản và trực tiếp. Đầu tiên, nhà đầu tư sẽ mở một tài khoản trên trang web của nền tảng P2P và gửi một khoản tiền để hỗ trợ cho các khoản vay. Điều này giúp họ có cơ hội kiếm lợi nhuận từ lãi suất cho vay.
Người xin vay thường phải cung cấp thông tin chi tiết về mục đích vay, tình trạng tài chính, và khả năng trả nợ. Nền tảng P2P sẽ sử dụng công nghệ để thẩm định tín dụng và xác định mức độ rủi ro của người vay. Sau khi được phê duyệt, khoản vay sẽ được phân bổ nguồn vốn từ các nhà đầu tư.
Một điểm đặc biệt của P2P Lending là không có sự tham gia của ngân hàng, giúp giảm chi phí giao dịch và tăng cường tính minh bạch. Tuy nhiên, nhà đầu tư cần chú ý đến quản lý dư nợ tối đa để tránh rủi ro tín dụng, vì họ trực tiếp đóng vai trò cho vay. Cuối cùng, khi khoản vay được hoàn trả, tiền lãi sẽ được chuyển về lại tài khoản của nhà đầu tư, tạo ra một sự kết nối đồng lợi giữa người vay và người cho vay.
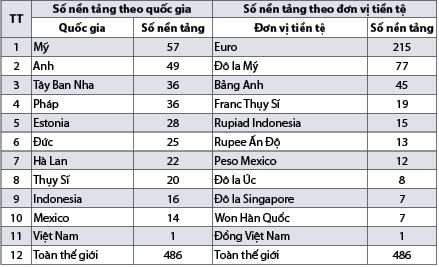
Tham gia vào P2P Lending, hay còn gọi là vay ngang hàng, có thể mang lại nhiều cơ hội tài chính, nhưng cũng đi kèm với không ít rủi ro. Một trong những mối lo ngại lớn nhất là rủi ro pháp lý, khi một số công ty hoạt động như cầm đồ trá hình, cho vay với lãi suất cao mà không đảm bảo tính hợp pháp. Điều này có thể gây khó khăn cho người vay và nhà đầu tư.
Để giảm thiểu rủi ro, việc tìm hiểu rõ bản chất của các nền tảng cho vay là rất quan trọng. Người tham gia cần đọc kỹ các điều khoản trước khi quyết định tham gia, nhằm tránh nhầm lẫn và hiểu rõ quyền lợi cũng như nghĩa vụ của mình. Nên chọn những nền tảng có bảo chứng hoặc quỹ bảo vệ vốn để an tâm hơn.
Ngoài ra, cũng cần cảnh giác với những thông tin không rõ ràng từ một số công ty, có thể lợi dụng sự thiếu hiểu biết của người dùng. Hãy luôn kiểm tra kỹ lưỡng các thông tin liên quan đến việc phòng ngừa rủi ro, bảo vệ dữ liệu và đảm bảo an toàn cho các giao dịch. Sự thận trọng sẽ giúp bảo vệ bạn khỏi những rủi ro tiềm ẩn trong thị trường P2P Lending.
Tổng kết lại, thị trường P2P lending tại Việt Nam đang phát triển mạnh mẽ với sự xuất hiện của nhiều công ty sáng tạo, đáp ứng nhu cầu vay vốn của cá nhân và doanh nghiệp. Những công ty này không chỉ mang lại giải pháp tài chính linh hoạt mà còn thúc đẩy sự cạnh tranh và cải thiện dịch vụ tài chính. Tuy nhiên, để đảm bảo an toàn và ổn định, người dùng cần thận trọng và tìm hiểu kỹ lưỡng về các công ty và sản phẩm trước khi quyết định đầu tư hay vay mượn. Hy vọng rằng sự phát triển này sẽ góp phần vào việc nâng cao tiếp cận tài chính cho mọi người dân.




