Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong Cuộc Sống Hiện Đại, Số Lượng Người Sử Dụng Dịch Vụ Ngân Hàng Ngày Càng Tăng, Kéo Theo Đó Là Nhu Cầu Hủy Tài Khoản Ngân Hàng Khi Không Còn Sử Dụng. Tuy Nhiên, Quá Trình Này Có Thể Khiến Nhiều Người Băn Khoăn Liệu Thủ Tục, Điều Kiện Hay Phí Hủy Tài Khoản Có Phức Tạp Không. Bài Viết Sau Sẽ Giúp Bạn Hiểu Rõ Các Bước, Lưu Ý, Thời Gian Và Hướng Dẫn Hủy Tài Khoản Ngân Hàng Qua Hình Thức Trực Tuyến Lẫn Tại Quầy Để Lựa Chọn Phù Hợp Khi Có Nhu Cầu.
Hủy tài khoản ngân hàng là một quá trình đơn giản nhưng cần thực hiện cẩn thận. Đầu tiên, bạn có thể liên hệ với tổng đài hoặc hotline của ngân hàng để được hướng dẫn cụ thể. Nếu bạn sử dụng Internet Banking, cũng có thể khóa tài khoản trực tuyến rất nhanh chóng. Một lựa chọn khác là đến trực tiếp chi nhánh ngân hàng nơi bạn đã mở tài khoản để yêu cầu hỗ trợ.
Khi đến ngân hàng, bạn nên chuẩn bị giấy tờ như CCCD hoặc hộ chiếu để thực hiện thủ tục dễ dàng hơn. Nhân viên sẽ giúp bạn hoàn thiện mẫu phiếu yêu cầu tạm khóa hoặc đóng tài khoản. Theo quy định, trong vòng 02 ngày làm việc kể từ khi nhận được hồ sơ, ngân hàng sẽ xử lý yêu cầu của bạn.
Lưu ý rằng hủy tài khoản ngân hàng không cho phép bạn lấy sao kê, nhưng một số ngân hàng có thể hỗ trợ lấy sao kê trước khi hủy. Vì vậy, hãy chắc chắn bạn đã ghi nhớ những điều này để tránh bỏ lỡ thông tin quan trọng.
Nếu bạn đang có ý định hủy tài khoản ngân hàng, quy trình thực hiện khá đơn giản nhưng cần chú ý một số bước quan trọng. Đầu tiên, khi đến ngân hàng, bạn hãy thông báo với giao dịch viên về nhu cầu này. Họ sẽ hướng dẫn bạn cách điền thông tin vào mẫu đơn hủy tài khoản.
Sau đó, bạn cần chuẩn bị chứng minh nhân dân hoặc căn cước công dân để nộp kèm theo mẫu đơn. Đừng quên kiểm tra thông tin như số tài khoản, số thẻ ATM và lý do hủy trước khi đến ngân hàng. Điều này sẽ giúp tiết kiệm thời gian và giảm bớt căng thẳng.
Nhân viên ngân hàng sẽ xác minh thông tin cá nhân của bạn và cung cấp mẫu đơn yêu cầu đóng tài khoản. Đảm bảo rằng bạn đã hoàn thành hết nghĩa vụ liên quan trước khi thực hiện hủy tài khoản. Nếu bạn có tài khoản công ty, cũng cần kiểm tra các yêu cầu cụ thể từ ngân hàng nơi mở tài khoản.
Cuối cùng, hãy chắc chắn rằng bạn đã xóa các dịch vụ liên quan đến tài khoản để tránh phát sinh phí không cần thiết trong tương lai.
Khi thẻ ATM hết hạn sử dụng, chủ thẻ nên xem xét việc hủy thẻ nếu không còn nhu cầu sử dụng tài khoản liên kết với thẻ đó. Việc hủy thẻ không chỉ giúp bạn ngăn chặn các rủi ro liên quan đến bảo mật mà còn giúp quản lý tài chính một cách hiệu quả hơn.
Để hủy tài khoản ngân hàng, bạn cần nộp văn bản yêu cầu đến ngân hàng, kèm theo việc đảm bảo rằng đã thực hiện đầy đủ nghĩa vụ tài chính, như thanh toán tất cả các khoản phí liên quan. Các thủ tục có thể thực hiện tại chi nhánh ngân hàng hoặc tại cây ATM, tùy thuộc vào từng ngân hàng cụ thể.
Đặc biệt, đối với tài khoản doanh nghiệp, doanh nghiệp cần hoàn tất mọi nghĩa vụ tài chính liên quan trước khi tiến hành thủ tục đóng tài khoản. Việc này không chỉ giúp giữ uy tín cho doanh nghiệp mà còn giúp tránh rắc rối pháp lý trong tương lai. Hãy nhớ kiểm tra kỹ các điều kiện và yêu cầu cần thiết để quá trình hủy tài khoản diễn ra thuận lợi.
Gần đây, thông tin từ ngân hàng Eximbank đã gây nhiều chú ý khi họ quyết định thu phí quản lý tài khoản 11.000 đồng một tháng đối với những tài khoản có số dư dưới 500.000 đồng. Điều này có nghĩa là nếu tài khoản của bạn không đủ số dư tối thiểu này, bạn sẽ tự động bị trừ phí hàng tháng.
Ngoài ra, nếu bạn có ý định đóng tài khoản trước 12 tháng, điều này cũng sẽ không miễn khỏi các khoản phí từ 20.000 đến 50.000 đồng. Đây là một điều cần lưu ý cho những ai đang cân nhắc mở hoặc đóng tài khoản ngân hàng.
Khác với Eximbank, một số ngân hàng như VIB hiện đang miễn phí quản lý tài khoản hàng tháng, nhưng lại áp dụng mức phí 50.000 đồng cho mỗi lần đóng tài khoản. Điều này khiến cho việc chọn lựa ngân hàng trở nên quan trọng hơn bao giờ hết, nếu bạn không muốn bị mất thêm chi phí không cần thiết.
Hơn nữa, các tài khoản thanh toán không phát sinh giao dịch trong vòng 12 tháng sẽ bị thu phí “đóng băng” 10.000 đồng mỗi tháng, và mức phí này có thể cao hơn ở các ngân hàng nước ngoài. Vì thế, trước khi quyết định mở tài khoản, hãy xem xét kỹ các loại phí để tránh bất ngờ không hay.
Khi bạn quyết định hủy tài khoản ngân hàng trực tuyến, có nhiều cách để thực hiện điều này một cách nhanh chóng và an toàn. Đầu tiên, bạn có thể đến trực tiếp phòng giao dịch của ngân hàng. Tại đây, nhân viên ngân hàng sẽ hướng dẫn bạn quy trình cụ thể để khóa tài khoản.
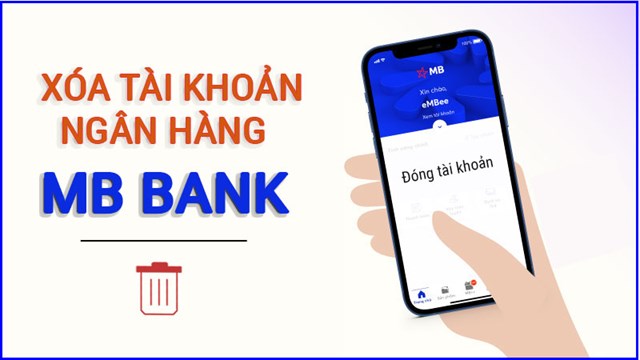
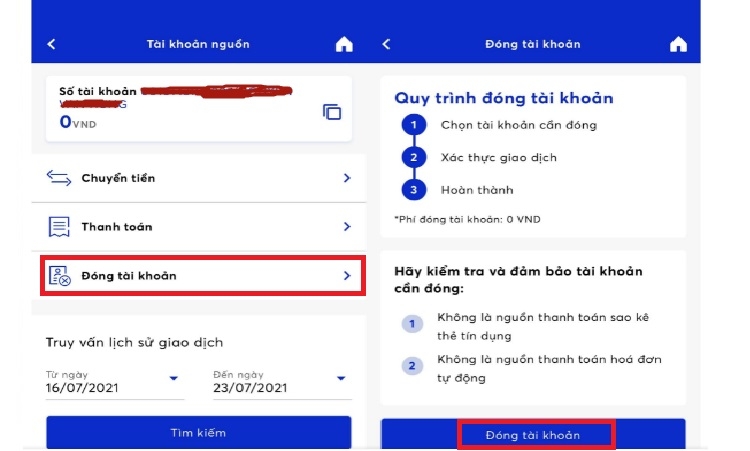
Ngoài ra, nếu bạn không có thời gian hoặc không muốn ra ngoài, có thể thực hiện ngay trên Internet Banking hoặc Mobile Banking. Chỉ cần đăng nhập vào tài khoản, tìm đến mục đóng tài khoản và làm theo hướng dẫn. Để tiết kiệm thời gian, bạn cũng có thể gọi điện đến tổng đài hỗ trợ của ngân hàng để được hướng dẫn chi tiết.
Cách này sẽ giúp bạn thiết lập khóa tài khoản nhanh chóng mà không cần đến tận nơi. Nếu bạn nghi ngờ thông tin tài khoản của mình bị lộ, đừng chần chừ mà hãy thực hiện các bước khóa tài khoản ngay lập tức để bảo vệ tài sản của mình. Hãy chắc chắn rằng bạn làm theo đúng quy trình để đảm bảo tài khoản của bạn được khóa an toàn và tuân thủ theo quy định hiện hành.
Khi bạn quyết định hủy tài khoản ngân hàng tại quầy, quy trình thường rất đơn giản và dễ thực hiện. Đầu tiên, bạn sẽ cần thông báo với nhân viên giao dịch về nhu cầu đóng tài khoản của mình. Họ sẽ hướng dẫn bạn điền thông tin vào mẫu đơn cần thiết, bao gồm số tài khoản và lý do hủy.
Sau đó, bạn có thể nộp hồ sơ tại bất kỳ chi nhánh nào thuộc ngân hàng mà bạn đã mở tài khoản trước đó. Điều này rất thuận tiện, bạn không cần phải quay lại đúng nơi đã đăng ký. Nhân viên ngân hàng sẽ hỗ trợ bạn trong từng bước, từ việc kiểm tra thông tin đến xác nhận việc đóng tài khoản.
Trước khi đến quầy giao dịch, hãy chuẩn bị một số giấy tờ cần thiết như CMND/CCCD hoặc hộ chiếu, và thẻ ngân hàng nếu có. Việc này sẽ giúp quá trình diễn ra nhanh chóng hơn. Lưu ý rằng nếu bạn không hủy tài khoản, ngân hàng vẫn sẽ trừ một số khoản phí nhất định, nên hãy chắc chắn hoàn tất các thủ tục cần thiết.
Khi quyết định hủy tài khoản ngân hàng, bạn cần lưu ý một số điều quan trọng để đảm bảo mọi thứ diễn ra suôn sẻ. Đầu tiên, hãy chắc chắn rằng bạn đã đến đúng cây ATM của ngân hàng phát hành thẻ, đưa thẻ vào khe đọc một cách chính xác và thực hiện theo hướng dẫn.
Sau khi hoàn tất việc hủy, bạn nên yêu cầu ngân hàng cấp giấy xác nhận đã đóng tài khoản. Giấy xác nhận này sẽ rất hữu ích trong trường hợp bạn cần chứng minh về việc đóng tài khoản sau này. Đừng quên kiểm tra lại các dịch vụ phụ trợ liên quan như thẻ ATM hay dịch vụ trực tuyến, để tránh mất mát không đáng có.
Nếu bạn cần khóa tài khoản tạm thời, hãy mang theo giấy tờ tùy thân như CCCD hoặc hộ chiếu và đến chi nhánh ngân hàng gần nhất để làm thủ tục. Lưu ý rằng quy trình hủy tài khoản thường mất từ 3 đến 5 ngày làm việc, vì vậy hãy kiên nhẫn. Cuối cùng, nếu thông tin tài khoản của bạn bị lộ, hãy hủy ngay để bảo vệ tài sản của mình.
Thời gian hủy tài khoản ngân hàng là một vấn đề mà nhiều người dùng có thể chưa nắm rõ. Hầu hết các ngân hàng đều áp dụng quy định đóng tài khoản nếu không phát sinh giao dịch trong vòng 12 tháng, nhất là khi tài khoản có số dư bằng 0. Chẳng hạn, Ngân hàng TMCP Thương Tín (Sacombank) vừa thông báo rằng từ ngày 11/7, họ sẽ đóng các tài khoản không hoạt động và có số dư 0 đồng.
Nếu bạn để tài khoản của mình không có bất kỳ giao dịch nào trong 12 tháng, ngân hàng có thể đơn phương khóa tài khoản. Điều này có nghĩa là bạn sẽ không thể thực hiện giao dịch, nhận tiền hay chuyển tiền từ tài khoản này. Ngoài ra, những thẻ không phát sinh giao dịch trong thời gian 6 tháng cũng có thể bị khóa.
Thực tế, nếu tài khoản hết tiền nhưng bạn vẫn thực hiện giao dịch, thì tài khoản đó sẽ không bị hủy. Tuy nhiên, nếu không có hoạt động nào trong khoảng thời gian quy định, việc đóng tài khoản là điều chắc chắn. Vì vậy, hãy nhớ kiểm tra và duy trì giao dịch thường xuyên để tránh tình trạng này nhé!
Trong cuộc sống hiện đại, việc hủy tài khoản ngân hàng có thể xuất phát từ nhiều lý do khác nhau, như sự thay đổi trong nhu cầu tài chính hoặc sự chuyển đổi sang các dịch vụ ngân hàng khác. Dù quyết định này có thể mang lại sự thuận tiện nhất định, người dùng cũng cần cân nhắc kỹ lưỡng về những hệ lụy có thể xảy ra, chẳng hạn như ảnh hưởng đến điểm tín dụng hoặc các giao dịch còn lại. Cuối cùng, việc hủy tài khoản ngân hàng nên được thực hiện một cách có trách nhiệm, để đảm bảo rằng mọi vấn đề tài chính cá nhân đều được xử lý một cách trọn vẹn và hợp lý.




