Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Khi cần xoay tiền gấp, cầm cố tài sản thường là giải pháp nhanh chóng — nhưng lãi suất cầm đồ lại dễ khiến nhiều người bối rối và lo lắng. Bài viết này sẽ giúp bạn hiểu rõ từ khái niệm lãi suất cầm đồ đến quy định pháp lý, mức lãi tối đa được phép, và cách tính chi tiết cả theo ngày lẫn theo tháng. Đồng thời, mình sẽ đi sâu về những trường hợp phổ biến như cầm xe máy hay điện thoại để bạn biết cách so sánh và tránh bị thiệt. Hãy đọc tiếp để nắm chắc quyền lợi và tự tin hơn khi quyết định cầm đồ.
Người Bạn Vàng minh bạch 100% về lãi suất cầm đồ. Lãi thường tính theo tỉ lệ phần trăm mỗi ngày hoặc mỗi tuần và thay đổi theo vùng. Với khoản vay nóng dưới 15 ngày, lãi suất tối đa quy định là 0,3% một ngày.
Theo quy định pháp luật, lãi suất không được vượt quá 20%/năm. Ngoài ra, lãi và phí cầm đồ không quá 4,2% mỗi tháng, tính trên số tiền đã giải ngân cho mỗi giao dịch. Riêng tại TPHCM có Quyết định 610/QĐ-UB về mức lãi cụ thể.
Có trường hợp quảng cáo 1.000 đồng/1 triệu/ngày (0,1%) nhưng thực tế cửa hàng lấy thấp nhất 2.000 đồng/1 triệu/ngày (0,2%). Báo Tuổi Trẻ ghi nhận nhiều hợp đồng công khai lãi 1,4–1,6%/tháng nhưng người vay vẫn phải trả thêm phí thẩm định, lưu kho, hồ sơ.
Hãy luôn yêu cầu hợp đồng minh bạch, kiểm tra cách tính lãi trên số tiền thực nhận và hỏi rõ mọi loại phí để tránh chi phí ẩn. Dù cầm đồ tiện lợi và thủ tục nhanh, bạn nên so sánh kỹ để không bị gánh thêm lãi thực tế cao hơn hoặc rủi ro khi trả trễ.
Mình chưa thấy phần “nội dung sau” mà bạn muốn mình dựa vào — bạn có thể dán nội dung đó ở đây được không?
Một vài câu hỏi nhỏ để mình viết đúng ý:
– Tổng độ dài vẫn là 150–200 từ chứ?
– Bạn muốn chia thành bao nhiêu đoạn ngắn (mỗi đoạn 40–60 từ)? Mình có thể chia thành 3 đoạn (khoảng 50–67 từ mỗi đoạn) hoặc 4 đoạn (khoảng 38–50 từ mỗi đoạn).
– Nếu bạn không có nội dung cụ thể, mình có thể tự chọn chủ đề (ví dụ: cuộc sống đơn giản, du lịch, công việc, tình yêu, kỹ năng mềm). Bạn muốn chủ đề nào?
Bạn trả lời nhanh mấy điểm trên hoặc dán nội dung, mình sẽ viết luôn theo giọng tự nhiên, gần gũi và chia đoạn như yêu cầu.
Mình thấy bạn yêu cầu viết đoạn văn theo nội dung “sau”, nhưng bạn chưa dán nội dung đó. Bạn có thể gửi nội dung hoặc chủ đề cụ thể được không?
Nếu bạn muốn, mình có thể tự chọn chủ đề (ví dụ: du lịch, cuộc sống tối giản, tình bạn, cách giảm stress, học tập hiệu quả). Mình sẽ viết 150–200 từ, giữ giọng tự nhiên, gần gũi như đang chia sẻ, và chia thành các đoạn ngắn khoảng 40–60 từ để dễ đọc. Bạn muốn chủ đề nào hoặc dán nội dung ở đây?

Bạn quên chưa gửi nội dung gốc để mình dựa vào. Bạn có thể dán nội dung đó vào đây được không?
Nếu muốn, mình cũng có thể tự chọn chủ đề và viết luôn — ví dụ: “sống chậm giữa nhịp sống hiện đại”, “mẹo học ngoại ngữ hiệu quả”, “món ăn mùa thu yêu thích”, hoặc “bảo vệ môi trường từ những hành động nhỏ”. Cho mình biết bạn muốn mình dùng nội dung bạn sẽ gửi hay mình chọn chủ đề thay bạn.
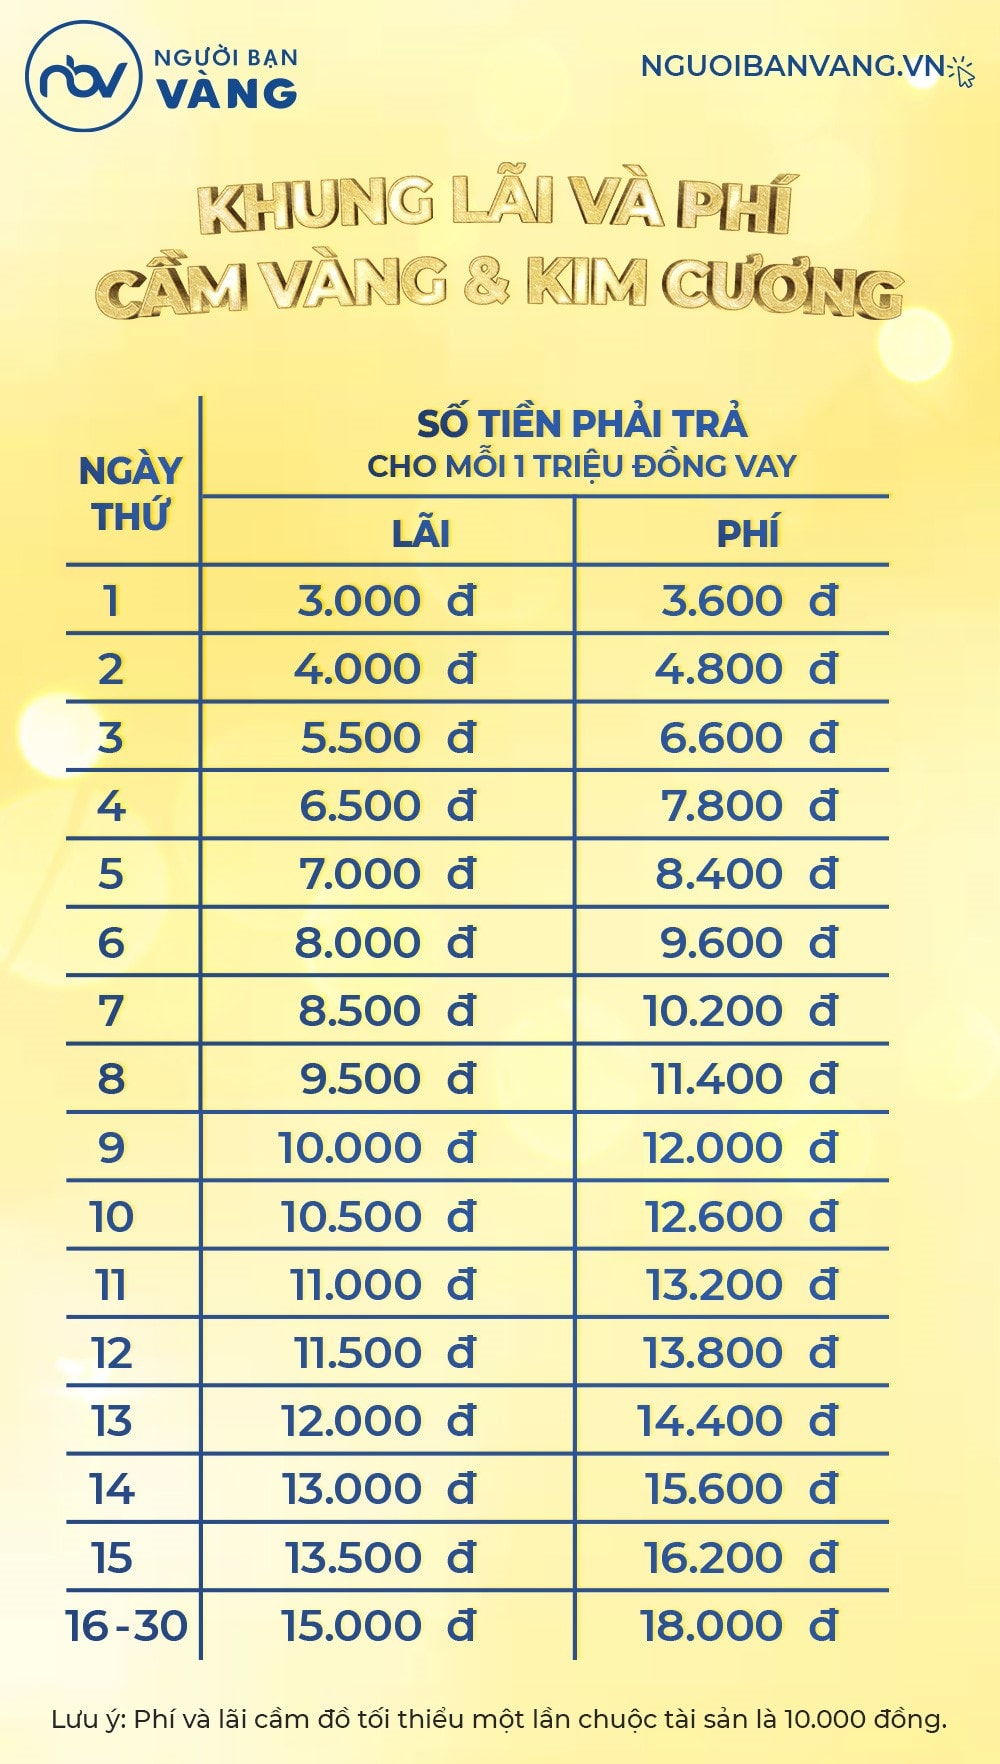
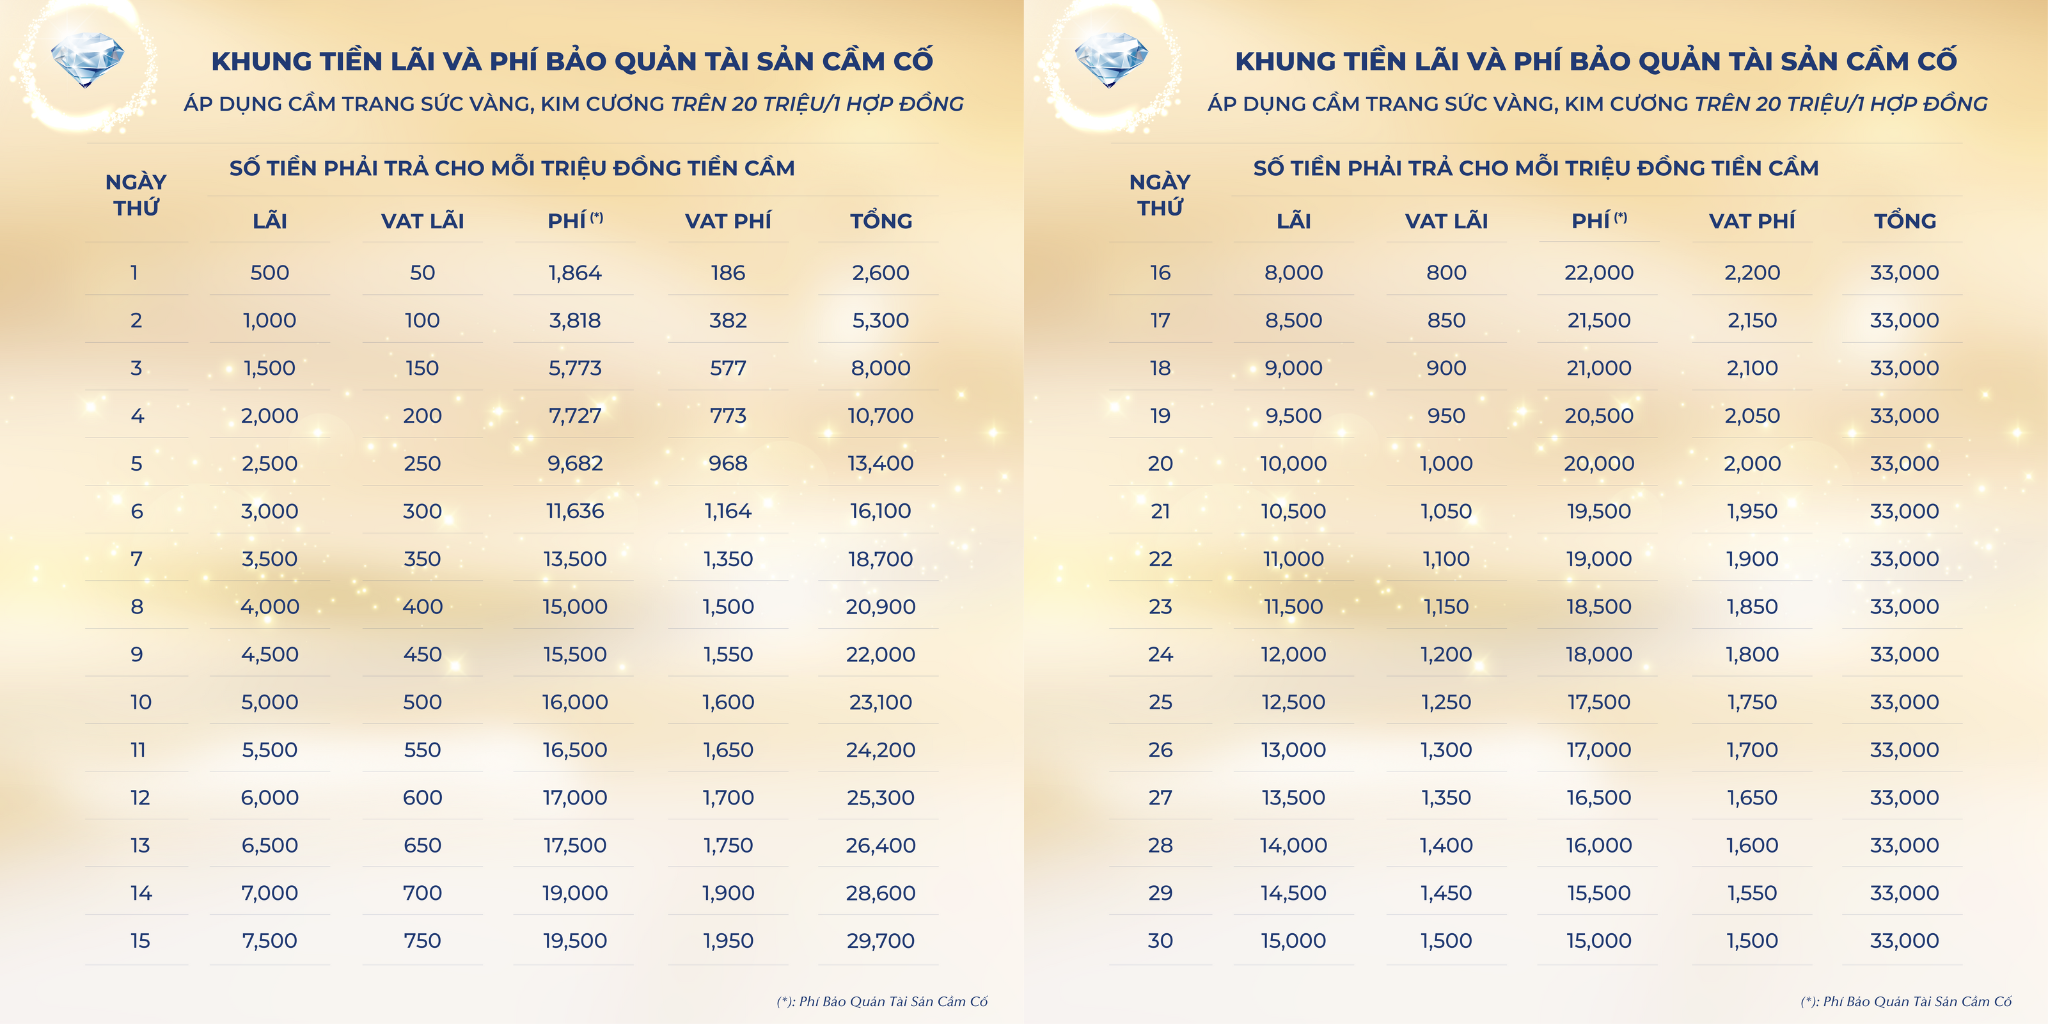
Cách tính khá đơn giản và dễ nhớ: lãi suất hàng ngày = (lãi suất hàng tháng / 30) × số ngày cầm đồ, còn số tiền lãi hàng ngày = (số tiền cầm đồ × lãi suất hàng ngày) / 100. Số ngày được tính từ ngày nhận đồ đến ngày trả đồ. Công thức này giúp bạn quy đổi lãi tháng sang ngày để ước tính chính xác số tiền phải trả. Ví dụ cuối kỳ (1–7 ngày) lãi và phí là (5.000 + 11.500) × 10 = 165.000 đồng; tổng lãi và phí theo ví dụ là 495.000 + 165.000 = 660.000 đồng.
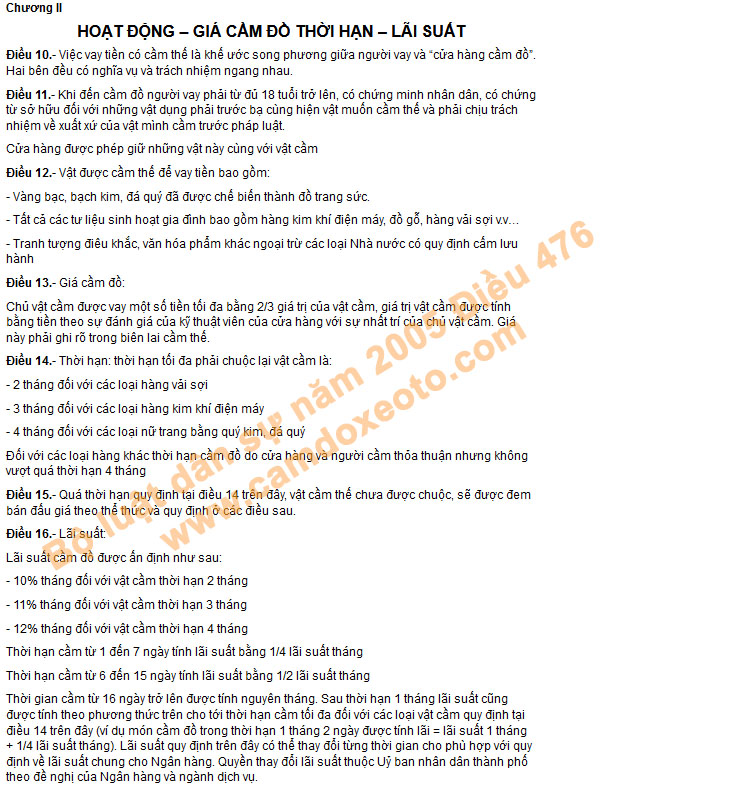
Tại TPHCM, Quyết định 610/QĐ-UB quy định cụ thể: tài sản cầm cố trong 2 tháng lãi 10%/tháng, 3 tháng 11%/tháng, 4 tháng 12%/tháng; còn tài sản giữ 1–7 ngày tính bằng 1/4 lãi suất tháng. Ví dụ để dễ hình dung: nếu giữ 1 tháng 5 ngày thì lãi = lãi 1 tháng + 1/4 lãi tháng.
Thực tế các tiệm chia nhóm lãi, nhóm thấp thường 2–3%/tháng. Có quy định cho cầm đồ ngắn hạn (trong vòng 15 ngày) lãi tối đa không vượt quá 0,3% mỗi ngày. Lãi cuối cùng còn phụ thuộc số tiền bạn nhận khi cầm và điều khoản hợp đồng, nên hãy kiểm tra hợp đồng và hỏi rõ tiệm để tránh hiểu lầm.

Ví dụ cụ thể dễ hình dung: lần thứ ba (sau 30 ngày tiếp theo) số tiền được tính là (15.000 + 18.000) x 20 = 660.000 đồng. Lần cuối khách trả lãi và phí cùng gốc sớm nên tiền lãi và phí là (7.000 + 8.400) x 20 = 308.000 đồng. Tổng phí và lãi phải trả: 660.000 x 3 + 308.000 = 2.288.000 đồng. Lưu ý thời hạn tối thiểu gói cầm là 61 ngày (2 tháng), tối đa 12 tháng, và mức lãi tối đa không quá 5%/tháng cho gói dưới 1 tháng.
Cách tính chung theo luật: Số tiền lãi hàng tháng = (Tổng số tiền cầm x Lãi suất hàng tháng (%) ) / 100. Công thức khác thường dùng: Lãi phải trả = Số tiền vay x Lãi suất/ tháng x Số tháng vay. Nếu vượt quá số ngày trong tháng, các tiệm thường tính phần lẻ theo tỷ lệ (ví dụ 1 tháng 2 ngày = 1 tháng + 1/4 tháng theo điều khoản áp dụng).
Thực tế, lãi suất phổ biến thường dao động 2–4%/tháng. Để tránh bị bất ngờ, bạn nên hỏi rõ lãi suất cơ bản, phí phát sinh và cách tính ngày quá hạn; rồi áp công thức đơn giản trên để tính trước số tiền lãi từng tháng và tổng lãi trong toàn bộ kỳ cầm đồ.
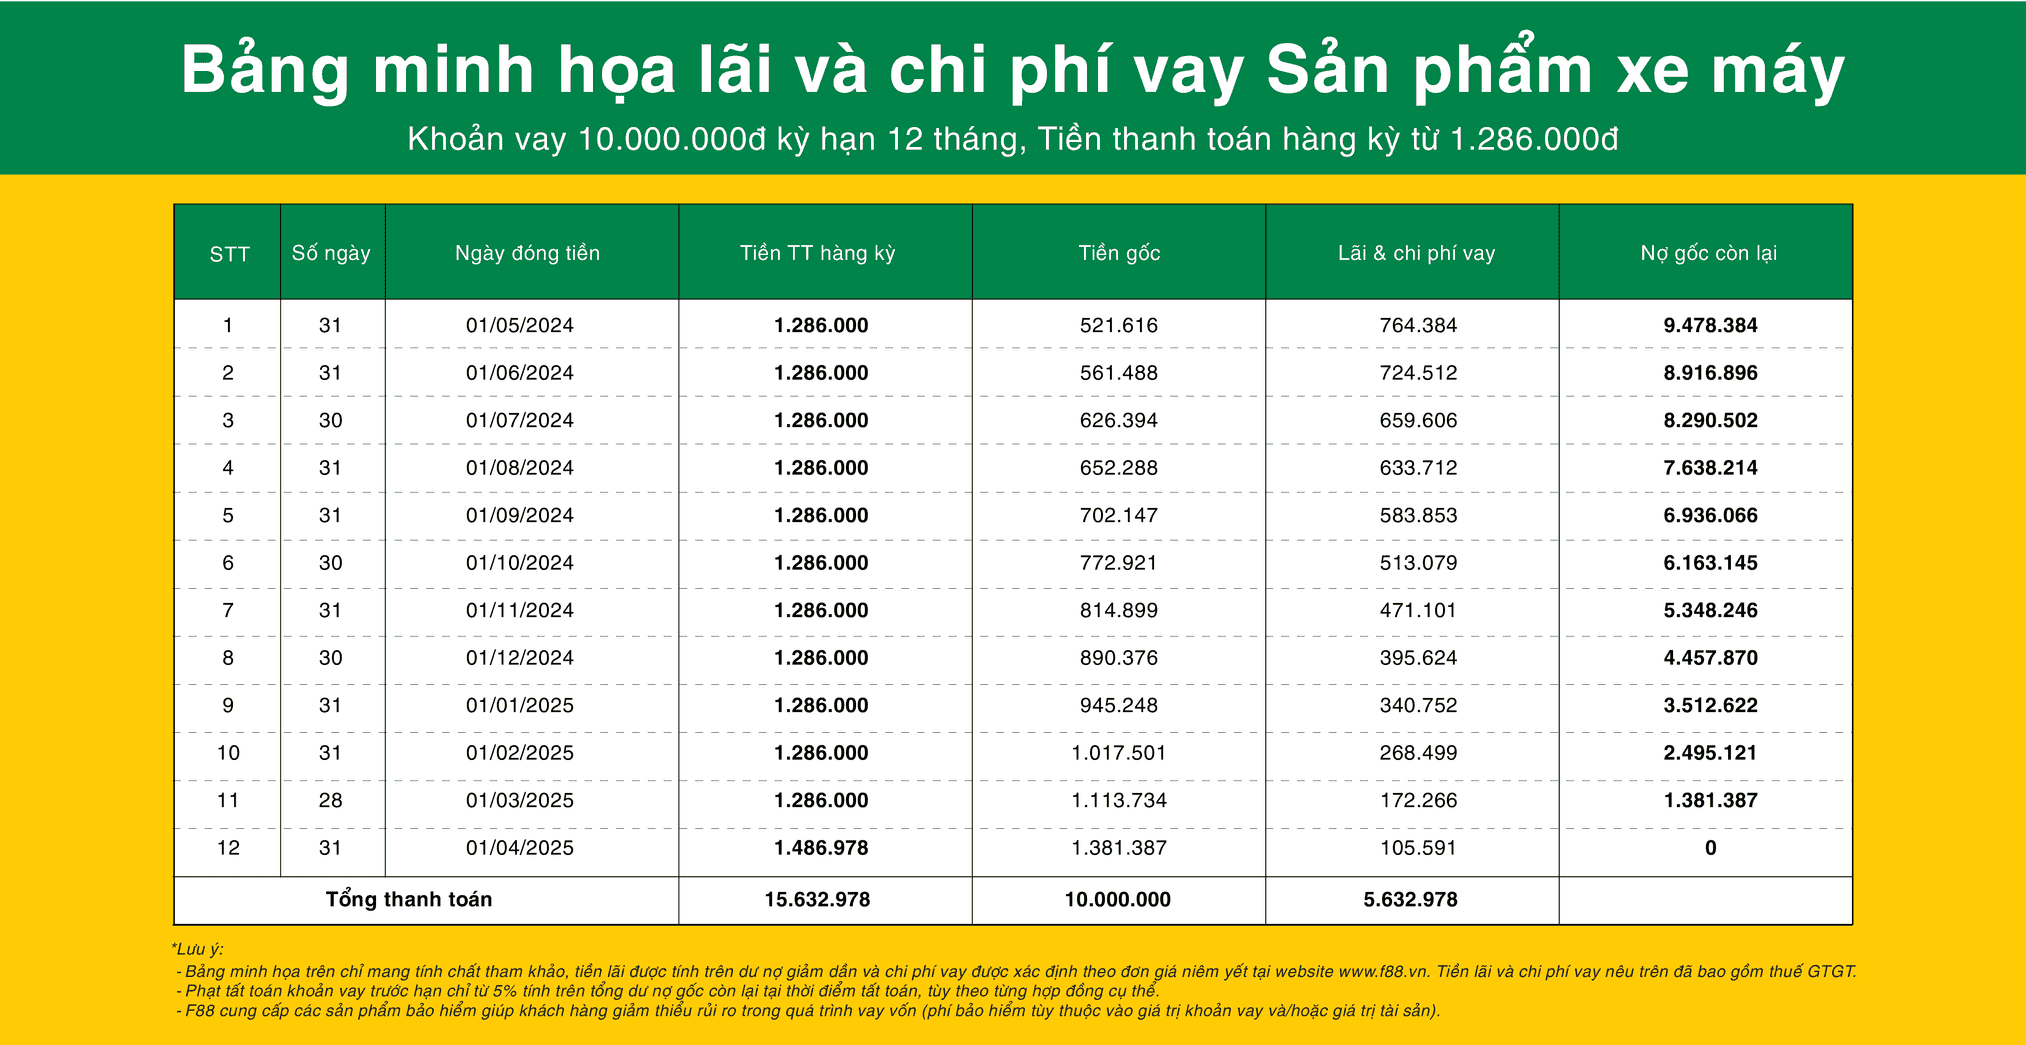
Cách tính lãi suất cầm đồ rất đơn giản: Tiền lãi hàng tháng = (Lãi suất x Số tiền cầm) / 100. Ví dụ: anh Long cầm chiếc Honda Air Blade với lãi 1,5%/tháng tại một cửa hàng, mức này đã gồm lãi, phí quản lý và phí an toàn, cam kết không phát sinh thêm phí.
Thực tế lãi suất dao động: nhiều nơi từ 2,5%–3%/tháng, hoặc 2%–3%/tháng nếu chỉ cầm cà vẹt. Ví dụ khác: cầm 30 triệu với lãi 2% thì tiền lãi 1 tháng là (2 x 30.000.000)/100 = 600.000 đồng. Có chỗ lãi cao hơn — ví dụ cầm 4,5 triệu nhưng lãi 300.000 đồng/tháng.
Khi cầm xe, chú ý đến thời hạn, phí gửi xe và các điều khoản hợp đồng. Ví dụ: cầm Honda SH giá trị 50 triệu với lãi 3%/tháng trong 2 tháng kèm phí gửi 5.000 đồng/ngày thì tổng chi phí sẽ bao gồm cả lãi lẫn phí gửi. Nên so sánh nhiều nơi và đọc kỹ hợp đồng trước khi quyết định.

Tóm lại, lãi suất cầm đồ không chỉ là con số mà còn quyết định chi phí bạn phải chịu khi cần tiền gấp. Hiểu rõ quy định pháp luật, biết mức lãi tối đa và nắm cách tính theo ngày hoặc theo tháng sẽ giúp bạn chủ động hơn. Với tài sản như xe máy hay điện thoại, hãy so sánh nhiều cơ sở, đọc kỹ hợp đồng và ưu tiên nơi uy tín. Nếu có thể, cân nhắc vay ngân hàng hoặc mượn người thân để tránh chi phí cao. Thận trọng, tính toán cẩn thận và sáng suốt trong quyết định sẽ bảo vệ cả tiền bạc lẫn tài sản của bạn.




