Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Có lẽ bạn đang cảm thấy khá lo lắng và bế tắc khi phát hiện mình có nợ xấu trên CIC. Điều đó hoàn toàn dễ hiểu, bởi một vết “vẩn đục” trong lịch sử tín dụng có thể ảnh hưởng lớn đến các kế hoạch vay mua nhà, mua xe hay thậm chí là những khoản vay nhỏ sau này. Nhưng bạn biết không, đây không phải là dấu chấm hết. Nợ xấu hoàn toàn có thể được cải thiện và xóa bỏ nếu bạn hiểu rõ quy trình và có cách xử lý đúng đắn. Trong bài viết này, mình sẽ cùng bạn tìm hiểu một cách chi tiết và thực tế nhất về các cách để “làm sạch” lịch sử tín dụng của mình, từ những bước cơ bản cho đến các dịch vụ hỗ trợ cụ thể. Hãy cùng bắt đầu nhé!
Nợ xấu là một rào cản lớn khi bạn cần tiếp cận các khoản vay mới. Để xóa nợ xấu một cách hợp pháp và hiệu quả, trước hết bạn cần xác định chính xác nhóm nợ và số tiền còn thiếu. Sau đó, hãy thanh toán dứt điểm toàn bộ khoản nợ gốc, lãi và các phí phạt phát sinh.
Bước quan trọng tiếp theo là liên hệ với ngân hàng hoặc công ty tài chính để được cấp giấy xác nhận đã tất toán nợ. Bạn cần lưu giữ cẩn thận biên lai này. Thực tế, không có cách nào xóa thông tin ngay lập tức khỏi hệ thống CIC.
Thông tin nợ xấu sẽ được lưu trữ theo quy định. Thông thường, với các khoản nợ dưới 10 triệu đồng, lịch sử sẽ ngừng cung cấp sau khi tất toán. Đối với nợ nhóm 2, thời gian xóa có thể là 12 tháng. Quan trọng nhất, đừng tin vào những lời quảng cáo “xóa nợ không dấu vết”, vì mọi lịch sử tín dụng đều được lưu trữ minh bạch.
Việc sở hữu nợ xấu trên CIC khiến nhiều người lo lắng, nhưng cách xóa nợ xấu hiệu quả không phải là điều quá xa vời. Bạn hoàn toàn có thể lấy lại lịch sử tín dụng sạch nếu nắm rõ quy trình và kiên nhẫn thực hiện.
Bước đầu tiên và quan trọng nhất là bạn cần liên hệ ngay với ngân hàng hoặc tổ chức tín dụng để tất toán toàn bộ khoản nợ gốc và lãi còn tồn đọng. Đây là điều kiện tiên quyết để bắt đầu quá trình xóa nợ.
Sau khi thanh toán đầy đủ, thông tin nợ xấu vẫn sẽ được lưu giữ trên hệ thống CIC trong một khoảng thời gian nhất định. Theo quy định mới tại Thông tư 15/2023/TT-NHNN, thời gian lưu giữ tối đa là 05 năm kể từ ngày bạn tất toán khoản nợ.
Vì vậy, cách nhanh nhất chính là chủ động giải quyết dứt điểm khoản nợ càng sớm càng tốt, sau đó kiên trì chờ đợi hệ thống tự động cập nhật. Hãy nhớ rằng, không có cách nào “làm mờ” thông tin nếu bạn chưa thanh toán. Sự chủ động và trách nhiệm tài chính chính là chìa khóa giúp bạn lấy lại sự tự do tín dụng.

Trên thực tế, không có cách nào để xóa thông tin nợ xấu khỏi CIC ngay lập tức. Tất cả lịch sử tín dụng đều được lưu trữ theo đúng quy định pháp luật. Hiện nay, nhiều quảng cáo “dịch vụ xóa nợ xấu” xuất hiện với lời hứa hẹn có thể can thiệp, nhưng đây là thông tin sai lệch và tiềm ẩn rủi ro.
Cách duy nhất để cải thiện lịch sử tín dụng là thanh toán toàn bộ khoản nợ. Sau đó, bạn cần có văn bản xác nhận từ tổ chức tín dụng và chờ đợi. Thời gian xóa thông tin phụ thuộc vào nhóm nợ, có thể từ 12 tháng đến 5 năm kể từ ngày tất toán.
Vì vậy, thay vì tìm kiếm các dịch vụ không chính thống, hãy chủ động kiểm tra báo cáo CIC, xác định rõ dư nợ và lên kế hoạch trả nợ nghiêm túc. Đây là con đường an toàn và hợp pháp duy nhất để xây dựng lại hồ sơ tín dụng của bạn.
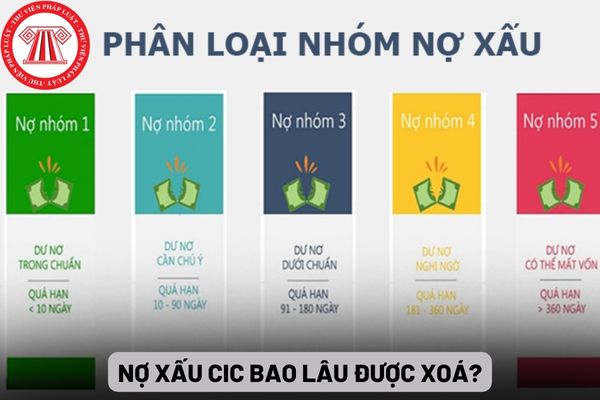
Theo quy định hiện hành, thời gian xóa nợ xấu trên CIC đã có sự thay đổi quan trọng. Từ ngày 1/1/2024, mọi khoản nợ xấu, bất kể số tiền, sẽ chỉ được xóa khỏi lịch sử tín dụng sau 5 năm kể từ ngày bạn tất toán hết nợ (bao gồm cả gốc, lãi và các chi phí liên quan).
Điều này áp dụng cho các nhóm nợ xấu từ nhóm 3 đến nhóm 5. Như vậy, lịch sử nợ xấu của khách hàng sẽ được CIC cung cấp và lưu trữ trong thời gian tối đa là 05 năm. Sau khoảng thời gian này, thông tin mới được xóa và không còn hiển thị trên báo cáo.
Riêng với thẻ tín dụng, quy định về thời gian xóa nợ cũng tương tự. Bạn cần lưu ý rằng không có cơ chế xóa nợ trước thời hạn, nên việc thanh toán dứt điểm khoản nợ càng sớm thì “đồng hồ” 5 năm sẽ bắt đầu càng nhanh.
Do đó, để duy trì một hồ sơ tín dụng lành mạnh, điều quan trọng nhất là bạn cần chủ động giải quyết triệt để các khoản nợ tồn đọng và kiên nhẫn chờ đợi đúng thời gian quy định.
Nếu bạn đang lo lắng về khoản nợ xấu dưới 10 triệu đồng của mình, hãy yên tâm vì có lộ trình rõ ràng để xóa thông tin này. Theo quy định tại Thông tư 11/2021/TT-NHNN, thông tin nợ xấu sẽ được lưu giữ trên hệ thống CIC tối đa 5 năm, tính từ thời điểm bạn tất toán hoàn toàn khoản nợ (bao gồm cả gốc, lãi và các chi phí liên quan).
Đối với các khoản vay nhỏ dưới 10 triệu, chúng thường được xếp vào nhóm 3 (nợ dưới tiêu chuẩn). Điều quan trọng nhất là bạn cần thanh toán đầy đủ số tiền còn thiếu. Sau khi đã trả hết, đồng hồ tính thời gian 5 năm mới chính thức bắt đầu.
Trong suốt thời gian đó, lịch sử tín dụng này vẫn sẽ được các ngân hàng và tổ chức tín dụng nhìn thấy khi thẩm định hồ sơ vay mới của bạn. Chỉ sau khi đủ 5 năm, thông tin về khoản nợ xấu này mới được tự động xóa khỏi hệ thống CIC. Lúc này, hồ sơ tín dụng của bạn sẽ trở nên “sạch” và bạn có cơ hội tiếp cận các dịch vụ vay vốn một cách thuận lợi hơn.
Nếu bạn đang lo lắng về việc bị xếp vào nợ xấu nhóm 5, điều quan trọng cần biết là vẫn có cách để khắc phục. Con đường duy nhất và hợp pháp để “xóa” nợ xấu này chính là thanh toán toàn bộ cả gốc lẫn lãi của khoản nợ quá hạn cho tổ chức tín dụng càng sớm càng tốt.
Sau khi đã trả hết nợ, bạn nên chủ động liên hệ với ngân hàng hoặc công ty tài chính để được xác nhận thanh toán và yêu cầu họ cập nhật tình trạng này lên hệ thống CIC. Thông tin trên CIC sẽ được cập nhật định kỳ, nhưng bạn cần kiên nhẫn vì lịch sử nợ xấu nhóm 5 có thể mất đến 5 năm kể từ ngày thanh toán mới được xóa hoàn toàn.
Trong thời gian chờ đợi, hồ sơ tín dụng của bạn sẽ bị ảnh hưởng nghiêm trọng, rất khó để vay vốn từ các kênh chính thống. Một số ứng dụng cho vay có thể chấp nhận hồ sơ nợ xấu, nhưng bạn cần hết sức thận trọng để tránh rơi vào cảnh lãi suất cao hay các rủi ro không đáng có.
Việc xóa nợ xấu FE Credit là quá trình cần sự kiên nhẫn và hiểu biết đúng đắn. Trước hết, bạn cần xác định chính xác số tiền nợ và nhóm nợ của mình bằng cách liên hệ trực tiếp với FE Credit qua điện thoại hoặc đến chi nhánh. Đây cũng là cơ hội để bạn thương lượng, đề xuất kế hoạch trả nợ phù hợp với khả năng tài chính hiện tại.
Bước quan trọng nhất là bạn phải thanh toán toàn bộ khoản nợ, bao gồm cả gốc, lãi và các chi phí phát sinh. Ngay sau khi hoàn tất, hãy yêu cầu FE Credit cung cấp giấy xác nhận đã tất toán nợ. Lưu ý rằng việc trả hết nợ không đồng nghĩa với việc thông tin nợ xấu biến mất ngay lập tức.
Theo quy định, dữ liệu nợ xấu sẽ được lưu trên hệ thống CIC tối đa 5 năm kể từ ngày bạn thanh toán xong. Trong thời gian này, lịch sử tín dụng của bạn sẽ dần được cải thiện. Bạn có thể chủ động kiểm tra lịch sử tín dụng cá nhân trên website CIC để theo dõi. Kiên trì duy trì thói quen tài chính lành mạnh là chìa khóa để xây dựng lại uy tín của bạn.

Như vậy, qua những chia sẻ trên, hy vọng bạn đã có cái nhìn rõ ràng hơn về con đường để lấy lại “lịch sử tài chính trong sạch”. Dù nợ xấu đến từ ngân hàng, công ty tài chính hay các ứng dụng vay, điều quan trọng nhất vẫn là sự chủ động và kiên trì của chính bạn. Hãy bắt đầu từ việc hiểu rõ quy định, lên kế hoạch trả nợ nghiêm túc và giữ vững kỷ luật tài chính. Hành trình xóa nợ xấu có thể cần thời gian và nỗ lực, nhưng khi vượt qua, bạn sẽ mở ra cho mình cánh cửa mới để tiếp cận các cơ hội vay vốn thuận lợi trong tương lai. Hãy kiên nhẫn và bước từng bước vững chắc bạn nhé!




