Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Việc cho vay tiền giữa cá nhân với nhau vốn là chuyện phổ biến trong đời sống, đặc biệt khi nhu cầu tài chính phát sinh đột xuất. Nhiều người thường thắc mắc rằng khoản tiền lãi nhận được từ việc cho vay có phải chịu thuế thu nhập cá nhân hay không.
Đây là câu hỏi đáng quan tâm bởi hiện nay, không ít người tận dụng nguồn tiền nhàn rỗi để cho vay sinh lời mà chưa rõ nghĩa vụ kê khai, nộp thuế đi kèm. Quy định pháp luật đã có những hướng dẫn cụ thể về vấn đề này, nhằm đảm bảo minh bạch và công bằng trong việc thu thuế từ các khoản thu nhập phát sinh.
Lãi từ việc cho vay cá nhân được coi là thu nhập chịu thuế thu nhập cá nhân theo quy định của pháp luật Việt Nam. Khi nhận tiền lãi từ khoản vay, cá nhân phải kê khai và nộp thuế TNCN với mức thuế suất thông thường là 5% trên phần tiền lãi thực nhận. Đây là nghĩa vụ pháp lý mà người hưởng lợi cần thực hiện để đảm bảo tuân thủ quy định về thuế.
Việc có phải nộp thuế hay không không phụ thuộc vào việc hợp đồng vay có quy định ai chịu trách nhiệm nộp thuế. Dù hai bên thỏa thuận bên đi vay sẽ lo nộp thuế, người nhận lãi vẫn là đối tượng có nghĩa vụ trực tiếp với cơ quan thuế. Cơ quan chi trả có thể bị yêu cầu khấu trừ thuế nếu thuộc trường hợp bắt buộc.
Trong trường hợp doanh nghiệp vay tiền từ cá nhân với lãi suất 0% hoặc không có lãi, cơ quan thuế có thể xem đây là giao dịch không phù hợp thực tế và ấn định khoản thu nhập chịu thuế. Điều này nhằm ngăn chặn việc lợi dụng hình thức vay để chuyển dịch thu nhập, trốn tránh nghĩa vụ thuế một cách gián tiếp.
Cá nhân cho vay nên đăng ký mã số thuế để thuận tiện cho việc kê khai và nộp thuế đúng quy định. Việc có mã số thuế giúp minh bạch dòng tiền và tránh rủi ro khi bị thanh tra, kiểm tra. Người cho vay cần lưu giữ hợp đồng, biên lai và các chứng từ liên quan để làm căn cứ khi thực hiện nghĩa vụ thuế với cơ quan nhà nước.

Thu nhập từ lãi cho vay cá nhân là một dạng thu nhập chịu thuế theo quy định của pháp luật thuế thu nhập cá nhân tại Việt Nam. Khi cá nhân cho vay và nhận tiền lãi, khoản thu nhập này sẽ phải chịu thuế với thuế suất áp dụng theo biểu thuế toàn phần. Việc xác định nghĩa vụ thuế phải dựa trên tổng thu nhập thực nhận trong năm.
Tiền lãi nhận được hàng tháng hoặc định kỳ sẽ được tính vào thu nhập chịu thuế. mặc dù không có ngưỡng miễn thuế như một số khoản thu nhập khác, tuy nhiên mức thuế suất cố định là 5% áp dụng cho toàn bộ khoản lãi. điều này áp dụng với cả trường hợp vay ngắn hạn và dài hạn nếu có phát sinh lãi.
Thời điểm xác định thu nhập chịu thuế là khi cá nhân nhận được tiền lãi từ người đi vay. Dù khoản lãi được thanh toán một lần hay chia theo kỳ thì vẫn phải hạch toán đầy đủ vào năm tài chính tương ứng. Việc khai thuế cần thực hiện đúng hạn để tránh rủi ro về phạt chậm nộp hoặc truy thu thuế.
Việc quản lý nguồn thu nhập từ lãi cho vay cần được minh bạch và có chứng từ rõ ràng. Cá nhân có trách nhiệm tự khai báo và nộp thuế đầy đủ khi có phát sinh thu nhập. Việc tuân thủ quy định giúp người nộp thuế tránh được các rủi ro pháp lý và đảm bảo nghĩa vụ với cơ quan thuế.

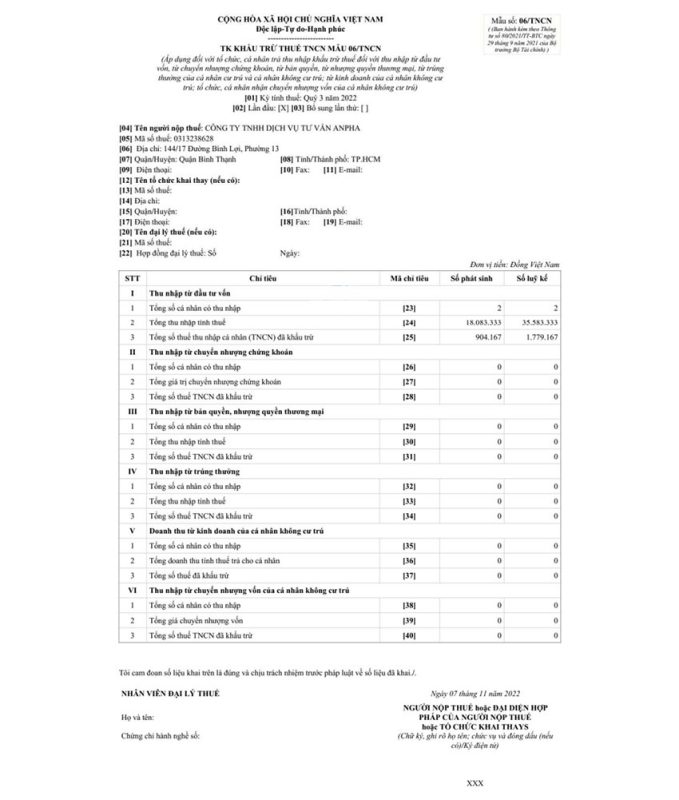
Khi cá nhân cho doanh nghiệp hoặc cá nhân khác vay tiền và có nhận lãi, khoản lãi này được coi là thu nhập chịu thuế thu nhập cá nhân. Người nhận lãi phải thực hiện kê khai thuế theo đúng quy định hiện hành. Trường hợp tổ chức chi trả thu nhập thực hiện khấu trừ thuế trước khi trả tiền lãi thì sẽ sử dụng tờ khai mẫu 06/TNCN theo hướng dẫn tại Thông tư 80/2021/TT-BTC.
Tờ khai 06/TNCN áp dụng cho các trường hợp khấu trừ thuế TNCN từ tiền lãi cho vay, cổ tức, tiền bản quyền và các khoản thu nhập từ đầu tư vốn khác. Doanh nghiệp khi chi trả tiền lãi cho cá nhân phải thực hiện khấu trừ thuế 5% trên khoản lãi trả nếu cá nhân không có mã số thuế. Việc kê khai và nộp thuế phải thực hiện đúng hạn để tránh rủi ro về thuế.
Trường hợp trong hợp đồng vay vốn ghi rõ bên vay chịu trách nhiệm nộp thuế TNCN thay cho bên cho vay, doanh nghiệp vẫn phải đảm bảo thực hiện đầy đủ nghĩa vụ kê khai và nộp thuế. Khoản tiền thuế này có thể được coi là chi phí hợp lý nếu đáp ứng đủ điều kiện theo quy định về thuế TNDN, giúp doanh nghiệp tối ưu chi phí.
Ví dụ, cá nhân cho vay 1 tỷ đồng với lãi suất 12%/năm, sau một năm nhận lãi 120 triệu đồng. Số thuế TNCN phải nộp là 6 triệu đồng (5% trên 120 triệu). Doanh nghiệp chi trả lãi có trách nhiệm khấu trừ và kê khai nộp thuế theo mẫu 06/TNCN, đồng thời cấp chứng từ khấu trừ thuế cho cá nhân để sử dụng khi quyết toán.

Tổ chức hoặc doanh nghiệp khi trả lãi cho cá nhân cho vay có trách nhiệm khấu trừ thuế thu nhập cá nhân và thực hiện kê khai theo mẫu 06/TNCN quy định tại Thông tư 80/2021/TT-BTC. Việc kê khai này phải được thực hiện theo từng lần phát sinh nghĩa vụ thuế. Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ khấu trừ thuế.
Việc kê khai thuế thu nhập cá nhân từ tiền lãi cho vay không đồng nghĩa với việc phải nộp thêm thuế nếu đã được khấu trừ đầy đủ. Phụ lục 06-01 chỉ mang tính chất tổng hợp danh sách cá nhân và số liệu phát sinh trong năm. Đây là căn cứ để cơ quan thuế đối chiếu, không phải là biểu mẫu để tính lại số thuế phải nộp thêm.
Cá nhân nhận lãi từ khoản cho vay cần lưu ý thời điểm tổ chức chi trả thực hiện khấu trừ thuế để nắm rõ nghĩa vụ thuế của mình. Nếu có thay đổi về thông tin hoặc phát hiện sai sót trong kê khai, cần phối hợp với đơn vị chi trả để điều chỉnh kịp thời. Đảm bảo tuân thủ đúng quy định giúp tránh rủi ro phát sinh khi quyết toán thuế.
Việc tuân thủ thời hạn kê khai giúp hoạt động tài chính minh bạch và đảm bảo quyền lợi cho cả doanh nghiệp lẫn cá nhân. Các tổ chức cần chủ động lập tờ khai và nộp đúng hạn để không bị xử phạt vi phạm hành chính về thuế. Đồng thời, cá nhân cũng dễ dàng tra cứu, tổng hợp thu nhập từ lãi vay khi cần làm thủ tục quyết toán.

Việc hạch toán thuế thu nhập cá nhân từ tiền lãi cho vay cần tuân thủ đúng quy định tại Thông tư 111/2013/TT-BTC. Khi một cá nhân cho vay vốn và thu lãi, khoản lãi này thuộc thu nhập chịu thuế TNCN với tỷ lệ 5%. Tổ chức chi trả lãi có trách nhiệm khấu trừ thuế trước khi thanh toán cho cá nhân.
Tổ chức khi trả lãi cho cá nhân phải thực hiện khấu trừ thuế TNCN ngay tại thời điểm chi trả. Hóa đơn hoặc chứng từ thanh toán phải ghi rõ số tiền đã trừ thuế, đảm bảo minh bạch và đúng quy định. Việc lưu giữ hồ sơ chứng từ phải được thực hiện đầy đủ để phục vụ cho công tác kiểm tra, quyết toán sau này.
Cần phân biệt rõ giữa chi phí lãi vay được trừ khi tính thuế TNDN và nghĩa vụ khấu trừ thuế TNCN. Dù khoản lãi vay có được trừ tối đa 20% tổng lợi nhuận trước thuế theo quy định, thì nghĩa vụ khấu trừ 5% thuế TNCN trên khoản tiền lãi trả cho cá nhân vẫn phải thực hiện đầy đủ và kịp thời.
Việc hạch toán cần được ghi nhận chính xác vào tài khoản chi phí tài chính, đồng thời phản ánh đầy đủ nghĩa vụ thuế phát sinh. Sai sót trong việc khấu trừ hoặc kê khai thuế có thể dẫn đến phạt hành chính, truy thu thuế và ảnh hưởng đến uy tín doanh nghiệp. Do đó, việc cập nhật chính sách và thực hiện đúng quy định là yêu cầu bắt buộc.
Vay tiền từ ngân hàng không bị tính thuế thu nhập vì đây chỉ là khoản tiền tạm ứng mà người vay có nghĩa vụ hoàn trả đầy đủ cả gốc lẫn lãi theo thỏa thuận. Khoản tiền giải ngân không được xem là thu nhập chịu thuế do bản chất là nợ phải trả, không làm tăng tài sản ròng của cá nhân.
Theo quy định pháp luật hiện hành, tiền vay ngân hàng không thuộc diện phải kê khai hay đóng thuế thu nhập cá nhân. Cơ sở pháp lý dựa trên Thông tư 78/2014/TT-BTC, khẳng định thu nhập tính thuế phải là các khoản lợi ích kinh tế làm tăng tài sản hợp pháp. Tiền vay không nằm trong nhóm này vì mang tính chất hoàn trả.
Các giao dịch chuyển tiền giữa cá nhân, đặc biệt là giữa người thân như bố mẹ, con cái, cũng thường được miễn thuế nếu chứng minh được mục đích vay mượn. Tuy nhiên, cần lưu ý phân biệt rõ giữa tiền cho vay, tặng cho hay thanh toán giao dịch thương mại để tránh nhầm lẫn về nghĩa vụ thuế.
Miễn thuế không có nghĩa là được phép gian lận trong kê khai tài chính. Nếu có dấu hiệu lợi dụng hình thức vay để trốn tránh nghĩa vụ thuế, cơ quan chức năng có quyền điều tra, yêu cầu chứng minh mục đích. Do đó, nên lưu lại hợp đồng vay mượn, phiếu chuyển tiền để minh bạch khi cần.
Tiền lãi từ hoạt động cho vay được xác định là một khoản thu nhập chịu thuế thu nhập doanh nghiệp. Theo quy định hiện hành, khoản thu nhập này thuộc nhóm thu nhập khác trong tổng thu nhập chịu thuế TNDN, ngoại trừ thu nhập từ hoạt động tín dụng của tổ chức tín dụng. Điều này có nghĩa rằng mọi cá nhân và doanh nghiệp cho vay vốn đều phải kê khai khoản lãi phát sinh khi tính thuế.
Việc tính thuế thu nhập doanh nghiệp đối với lãi cho vay phải tuân thủ các điều kiện theo quy định pháp luật. Các chi phí lãi vay mà doanh nghiệp bỏ ra nếu phát sinh từ hoạt động vay vốn ngân hàng sẽ được xem xét trừ khi tính thu nhập chịu thuế, miễn là đáp ứng đầy đủ điều kiện tại khoản 1 Điều 4 về chi phí được trừ. Điều này nhằm đảm bảo tính minh bạch và công bằng trong kê khai thuế.
Tỷ lệ thuế suất áp dụng đối với thu nhập từ tiền lãi cho vay thường được tính theo biểu thuế toàn phần. Cụ thể, khoản thu nhập này chịu thuế thu nhập cá nhân với mức thuế suất phổ biến là 5%. Đây là mức thuế phổ biến đối với các khoản thu nhập từ lãi, góp phần điều tiết thu nhập phát sinh từ hoạt động cho vay ngoài tổ chức tín dụng.
Thời điểm xác định thu nhập để kê khai thuế là khi khoản lãi thực tế được thu hoặc ghi nhận theo hóa đơn, chứng từ hợp lệ. Việc tuân thủ thời điểm xác định thu nhập là yêu cầu bắt buộc nhằm đảm bảo nghĩa vụ thuế được thực hiện đúng luật. Mọi khoản lãi phát sinh đều phải được khai báo đầy đủ, tránh rủi ro về sau khi cơ quan thuế kiểm tra, đối chiếu thông tin.
Việc cá nhân cho vay và thu lợi từ khoản tiền lãi phát sinh có thể phải chịu thuế thu nhập cá nhân là quy định nhằm đảm bảo công bằng và minh bạch trong hoạt động tài chính. Những khoản thu nhập từ lãi vay,无论是 thỏa thuận bằng văn bản hay giao dịch miệng, đều có thể được cơ quan thuế xem xét nếu giá trị đạt ngưỡng chịu thuế.
Do đó, người cho vay cần ý thức rõ nghĩa vụ kê khai và nộp thuế đúng quy định để tránh rủi ro pháp lý. Việc tuân thủ không chỉ giúp cá nhân an tâm trong giao dịch mà còn góp phần xây dựng môi trường tài chính lành mạnh. Hãy chủ động tìm hiểu và thực hiện nghĩa vụ thuế một cách minh bạch để bảo vệ quyền lợi lâu dài cho chính mình.




