Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Hiện nay, việc đánh giá hiệu quả cho vay đóng vai trò then chốt trong hoạt động tài chính của các tổ chức tín dụng. Để đảm bảo nguồn vốn được sử dụng đúng hướng và mang lại lợi ích thiết thực, cần có những chỉ tiêu cụ thể, minh bạch và dễ theo dõi.
Các yếu tố như tỷ lệ nợ xấu, khả năng thu hồi vốn, hiệu suất sinh lời hay mức độ rủi ro đều là những thước đo quan trọng giúp định hình chất lượng các khoản vay. Hiểu rõ và vận dụng linh hoạt các chỉ tiêu này không chỉ nâng cao hiệu quả quản lý mà còn góp phần ổn định hệ thống tài chính.
Hiệu quả cho vay khách hàng doanh nghiệp được đánh giá qua nhiều chỉ tiêu tài chính quan trọng. Trong đó, hệ số thu nợ là một yếu tố then chốt, phản ánh năng lực thu hồi nợ của ngân hàng trong một giai đoạn nhất định. Chỉ số này cho thấy khả năng quản lý rủi ro và hiệu quả hoạt động tín dụng.
Vòng quay vốn tín dụng cũng là chỉ tiêu cần thiết để đo lường hiệu suất sử dụng nguồn vốn vay. Tỷ lệ này cho biết tần suất luân chuyển của số tiền cho vay trong kỳ, từ đó đánh giá mức độ tích cực trong hoạt động cấp tín dụng. Vòng quay cao cho thấy ngân hàng đang khai thác hiệu quả nguồn lực tài chính.
Dư nợ là một trong những thông số phản ánh quy mô và khối lượng tín dụng đang được sử dụng. Dư nợ tăng đều đặn thể hiện sự mở rộng hoạt động cho vay, nhưng cũng tiềm ẩn rủi ro nếu không đi kèm với kiểm soát chặt chẽ. Do đó, cần theo dõi sát sao để đảm bảo an toàn dòng tiền.
Doanh số cho vay phản ánh tổng lượng vốn đã được giải ngân trong một khoảng thời gian. Đây là cơ sở để đánh giá tốc độ tăng trưởng tín dụng và mức độ quan tâm của ngân hàng đối với phân khúc doanh nghiệp. Kết hợp các chỉ tiêu giúp có cái nhìn toàn diện về chất lượng hoạt động cho vay.

Chất lượng cho vay tiêu dùng được đánh giá thông qua nhiều chỉ tiêu định lượng và định tính khác nhau. Một trong những yếu tố quan trọng là hệ số thu nợ, phản ánh hiệu quả thu hồi nợ trong một khoảng thời gian nhất định. Chỉ số này cho thấy năng lực quản lý nợ của ngân hàng và mức độ tuân thủ của khách hàng trong việc trả nợ đúng hạn.
Dư nợ cũng là chỉ tiêu then chốt, giúp định rõ cơ cấu nguồn vốn cho vay theo thời hạn. Dư nợ phân theo kỳ hạn ngắn, trung và dài hạn giúp ngân hàng điều chỉnh chiến lược quản lý rủi ro phù hợp. Tình hình dư nợ lành mạnh cho thấy hoạt động cho vay đang diễn ra ổn định và có kiểm soát.
Cơ sở pháp lý và quy trình thẩm định cũng ảnh hưởng lớn đến chất lượng cho vay. Việc tuân thủ đúng quy định pháp luật về cho vay tiêu dùng giúp giảm thiểu rủi ro pháp lý và phát sinh tranh chấp. Quy trình thẩm định chặt chẽ đảm bảo chỉ khách hàng đủ điều kiện mới được phê duyệt, từ đó hạn chế nợ xấu phát sinh.
Ngoài ra, công tác giám sát và đánh giá sau cho vay cần được thực hiện thường xuyên. Theo dõi tình hình sử dụng vốn, khả năng tài chính của khách hàng giúp phát hiện sớm dấu hiệu rủi ro. Biện pháp xử lý kịp thời sẽ nâng cao hiệu quả hoạt động và duy trì chất lượng danh mục cho vay ở mức tốt.
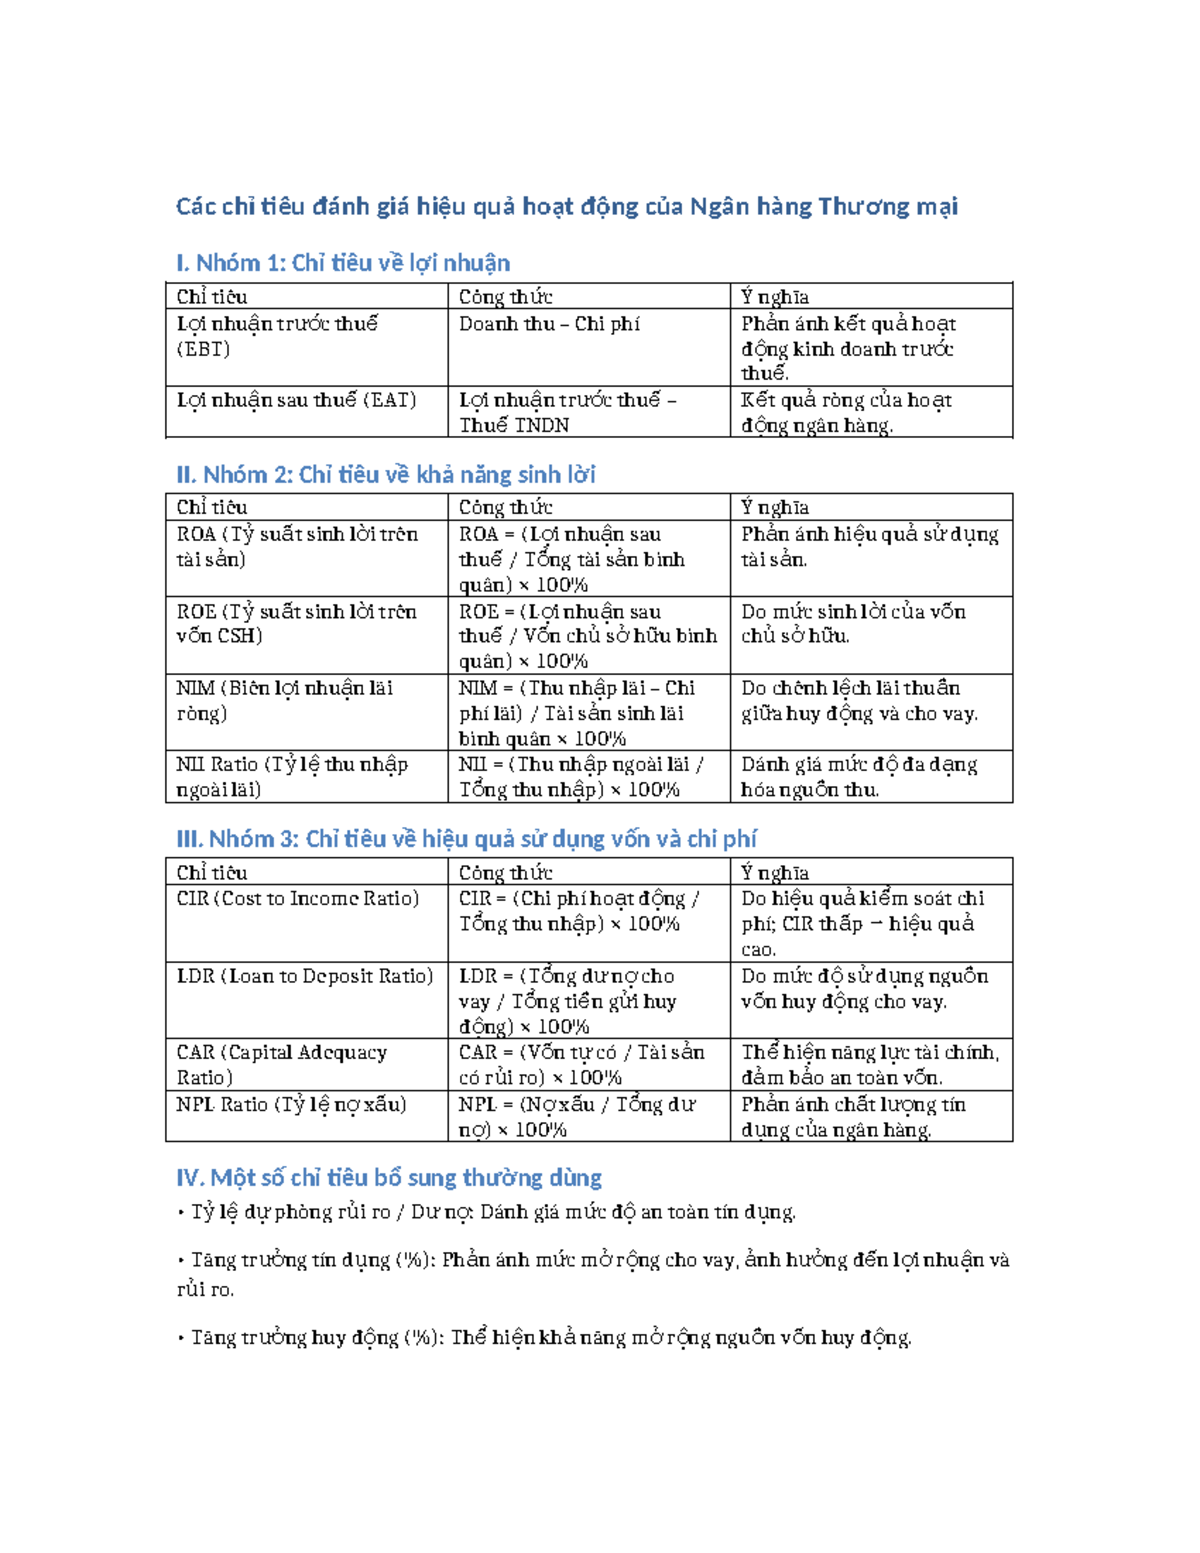
Các chỉ tiêu đánh giá phát triển hoạt động cho vay tiêu dùng của ngân hàng thương mại đóng vai trò quan trọng trong việc xác định hiệu quả và rủi ro của các khoản vay. Những yếu tố như tỷ lệ nợ xấu, tỷ lệ thu nợ đúng hạn, năng lực sinh lời từ hoạt động cho vay giúp phản ánh đúng tình hình thực tế.
Việc khách hàng có vốn tự có tham gia vào phương án vay vốn cho thấy mức độ cam kết và trách nhiệm. Điều này làm tăng khả năng hoàn trả nợ đúng hạn bởi khách hàng đã bỏ vốn vào dự án. Ngân hàng dễ kiểm soát rủi ro hơn khi khách hàng có sự đầu tư tài chính ban đầu.
Nguồn thu nhập ổn định của khách hàng là yếu tố then chốt để đảm bảo khả năng trả nợ. Ngân hàng cần đánh giá kỹ lưỡng thu nhập hàng tháng, tình hình việc làm và hồ sơ tín dụng. Điều kiện này giúp giảm thiểu rủi ro vỡ nợ và duy trì tính bền vững cho hoạt động cho vay.
Các ngân hàng thương mại cần liên tục cập nhật và phân tích các chỉ tiêu tài chính liên quan đến chất lượng tín dụng. Việc theo dõi sát sao giúp điều chỉnh chính sách cho vay phù hợp với thị trường và năng lực quản trị rủi ro nội bộ. Phát triển hoạt động cho vay tiêu dùng cần đi đôi với kiểm soát hiệu quả.

Doanh số cho vang là tổng số tiền mà ngân hàng hoặc tổ chức tín dụng thực tế giải ngân cho khách hàng trong một thời gian nhất định. Khoản tiền này được cấp phát dựa trên hợp đồng tín dụng đã ký kết, nhằm phục vụ nhu cầu vốn cho sản xuất kinh doanh hoặc tiêu dùng.
Chỉ tiêu này phản ánh quy mô hoạt động cấp tín dụng của ngân hàng trong kỳ báo cáo. Một doanh số cho vay lớn cho thấy ngân hàng đang tích cực triển khai cho vay, mở rộng quan hệ với khách hàng và tham gia mạnh vào nền kinh tế.
Doanh số cho vay thường được so sánh cùng doanh số thu nợ để đánh giá hiệu quả quản lý tín dụng. Tỷ lệ giữa thu nợ và cho vay thể hiện khả năng thu hồi vốn, qua đó phản ánh chất lượng tín dụng và chính sách thu hồi nợ của tổ chức tín dụng.
Việc theo dõi doanh số cho vay giúp ngân hàng điều chỉnh chiến lược cấp tín dụng phù hợp với tình hình thực tế. Đồng thời, đây cũng là căn cứ quan trọng để nhà quản lý đánh giá mức độ an toàn, hiệu quả trong hoạt động cho vay.
Doanh số cho vay là tổng lượng tiền mà ngân hàng thực tế giải ngân cho khách hàng trong một khoảng thời gian nhất định như ngày, tháng, quý hoặc năm. Chỉ tiêu này phản ánh hoạt động cấp tín dụng thực tế của ngân hàng, không bao gồm các khoản cam kết cho vay chưa thực hiện.
Việc xác định doanh số cho vay giúp ngân hàng theo dõi sát sao dòng tiền ra, từ đó đánh giá hiệu quả hoạt động tín dụng. Con số này là cơ sở để tính toán nhiều chỉ tiêu tài chính quan trọng như dư nợ, khả năng thu hồi vốn và rủi ro tín dụng trong kỳ báo cáo.
Doanh số cho vay có mối liên hệ mật thiết với doanh số thu nợ. Khi kết hợp hai chỉ số này với dư nợ đầu kỳ, ngân hàng có thể tính được dư nợ cuối kỳ theo công thức: dư nợ đầu kỳ cộng doanh số cho vay trừ đi doanh số thu nợ.
Việc quản lý doanh số cho vay hiệu quả giúp ngân hàng duy trì tính thanh khoản và kiểm soát rủi ro. Đồng thời, đây cũng là căn cứ để đánh giá năng lực sinh lời và chất lượng tín dụng thông qua các chỉ số như hệ số thu nợ hay tỷ lệ nợ xấu.
Doanh số thu nợ là tổng số tiền mà ngân hàng hoặc tổ chức tín dụng thực nhận được từ khách hàng trong một khoảng thời gian nhất định. Khoản tiền này bao gồm cả gốc và lãi được thanh toán đúng theo hợp đồng tín dụng đã ký kết giữa hai bên.
Chỉ tiêu doanh số thu nợ phản ánh khả năng thu hồi vốn của ngân hàng sau khi cho vay. Một doanh số thu nợ cao cho thấy hoạt động quản lý nợ hiệu quả và khách hàng có năng lực tài chính tốt trong việc trả nợ đúng hạn.
Tỷ lệ thu nợ thường được so sánh với doanh số cho vay để đánh giá hiệu quả hoạt động tín dụng. Hệ số thu nợ bằng doanh số thu nợ chia cho doanh số cho vay, giúp nhà quản lý nhận diện rủi ro và điều chỉnh chính sách tín dụng phù hợp.
Dư nợ cho vay và doanh số thu nợ có mối quan hệ chặt chẽ với nhau. Trong khi dư nợ thể hiện số tiền còn đang được sử dụng bởi khách hàng thì doanh số thu nợ cho thấy mức độ luân chuyển và thu hồi vốn của ngân hàng trong kỳ.
Hiệu quả kinh doanh của ngân hàng thường được đánh giá thông qua các chỉ tiêu tài chính phản ánh khả năng sinh lời và quản lý vốn. Doanh thu thuần từ hoạt động cho vay, dịch vụ và đầu tư cho thấy quy mô thu nhập cốt lõi, trong đó mức tăng trưởng doanh thu qua các kỳ phản ánh đà mở rộng kinh doanh ổn định dù trong bối cảnh thách thức như dịch bệnh.
Lợi nhuận sau thuế và các tỷ suất lợi nhuận như ROA, ROE là những chỉ báo then chốt cho thấy hiệu suất sử dụng vốn. Khi các chỉ số này duy trì ở mức dương và tăng trưởng, điều đó chứng tỏ ngân hàng đang vận hành hiệu quả, có năng lực kiểm soát chi phí và tối ưu hóa nguồn lực tài chính một cách hợp lý trong dài hạn.
Dòng tiền hoạt động ổn định cũng là yếu tố quan trọng đánh giá sức khỏe tài chính. Dòng tiền cho thấy ngân hàng có khả năng tự thanh toán, duy trì hoạt động và đầu tư phát triển mà không phụ thuộc nhiều vào huy động mới, từ đó phản ánh tính bền vững trong chiến lược kinh doanh và quản trị rủi ro.
Ngoài ra, hệ số thu nợ và chất lượng tài sản cũng được xem trọng khi đánh giá hiệu quả hoạt động. Một ngân hàng quản lý tốt nợ xấu và tỷ lệ cho vay thu hồi cao thường có nền tảng vững chắc, giúp duy trì tăng trưởng lợi nhuận và đảm bảo an toàn cho nguồn vốn huy động từ khách hàng.
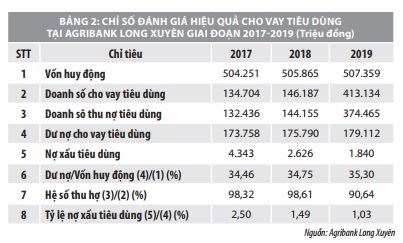
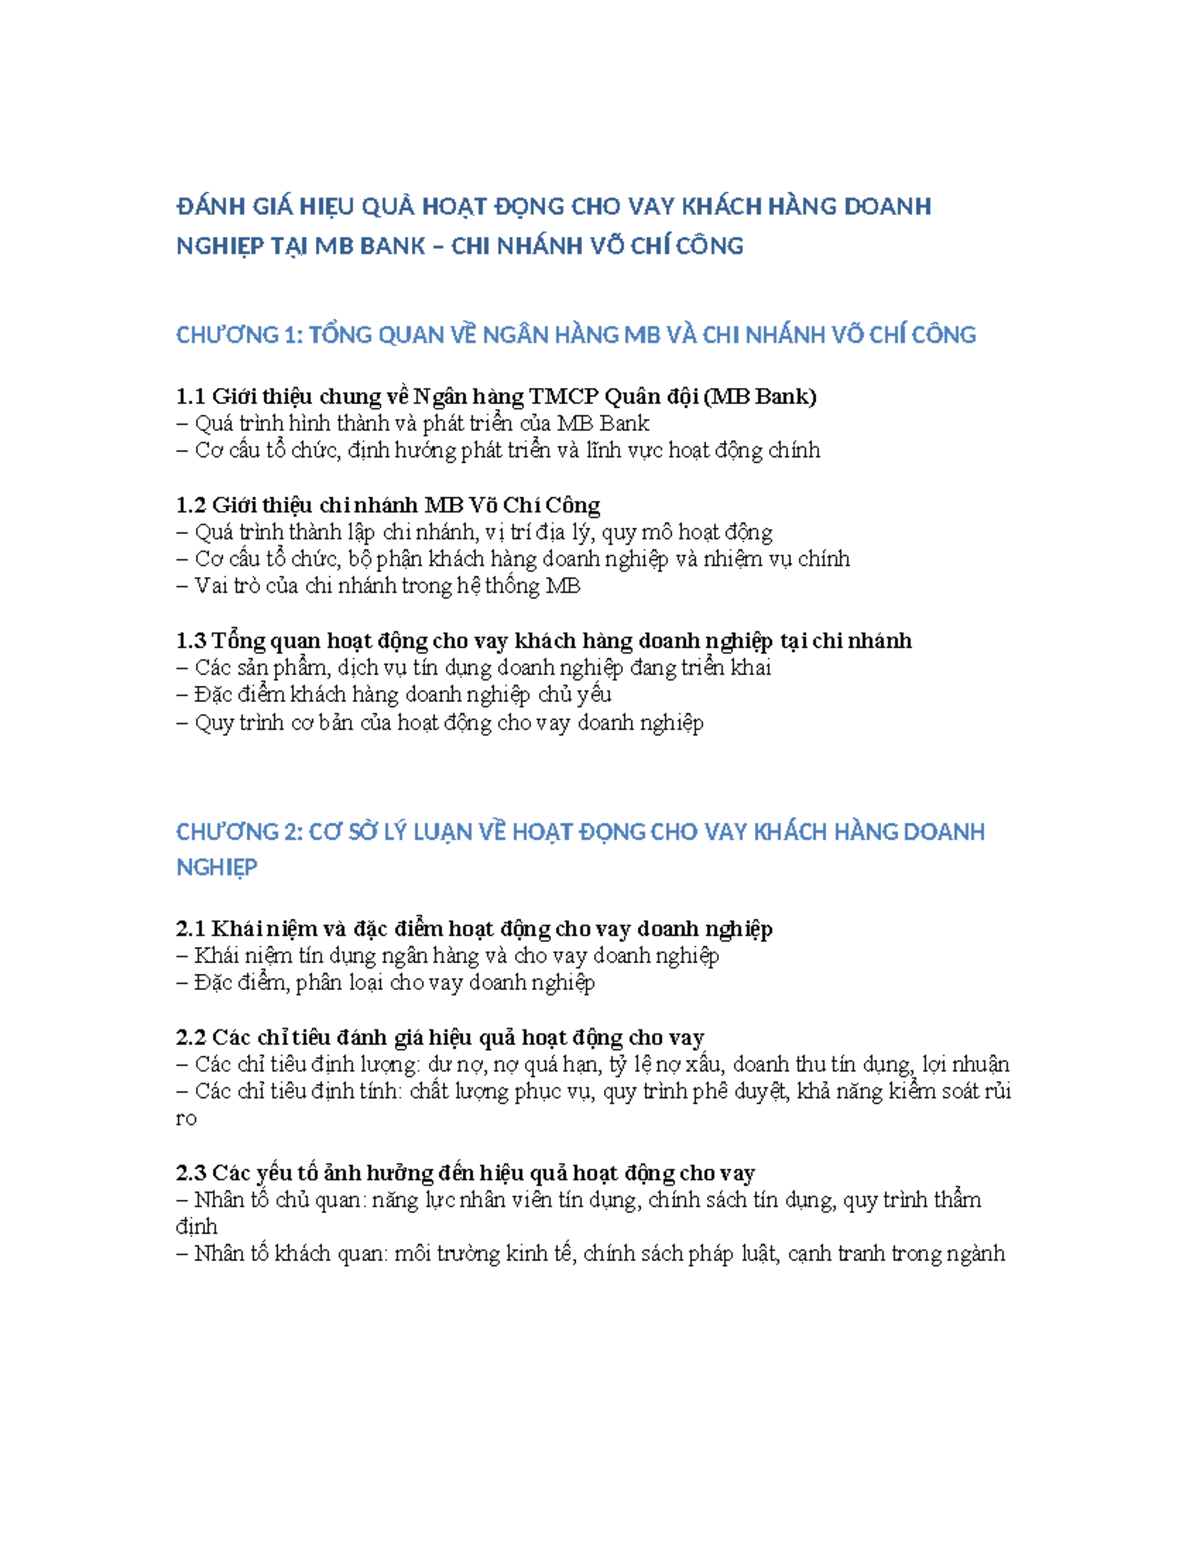
Đánh giá hiệu quả cho vay đòi hỏi sự kết hợp giữa các chỉ tiêu tài chính định lượng và phân tích định tính chất lượng khoản vay. Các chỉ tiêu như tỷ lệ nợ xấu, doanh thu thuần từ tín dụng, tỷ suất sinh lời vốn cho vay hay thời gian thu hồi vốn giúp phản ánh rõ thực trạng hoạt động cho vay.
Đồng thời, việc theo dõi liên tục và cải thiện quy trình thẩm định, quản lý rủi ro sẽ nâng cao chất lượng danh mục tín dụng. Việc ứng dụng đồng bộ các chỉ tiêu này không chỉ giúp định hướng chiến lược cho vay hiệu quả mà còn đảm bảo sự phát triển bền vững cho tổ chức tài chính. Hãy bắt đầu rà soát và tối ưu hệ thống đánh giá hiện tại để nâng cao năng lực tín dụng.




