Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Có bao giờ bạn thắc mắc, khi cần vay một khoản tiền lớn từ ngân hàng, họ thường yêu cầu “thế chấp” tài sản, còn khi vay tiền từ các tổ chức tín dụng khác, họ lại hay nhắc đến “cầm cố”? Nghe có vẻ giống nhau, nhưng thực tế, đây là hai hình thức đảm bảo khoản vay hoàn toàn khác biệt, mỗi loại đều có những quy tắc và đặc thù riêng.
Việc hiểu rõ bản chất của cầm cố và thế chấp không chỉ giúp bạn chủ động hơn trong các giao dịch tài chính, mà còn là chìa khóa để bảo vệ tài sản của chính mình. Bài viết này sẽ cùng bạn làm rõ từng khái niệm, so sánh điểm giống – khác, và đưa ra những ví dụ cụ thể, giúp bạn có cái nhìn rõ ràng nhất trước khi đưa ra bất kỳ quyết định vay vốn nào.
Cầm cố tài sản là một hình thức vay tiền phổ biến, được quy định rõ trong Bộ luật Dân sự. Theo đó, người vay (bên cầm cố) sẽ giao tài sản có giá trị thuộc sở hữu của mình, như vàng, xe máy hay điện thoại, cho người cho vay (bên nhận cầm cố) để bảo đảm cho khoản nợ.
Bản chất của nó là một biện pháp bảo đảm thực hiện nghĩa vụ. Tài sản được chuyển giao trực tiếp cho bên nhận cầm cố giữ trong suốt thời hạn hợp đồng. Việc này nhằm đảm bảo rằng bên vay sẽ thực hiện đúng nghĩa vụ trả nợ đã thỏa thuận.
Giao dịch này bắt buộc phải được lập thành hợp đồng hoặc văn bản thỏa thuận rõ ràng giữa hai bên. Hợp đồng ghi nhận các điều khoản về tài sản cầm cố, giá trị khoản vay, lãi suất và thời hạn. Khi nghĩa vụ được hoàn thành, tài sản sẽ được trả lại nguyên vẹn cho bên cầm cố.
Thế chấp là một khái niệm quen thuộc trong các giao dịch vay vốn, đặc biệt là vay ngân hàng. Hiểu một cách đơn giản, đây là việc bạn dùng tài sản thuộc sở hữu của mình để đảm bảo cho một khoản vay hay nghĩa vụ tài chính nào đó.
Điểm đặc biệt của thế chấp là bạn không cần giao tài sản thực cho bên cho vay. Bạn vẫn có thể ở trong ngôi nhà, sử dụng chiếc xe ô tô của mình. Theo quy định tại Bộ luật Dân sự, các bên có thể thỏa thuận giao tài sản đó cho một người thứ ba giữ hộ.
Vay thế chấp mang lại nhiều lợi ích cho người đi vay. Bạn thường được vay với hạn mức cao hơn và lãi suất thấp hơn so với vay tín chấp. Tài sản dùng để thế chấp rất đa dạng, có thể là bất động sản, xe cộ, sổ tiết kiệm hoặc các tài sản có giá trị khác.
Như vậy, thế chấp là một công cụ hữu ích, tạo điều kiện tiếp cận vốn dễ dàng hơn. Tuy nhiên, bạn cần hiểu rõ quyền và nghĩa vụ của mình, bởi nếu không thực hiện được nghĩa vụ trả nợ, tài sản thế chấp có thể bị xử lý để thu hồi nợ.

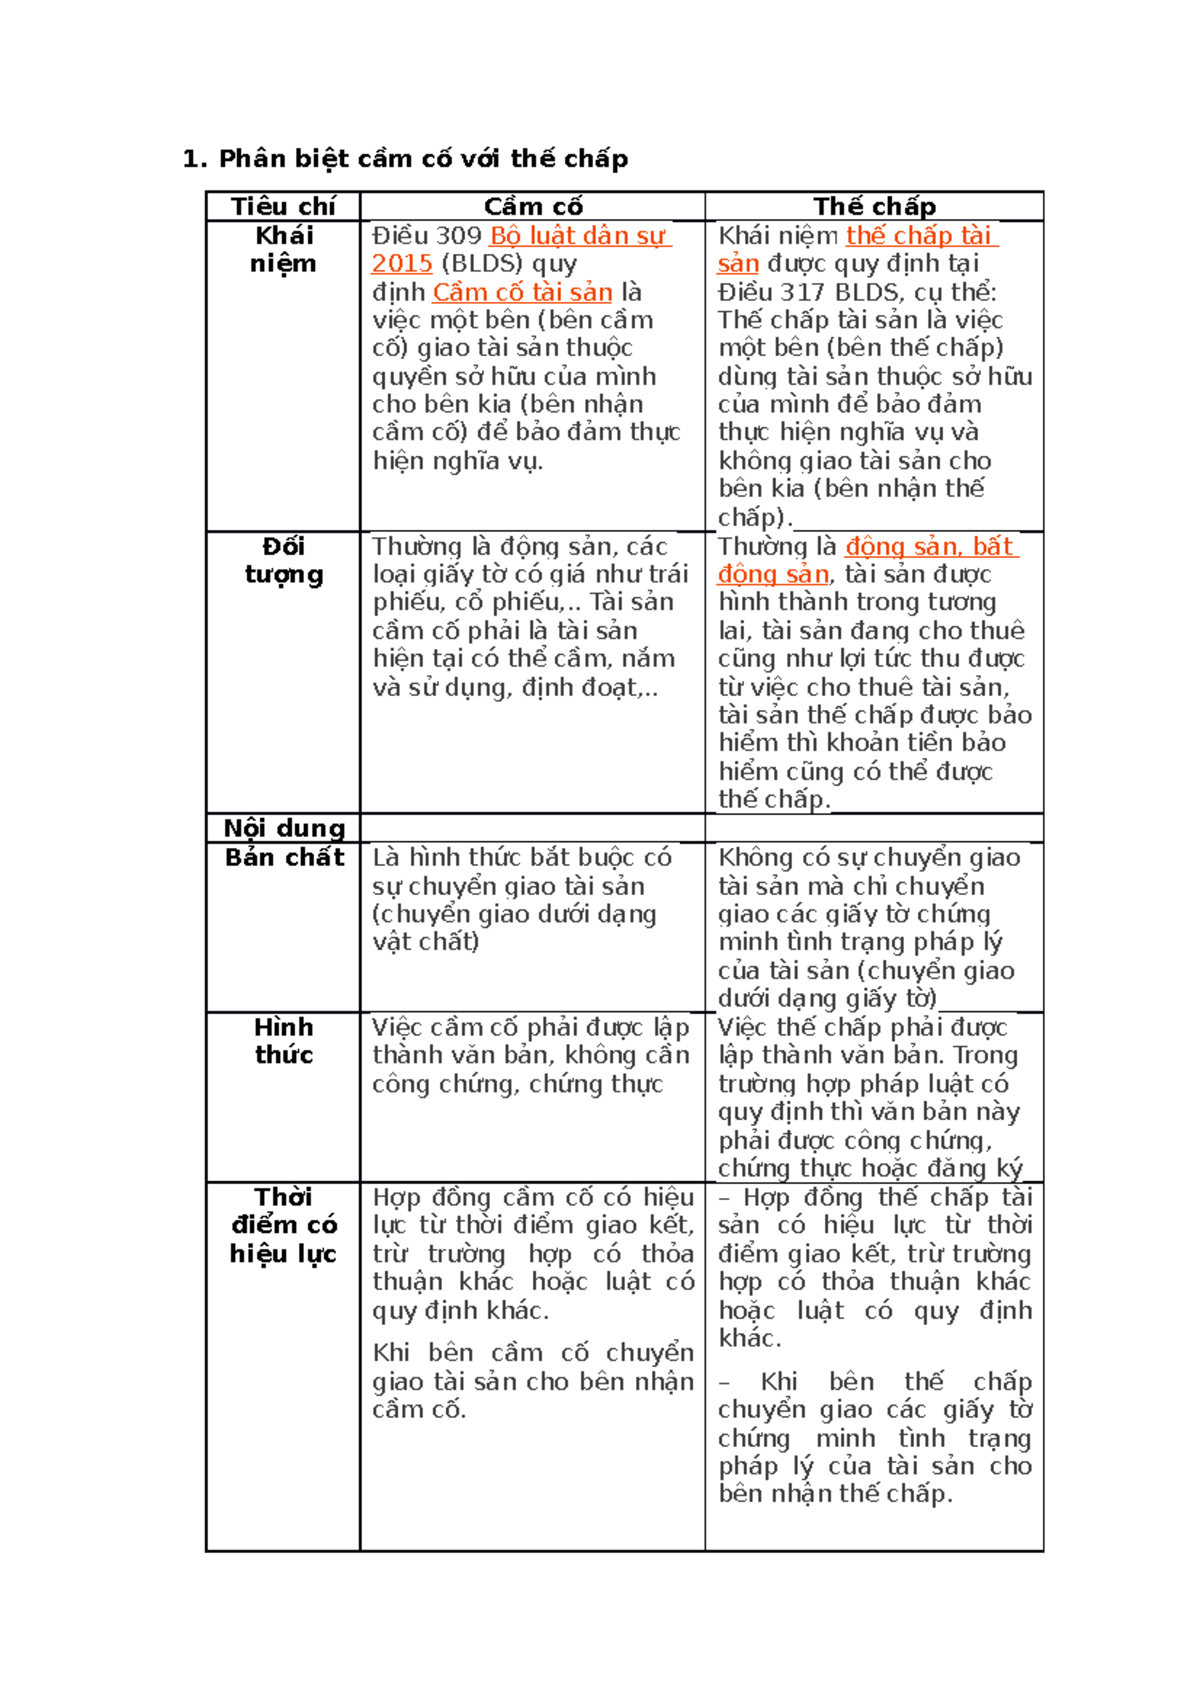
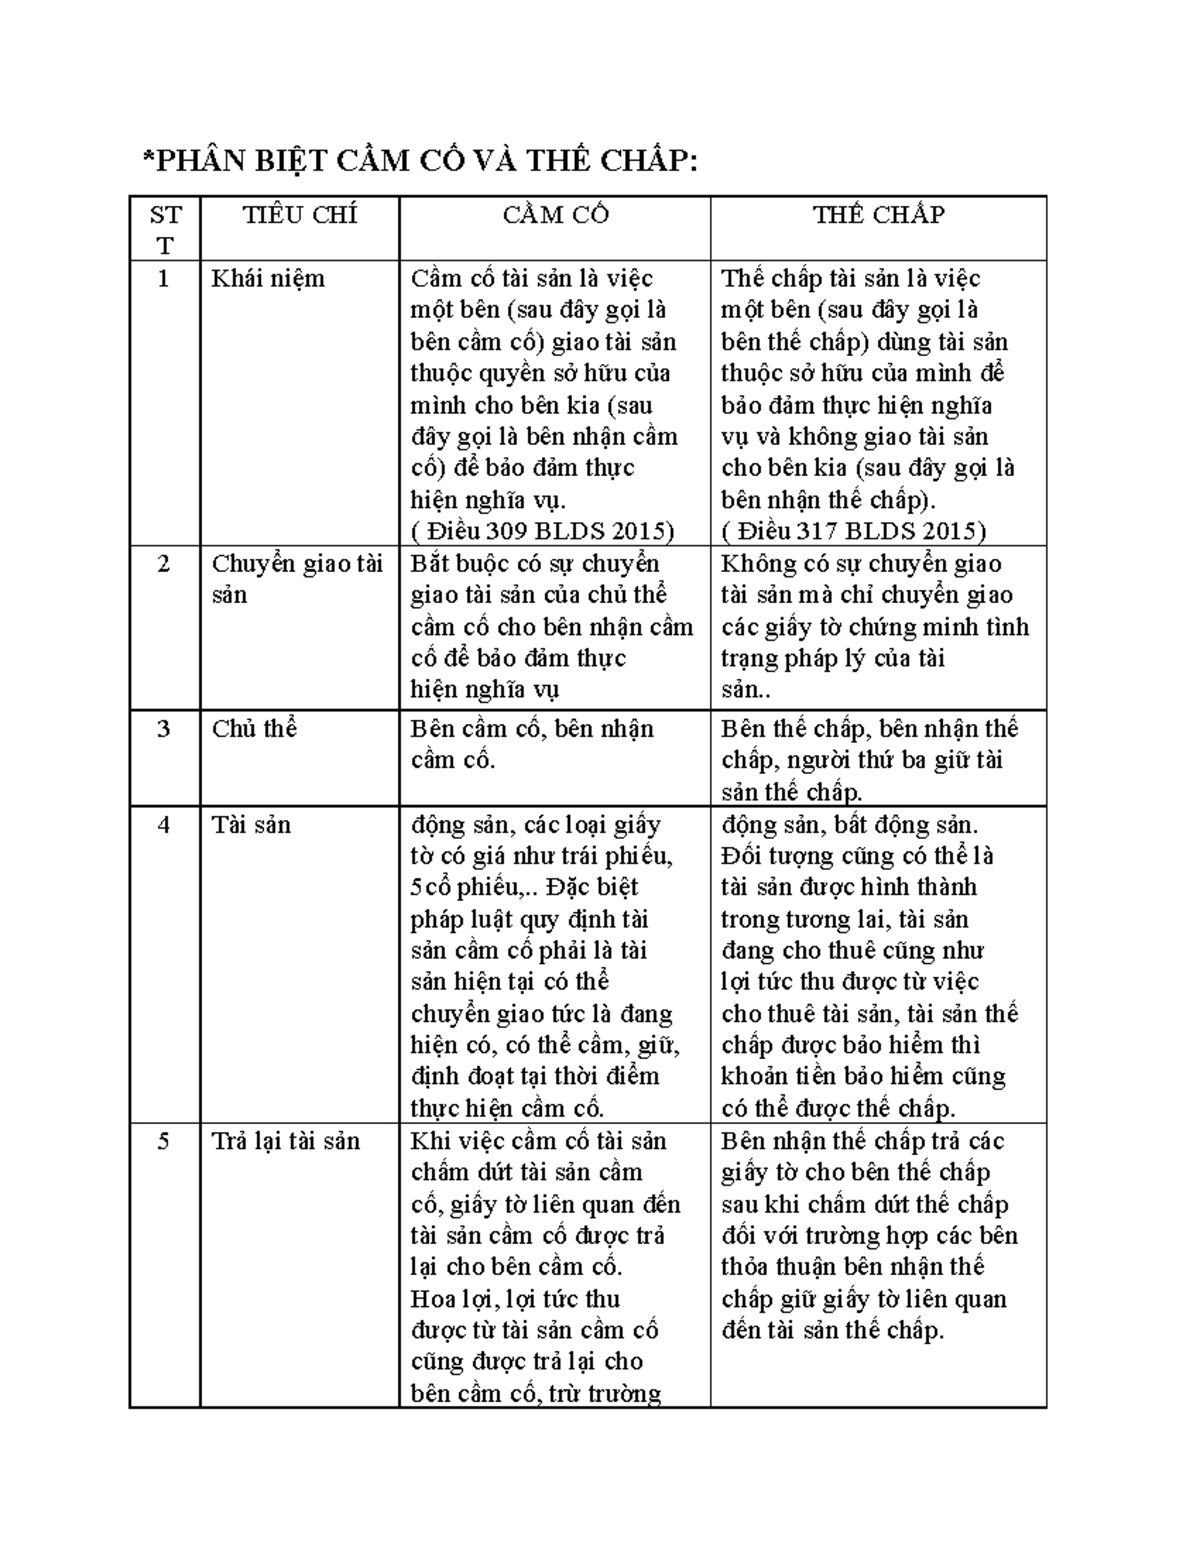
Cầm cố và thế chấp đều là những biện pháp bảo đảm thực hiện nghĩa vụ rất phổ biến trong các giao dịch vay mượn hiện nay. Tuy nhiên, chúng có những điểm khác biệt cơ bản mà người tham gia cần nắm rõ.
Điểm khác nhau đầu tiên và dễ nhận thấy nhất nằm ở loại tài sản dùng để bảo đảm. Cầm cố thường áp dụng với tài sản là động sản, ví dụ như xe máy, ô tô, hoặc các giấy tờ có giá như cổ phiếu, trái phiếu. Trong khi đó, thế chấp lại thường dùng cho bất động sản, chẳng hạn như quyền sử dụng đất, nhà ở, công trình xây dựng.
Sự khác biệt quan trọng thứ hai là việc chuyển giao tài sản. Khi cầm cố, bên đi vay phải giao tài sản thực tế cho bên nhận cầm cố nắm giữ. Ngược lại, với thế chấp, bên thế chấp vẫn giữ tài sản và tiếp tục sử dụng, chỉ chuyển giao các giấy tờ chứng minh quyền sở hữu như sổ đỏ, sổ hồng.
Về hiệu lực hợp đồng, hợp đồng thế chấp thường có hiệu lực ngay từ thời điểm giao kết. Còn với cầm cố, việc giao tài sản thực tế là một phần quan trọng để bảo đảm nghĩa vụ. Hiểu rõ sự khác biệt này giúp các bên lựa chọn biện pháp phù hợp, đảm bảo quyền lợi và tuân thủ đúng quy định pháp luật.
Cầm cố và thế chấp, dù là hai khái niệm pháp lý riêng biệt, nhưng lại có nhiều điểm tương đồng cơ bản. Trước hết, cả hai đều là những biện pháp bảo đảm thực hiện nghĩa vụ dân sự được quy định trong Bộ luật Dân sự, nhằm tạo niềm tin và bảo vệ quyền lợi cho bên nhận bảo đảm.
Về hình thức, thỏa thuận cầm cố hay thế chấp bắt buộc phải được lập thành hợp đồng bằng văn bản. Đây là hợp đồng phụ, có vai trò bổ trợ và đảm bảo cho việc thực hiện một hợp đồng chính khác, như hợp đồng vay tài sản.
Hiệu lực của các thỏa thuận này thường phát sinh ngay từ thời điểm các bên giao kết, trừ khi họ có thỏa thuận khác hoặc pháp luật có quy định cụ thể hơn. Điều này giúp thiết lập quyền và nghĩa vụ rõ ràng ngay từ đầu.
Cuối cùng, chúng cũng chấm dứt trong những trường hợp tương tự, chẳng hạn khi nghĩa vụ được bảo đảm đã hoàn thành. Những điểm chung này cho thấy dù cách thức xử lý tài sản có khác biệt, thì mục đích bảo đảm an toàn pháp lý cho giao dịch vẫn là cốt lõi chung.
Khi cần vay vốn, cầm cố và thế chấp là hai hình thức bảo đảm rất phổ biến. Về cơ bản, chúng đều là biện pháp dùng tài sản để đảm bảo cho một nghĩa vụ, thường là khoản vay. Điều này giúp bên cho vay an tâm hơn, đồng thời cũng tạo trách nhiệm cho bên đi vay trong việc thực hiện nghĩa vụ của mình.
Tuy nhiên, điểm khác biệt lớn nhất nằm ở việc chuyển giao tài sản. Với cầm cố, người vay phải giao tài sản (thường là động sản như ô tô, xe máy) cho bên cho vay giữ. Còn với thế chấp, người vay chỉ chuyển giao giấy tờ chứng nhận quyền sở hữu (như sổ đỏ, sổ hồng), còn bản thân tài sản như nhà, đất vẫn do họ tiếp tục sử dụng.
Như vậy, bản thân tài sản cầm cố hay thế chấp không phải là nguồn vốn. Chúng là tài sản thế chấp, đóng vai trò như một “bảo đảm” để người đi vay tiếp cận được nguồn vốn từ bên cho vay. Hiểu rõ sự khác biệt này sẽ giúp bạn lựa chọn hình thức phù hợp và có những thỏa thuận minh bạch, an toàn trong các giao dịch tài chính.
Trong giao dịch dân sự, cầm cố và thế chấp là hai biện pháp bảo đảm phổ biến nhưng dễ gây nhầm lẫn. Để phân biệt, chúng ta có thể xem xét ví dụ cụ thể. Khi anh A vay tiền và giao chiếc xe máy của mình cho người cho vay giữ, đó là cầm cố. Còn nếu anh A vay ngân hàng và dùng quyền sử dụng đất cùng ngôi nhà trên đất làm bảo đảm nhưng vẫn tiếp tục ở, đó là thế chấp.
Điểm khác biệt cốt lõi nằm ở việc có chuyển giao tài sản hay không. Cầm cố đòi hỏi phải giao tài sản, thường là động sản, cho bên nhận cầm cố. Trong khi đó, thế chấp thường áp dụng với bất động sản và tài sản gắn liền với đất, bên thế chấp vẫn giữ và sử dụng tài sản.
Từ đây, ta thấy rõ tính tuyệt đối của vật quyền trong cầm cố. Khi tài sản đã được giao, bên nhận cầm cố nắm giữ trực tiếp và có quyền chiếm hữu thực tế. Quyền này được đối kháng với mọi người, kể cả khi tài sản được chuyển giao cho người thứ ba. Nếu nghĩa vụ không được thực hiện, bên nhận cầm cố có quyền xử lý tài sản một cách ưu tiên để thu hồi nợ.
Như vậy, dù cùng mục đích bảo đảm, cầm cố và thế chấp có cơ chế vận hành khác biệt. Hiểu rõ bản chất của từng biện pháp giúp các bên lựa chọn hình thức phù hợp, đảm bảo quyền lợi và an toàn pháp lý trong giao dịch.

Cầm cố và cầm giữ đều là những biện pháp bảo đảm nghĩa vụ dân sự, giúp bên có quyền yên tâm hơn khi bên kia chưa thực hiện đúng cam kết. Mục đích chung của chúng là tạo ra một sự đảm bảo bằng tài sản, thúc đẩy việc thực hiện nghĩa vụ một cách nghiêm túc.
Tuy nhiên, điểm khác biệt lớn nhất nằm ở cách thức phát sinh. Cầm cố được thiết lập từ trước thông qua thỏa thuận hợp đồng. Bên cầm cố chủ động giao tài sản cho bên nhận cầm cố giữ. Trong khi đó, cầm giữ lại phát sinh một cách tự động theo luật định.
Nó xảy ra khi bên có quyền đang nắm giữ hợp pháp một tài sản của đối phương, và vì bên này vi phạm nghĩa vụ, nên họ được quyền tạm giữ lại tài sản đó. Hành vi này mang tính chất “không trả lại” có chủ đích để gây sức ép thực hiện nghĩa vụ.
Về quyền lợi và trách nhiệm, bên nhận cầm cố có nghĩa vụ bảo quản tài sản và không được hưởng hoa lợi từ nó nếu không có thỏa thuận. Họ chỉ được xử lý tài sản khi đến hạn mà nghĩa vụ không được thực hiện. Còn bên cầm giữ cũng phải bảo quản tài sản, nhưng biện pháp này thường mang tính tạm thời và ngắn hạn hơn.

Vậy là chúng ta đã cùng nhau tìm hiểu khá chi tiết về hai hình thức bảo đảm phổ biến: cầm cố và thế chấp. Từ những khái niệm cơ bản, điểm giống và khác nhau, cho đến những ví dụ thực tế, hy vọng bài viết đã giúp bạn có cái nhìn rõ ràng hơn. Việc nắm vững bản chất của từng hình thức không chỉ giúp bạn tự tin hơn khi tham gia các giao dịch tài chính, vay vốn mà còn là cách để bảo vệ quyền lợi chính đáng của mình. Hãy luôn là người tiêu dùng thông minh, cân nhắc kỹ lưỡng trước khi đưa ra bất kỳ quyết định nào liên quan đến tài sản của bản thân và gia đình nhé!




