Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong lĩnh vực tín dụng và tài chính, các hình thức bảo đảm nghĩa vụ bằng tài sản như cầm cố và thế chấp ngày càng trở nên quen thuộc và đóng vai trò quan trọng. Tuy nhiên, không phải ai cũng hiểu rõ sự khác biệt cũng như đặc điểm, quy trình pháp lý của hai phương thức này. Bài viết dưới đây sẽ giúp bạn hiểu rõ về cầm cố, thế chấp, các thủ tục liên quan, phân biệt hai hình thức này, đánh giá ưu nhược điểm, cũng như những quy định pháp luật và lưu ý cần thiết khi lựa chọn sử dụng cầm cố hoặc thế chấp tài sản.
Cầm cố tài sản là một khái niệm pháp lý quan trọng trong việc bảo đảm thực hiện nghĩa vụ dân sự. Theo Điều 309 Bộ luật Dân sự năm 2015, cầm cố là việc một bên, được gọi là bên cầm cố, sẽ giao tài sản thuộc quyền sở hữu của mình cho bên kia, tức là bên nhận cầm cố. Mục đích chính của hành động này là để bảo đảm cho các nghĩa vụ tài chính hoặc hợp đồng giữa các bên.
Khi cầm cố tài sản, bên cầm cố thường phải lựa chọn những tài sản có giá trị như vàng, trang sức hoặc sổ tiết kiệm. Việc này giúp bên nhận cầm cố có sự đảm bảo chắc chắn rằng nghĩa vụ sẽ được thực hiện một cách nghiêm túc. Nếu bên cầm cố không thực hiện đúng cam kết, bên nhận cầm cố có quyền xử lý tài sản cầm cố theo quy định pháp luật.
Đặc biệt, tài sản cầm cố phải là những tài sản hợp pháp, có thể giao dịch và không nằm trong danh mục cấm mua bán. Như vậy, cầm cố không chỉ là một biện pháp tài chính thông minh mà còn là một hình thức bảo vệ quyền lợi hợp pháp cho các bên tham gia.
Thế chấp tài sản là một khái niệm rất quen thuộc, đặc biệt trong lĩnh vực tài chính và vay mượn. Đây là việc mà một bên, gọi là bên thế chấp, sử dụng tài sản thuộc quyền sở hữu của mình để đảm bảo việc thực hiện nghĩa vụ mà không phải chuyển giao tài sản đó cho bên nhận thế chấp. Tài sản thế chấp có thể là bất động sản, ô tô, hoặc các tài sản có giá trị khác.
Theo Bộ luật Dân sự 2015, thế chấp là một biện pháp bảo đảm thực hiện nghĩa vụ bằng tài sản. Điều này có nghĩa là nếu bên vay không thực hiện nghĩa vụ thanh toán, bên cho vay sẽ có quyền xử lý tài sản thế chấp để thu hồi nợ. Ví dụ, khi bạn vay tiền để mua xe ô tô, bạn có thể thế chấp chính chiếc xe đó hoặc tài sản khác như nhà đất.
Vay thế chấp không chỉ giúp người vay dễ dàng tiếp cận nguồn vốn mà còn giảm thiểu rủi ro cho bên cho vay. Tuy nhiên, điều quan trọng là người vay cần phải cân nhắc kỹ lưỡng trước khi quyết định thế chấp tài sản, vì nó có thể ảnh hưởng lớn đến tài chính cá nhân trong tương lai.

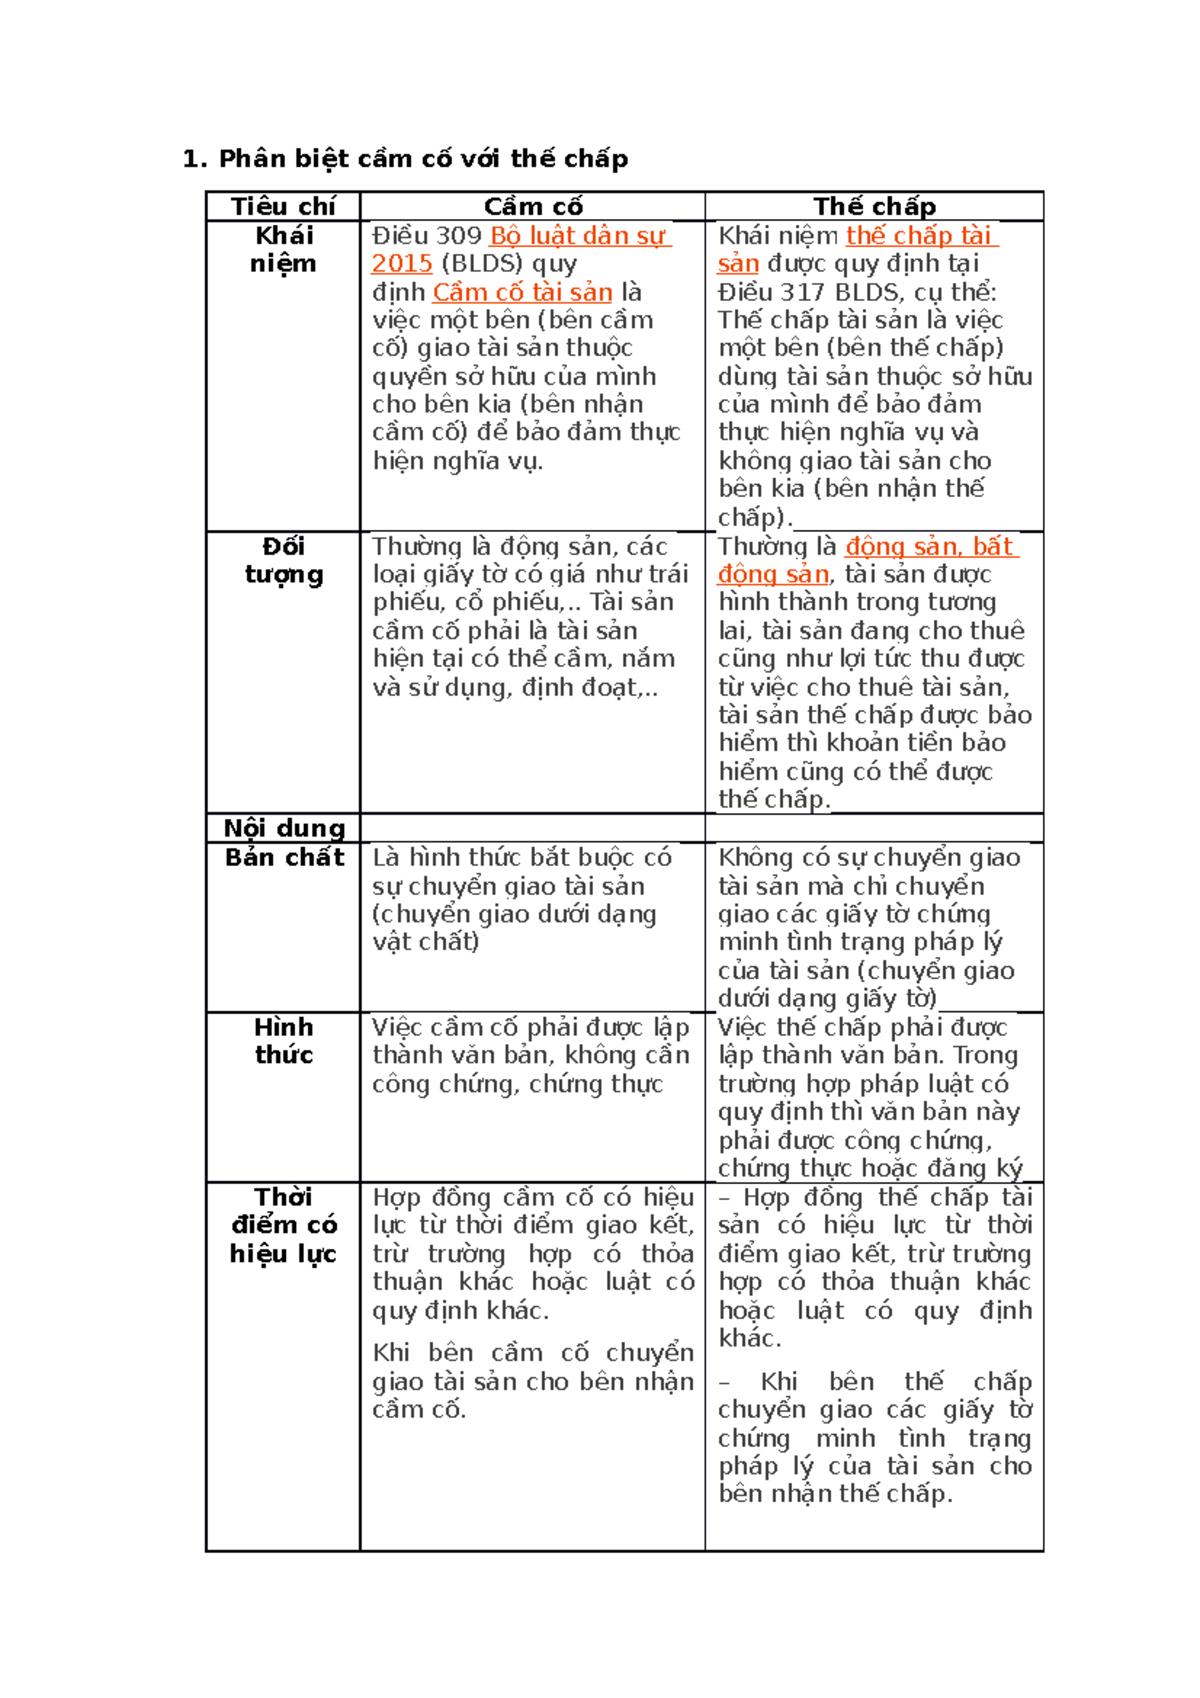
Cầm cố và thế chấp tài sản là hai hình thức bảo đảm nghĩa vụ rất phổ biến, nhưng chúng có những điểm khác nhau rõ rệt. Cầm cố tài sản là khi một bên, gọi là bên cầm cố, giao tài sản thuộc sở hữu của mình cho bên nhận cầm cố để bảo đảm cho việc thực hiện nghĩa vụ. Trong trường hợp này, tài sản cầm cố thường được bên nhận nắm giữ cho đến khi nghĩa vụ được thực hiện.
Đối với thế chấp tài sản, bên cầm cố vẫn giữ quyền sở hữu và sử dụng tài sản đó, nhưng đồng thời cam kết rằng tài sản sẽ được sử dụng để bảo đảm cho nghĩa vụ. Thế chấp thường áp dụng cho những tài sản có giá trị lớn như bất động sản.
Một điểm nữa cần lưu ý là cầm cố tài sản có hiệu lực đối kháng với người thứ ba từ thời điểm bên nhận cầm cố nắm giữ tài sản, trong khi thế chấp không yêu cầu điều này, bởi bên cầm cố vẫn giữ quyền sở hữu. Việc hiểu rõ hai khái niệm này sẽ giúp bạn có những lựa chọn hợp lý hơn trong các giao dịch tài chính.
Thủ tục cầm cố tài sản là một phương thức phổ biến để đảm bảo thực hiện nghĩa vụ trong các giao dịch vay vốn. Theo pháp luật, hợp đồng cầm cố tài sản có hiệu lực ngay khi được ký kết, trừ khi có thỏa thuận khác. Khi doanh nghiệp nhà nước cần vay vốn, họ thường lập danh mục tài sản có thể cầm cố hoặc thế chấp, làm cơ sở pháp lý cho giao dịch.
Tài sản cầm cố có thể là vật chất, tiền, giấy tờ có giá hoặc quyền tài sản, nên người cầm cố cần chuẩn bị đầy đủ giấy tờ chứng minh nguồn gốc tài sản. Điều này không chỉ bảo vệ quyền lợi của bên cầm cố mà còn tạo sự minh bạch trong giao dịch.
Ngoài ra, trong quá trình thực hiện nghĩa vụ, bên cầm cố phải giao tài sản cho bên nhận cầm cố đúng theo thỏa thuận ban đầu. Thủ tục cầm cố không chỉ đơn thuần là việc giao tài sản mà còn mang ý nghĩa pháp lý rõ ràng, tạo ra sự an tâm cho cả hai bên tham gia.
Thủ tục thế chấp tài sản là một quy trình quan trọng cho những ai cần vay vốn ngân hàng. Đầu tiên, bạn cần chuẩn bị hồ sơ đầy đủ, bao gồm phiếu yêu cầu đăng ký (một bản chính) và hợp đồng thế chấp. Nếu tài sản thế chấp là nhà ở hoặc tài sản gắn liền với đất, hãy đảm bảo rằng bạn đã có Giấy chứng nhận quyền sở hữu hợp lệ.
Sau khi đã sẵn sàng hồ sơ, bước đầu tiên là nhận tư vấn về nhu cầu và thủ tục từ ngân hàng hoặc tổ chức cho vay. Tiếp theo, bạn cần cung cấp thông tin và hồ sơ vay vốn để họ có thể xem xét. Quá trình này thường diễn ra nhanh chóng, giúp bạn nhận được sự phê duyệt khoản vay trong thời gian ngắn.
Đáng chú ý, bạn cũng cần chuẩn bị hồ sơ pháp lý cá nhân như chứng minh thư, hoặc hộ chiếu, kèm theo giấy xác nhận tình trạng hôn nhân nếu cần. Cuối cùng, khi hồ sơ của bạn được thẩm định và phê duyệt, bạn sẽ nhận được kết quả và có thể tiến hành ký hợp đồng vay vốn. Thủ tục này không chỉ giúp bạn có nguồn tài chính cần thiết, mà còn bảo vệ quyền lợi của bạn trong suốt quá trình vay.
Vay cầm cố sổ tiết kiệm có nhiều ưu điểm nổi bật, đặc biệt là lãi suất thường thấp hơn so với vay tín chấp. Người vay có thể tích lũy lãi suất từ sổ tiết kiệm trong khi vẫn nhận được khoản vay, giúp tối ưu hóa lợi ích tài chính. Thêm vào đó, quy trình giải ngân nhanh chóng và linh hoạt, mang lại sự thuận tiện cho người cần vốn gấp.
Tuy nhiên, cầm cố cũng tồn tại một số nhược điểm. Việc hạn chế mức vay tối đa theo giá trị sổ tiết kiệm có thể làm cho người vay không thể huy động đủ số tiền cần thiết trong một số tình huống khẩn cấp. Hơn nữa, mặc dù tài sản không bị chuyển giao, nhưng người vay vẫn phải chịu rủi ro về việc mất quyền sở hữu nếu không thực hiện nghĩa vụ trả nợ.
Trong tổng thể, cầm cố sổ tiết kiệm là giải pháp tài chính hấp dẫn cho nhiều người, nhưng cũng cần cân nhắc kỹ lưỡng các yếu tố rủi ro trước khi quyết định vay.
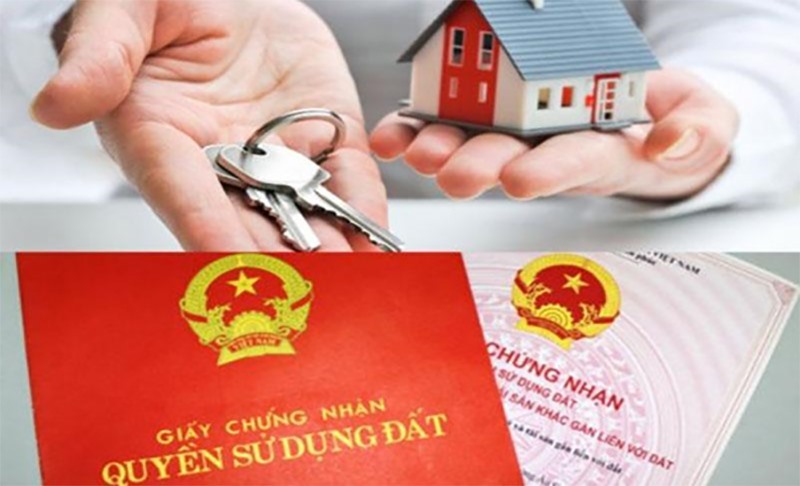
Vay thế chấp là một hình thức vay vốn phổ biến và có nhiều ưu điểm nổi bật. Một trong những điểm mạnh lớn nhất của vay thế chấp chính là lãi suất cho vay thường thấp hơn so với vay tín chấp. Điều này giúp người vay có thể tiết kiệm chi phí lãi suất, đặc biệt khi vay số tiền lớn, tối đa lên đến 100% giá trị tài sản thế chấp.
Không chỉ có lãi suất thấp, vay thế chấp cũng đáp ứng nhu cầu vay vốn cho các mục đích lớn như mua nhà, xe, hay đầu tư tài sản. Thời gian vay cũng linh hoạt và có thể kéo dài trong nhiều năm, giúp người vay có thời gian thoải mái để trả nợ. Tuy nhiên, bên cạnh những ưu điểm, vay thế chấp cũng tồn tại một số nhược điểm.
Một trong những nhược điểm chính là rủi ro về tài sản. Nếu không có khả năng trả nợ, người vay có thể mất tài sản đã thế chấp. Ngoài ra, cũng có thể gặp khó khăn trong quá trình hoàn tất thủ tục vay, đặc biệt là cần chứng minh khả năng tài chính và các giấy tờ liên quan. Do đó, khi quyết định vay thế chấp, người vay cần cân nhắc kỹ lưỡng.
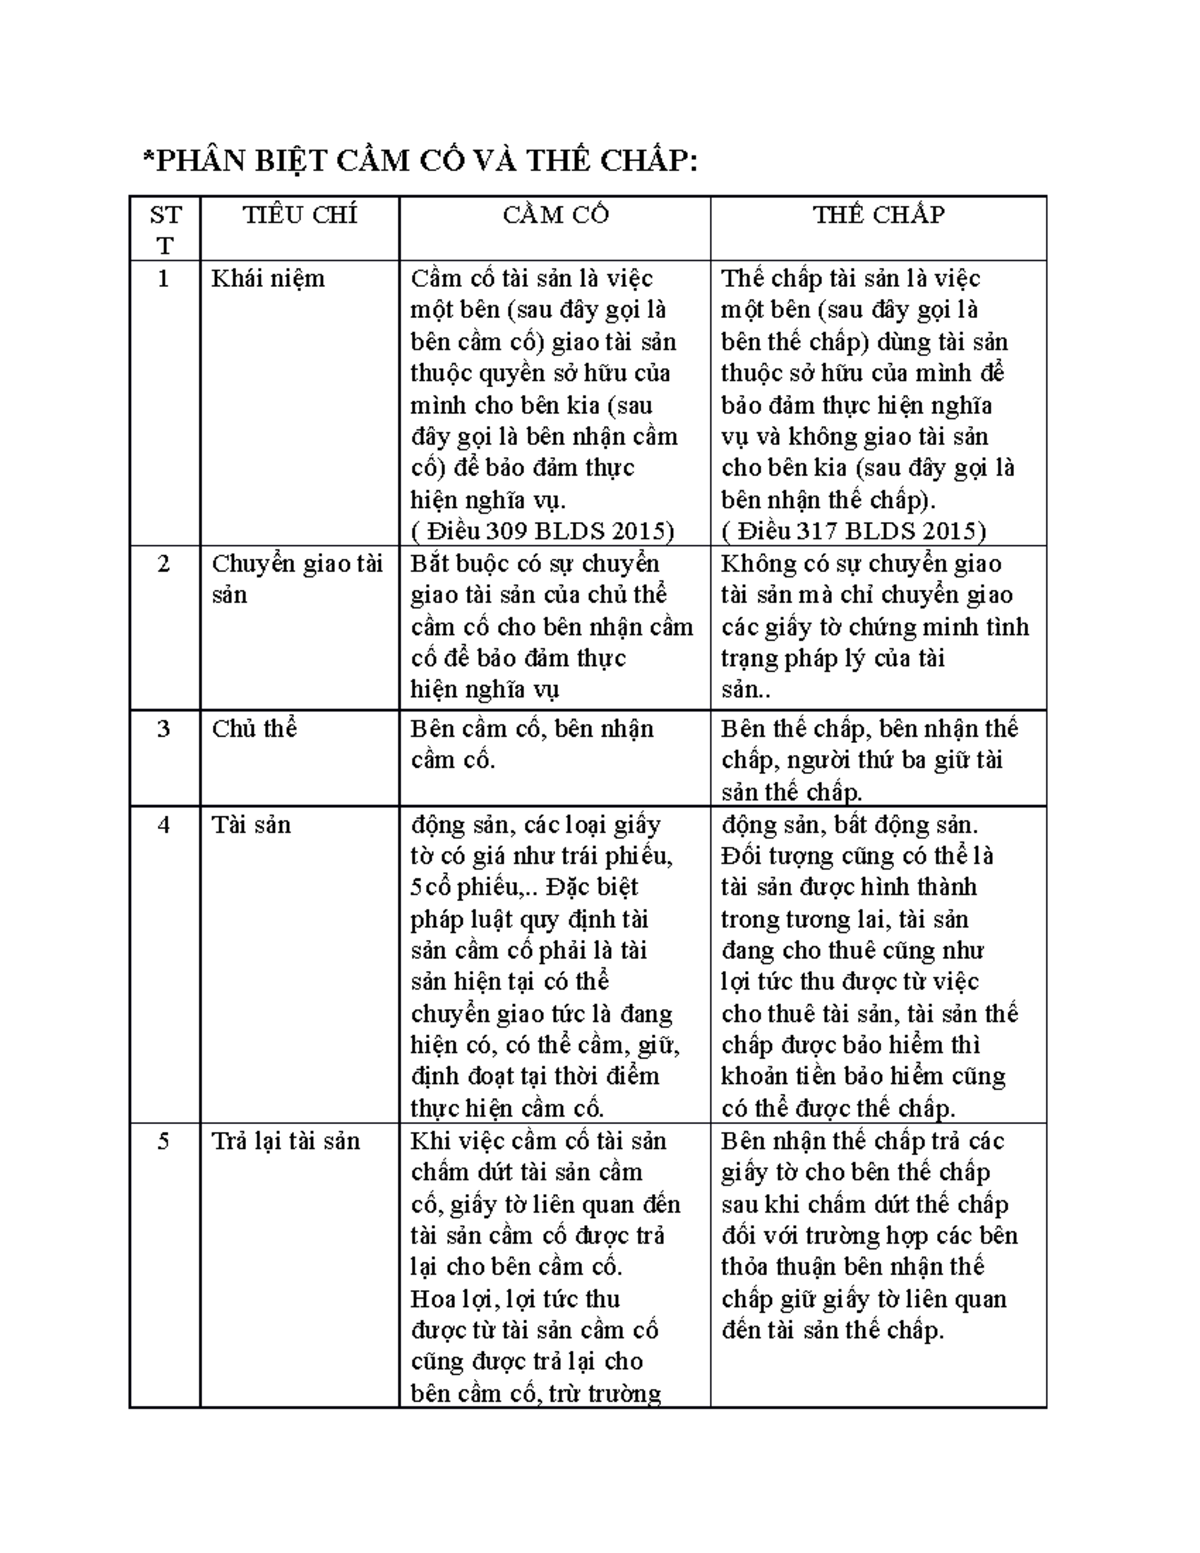
Theo quy định tại Điều 309 Bộ luật Dân sự 2015, cầm cố tài sản được hiểu là hành vi mà một bên (bên cầm cố) giao tài sản thuộc sở hữu của mình cho bên kia nhằm bảo đảm thực hiện nghĩa vụ. Đây là một trong những biện pháp bảo đảm thực hiện nghĩa vụ phổ biến, được pháp luật công nhận và bảo vệ.
Hợp đồng cầm cố bắt đầu có hiệu lực từ thời điểm các bên ký kết, trừ khi có thỏa thuận khác. Điều 310 nêu rõ nghĩa vụ của bên nhận cầm cố như bảo quản, giữ gìn tài sản cầm cố. Nếu bên nhận cầm cố làm mất hoặc hư hỏng tài sản, họ phải bồi thường thiệt hại cho bên cầm cố.
Bên cầm cố cũng có quyền yêu cầu bên nhận cầm cố chấm dứt việc sử dụng tài sản cầm cố khi cần thiết. Thêm vào đó, trong một số trường hợp, bên nhận cầm cố được phép khai thác công dụng và hưởng hoa lợi từ tài sản cầm cố, miễn là không vi phạm các điều khoản đã thỏa thuận.
Như vậy, cầm cố tài sản không chỉ là một giao dịch đơn thuần mà còn là một công cụ pháp lý giúp bảo đảm quyền lợi cho cả hai bên trong các quan hệ dân sự.
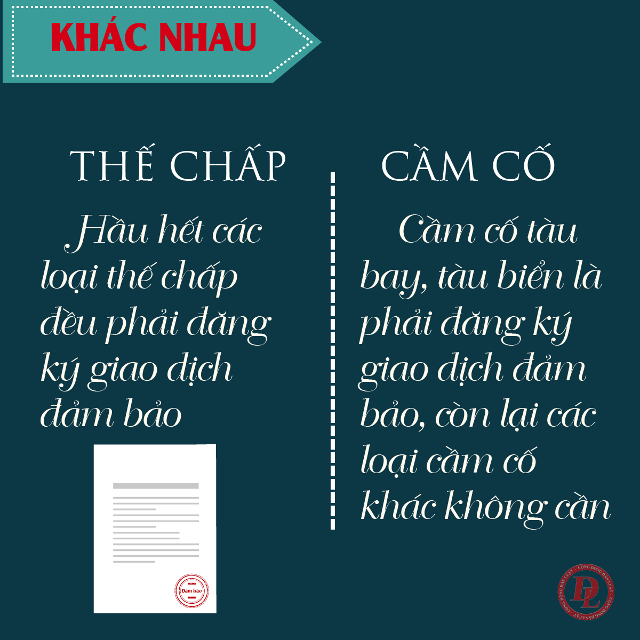
Theo quy định tại Điều 317 Bộ luật Dân sự năm 2015, thế chấp tài sản là hành động mà bên thế chấp sử dụng tài sản thuộc sở hữu của mình để đảm bảo cho việc thực hiện nghĩa vụ tài chính. Điều này có nghĩa là khi một cá nhân hay doanh nghiệp vay tiền, họ có thể dùng tài sản của mình như nhà cửa, xe cộ làm tài sản thế chấp để bảo đảm khoản vay.
Bên cạnh đó, Điều 321 Bộ luật này còn quy định rõ quyền lợi của bên thế chấp. Họ có quyền khai thác, sử dụng tài sản, thậm chí là cho thuê hoặc cho mượn tài sản thế chấp, miễn là họ thông báo cho bên thuê. Điều này giúp bên thế chấp vẫn có thể thu lợi từ tài sản trong khi đang đảm bảo cho nghĩa vụ.
Ngoài ra, tài sản bảo đảm không chỉ giới hạn ở tài sản hiện có mà còn có thể bao gồm tài sản hình thành trong tương lai. Điều này mở ra nhiều cơ hội cho bên thế chấp trong việc sử dụng tài sản của mình. Tuy nhiên, bên nhận thế chấp lại không có quyền thu giữ tài sản, mà họ phải tuân thủ các quy định pháp luật nhằm bảo vệ quyền lợi hợp pháp của bên thế chấp.
Khi sử dụng hình thức cầm cố và thế chấp, có nhiều điều cần lưu ý để bảo đảm quyền lợi của cả hai bên. Trước hết, tài sản cầm cố không được cho thuê, cho mượn hay khai thác công dụng, trừ khi có thỏa thuận rõ ràng giữa các bên. Việc này giúp tránh rủi ro trong việc bảo quản tài sản, đồng thời đảm bảo rằng tài sản vẫn ở trong tình trạng tốt nhất để phục vụ cho nghĩa vụ vay.
Ngoài ra, bên cầm cố cũng cần phải bảo quản kỹ lưỡng tài sản của mình. Nếu có sự hư hỏng hay mất mát, người cầm cố sẽ phải bồi thường thiệt hại. Điều này nhấn mạnh trách nhiệm của người sử dụng tài sản, bởi họ không chỉ phải giữ tài sản an toàn mà còn phải nghĩ đến các khoản chi phí phát sinh trong quá trình cầm cố, như phí bảo hiểm hay chi phí duy trì.
Cuối cùng, việc hiểu rõ các điều khoản liên quan đến lãi suất và phí khi vay thế chấp là rất quan trọng. Người vay nên tìm hiểu kỹ lưỡng để không gặp phải những cú sốc tài chính không mong muốn trong tương lai. Việc nắm vững những thông tin này sẽ giúp bạn sử dụng hình thức cầm cố và thế chấp một cách hiệu quả và an toàn hơn.
Tóm lại, cầm cố và thế chấp đều là những hình thức bảo đảm vay vốn, nhưng lại có những đặc điểm khác biệt đáng chú ý. Cầm cố thường áp dụng cho tài sản dễ di chuyển và có giá trị cao, trong khi thế chấp thường liên quan đến tài sản cố định như nhà cửa, đất đai. Việc hiểu rõ hai hình thức này không chỉ giúp người vay vốn lựa chọn phương án phù hợp mà còn bảo vệ quyền lợi của cả bên vay lẫn bên cho vay. Sự linh hoạt và an toàn trong các giao dịch tài chính sẽ mở ra nhiều cơ hội phát triển kinh tế cho cá nhân và doanh nghiệp.




