Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Sổ đỏ là giấy tờ pháp lý quan trọng nhất của mỗi gia đình, là minh chứng cho tài sản lớn mà bao đời gây dựng. Thế nhưng, trong cuộc sống có những lúc khó khăn, nhiều người nghĩ đến việc đem sổ đỏ đi cầm cố để xoay vốn. Vậy cầm sổ hồng tư nhân có được không, tiệm cầm đồ có nhận không và thủ tục ra sao? Bài viết này sẽ giải đáp những thắc mắc đó, đồng thời cảnh báo những rủi ro tiềm ẩn khi thực hiện việc này.
Cầm sổ hồng tư nhân là hình thức vay tiền bằng cách thế chấp giấy chứng nhận quyền sử dụng đất hoặc giấy chứng nhận quyền sở hữu nhà ở cho đơn vị tư nhân thay vì ngân hàng. Hình thức này phù hợp với những khách hàng cần vốn gấp, hồ sơ không đủ điều kiện vay ngân hàng hoặc muốn giải ngân nhanh chóng. Mức lãi suất thường cao hơn ngân hàng, dao động theo thỏa thuận, nhưng đổi lại thủ tục đơn giản và thời gian phê duyệt chỉ trong vài giờ.
Nhiều người lo ngại khi cầm sổ hồng tư nhân sẽ bị mất đất hoặc bị mua bán cho người khác, nhưng thực tế rủi ro nằm ở hợp đồng ủy quyền kèm vi bằng. Nếu ký ủy quyền toàn phần, bên cho vay có thể thay mặt bạn giao dịch, chuyển nhượng hoặc thế chấp tài sản mà không cần hỏi lại. Để bảo vệ, bạn nên ghi rõ phạm vi ủy quyền có giới hạn, chỉ cho phép thế chấp chứ không cho phép chuyển nhượng, đồng thời yêu cầu công chứng rõ ràng.
Lãi suất cầm sổ hồng tư nhân thường được tính theo tháng, có thể từ 1% đến 3% tùy khu vực và uy tín của bên nhận cầm, cao hơn ngân hàng nhưng lại không phụ thuộc vào lịch sử tín dụng. Tuy nhiên, cần đọc kỹ hợp đồng để tránh các khoản phí ngầm như phí thẩm định, phí gia hạn hay phạt trả nợ trước hạn. Nếu trả nợ đúng hạn, bạn sẽ nhận lại sổ một cách an toàn, nhưng nếu chậm trả, bên tư nhân có quyền phát mãi hoặc khởi kiện.
Cầm sổ hồng tư nhân là giải pháp vốn nhanh nhưng không dành cho người thiếu kiểm soát tài chính. So với ngân hàng, bạn trả lãi cao hơn gấp hai hoặc ba lần, nhưng không phải chứng minh thu nhập hay mục đích vay. Nếu bạn chắc chắn khả năng trả nợ và chọn nơi có giấy phép kinh doanh minh bạch, hãy yêu cầu bên cho vay cam kết không bán hoặc cho thuê tài sản trong thời gian thế chấp. Mọi thỏa thuận bằng lời nói cần được thể hiện trên văn bản để tránh tranh chấp về sau.
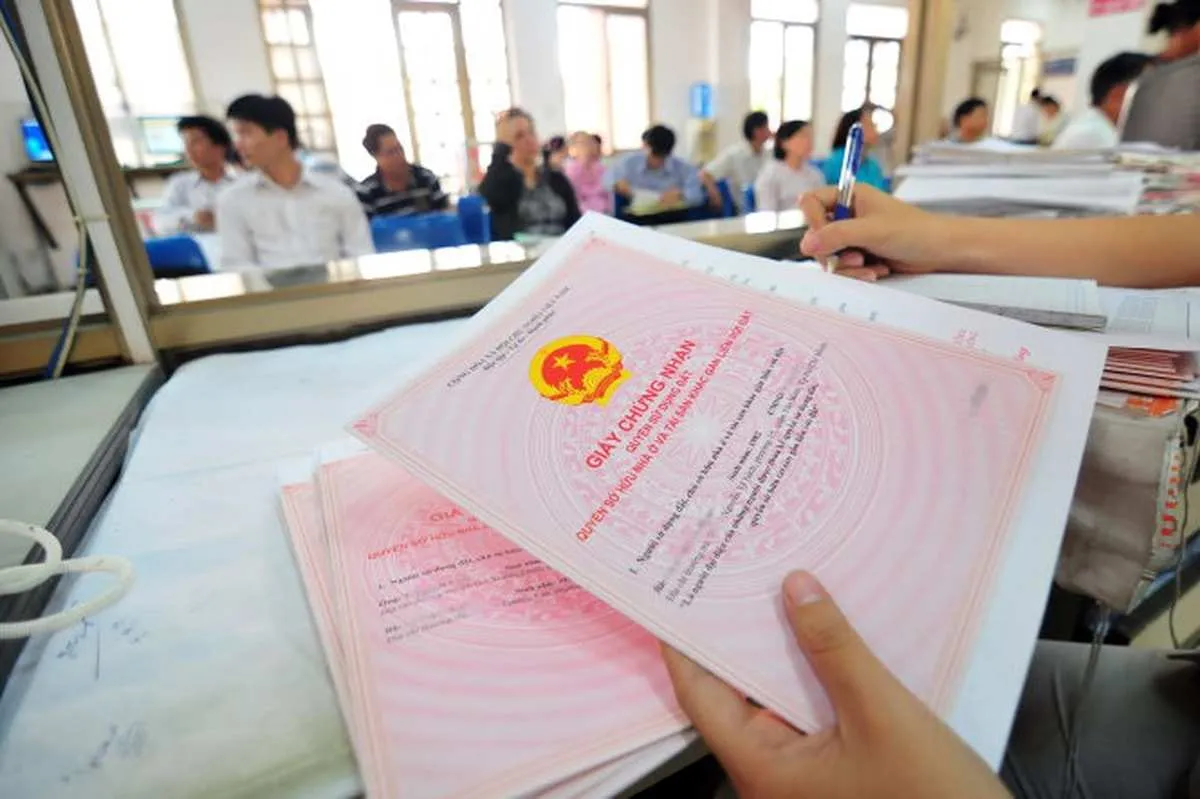
Nhiều người thắc mắc tiệm cầm đồ có cầm sổ đỏ không, câu trả lời là có, nhưng không phải tiệm nào cũng nhận. Thực tế, các cửa hàng cầm đồ thường nhận cầm sổ đỏ, sổ hồng như một tài sản đảm bảo để giải ngân nhanh. Tuy nhiên, đây là hình thức vay tiềm ẩn rủi ro pháp lý lớn nếu không thực hiện đúng quy trình công chứng, chứng thực theo quy định của pháp luật.
Về bản chất, cầm sổ đỏ tại tiệm cầm đồ là việc bên vay giao giấy chứng nhận quyền sử dụng đất cho bên cho vay để nhận tiền mặt. Khác với ngân hàng, tiệm cầm đồ thường không yêu cầu hợp đồng công chứng mà chỉ lập giấy viết tay. Điều này khiến giao dịch dễ phát sinh tranh chấp, ví dụ như trường hợp người vay làm lại sổ mới sau khi đã cầm cố, dẫn đến việc khởi kiện trở nên phức tạp và khó thu hồi vốn.
Về điều kiện vay, hạn mức thường dao động từ 50% đến 70% giá trị tài sản, lãi suất tại tiệm cầm đồ thường cao hơn ngân hàng rất nhiều, có thể lên tới 3-5%/tháng. Quy trình thủ tục lại rất nhanh gọn, chỉ cần giấy tờ gốc, chứng minh nhân dân và sổ hộ khẩu là có thể giải ngân trong ngày. Tuy nhiên, để tránh rủi ro, người đi vay nên lựa chọn các tổ chức tín dụng có uy tín thay vì tiệm cầm đồ nhỏ lẻ.
Cuối cùng, nếu đã lỡ cầm sổ đỏ ở tiệm cầm đồ mà không công chứng, người cho vay gần như không có cơ sở pháp lý vững chắc để kiện đòi lại tiền. Tòa án sẽ khó chấp nhận giấy tờ tay làm bằng chứng khi một bên phủ nhận giao dịch. Vì vậy, dù tiệm cầm đồ có cầm sổ đỏ, người dân cần cân nhắc kỹ, ưu tiên các kênh vay chính thức để bảo vệ quyền lợi của mình.

Tiệm vàng có cầm sổ đỏ không là thắc mắc của nhiều người khi cần vốn gấp nhưng không muốn qua ngân hàng. Thực tế, một số tiệm vàng lớn có nhận cầm sổ đỏ chính chủ với thủ tục đơn giản, giải ngân nhanh trong ngày. Tuy nhiên, không phải cửa hàng nào cũng đủ điều kiện pháp lý để thực hiện, nên người vay cần tìm hiểu kỹ trước khi quyết định.
Mức lãi suất khi cầm sổ đỏ tại tiệm vàng thường dao động từ 1,5% đến 3% mỗi tháng, thấp hơn so với các dịch vụ cầm đồ thông thường. Điều này tạo sức hút lớn cho những ai cần khoản vay trung hạn. Tuy nhiên, người vay phải chuẩn bị đầy đủ giấy tờ chứng minh quyền sở hữu đất, giấy tờ tùy thân và chứng minh nguồn thu nhập để quá trình thẩm định diễn ra thuận lợi.
Một điểm quan trọng cần lưu ý là rủi ro pháp lý khi cầm sổ đỏ ở tiệm vàng không được nhà nước bảo hộ như tại ngân hàng. Nếu tiệm vàng không có giấy phép kinh doanh dịch vụ cầm đồ hợp pháp, hợp đồng có thể bị vô hiệu, dẫn đến mất tài sản. Vì vậy, nên ưu tiên chọn những cơ sở uy tín, có đăng ký rõ ràng và yêu cầu công chứng hợp đồng đầy đủ để bảo vệ quyền lợi.
Cuối cùng, trước khi cầm sổ đỏ tại tiệm vàng, hãy so sánh lãi suất và điều khoản giữa nhiều nơi để tránh bị ép giá. Đồng thời, tuyệt đối không giao bản gốc sổ đỏ cho bên vay nếu chưa ký hợp đồng rõ ràng. Nếu có thể, nên tham khảo thêm phương án vay ngân hàng với lãi suất thấp hơn và an toàn hơn, dù thủ tục có phần phức tạp hơn.

Thủ tục cầm sổ đỏ ở tiệm cầm đồ thường đơn giản và nhanh chóng hơn nhiều so với vay ngân hàng. Người vay chỉ cần mang theo sổ đỏ chính chủ, chứng minh thư nhân dân hoặc căn cước công dân còn hiệu lực. Tiệm cầm đồ sẽ tiến hành thẩm định tính pháp lý của giấy tờ, kiểm tra thông tin quy hoạch và giá trị tài sản trên thị trường. Quá trình này thường chỉ mất vài giờ để hoàn tất.
Sau khi định giá, hai bên sẽ thỏa thuận về số tiền vay, thời hạn và lãi suất. Hợp đồng cầm cố được lập thành văn bản, trong đó nêu rõ quyền và nghĩa vụ của mỗi bên. Người vay cần đọc kỹ các điều khoản, đặc biệt là phần lãi suất và phí phạt khi trả chậm. Tiệm cầm đồ có trách nhiệm giữ gìn sổ đỏ nguyên vẹn và trả lại đúng hạn khi người vay hoàn tất nghĩa vụ thanh toán.
Về mặt pháp lý, việc cầm sổ đỏ tại tiệm cầm đồ được xem là hình thức cầm cố tài sản, không phải thế chấp. Luật dân sự hiện hành cho phép hoạt động này, miễn là tiệm cầm đồ có đăng ký kinh doanh hợp pháp. Tuy nhiên, rủi ro lớn nhất là nếu không trả được nợ, tiệm cầm đồ có thể bán tài sản để thu hồi vốn. Vì vậy, người vay chỉ nên cầm sổ đỏ khi thực sự cần tiền gấp và chắc chắn khả năng chi trả.
Lãi suất cầm sổ đỏ tại tiệm cầm đồ thường cao hơn ngân hàng, dao động từ 1% đến 3% mỗi tháng, thậm chí cao hơn tùy từng nơi. Người vay nên so sánh giữa các tiệm cầm đồ uy tín để tìm được mức lãi tốt nhất. Đồng thời, cần lưu ý thời hạn vay thường ngắn, chỉ từ 1 đến 3 tháng. Nếu không gia hạn kịp, sổ đỏ có thể bị xử lý theo hợp đồng, gây mất tài sản lớn.

Nhận cầm cố nhà đất là hình thức vay vốn phổ biến khi người dân cần tiền gấp, thường thông qua việc thế chấp Sổ đỏ hoặc quyền sử dụng đất tại các tổ chức tín dụng hoặc tiệm cầm đồ. Tuy nhiên, theo quy định pháp luật hiện hành, người dân không được phép cầm cố Sổ đỏ tại các tiệm cầm đồ thông thường, bởi đây là loại giấy tờ chứng minh quyền sở hữu tài sản gắn liền với đất, chỉ được dùng để thế chấp tại ngân hàng hoặc tổ chức tài chính hợp pháp. Việc hiểu rõ điều này giúp tránh rủi ro pháp lý và bảo vệ quyền lợi của bên nhận cầm cố lẫn bên vay.
Khi thực hiện nhận cầm cố nhà đất, cần lưu ý đến tính hợp pháp của giấy tờ, bao gồm việc kiểm tra Sổ đỏ có đúng tên chủ sở hữu hay không, có tranh chấp hay đang bị kê biên hay không. Bên nhận cầm cố phải yêu cầu công chứng hợp đồng thế chấp tại văn phòng công chứng và đăng ký giao dịch bảo đảm tại cơ quan có thẩm quyền để đảm bảo giá trị pháp lý. Trong trường hợp vay tại tiệm cầm đồ, giao dịch này thường không được pháp luật công nhận, dẫn đến nguy cơ mất tiền hoặc mất tài sản khi xảy ra tranh chấp.
Bên cạnh đó, lãi suất và thời hạn vay là yếu tố quyết định chi phí thực tế khi nhận cầm cố nhà đất. Các tổ chức tín dụng hợp pháp thường áp dụng lãi suất theo quy định của Ngân hàng Nhà nước, dao động từ 7-12% mỗi năm, trong khi tiệm cầm đồ có thể tính lãi tới 3-5% mỗi tháng, gấp nhiều lần so với ngân hàng. Vì vậy, trước khi ký hợp đồng, bên vay cần so sánh kỹ lưỡng và đọc kỹ các điều khoản về phí phạt trả nợ trước hạn, phí gia hạn để tránh rơi vào bẫy tín dụng đen.
Cuối cùng, để đảm bảo an toàn tuyệt đối, cả bên nhận và bên giao cầm cố nên làm việc trực tiếp với các ngân hàng hoặc công ty tài chính uy tín, thay vì tìm đến tiệm cầm đồ không có giấy phép hoạt động. Quy trình nhận cầm cố nhà đất hợp lệ luôn bao gồm định giá tài sản, ký hợp đồng công chứng, và đăng ký giao dịch bảo đảm. Nếu có bất kỳ nghi ngờ nào về giấy tờ hoặc thủ tục, nên tham khảo ý kiến luật sư chuyên ngành để tránh mất quyền sở hữu đất đai một cách đáng tiếc.
Việc con cái đứng tên vay ngân hàng bằng sổ đỏ của bố mẹ là tình huống phổ biến, nhưng nhiều người gặp rắc rối khi tất toán vì giấy tờ không đứng tên mình. Ngân hàng thường yêu cầu giấy ủy quyền hợp pháp từ chủ sở hữu, nếu không có, họ có quyền từ chối trả sổ. Điều này xuất phát từ quy định bảo vệ tài sản của bên thứ ba, nên cần hiểu rõ trước khi ký bất kỳ hợp đồng nào.
Để vay tiền bằng sổ đỏ của bố mẹ, quy trình chuẩn bao gồm sự đồng ý bằng văn bản từ họ và giấy ủy quyền công chứng. Ngân hàng sẽ thẩm định tài sản, hồ sơ vay và hợp đồng thế chấp có bên thứ ba bảo lãnh. Nếu thiếu giấy ủy quyền, giao dịch có thể bị coi là vô hiệu, dẫn đến việc không được nhận lại sổ đỏ sau khi trả nợ xong, như trường hợp người dùng đã nêu.
Khi đã tất toán khoản vay, ngân hàng có trách nhiệm trả lại sổ đỏ cho chủ sở hữu hợp pháp, tức là bố mẹ, chứ không phải con cái. Nếu con cầm sổ và vay, cần có giấy ủy quyền đặc biệt ghi rõ quyền nhận lại tài sản. Trong thực tế, nhiều ngân hàng giữ sổ vì lý do an toàn pháp lý, buộc người vay phải làm thủ tục bổ sung, gây mất thời gian và chi phí không đáng có.
Giải pháp tốt nhất là công chứng giấy ủy quyền ngay từ đầu, nêu rõ phạm vi vay, thời hạn và quyền lợi khi tất toán. Nếu đã xảy ra tranh chấp, cần liên hệ trực tiếp với phòng pháp chế ngân hàng hoặc nhờ luật sư can thiệp để đòi lại quyền lợi. Đừng chủ quan vì sổ đỏ là tài sản giá trị cao, mọi thủ tục phải minh bạch, tránh rủi ro mất quyền sở hữu về sau.

Việc cầm sổ đỏ tại các tiệm cầm đồ tiềm ẩn rủi ro pháp lý rất lớn, bởi hoạt động cầm cố Giấy chứng nhận quyền sử dụng đất không được pháp luật cho phép. Giao dịch này thường bị vô hiệu, khiến người vay không được pháp luật bảo vệ quyền lợi khi xảy ra tranh chấp, dẫn đến nguy cơ mất tài sản oan uổng.
Bên cạnh rủi ro pháp lý, người vay còn đối mặt với lãi suất cắt cổ, có thể lên đến hàng chục phần trăm mỗi tháng, vượt xa mức trần quy định. Nếu không trả nợ đúng hạn, tiền lãi chồng chất nhanh chóng, khiến tài sản là sổ đỏ có thể bị chiếm giữ hoặc bán thanh lý với giá rẻ, gây thiệt hại nặng nề về kinh tế.
Thực tế, nhiều tiệm cầm đồ lợi dụng sự thiếu hiểu biết của khách hàng để ép ký hợp đồng mua bán đất thay vì hợp đồng cầm cố. Điều này đồng nghĩa với việc người vay có thể mất trắng quyền sở hữu đất đai chỉ sau một lần chậm thanh toán, bởi giao dịch đã được ngụy trang hợp pháp hóa, khiến việc khởi kiện đòi lại tài sản trở nên vô cùng khó khăn.
Thay vì chấp nhận rủi ro khi cầm sổ đỏ tại tiệm cầm đồ, người dân nên tìm đến các kênh vay vốn chính thống như ngân hàng hoặc tổ chức tín dụng được cấp phép. Tại đây, thủ tục thế chấp được thực hiện minh bạch, lãi suất theo quy định nhà nước, và tài sản được bảo hộ bởi hợp đồng công chứng, giúp tránh được những hệ lụy pháp lý và tài chính đáng tiếc về sau.

Việc cầm sổ đỏ là quyết định hệ trọng, ảnh hưởng đến tài sản lớn của gia đình. Trước khi thực hiện, cần cân nhắc kỹ lưỡng về nhu cầu tài chính thực sự, so sánh lãi suất và điều khoản giữa các đơn vị, đồng thời lưu ý đến các rủi ro pháp lý như bị ép giá hay mất quyền sử dụng đất. Đừng vội vàng khi chưa tính toán kỹ càng, để tránh rơi vào tình trạng nợ nần không thể thoát ra. Hãy tự tin đưa ra quyết định sáng suốt nhất, bảo vệ ngôi nhà và đất đai của chính mình.




