Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Vay tiền bằng sổ đỏ tại Agribank là lựa chọn phổ biến khi cần vốn kinh doanh hoặc giải quyết nhu cầu tài chính cá nhân. Với mức lãi suất cạnh tranh và quy trình rõ ràng, nhiều người quan tâm đến việc thế chấp sổ đỏ vay được bao nhiêu, thủ tục ra sao hay lãi suất khi vay 1 tỷ. Bên cạnh đó, một số cũng tìm hiểu phương án cầm sổ hồng với lãi suất thấp hoặc cầm cố tại tiệm cầm đồ, tiệm vàng. Bài viết sẽ làm rõ các vấn đề này một cách ngắn gọn, dễ hiểu.
Vay tiền bằng sổ đỏ tại Agribank được triển khai rộng rãi qua hơn 2.300 điểm giao dịch, giúp người dân dễ dàng tiếp cận nguồn vốn. Hình thức này phù hợp với các khoản vay nhỏ, cấp bách, phục vụ nhu cầu đời sống hoặc sản xuất kinh doanh, đặc biệt tại khu vực nông thôn.
Hồ sơ vay thế chấp sổ đỏ tại Agribank được xử lý nhanh chóng với thủ tục đơn giản, minh bạch. Người vay cần cung cấp giấy tờ tùy thân, chứng minh thu nhập và giấy chứng nhận quyền sử dụng đất. Ngân hàng thẩm định tài sản và thời gian giải ngân thường từ 5–7 ngày làm việc.
Số tiền vay tối đa có thể đạt 70–80% giá trị tài sản bảo đảm. Với khoản vay 200 triệu đồng trong 10 năm, tiền gốc phải trả hàng tháng là 1.666.667 đồng. Lãi suất áp dụng theo biểu phí hiện hành, thường dao động quanh mức ưu đãi cho khách hàng cá nhân.
Việc thanh toán lãi và gốc được thực hiện định kỳ hàng tháng, có thể tự động trích nợ từ tài khoản. Nhiều khách hàng lựa chọn hình thức thanh toán qua ngân hàng để đảm bảo đúng hạn, tránh phí trễ và duy trì lịch sử tín dụng tốt với Agribank.
VAY TIỀN BẰNG SỔ ĐỎ AGRIBANK THỦ TỤC ĐƠN GIẢN DỄ DÀNG
Lãi suất vay thế chấp sổ đỏ tại Agribank cho khoản vay 1 tỷ hiện dao động từ 5,5% đến 9,0%/năm, tùy theo chương trình ưu đãi và thời hạn vay. Mức tối thiểu 5,5%/năm thường áp dụng trong giai đoạn đầu hỗ trợ khách hàng.
Với các khoản vay trung và dài hạn, mức lãi suất thấp nhất là 7,8%/năm, cao hơn so với mức ưu đãi đầu kỳ. Khách hàng vay 1 tỷ cần lưu ý lãi suất có thể điều chỉnh theo chu kỳ, ảnh hưởng đến tổng chi phí trả nợ.
Trong 12 tháng đầu, lãi suất vay thế chấp tại Agribank dao động từ 7% đến 9%/năm, giúp người đi vay dễ dàng lên kế hoạch tài chính. Gia hạn sau thời gian này sẽ áp dụng theo biểu lãi suất mới của ngân hàng.
Ngoài ra, Agribank còn áp dụng lãi suất cho vay ngắn hạn từ 6,1%/năm, tuy nhiên với khoản vay lớn như 1 tỷ, hình thức vay trung dài hạn là phù hợp hơn. Cần so sánh kỹ giữa các thời điểm để lựa chọn phương án tối ưu.
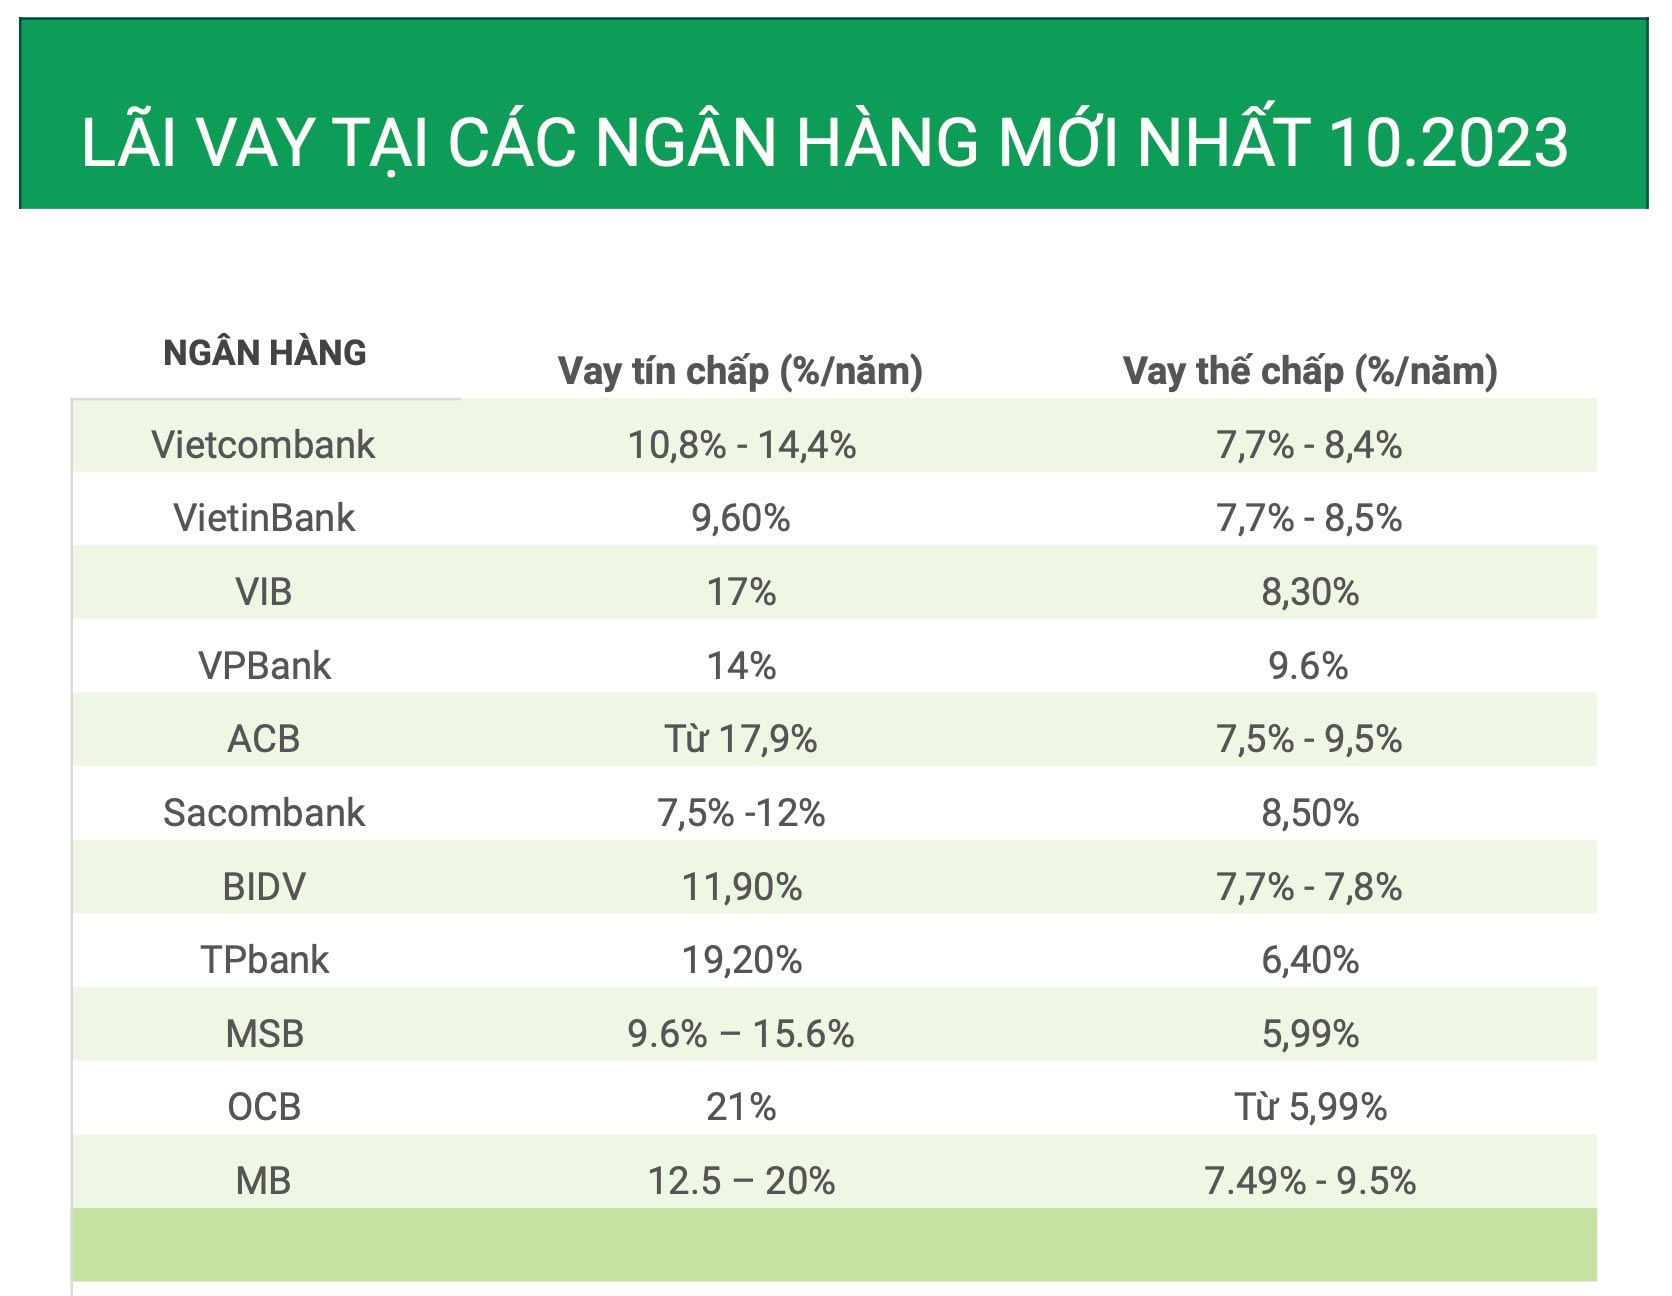
LÃI SUẤT VAY NGÂN HÀNG AGRIBANK THẾ CHẤP SỔ ĐỎ ƯU ĐÃI CẠNH TRANH
Với hình thức vay thế chấp sổ đỏ tại Agribank, khách hàng có thể vay từ 200 đến 500 triệu đồng tùy thuộc vào giá trị tài sản và nhu cầu sử dụng vốn. Mức vay cụ thể được xác định dựa trên định giá tài sản và khả năng trả nợ của người vay.
Số tiền vay thế chấp sổ đỏ 200 triệu đồng tại Agribank sẽ có phương án trả góp hàng tháng. Ví dụ, nếu vay trong 10 năm, tiền gốc phải trả mỗi tháng khoảng 1.666.667 đồng, chưa bao gồm lãi suất. Lãi suất được tính theo quy định hiện hành và có thể điều chỉnh theo kỳ.
Thời gian vay thế chấp sổ đỏ tại Agribank thường linh hoạt, phù hợp với mục đích vay như sản xuất, kinh doanh hoặc tiêu dùng. Với khoản vay 200–500 triệu, thời hạn có thể từ 5 đến 15 năm, giúp giảm gánh nặng trả nợ hàng tháng.
Khách hàng vẫn giữ quyền sở hữu sổ đỏ trong quá trình vay, chỉ tạm gửi tại ngân hàng. Việc vay vốn được thực hiện qua Tổ vay vốn hoặc Tổ liên kết, phù hợp với hộ gia đình, cá nhân có nhu cầu sản xuất, kinh doanh hoặc phục vụ đời sống.

THẾ CHẤP SỔ ĐỎ VAY ĐƯỢC BAO NHIÊU TIỀN TẠI AGRIBANK
Cầm sổ hồng để vay vốn hiện được nhiều ngân hàng triển khai với lãi suất thường dao động từ 10 – 20%/năm, tùy theo chính sách từng thời điểm và mức độ tín nhiệm của khách hàng. Nhờ lãi suất tương đối thấp, hình thức này được xem là lựa chọn tiết kiệm chi phí hơn so với các hình thức vay tín chấp hoặc vay nặng lãi.
Hạn mức vay khi cầm sổ hồng thường rất hấp dẫn, có thể lên đến hàng tỷ đồng, phù hợp cho các nhu cầu vốn lớn. Mức vay cụ thể được xác định dựa trên giá trị tài sản, thường dao động từ 70% – 90% sau khi ngân hàng thẩm định. Điều này giúp người vay tiếp cận nguồn vốn dồi dào mà vẫn đảm bảo an toàn tài sản.
Thủ tục vay cầm sổ hồng ngày càng được đơn giản hóa tại nhiều ngân hàng và tổ chức tín dụng uy tín tại TPHCM. Quy trình minh bạch, hợp đồng rõ ràng cùng đội ngũ tư vấn chuyên nghiệp giúp khách hàng dễ dàng tiếp cận. Người vay chỉ cần chuẩn bị sổ hồng và một số giấy tờ cá nhân liên quan.
Việc cầm sổ hồng còn nổi bật với tốc độ giải ngân nhanh chóng, đáp ứng kịp thời nhu cầu tài chính cấp bách. Chỉ trong vài ngày làm việc, khách hàng đã có thể nhận được khoản tiền mặt lớn. Đây là lợi thế vượt trội so với các hình thức vay truyền thống vốn mất nhiều thời gian xét duyệt.
CẦM SỔ HỒNG LÃI SUẤT THẤP HẠN MỨC VAY CAO THEO GIÁ TRỊ TÀI SẢN
Việc cầm sổ hồng tư nhân thường được thực hiện để vay vốn từ các ngân hàng hoặc tổ chức tín dụng. Hạn mức vay có thể dao động từ 100 triệu đến vài tỷ đồng, tùy theo giá trị thực tế của bất động sản và năng lực tài chính người đi vay.
Giá trị bất động sản là yếu tố quyết định chính đến hạn mức khoản vay khi cầm sổ hồng. Các ngân hàng sẽ định giá tài sản dựa trên vị trí, diện tích, pháp lý và tình trạng sử dụng thực tế, từ đó đưa ra mức cho vay phù hợp, thường đạt 70-80% giá trị định giá.
Điều kiện tài chính của người vay cũng ảnh hưởng lớn đến khoản vay khi cầm sổ hồng tư nhân. Các ngân hàng xét duyệt dựa trên thu nhập, lịch sử tín dụng và khả năng trả nợ, đảm bảo rủi ro được kiểm soát trong quá trình giải ngân.
Ngoài ngân hàng, một số cá nhân hoặc công ty tài chính cũng nhận cầm cố sổ hồng với thủ tục nhanh gọn hơn, tuy nhiên lãi suất thường cao hơn và tiềm ẩn rủi ro pháp lý nếu không kiểm tra kỹ đối tác.

CẦM SỔ HỒNG TƯ NHÂN GIẢI NGÂN NHANH THỦ TỤC LINH HOẠT
Người vay cần chuẩn bị sổ đỏ chính chủ, cùng các giấy tờ tùy thân như chứng minh nhân dân, hộ khẩu và giấy đăng ký kết hôn (nếu có), đều phải có bản photo và mang theo bản gốc để đối chiếu. Tài liệu cần rõ nét, còn hiệu lực và trùng khớp thông tin.
Thủ tục cầm sổ đỏ tại tiệm cầm đồ diễn ra nhanh gọn, thường hoàn tất trong ngày. Không yêu cầu thẩm định tài chính hay chứng minh thu nhập. Tiệm chỉ kiểm tra tính hợp lệ của giấy tờ và giá trị tài sản để định mức cho vay phù hợp.
Mặc dù được gọi là “cầm sổ đỏ”, nhưng pháp lý ghi nhận đây là hình thức thế chấp tài sản, vì sổ đỏ chỉ là giấy tờ chứng nhận quyền sử dụng đất, không phải tài sản riêng. Giao dịch cần lập hợp đồng rõ ràng để đảm bảo quyền lợi hai bên.
Ưu điểm lớn là tốc độ xử lý nhanh và thủ tục đơn giản hơn ngân hàng. Tuy nhiên, lãi suất thường cao hơn, rủi ro mất tài sản nếu không trả đúng hạn. Người vay cần cân nhắc kỹ trước khi thực hiện giao dịch.
THỦ TỤC CẦM SỔ ĐỎ Ở TIỆM CẦM ĐỒ CẦN NHỮNG GIẤY TỜ GÌ
Theo quy định pháp luật, sổ đỏ là chứng thư pháp lý, không phải tài sản nên không thuộc đối tượng cầm cố. Do đó, tiệm vàng không có chức năng nhận cầm sổ đỏ. Mọi giao dịch cầm cố giấy tờ này tại tiệm vàng đều vi phạm quy định pháp luật và có thể bị tuyên vô hiệu.
Mặc dù pháp luật không cho phép, một số tiệm vàng hoặc cơ sở cầm đồ vẫn ngầm nhận cầm sổ đỏ với lãi suất từ 1,5% đến 3% mỗi tháng. Hình thức này tiềm ẩn nhiều rủi ro pháp lý, đặc biệt khi người vay không thể chuộc lại tài sản đúng hạn.
Giao dịch cầm sổ đỏ tại tiệm vàng thường chỉ yêu cầu sổ đỏ chính chủ và thủ tục nhanh gọn. Tuy nhiên, đây là hoạt động không được pháp luật công nhận, dễ dẫn đến tranh chấp, mất tài sản hoặc bị lợi dụng khi giấy tờ bị thế chấp nhiều nơi.
Người cần vốn nên lựa chọn các tổ chức tín dụng hợp pháp thay vì tiệm vàng. Các công ty tài chính hoặc ngân hàng có sản phẩm vay thế chấp sổ đỏ an toàn, minh bạch, với lãi suất cạnh tranh và thủ tục rõ ràng, bảo đảm quyền lợi theo pháp luật.
TIỆM VÀNG CÓ CẦM SỔ ĐỎ KHÔNG VÀ HÌNH THỨC CẦM CỐ NHƯ THẾ NÀO
Vay tiền bằng sổ đỏ tại Agribank là lựa chọn an toàn, lãi suất hợp lý, đặc biệt khi cần vay số tiền lớn như 1 tỷ đồng. Việc thế chấp sổ hồng hay sổ đỏ giúp tiếp cận khoản vay cao, thời gian linh hoạt, tuy nhiên cần cân nhắc giữa ngân hàng và các hình thức cầm cố tư nhân, tiệm cầm đồ hay tiệm vàng. Dù thủ tục có phần nhanh gọn hơn ở ngoài, rủi ro và chi phí thường cao hơn nhiều. Tốt nhất nên ưu tiên tổ chức tín dụng chính thống để đảm bảo quyền lợi và an toàn tài sản lâu dài.




