Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Trong thời đại công nghệ phát triển mạnh mẽ, hình thức cho vay ngang hàng hay còn gọi là P2P lending đang ngày càng phổ biến tại Việt Nam như một giải pháp tài chính linh hoạt và tiện lợi. Thay vì phải đến ngân hàng với nhiều thủ tục rườm rà, giờ đây chỉ cần một chiếc điện thoại thông minh, mọi người có thể kết nối trực tiếp với nhau để vay hoặc cho vay tiền một cách nhanh chóng.
Đây không chỉ là bước tiến trong lĩnh vực tài chính số mà còn mở ra cơ hội tiếp cận vốn dễ dàng hơn cho người dân, đặc biệt là những cá nhân và doanh nghiệp nhỏ chưa thể tiếp cận dịch vụ từ các tổ chức tài chính truyền thống.
Cho vay ngang hàng hay còn gọi là P2P Lending là hình thức kết nối người cần vốn với người có tiền nhàn rỗi thông qua nền tảng công nghệ trung gian. Thay vì đi vay tại ngân hàng hay tổ chức tín dụng, người đi vay sẽ được xét duyệt và nhận tiền trực tiếp từ nhà đầu tư cá nhân. Mô hình này giúp tối ưu thủ tục, rút ngắn thời gian xét duyệt và mở rộng tiếp cận nguồn vốn.
P2P Lending hoạt động dựa trên các nền tảng số được cấp phép, tuân thủ quy định tại Nghị định 94/2025/NĐ-CP về hoạt động tài chính ngang hàng. Nền tảng đảm nhiệm vai trò trung gian, đánh giá tín dụng người vay, định giá rủi ro và kết nối phù hợp với nhà đầu tư. Mọi giao dịch đều được minh bạch, có hợp đồng điện tử và giám sát bởi cơ quan quản lý.
Người tham gia có thể linh hoạt lựa chọn khoản vay từ vài triệu đến hàng trăm triệu đồng với thời hạn đa dạng, tùy nhu cầu sử dụng vốn. Đồng tiền cho vay và trả nợ chủ yếu là đồng Việt Nam, đúng theo quy định pháp luật hiện hành. Lãi suất được tính theo thỏa thuận nhưng không vượt trần quy định, đảm bảo quyền lợi cả hai bên.
Tuy mang lại nhiều tiện ích, P2P Lending cũng tiềm ẩn rủi ro như nợ quá hạn, đánh giá tín dụng sai lệch hay rủi ro pháp lý nếu nền tảng không tuân thủ quy định. Nhà đầu tư cần tìm hiểu kỹ nền tảng, phân tích hồ sơ người vay và chỉ tham gia tại các đơn vị được cấp phép. Người đi vay cần cân nhắc khả năng trả nợ để tránh tình trạng chấm dứt hợp đồng hoặc bị xử lý nợ.
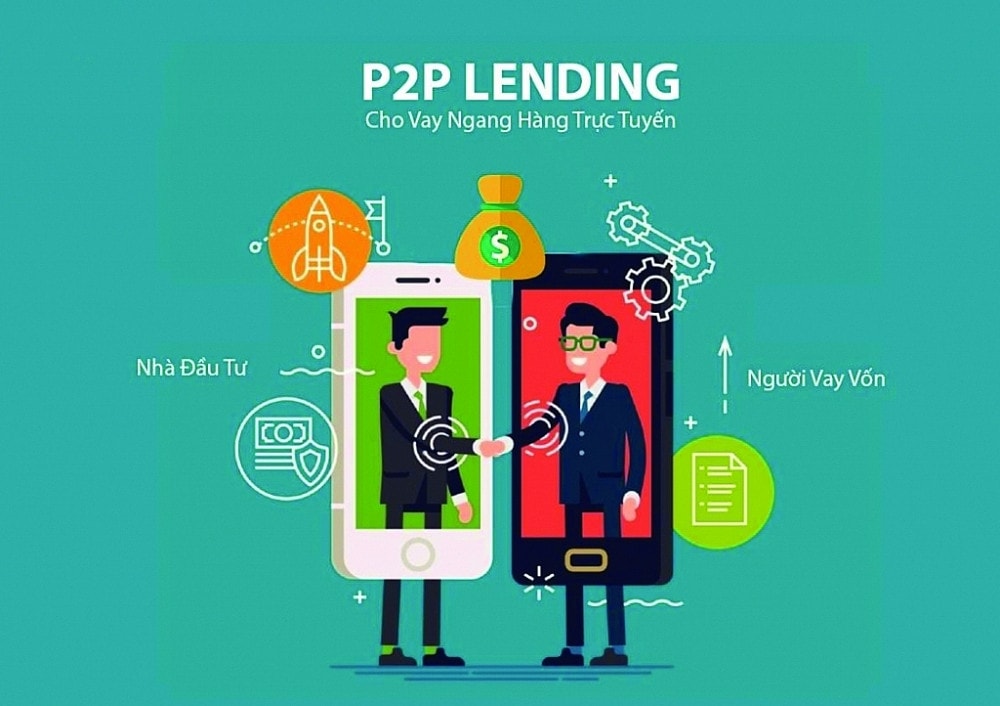
Hoạt động cho vay ngang hàng tại Việt Nam bắt đầu xuất hiện từ năm 2016 và dần thu hút sự quan tâm của người dùng. Mô hình này hoạt động thông qua các nền tảng trung gian kết nối người cho vay và người đi vay mà không cần đến ngân hàng. Sự phát triển của công nghệ tài chính và nhu cầu tiếp cận tín dụng linh hoạt đã thúc đẩy hình thức này mở rộng nhanh chóng.
Các nền tảng P2P lending mang đến giải pháp tài chính cho nhóm khách hàng khó tiếp cận ngân hàng, đặc biệt là cá nhân và doanh nghiệp nhỏ. Tuy nhiên, thị trường còn tiềm ẩn rủi ro như minh bạch thông tin, quản lý rủi ro tín dụng và thiếu hành lang pháp lý rõ ràng. Người dùng cần thận trọng khi tham gia vì nguy cơ lừa đảo hoặc thu phí cao vẫn tồn tại.
Số lượng nền tảng cho vaj ngang hàng tại Việt Nam tăng nhanh nhưng phần lớn chưa được cấp phép chính thức. Hiện nay, nhà nước chưa có khung pháp lý hoàn chỉnh để điều chỉnh hoạt động này, dẫn đến tình trạng hoạt động chui hoặc biến tướng. Một số đơn vị lợi dụng kẽ hở để huy động vốn trái phép, gây ảnh hưởng đến ổn định tài chính xã hội.
Nhu cầu vốn của người dân và doanh nghiệp tiếp tục thúc đẩy sự phát triển của lĩnh vực này, nhưng cần có sự giám sát chặt chẽ từ cơ quan chức năng. Việc xây dựng chính sách quản lý rõ ràng sẽ giúp minh bạch hóa thị trường, bảo vệ quyền lợi người tham gia và hạn chế rủi ro hệ thống. Đây là bước cần thiết để P2P lending phát triển bền vững trong tương lai.

Cho vay ngang hàng hay còn gọi là P2P Lending đang dần khẳng định vị thế tại thị trường tài chính Việt Nam. Bằng việc ứng dụng công nghệ số, các nền tảng này kết nối trực tiếp người cần vốn và người có nhu cầu đầu tư. Đây là kênh tài chính trung gian hiệu quả, giúp giảm thiểu chi phí và thời gian so với hình thức truyền thống.
Tại Việt Nam, các công ty P2P Lending nổi bật bao gồm Tima, Công ty Cổ phần Kết nối Tài chính Việt Nam, vaymuon.vn, LENDBIZ và HuyDong. Các đơn vị này đều vận hành trên nền tảng số, hỗ trợ kết nối nhanh chóng giữa người đi vay và người cho vay. Mỗi doanh nghiệp có mô hình vận hành riêng, tập trung vào phân khúc khách hàng khác nhau từ cá nhân đến doanh nghiệp vừa và nhỏ.
Sự phát triển của P2P Lending góp phần mở rộng tiếp cận tài chính cho nhiều đối tượng khó tiếp cận ngân hàng. Công nghệ giúp tự động hóa quy trình xét duyệt, giảm rủi ro và tăng minh bạch trong giao dịch. Người dùng có thể vay vốn hoặc đầu tư linh hoạt thông qua thiết bị di động, chỉ trong vài phút thao tác.
Tuy nhiên, thị trường P2P Lending Việt Nam vẫn cần khung pháp lý rõ ràng để phát triển bền vững. Các rủi ro liên quan đến an ninh dữ liệu, nợ xấu hay gian lận vẫn tồn tại. Việc xây dựng niềm tin từ người dùng, cùng với sự giám sát hợp lý từ cơ quan quản lý, là yếu tố then chốt giúp mô hình này phát triển mạnh mẽ hơn trong tương lai.
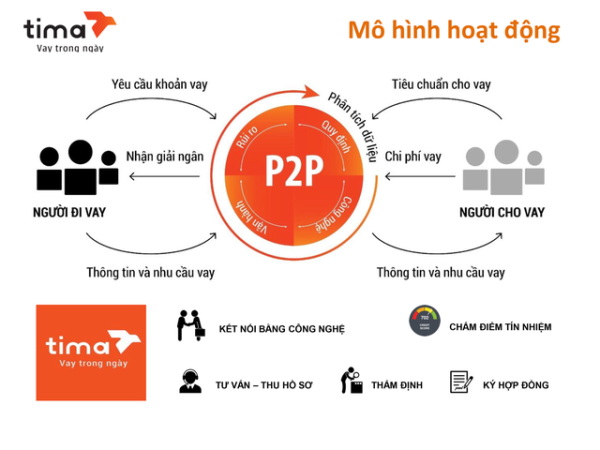
P2P lending hay cho vay ngang hàng là mô hình tài chính công nghệ kết nối người có nhu cầu vay vốn với các nhà đầu tư thông qua nền tảng số hóa. Hình thức này giúp tối giản thủ tục, giảm chi phí trung gian và tăng tốc độ xét duyệt. Tại Việt Nam, hoạt động P2P lending đang phát triển mạnh mẽ dưới sự điều chỉnh của Nghị định 94/2025/NĐ-CP.
Các công ty hoạt động trong lĩnh vực P2P lending tại Việt Nam phải tuân thủ quy định nghiêm ngặt về vốn, minh bạch dữ liệu và bảo vệ thông tin người dùng. Năm công ty lớn hiện nay gồm Công ty Cổ phần Tập đoàn Tima, Công ty Cổ phần Kết nối Tài chính Việt Nam, Vaymuon.vn, Lendbiz và HuyDong, từng bước mở rộng thị phần với dịch vụ tín dụng linh hoạt.
Mô hình vay ngang hàng mang lại lợi ích cho cả người đi vay và người cho vay khi nguồn vốn được phân bổ hiệu quả, nhanh chóng. Nhà đầu tư có thể gia tăng lợi nhuận từ việc cho vay, còn người vay tiếp cận vốn dễ dàng hơn so với kênh truyền thống, đặc biệt là nhóm khách hàng cá nhân và doanh nghiệp vừa và nhỏ.
Tuy nhiên, rủi ro từ hình thức này không thể xem nhẹ khi có nguy cơ lừa đảo, không minh bạch thông tin hoặc mất khả năng thu hồi vốn. Người tham gia cần tìm hiểu kỹ các nền tảng uy tín, đọc rõ điều khoản và cân nhắc năng lực tài chính trước khi tham gia.
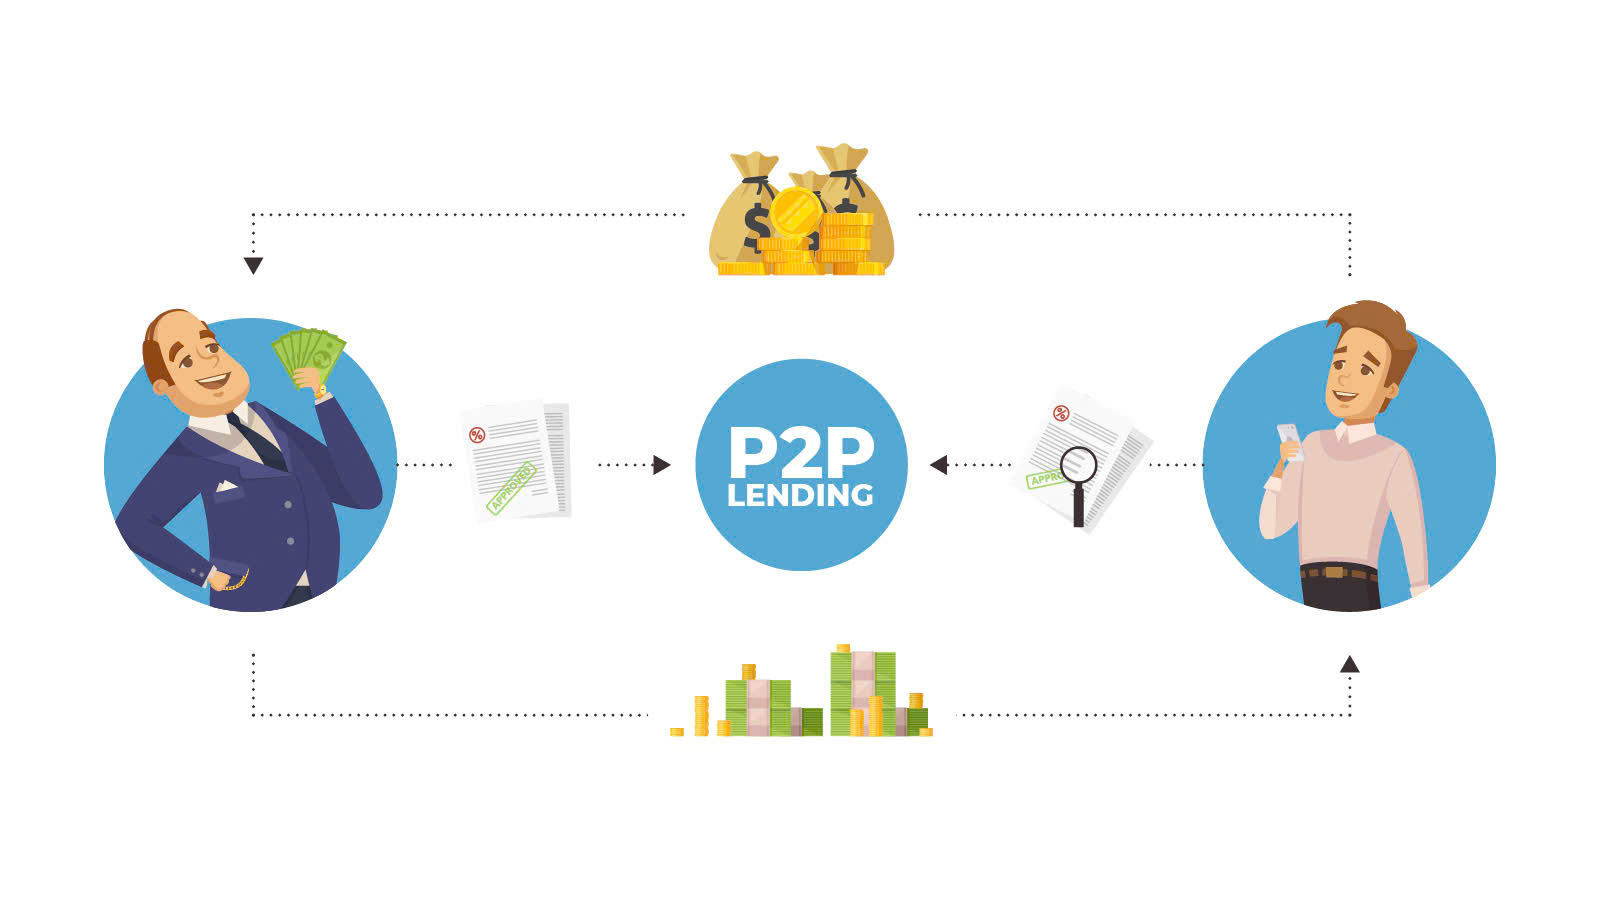
Cho vay ngang hàng hay P2P lending là hình thức kết nối trực tiếp giữa người có nhu cầu vay và người sẵn sàng cho vay thông qua các nền tảng công nghệ. Không cần thông qua ngân hàng hay tổ chức tài chính trung gian, giao dịch diễn ra nhanh chóng, minh bạch và tiết kiệm chi phí cho cả hai bên tham gia.
Các ứng dụng cho vay ngang hàng tại Việt Nam hiện nay hoạt động trên cơ sở tuân thủ pháp luật, đặc biệt là Nghị định 94/2025/NĐ-CP quy định rõ về hoạt động tài chính ngang hàng. Các nền tảng phải đăng ký và được cấp phép, đảm bảo quyền lợi cho người dùng, giảm thiểu rủi ro lừa đảo và hoạt động trái phép.
Tham gia vào P2P lending, người cho vay có cơ hội sinh lời từ khoản tiền nhàn rỗi với lãi suất cạnh tranh, trong khi người vay tiếp cận nguồn vốn nhanh chóng chỉ cần CCCD và thiết bị kết nối internet. Quy trình xét duyệt được tự động hóa, tiền được chuyển khoản ngay trong ngày.
Tuy nhiên, người tham gia cần lựa chọn các app vay tiền uy tín, đọc kỹ điều khoản, đánh giá rủi ro trước khi cho vay hoặc vay tiền. Việc tìm hiểu kỹ về hồ sơ người vay, lịch sử thanh toán và phân bổ vốn hợp lý giúp tối ưu lợi nhuận và giảm thiểu tổn thất khi xảy ra nợ xấu.
Cho vay ngang hàng hay còn gọi là P2P Lending là hình thức kết nối trực tiếp giữa người có nhu cầu vay và người có tiền nhàn rỗi thông qua các nền tảng công nghệ. Tại Việt Nam, mô hình này phát triển mạnh trong những năm gần đây nhờ sự bùng nổ của tài chính công nghệ và nhu cầu tiếp cận vốn linh hoạt. Người tham gia có thể dễ dàng đăng ký và thực hiện giao dịch mà không cần thông qua ngân hàng hay tổ chức tín dụng trung gian.
Hiện nay, P2P Lending tại Việt Nam đã được khung pháp lý điều chỉnh rõ ràng hơn với Nghị định 94/2025/NĐ-CP. Quy định này giúp bảo vệ quyền lợi cho cả người cho vay và người đi vay, đồng thời kiểm soát rủi ro trong hoạt động tài chính phi tập trung. Các nền tảng phải tuân thủ nghiêm ngặt về minh bạch thông tin, kiểm tra năng lực tài chính và quản lý dòng tiền.
Một số đơn vị nổi bật trong lĩnh vực P2P Lending tại Việt Nam bao gồm Công ty cổ phần tập đoàn Tima, công ty cổ phần kết nối tài chính Việt Nam, Vaymuon.vn, LENDBIZ và HuyDong. Những doanh nghiệp này cung cấp nền tảng cho vay, hỗ trợ xét duyệt nhanh chóng và kết nối hiệu quả giữa các bên. Mỗi đơn vị có chính sách và đối tượng khách hàng riêng, phù hợp với nhiều nhóm người dùng khác nhau.
Tuy mang lại lợi ích về tính linh hoạt và tốc độ giải ngân, P2P Lending vẫn tiềm ẩn rủi ro như khả năng mất vốn nếu người vay không trả nợ. Vì vậy, người tham gia cần tìm hiểu kỹ về hồ sơ người vay, lãi suất và hợp đồng trước khi quyết định. Việc chọn nền tảng uy tín và tuân thủ nguyên tắc đầu tư phân tán sẽ giúp giảm thiểu rủi ro và đảm bảo an toàn tài chính.
Khi cần tiền gấp mà không đủ điều kiện vay ngân hàng, hình thức cho vay ngang hàng P2P lending trở thành lựa chọn hấp dẫn. Với quy trình đơn giản và tốc độ xét duyệt nhanh chóng, người vay có thể tiếp cận khoản vay chỉ trong vài giờ. Các nền tảng kết nối trực tiếp giữa người cần vốn và nhà đầu tư, giúp bỏ qua trung gian truyền thống.
P2P lending tại Việt Nam đang phát triển mạnh với sự tham gia của các đơn vị lớn như Tima, Vaymuon.vn, LenDbiz hay HuyDong. Các công ty này hoạt động dưới sự quản lý của pháp lý mới theo Nghị định 94/2025/NĐ-CP, tạo niềm tin cho cả người cho vay và người đi vay. Điều này giúp thị trường minh bạch và an toàn hơn bao giờ hết.
Người vay chỉ cần chứng minh nhân thân, thu nhập và lịch sử tín dụng cơ bản để được xét duyệt khoản vay. Không cần tài sản đảm bảo, hình thức này phù hợp với người trẻ, người kinh doanh nhỏ hoặc lao động tự do. Tuy nhiên, cần cân nhắc kỹ lãi suất và điều khoản trước khi ký hợp đồng để tránh rủi ro.
Việc chọn nền tảng uy tín đóng vai trò then chốt trong quá trình vay tiền an toàn và hiệu quả. Nên ưu tiên những đơn vị có đánh giá tốt, minh bạch về phí và hỗ trợ khách hàng chuyên nghiệp. Đăng ký tư vấn miễn phí giúp người vay hiểu rõ nhu cầu tài chính và lựa chọn phương án phù hợp nhất với khả năng trả nợ.

Cho vay ngang hàng (P2P lending) đang dần khẳng định vị thế là kênh tài chính công nghệ hiệu quả, mở ra cơ hội tiếp cận vốn linh hoạt cho người đi vay và sinh lời hấp dẫn cho người cho vay. Với nền tảng số hóa, thủ tục đơn giản, minh bạch và tốc độ xử lý nhanh chóng, hình thức này phù hợp với xu hướng tài chính hiện đại.
Tuy nhiên, rủi ro vẫn tồn tại nên cần lựa chọn nền tảng uy tín, đánh giá kỹ hồ sơ và hiểu rõ điều khoản. Hãy cân nhắc nhu cầu và khả năng tài chính, từ đó đưa ra quyết định đầu tư hoặc vay vốn thông minh, an toàn và hiệu quả trong môi trường P2P lending.




