Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Bạn đang có một khoản vay và bỗng dưng có một khoản tiền nhàn rỗi? Ý nghĩ “tất toán trước hạn” chắc hẳn đã lướt qua tâm trí bạn không ít lần. Đó là một quyết định tài chính thông minh, giúp bạn giảm bớt gánh nặng nợ nần và có thể tiết kiệm một khoản lãi suất đáng kể. Thế nhưng, liệu việc này có thực sự đơn giản như vậy? Có những điều khoản phí nào cần lưu ý? Mỗi ngân hàng hay công ty tài chính lại có một chính sách riêng, từ Fe Credit, MCredit cho đến HD Saison hay các ngân hàng lớn như ACB, MB, VietinBank. Cùng mình tìm hiểu kỹ hơn trong bài viết này để có một quyết định sáng suốt nhất cho ví tiền của bạn nhé!
Tất toán khoản vay trước hạn là việc bạn thanh toán toàn bộ số tiền gốc và lãi còn lại trước thời điểm kết thúc hợp đồng. Đây là quyền lợi của người vay, giúp bạn chấm dứt nghĩa vụ nợ sớm và có thể cảm thấy nhẹ nhõm về tài chính.
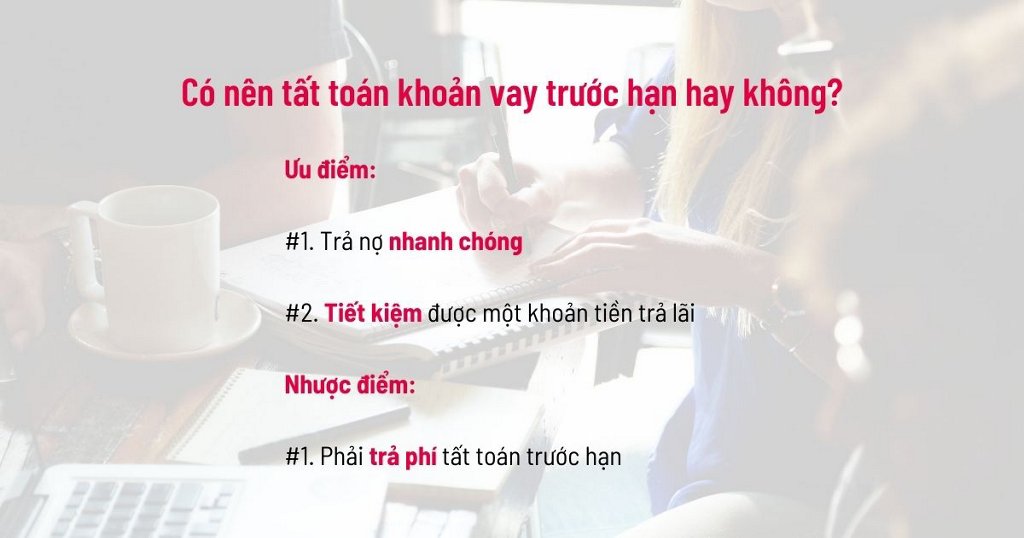
Tuy nhiên, quyết định này cần được cân nhắc kỹ lưỡng. Mặt lợi rõ ràng là bạn thoát nợ sớm, giảm áp lực trả lãi kéo dài và có thể cải thiện lịch sử tín dụng. Nhưng đừng quên, nhiều ngân hàng sẽ áp dụng một khoản phí phạt tất toán trước hạn để bù đắp chi phí và phần lãi dự kiến bị mất.
Vậy có nên hay không? Câu trả lời phụ thuộc vào tình hình thực tế của bạn. Nếu có đủ nguồn tiền nhàn rỗi, đã tính toán kỹ và thấy khoản phí phạt là chấp nhận được so với số lãi tiết kiệm được trong tương lai, thì đây là lựa chọn đáng cân nhắc. Ngược lại, nếu việc này làm cạn kiệt nguồn tiền dự phòng của bạn, thì việc giữ nguyên kế hoạch trả nợ đúng hạn có thể là giải pháp an toàn hơn. Hãy luôn yêu cầu ngân hàng cung cấp bảng tính toán chi tiết số tiền cần thanh toán trước khi đưa ra quyết định cuối cùng.
Tất toán khoản vay có tính lãi không? Câu trả lời là có. Tất toán chính là việc bạn thanh toán toàn bộ số tiền gốc, lãi suất và các khoản phí phát sinh còn lại cho ngân hàng để chấm dứt hợp đồng vay. Điều này khác với đáo hạn, vốn chỉ là gia hạn hoặc chuyển sang kỳ hạn mới.
Bạn có thể tất toán đúng hạn hoặc trước hạn tùy theo nhu cầu. Tuy nhiên, nếu tất toán sớm, bạn thường phải chịu một khoản phí phạt nhất định. Dù vậy, trong nhiều trường hợp, số tiền phạt này vẫn thấp hơn so với số lãi bạn phải trả nếu tiếp tục vay đến cuối kỳ.
Ví dụ, nếu vay 1 tỷ trong 5 năm nhưng sau 2 năm đã có khả năng trả hết, việc tất toán sớm sẽ giúp bạn tiết kiệm đáng kể khoản lãi phải trả trong 3 năm còn lại. Vì vậy, nếu có điều kiện tài chính, việc thanh toán sớm là một lựa chọn đáng cân nhắc để giảm gánh nặng lãi suất về lâu dài.

Trả nợ ngân hàng trước hạn có bị phạt không? Câu trả lời thẳng thắn là CÓ. Đây là quy định phổ biến tại hầu hết ngân hàng và công ty tài chính hiện nay. Khi ký hợp đồng vay, bạn đã thỏa thuận về một lịch trình trả nợ cố định.
Việc bạn thanh toán sớm có thể ảnh hưởng đến kế hoạch dòng tiền và lợi nhuận dự kiến của họ. Vì vậy, phí phạt trả nợ trước hạn được xem như một khoản bù đắp. Mức phí này được ghi rõ trong hợp đồng tín dụng của bạn.
Cách tính phí rất đa dạng tùy ngân hàng. Thông thường, phí được tính bằng một tỷ lệ phần trăm trên số tiền trả trước hoặc số tháng trả nợ sớm. Chẳng hạn, có ngân hàng phạt 1.5% trong năm đầu, 1% trong năm thứ hai trên số tiền trả trước.
Ví dụ, nếu bạn trả trước 100 triệu đồng và phí là 2.5%, bạn sẽ phải trả thêm 2.5 triệu đồng tiền phạt. Do đó, trước khi quyết định tất toán sớm, hãy kiểm tra kỹ hợp đồng và liên hệ ngân hàng để được tư vấn cụ thể về mức phí áp dụng cho khoản vay của mình.

Nếu bạn đang có khoản vay tại FE CREDIT và muốn kết thúc sớm, việc tất toán trước hạn là hoàn toàn khả thi. Điều này giúp bạn giảm bớt gánh nặng tài chính và chủ động hơn trong kế hoạch cá nhân. Tuy nhiên, trước khi quyết định, bạn cần lưu ý một điểm quan trọng.
Thông thường, các công ty tài chính, bao gồm FE CREDIT, có thể áp dụng phí phạt trả nợ trước hạn. Mức phí này được quy định cụ thể trong hợp đồng vay mà bạn đã ký kết. Vì vậy, hãy dành thời gian đọc kỹ lại các điều khoản để nắm rõ cách tính và mức phí (nếu có).
Quy trình thực hiện khá đơn giản. Đầu tiên, bạn cần tự tính toán hoặc liên hệ trực tiếp với FE CREDIT để biết chính xác số tiền gốc và lãi còn lại phải thanh toán. Sau đó, bạn có thể chủ động đề nghị thanh lý khoản vay và thực hiện việc trả tiền theo hướng dẫn.
Như vậy, việc tất toán sớm mang lại sự chủ động, nhưng cần cân nhắc về khoản phí phạt để đảm bảo quyết định của bạn thực sự có lợi về mặt tài chính.

Mới đây, Mcredit đã chính thức ra mắt tính năng “Tất toán khoản vay trước hạn” trên ứng dụng của mình, bắt đầu từ ngày 20/12/2024. Tính năng này cho phép khách hàng chủ động thanh toán toàn bộ khoản vay sớm hơn so với thời hạn đã thỏa thuận trong hợp đồng.
Để thực hiện tất toán trước hạn, bạn cần đáp ứng một số điều kiện. Quan trọng nhất là khoản vay phải đã trải qua và được thanh toán đầy đủ ít nhất 04 kỳ trả nợ. Ngoài ra, bạn cũng cần lưu ý về phí phát sinh.
Khi tất toán trước hạn, khách hàng sẽ phải chịu một khoản phí, được tính bằng 5% trên dư nợ gốc còn lại trong hạn tại thời điểm đó, với mức tối thiểu quy định. Vì vậy, trước khi thực hiện, hãy kiểm tra kỹ số tiền cần thanh toán và mã hợp đồng.
Quy trình thao tác khá đơn giản và được thực hiện trực tiếp trên app Mcredit. Tính năng mới này mang đến sự linh hoạt, giúp người vay có thể quản lý tài chính cá nhân một cách chủ động và tiết kiệm hơn.

Bạn đang có khoản vay tại HD Saison và muốn tất toán trước hạn để kết thúc nghĩa vụ trả nợ sớm? Đây là nhu cầu khá phổ biến, có thể xuất phát từ việc bạn muốn giảm bớt gánh nặng tài chính hoặc đã có đủ nguồn tiền.
Theo quy định, bạn hoàn toàn có quyền thanh toán khoản nợ trước thời hạn, nhưng cần có sự chấp thuận bằng văn bản từ phía HD Saison. Điều quan trọng cần lưu ý là việc tất toán trước hạn sẽ phát sinh một khoản phí phạt, hiện được áp dụng ở mức 6% trên dư nợ gốc còn lại.
Quy trình thực hiện khá đơn giản. Bạn có thể liên hệ trực tiếp với nhân viên thu hồi nợ của HD Saison hoặc đối tác được họ ủy quyền để được hướng dẫn chi tiết. Hãy chuẩn bị số hợp đồng và CMND/CCCD để nhân viên tra cứu và thông báo chính xác số tiền cần thanh toán, bao gồm cả gốc, lãi và phí phạt.
Sau khi đã nắm rõ toàn bộ số tiền và được chấp thuận, bạn chỉ cần thực hiện thanh toán đầy đủ. Việc này sẽ giúp bạn chấm dứt hợp đồng vay một cách chính thức và giải phóng hoàn toàn nghĩa vụ tài chính với HD Saison.

Tất toán khoản vay trước hạn tại ACB là quyền lợi linh hoạt dành cho khách hàng, cho phép bạn chủ động kết thúc hợp đồng bất cứ lúc nào. Tuy nhiên, bạn cần lưu ý rằng ngân hàng sẽ áp dụng một khoản phí nhất định cho việc này.
Cụ thể, ACB tính phí trả nợ trước hạn theo công thức 0.2%/tháng trên số tiền bạn thanh toán sớm. Khoản phí này được tính dựa trên số ngày còn lại trước kỳ hạn ban đầu. Sau khi hoàn tất thủ tục và thanh toán đầy đủ cả gốc lẫn lãi, bạn sẽ được giải chấp tài sản.
Theo phản ánh, thời gian nhận lại giấy tờ tài sản thường là khoảng ba ngày làm việc sau khi tất toán. Vì vậy, khi có kế hoạch trả nợ sớm, bạn nên cân nhắc kỹ khả năng tài chính và tính toán chi phí phát sinh. Điều này giúp bạn đưa ra quyết định tối ưu nhất cho kế hoạch tài chính cá nhân của mình.
Như vậy, việc tất toán khoản vay trước hạn không chỉ đơn thuần là trả nợ sớm. Đó là một quyết định tài chính cần được cân nhắc kỹ lưỡng dựa trên tình hình thực tế của bạn. Dù bạn vay tại ngân hàng truyền thống hay các công ty tài chính, hãy luôn dành thời gian tìm hiểu kỹ về chính sách phí phạt, cách tính lãi và thủ tục cần thiết. Hy vọng những thông tin trên đã giúp bạn có cái nhìn rõ ràng hơn để đưa ra lựa chọn sáng suốt, giúp quản lý dòng tiền hiệu quả và giảm bớt áp lực tài chính về lâu dài. Hãy là người vay thông minh, làm chủ khoản nợ của mình bạn nhé!