Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong bối cảnh phát triển kinh tế hiện đại, tín dụng ngân hàng đóng vai trò quan trọng trong việc huy động và phân phối nguồn vốn cho nền kinh tế. Đây được xem là cầu nối giữa các chủ thể có nhu cầu vay vốn và những tổ chức sở hữu nguồn vốn nhàn rỗi, góp phần thúc đẩy sản xuất kinh doanh và tiêu dùng. Bài viết dưới đây sẽ giúp bạn hiểu rõ hơn về đặc điểm, vai trò, phân loại, quy trình cấp tín dụng cũng như các yếu tố ảnh hưởng, lợi ích, rủi ro và điều kiện để được cấp tín dụng ngân hàng, nhằm cung cấp cái nhìn toàn diện về lĩnh vực này.
Tín dụng ngân hàng là một hoạt động thiết yếu trong nền kinh tế, nơi mà ngân hàng cung cấp khoản vay cho các cá nhân và doanh nghiệp có nhu cầu. Điểm đặc biệt của tín dụng ngân hàng là nó dựa trên cơ sở lòng tin giữa bên cho vay và bên vay. Ngân hàng tin tưởng rằng người vay sẽ sử dụng vốn một cách hợp lý và hoàn trả đúng hạn.
Một trong những đặc điểm nổi bật của tín dụng ngân hàng là tính thời hạn. Mỗi khoản vay đều có thời gian cụ thể để hoàn trả, giúp người vay hoạch định tài chính. Bên cạnh đó, việc hoàn trả không chỉ bao gồm cả gốc mà còn có lãi suất, điều này tạo ra trách nhiệm lớn cho người vay.
Tín dụng ngân hàng cũng tiềm ẩn nhiều rủi ro, thường đến từ việc không hoàn trả đúng hạn hoặc sử dụng vốn không đúng mục đích. Tuy nhiên, nhờ có sự đa dạng trong các gói tín dụng, ngân hàng có thể đáp ứng nhu cầu phong phú của khách hàng, từ tiêu dùng cá nhân đến đầu tư doanh nghiệp, mang lại nhiều cơ hội phát triển cho nền kinh tế.
Tín dụng ngân hàng là một phần quan trọng trong hoạt động tài chính của nền kinh tế, giúp kết nối các nguồn vốn nhàn rỗi với những cá nhân và doanh nghiệp có nhu cầu vay vốn. Một trong những đặc điểm nổi bật của tín dụng ngân hàng là dựa hoàn toàn vào uy tín và lòng tin giữa bên cho vay và bên vay. Đặc điểm này cho phép các ngân hàng chỉ cần xác nhận thông tin cá nhân và khả năng trả nợ của người vay để quyết định cấp tín dụng.
Hơn nữa, quy trình vay vốn tại ngân hàng thường rất đơn giản và nhanh chóng. Người vay có thể nhận được khoản vay với số tiền không quá lớn và thời gian hoàn trả ngắn, giúp đáp ứng kịp thời nhu cầu tài chính. Không chỉ riêng cho các khoản đầu tư lớn, tín dụng ngân hàng còn phục vụ nhiều mục đích tiêu dùng cá nhân, từ việc mua sắm hàng hóa đến chi trả các chi phí sinh hoạt hàng ngày.
Một yếu tố quan trọng nữa là mức lãi suất mà ngân hàng áp dụng cho khoản vay, điều này làm cho người vay luôn cần phải cân nhắc kỹ lưỡng trước khi quyết định. Tín dụng ngân hàng không chỉ là việc vay mượn, mà còn là một mối quan hệ tin cậy, nơi mà người vay cần chứng minh khả năng hoàn trả vay vốn một cách vô điều kiện.
Tín dụng ngân hàng đóng vai trò không thể thiếu trong hoạt động của doanh nghiệp. Đầu tiên, nó là cầu nối giữa nguồn vốn nhàn rỗi và nhu cầu vay mượn của cá nhân, doanh nghiệp. Nhờ có tín dụng, các doanh nghiệp có thể tiếp cận được nguồn vốn cần thiết để mở rộng sản xuất, đầu tư vào các dự án mới hay cải tiến công nghệ.
Tín dụng không chỉ đơn thuần là việc vay – cho vay mà còn ảnh hưởng tới toàn bộ nền kinh tế. Khi ngân hàng cung cấp vốn cho doanh nghiệp, nó thúc đẩy đầu tư và tăng hiệu quả lao động, từ đó sản xuất được mở rộng và hàng hóa được lưu thông nhanh chóng hơn. Một ví dụ điển hình là tín dụng phục vụ cho việc thu mua lúa gạo, giúp nâng cao kim ngạch xuất khẩu và tạo ra việc làm cho hàng triệu hộ nông dân.
Hệ thống tín dụng còn đóng vai trò điều tiết thị trường, ổn định cung cầu tiền tệ và các mặt hàng chiến lược. Nhờ đó, nền kinh tế trở nên linh hoạt và thích ứng hơn với những biến động, tạo điều kiện cho sự phát triển bền vững trong tương lai.
Tín dụng ngân hàng là một hình thức cho vay giữa ngân hàng và cá nhân hoặc doanh nghiệp, nhằm đáp ứng nhu cầu về vốn trong các hoạt động kinh doanh, tiêu dùng. Có nhiều loại tín dụng khác nhau, được phân loại dựa trên nhiều tiêu chí. Trước hết, theo đối tượng vay, tín dụng ngân hàng có thể chia thành tín dụng cho cá nhân và tín dụng cho doanh nghiệp.
Bên cạnh đó, tín dụng còn có thể phân loại dựa theo hình thức đảm bảo. Ví dụ, có tín dụng thế chấp, nơi tài sản được sử dụng làm đảm bảo cho khoản vay, hoặc tín dụng tín chấp, không cần tài sản đảm bảo mà dựa vào uy tín cá nhân.
Thêm vào đó, một tiêu chí quan trọng trong phân loại tín dụng là thời hạn vay. Tín dụng ngắn hạn thường có thời hạn không quá 12 tháng, chủ yếu đáp ứng những nhu cầu tài chính tạm thời. Trong khi đó, tín dụng trung hạn từ 1 đến 5 năm, giúp các doanh nghiệp có thời gian linh hoạt hơn trong việc trả nợ. Cuối cùng, tín dụng dài hạn với thời gian trên 5 năm sẽ hỗ trợ các dự án đầu tư lớn với nguồn vốn ổn định.
Tín dụng ngân hàng đóng vai trò quan trọng trong việc thúc đẩy nền kinh tế, nhưng không phải lúc nào cũng dễ dàng tiếp cận. Có nhiều yếu tố ảnh hưởng đến khả năng vay vốn của cá nhân và doanh nghiệp. Một trong những yếu tố quan trọng nhất là lịch sử thanh toán, chiếm tới 35% trong việc đánh giá điểm tín dụng. Nếu khách hàng có một lịch sử thanh toán tốt, họ sẽ dễ dàng được chấp thuận khoản vay hơn.
Ngoài ra, số tiền nợ cũng đóng góp 30% vào điểm tín dụng. Nếu một người có nợ quá nhiều, ngân hàng sẽ xem xét rủi ro cao hơn. Thời gian mở tài khoản tín dụng cũng ảnh hưởng đến đánh giá, với tỷ lệ 15%. Những người có tài khoản tín dụng lâu dài thường được đánh giá cao hơn.
Bên cạnh các yếu tố khách quan, mối quan hệ giữa khách hàng và ngân hàng cũng rất quan trọng. Một phương án kinh doanh rõ ràng, báo cáo tài chính minh bạch sẽ giúp tăng cường niềm tin từ phía ngân hàng. Từ đó, khả năng tiếp cận tín dụng sẽ rộng mở hơn cho những người có nhu cầu.

Quy trình cấp tín dụng ngân hàng là một chuỗi các bước cần thiết để đảm bảo rằng khách hàng có đủ điều kiện vay vốn. Đầu tiên, khách hàng sẽ lập hồ sơ vay vốn, bao gồm các giấy tờ như giấy chứng nhận đăng ký doanh nghiệp và các chứng từ tài chính cần thiết. Ngân hàng sẽ thu thập thông tin và thẩm định độ tin cậy của khách hàng để đảm bảo tính hợp pháp của hồ sơ.
Sau khi hồ sơ được phân tích và đánh giá, ngân hàng sẽ đưa ra quyết định về việc cấp tín dụng. Nếu được phê duyệt, hai bên sẽ ký hợp đồng tín dụng, đánh dấu sự cam kết giữa khách hàng và ngân hàng. Tiếp theo, quá trình giải ngân diễn ra, ngân hàng sẽ chuyển giao số tiền đã thỏa thuận cho khách hàng.
Cuối cùng, giai đoạn giám sát và thu nợ đóng vai trò quan trọng trong việc quản lý hợp đồng tín dụng. Ngân hàng sẽ thường xuyên theo dõi tình hình tài chính của khách hàng và thu hồi nợ đúng hạn, nhằm đảm bảo rằng cả hai bên đều thực hiện đúng theo cam kết đã ký kết. Qua quy trình này, khách hàng có thể nhận được sự hỗ trợ tài chính cần thiết để phát triển kinh doanh của mình.
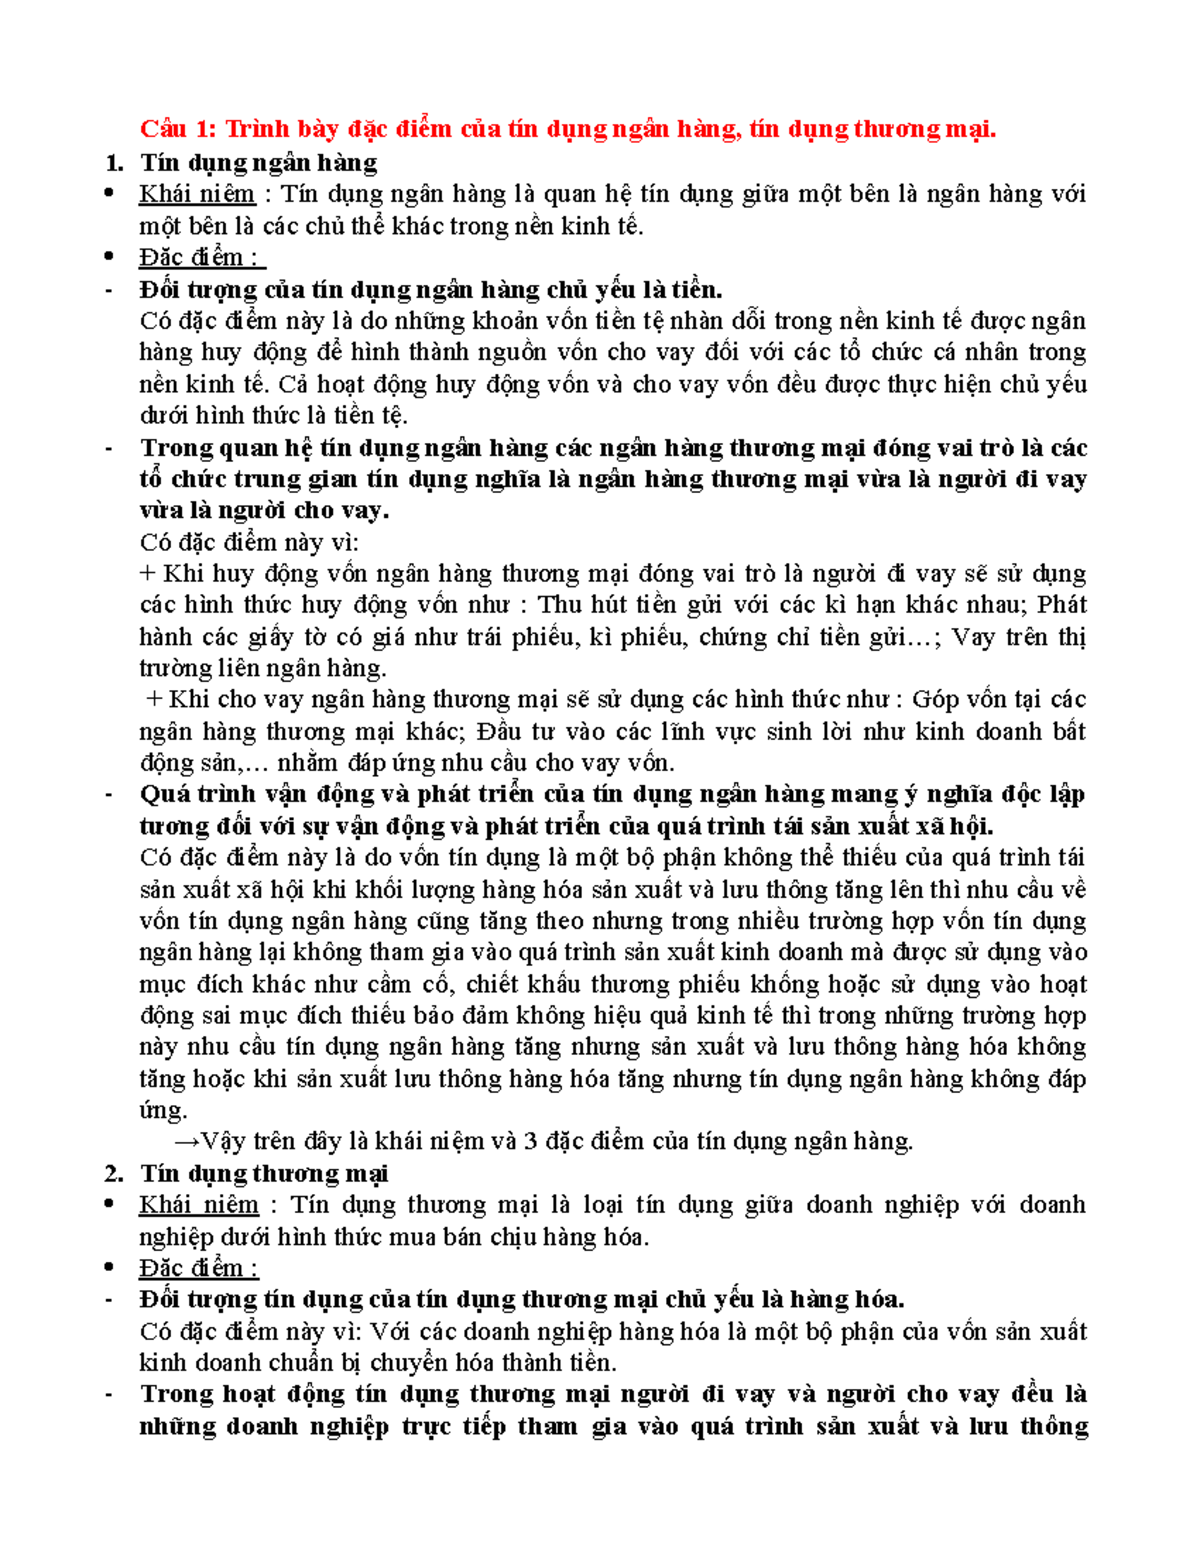
Tín dụng ngân hàng đóng vai trò quan trọng trong việc hỗ trợ tài chính cho cá nhân và doanh nghiệp. Khi cần vốn cho các dự án đầu tư hay những kế hoạch kinh doanh mới, nhiều người chọn tín dụng ngân hàng vì sự linh hoạt và tiện lợi của nó. Đặc biệt, các sản phẩm như thẻ tín dụng giúp thanh toán dễ dàng hơn, cho phép chi tiêu trước và trả tiền sau, mang lại cảm giác an tâm trong quản lý tài chính.
Ngoài ra, việc sử dụng tín dụng ngân hàng còn giúp doanh nghiệp mở rộng quy mô kinh doanh. Khi có thêm vốn vay, họ có thể đầu tư vào cơ sở hạ tầng hoặc công nghệ mới, từ đó nâng cao năng lực cạnh tranh và cải thiện vị thế trên thị trường. Bên cạnh đó, ngân hàng cũng cung cấp nhiều chương trình ưu đãi và lãi suất vay hấp dẫn, giúp người dùng thanh toán linh hoạt hơn.
Cuối cùng, tín dụng ngân hàng không chỉ mang lại lợi ích tài chính mà còn tạo ra những cơ hội mới trong cuộc sống hàng ngày. Điều này thật sự hữu ích cho những ai đang tìm kiếm sự hỗ trợ tài chính để thực hiện ước mơ và những kế hoạch lớn hơn.
Rủi ro tín dụng là một thuật ngữ quen thuộc trong hoạt động ngân hàng, phản ánh khả năng xảy ra tổn thất tài chính khi khách hàng vay không thực hiện đúng các điều khoản của hợp đồng tín dụng. Điều này có thể biểu hiện qua việc khách hàng không thể thanh toán nợ đúng hạn, từ đó làm giảm khả năng thanh toán của ngân hàng.
Trong bối cảnh các ngân hàng thương mại, rủi ro tín dụng được xem là một trong những rủi ro quan trọng nhất. Khi tỷ lệ nợ quá hạn trên tổng dư nợ gia tăng, không chỉ thu nhập của ngân hàng bị ảnh hưởng mà còn có thể gây ra những khủng hoảng tài chính nghiêm trọng. Những khó khăn này có thể lan rộng và trở thành vấn đề nghiêm trọng cho cả hệ thống tài chính.
Rủi ro tập trung tín dụng cũng là một yếu tố không thể bỏ qua, khi một số ngân hàng gặp khó khăn do phụ thuộc vào một nhóm khách hàng nhất định. Việc quản lý rủi ro tín dụng là một thách thức lớn đối với các tổ chức tài chính, đòi hỏi chiến lược đầu tư và cho vay hợp lý để hạn chế tổn thất có thể xảy ra.

Khi muốn được cấp tín dụng từ ngân hàng, khách hàng cần đáp ứng một số điều kiện cơ bản. Đầu tiên, người vay phải có đầy đủ tư cách pháp lý, tức là phải sở hữu giấy tờ tùy thân hợp lệ như chứng minh nhân dân hoặc hộ chiếu. Điều này đảm bảo rằng ngân hàng có thể xác minh thông tin một cách chính xác.
Thứ hai, mục đích sử dụng vốn vay cũng cần phải hợp pháp. Ngân hàng chỉ cấp tín dụng cho những khoản vay phục vụ cho các hoạt động kinh doanh hoặc tiêu dùng hợp pháp, tránh tình trạng rủi ro pháp lý cho cả khách hàng và ngân hàng.
Ngoài ra, khách hàng cũng cần chứng minh khả năng tài chính của mình, bao gồm thu nhập, tài sản và lịch sử tín dụng để ngân hàng dễ dàng đánh giá mức độ rủi ro khi cấp tín dụng. Điều này cũng bao gồm việc cung cấp các giấy tờ chứng minh khả năng thanh toán nợ.
Cuối cùng, mọi quy trình này đều tuân theo quy định của pháp luật, nhằm bảo vệ quyền lợi của cả ngân hàng và người vay. Các hồ sơ và thủ tục đề nghị cấp tín dụng rất quan trọng, giúp ngân hàng đưa ra quyết định đúng đắn trong việc hỗ trợ tài chính cho khách hàng.
Tín dụng ngân hàng là một trong những dịch vụ tài chính thiết yếu trong đời sống hàng ngày. Các tổ chức tín dụng như ngân hàng không chỉ cho vay mà còn tham gia vào các hoạt động như bao thanh toán, bảo lãnh, hay cho thuê tài chính. Đây là những hình thức hỗ trợ tích cực giúp cá nhân và doanh nghiệp thực hiện các mục tiêu tài chính của mình.
Tín dụng được phân loại theo nhiều tiêu chí khác nhau. Đầu tiên, nếu xét theo đối tượng vay, tín dụng cá nhân là một trong những hình thức phổ biến, giúp người vay đáp ứng nhu cầu cá nhân như mua sắm, du lịch hay học tập. Thời gian vay cũng là một yếu tố quan trọng; tín dụng ngắn hạn thường dưới 12 tháng, trong khi tín dụng trung hạn kéo dài từ 1 đến 5 năm.
Ngoài ra, còn có các loại tín dụng như tín dụng tín chấp, cho vay dựa trên uy tín của người vay mà không cần tài sản đảm bảo, và tín dụng thế chấp, yêu cầu tài sản để đảm bảo việc hoàn trả. Mỗi hình thức tín dụng đều có những đặc điểm riêng, phục vụ cho nhu cầu đa dạng của khách hàng.
Từ những đặc điểm tín dụng ngân hàng đã được phân tích, có thể thấy rằng tín dụng ngân hàng đóng vai trò then chốt trong nền kinh tế, không chỉ hỗ trợ sự phát triển của doanh nghiệp mà còn thúc đẩy tiêu dùng cá nhân. Với sự đa dạng trong các sản phẩm tín dụng, ngân hàng không ngừng cải tiến và đổi mới để đáp ứng nhu cầu khách hàng. Tuy nhiên, người vay cũng cần thận trọng và nắm rõ các điều khoản để hạn chế rủi ro. Thực hiện đúng và đủ các quy định sẽ giúp bảo vệ quyền lợi của cả ngân hàng và khách hàng, góp phần xây dựng một hệ thống tài chính ổn định và phát triển bền vững.




