Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Bạn đang phân vân: đang còn nợ ngân hàng thì có vay thêm được nữa không? Hay đã vay trả góp ở nơi khác, vay ở 3–4 ngân hàng rồi liệu còn cơ hội? Bài viết này sẽ cùng bạn tháo gỡ từng câu hỏi cụ thể — từ quy định chung, đến trường hợp Agribank, Home Credit, Mcredit hay Tinvay — kèm hướng dẫn thủ tục, lưu ý và mẹo để tăng khả năng được duyệt. Mình viết theo cách dễ hiểu, thực tế để bạn nắm rõ quyền lợi, rủi ro và chuẩn bị hồ sơ thông minh trước khi quyết định vay thêm. Bắt đầu nhé!
Bạn vẫn có thể vay thêm khi đang còn nợ ngân hàng, miễn là đáp ứng đủ điều kiện của ngân hàng và quy định pháp luật. Với khoản vay đang thế chấp, ngân hàng sẽ xét thêm hồ sơ kỹ hơn về khả năng trả nợ, tài sản bảo đảm và lịch sử tín dụng trước khi duyệt khoản vay mới.
Nợ trễ hạn từ 10–90 ngày thường được xếp nhóm 2, chưa là nợ xấu, nên vẫn có cơ hội vay nhưng điều kiện sẽ khắt khe hơn. Nếu rơi vào nhóm nợ xấu 3, 4, 5 thì hầu như không được duyệt cho đến khi nợ được xoá hoặc giải quyết rõ ràng. Tránh mở thêm khoản vay khi đang xử lý nợ xấu và nên chọn ngân hàng uy tín để vay.
Ví dụ khi đang vay tại F88, vay thêm không hoàn toàn bị từ chối nhưng cần hiểu rõ quy định của nơi cho vay. Nếu nợ đã được xoá trên hệ thống CIC thì bạn có thể xin vay lại; ngân hàng thường đánh giá khả năng trả thêm và đôi khi chỉ chấp nhận khoản vay nhỏ, có khi khoảng 2–4 triệu tuỳ chính sách. Hãy cân nhắc kỹ trước khi quyết định.
Nhiều người băn khoăn: đang trả góp có vay thêm được không? Về mặt pháp lý ở Việt Nam không có điều khoản cấm cá nhân vay thêm khi vẫn còn khoản trả góp. Tuy nhiên trong thực tế việc được duyệt khoản vay mới phụ thuộc hoàn toàn vào đơn vị cho vay và tình hình tài chính của bạn.
Tổ chức tín dụng khi xét hồ sơ sẽ xem thu nhập, khả năng trả nợ, lịch sử tín dụng và việc bạn có nằm trong nhóm nợ xấu hay không. Hồ sơ thường yêu cầu CMND/CCCD, sổ hộ khẩu hoặc giấy tờ liên quan, cùng những điều kiện như đủ 18 tuổi hoặc yêu cầu riêng của từng ngân hàng.
Nói chung, nếu lịch sử thanh toán của bạn không có trễ hạn, không bị nợ xấu và vẫn đảm bảo khả năng chi trả, ngân hàng có thể phê duyệt khoản vay mới. Bạn nên liên hệ trực tiếp đơn vị cho vay để được tư vấn chi tiết và chuẩn bị hồ sơ đầy đủ trước khi nộp.
Mình cần bạn gửi “nội dung sau” để mình viết dựa trên đó — hiện tại bạn chưa kèm nội dung/đề tài cụ thể. Bạn có thể:
– Dán đoạn văn, ghi chú hoặc ý chính muốn mình dựa vào, hoặc
– Chọn chủ đề (ví dụ: giữ gìn môi trường, kỹ năng quản lý thời gian, kỷ niệm tuổi trẻ, chăm sóc sức khỏe tinh thần) — mình sẽ viết theo yêu cầu.
Nhắc lại yêu cầu của bạn: 150–200 từ, văn phong tự nhiên, gần gũi như chia sẻ, chia thành các đoạn ngắn ~40–60 từ, không cần ghi chú số từ. Gửi nội dung hoặc chọn chủ đề, mình sẽ viết ngay.
Câu trả lời là có — bạn vẫn có thể vay thêm sau khi đã vay ở 3 hoặc 4 ngân hàng, nhưng không phải lúc nào cũng được. Các ngân hàng xem khách vay nhiều tổ chức tín dụng là rủi ro cao. Nếu đang vay tín chấp tại VPBank, bạn không thể vay tiếp tại chính ngân hàng đó.
Khả năng được duyệt tùy thuộc vào lịch sử tín dụng CIC, thu nhập, khả năng trả nợ và chính sách của từng tổ chức. Mỗi ngân hàng có “điều kiện cần và đủ” khác nhau; nếu bạn đáp ứng, vẫn có thể vay thêm. Vay trả góp nhiều nơi có thể là giải pháp, nhưng cần cân nhắc kỹ.
Trước khi vay thêm, nên kiểm tra lịch sử CIC, tính toán khả năng trả và trao đổi trực tiếp với ngân hàng để biết tiêu chí cụ thể. Nếu thấy áp lực nợ lớn, ưu tiên gộp hoặc tái cơ cấu khoản vay thay vì mở thêm. Hãy vay có kế hoạch để tránh rủi ro tài chính.
Nếu bạn đang nợ Agribank, vẫn có hy vọng vay thêm nếu tình hình tài chính hiện tại đảm bảo khả năng trả nợ đúng hạn. Agribank còn triển khai gói hỗ trợ trả nợ trước hạn khoản vay tại ngân hàng khác với lãi suất ưu đãi từ 6,0%/năm (áp dụng từ 03/10/2023), giúp cơ cấu lại nợ.
Thủ tục gồm thẩm định hồ sơ, kiểm tra giá trị tài sản thế chấp và khả năng trả nợ; nếu duyệt ký hợp đồng bổ sung. Agribank có thể xem xét cho vay không có tài sản bảo đảm tùy khả năng tài chính. Trả nợ linh hoạt: gốc trả một lần hoặc nhiều lần, lãi trả hàng tháng.
Về nợ xấu, Thông tư 39/2016 (sửa đổi bởi Thông tư 06/2023) quy định một số giới hạn cho vay. Agribank và các ngân hàng thường không cho vay khách có nợ xấu nhóm 3 trở lên trên CIC. Khi CIC xóa nợ (khoảng 5 năm), khách có thể xin vay lại tùy tình hình tài chính.
Khi muốn vay thêm tại Agribank, bạn chuẩn bị hồ sơ đầy đủ rồi đem đến đăng ký tại chi nhánh nơi mình cư trú hoặc bất cứ chi nhánh nào trên toàn quốc. Nhân viên sẽ tiếp nhận, tư vấn khoản vay, kiểm tra hồ sơ, thẩm định năng lực tài chính và hướng dẫn bổ sung giấy tờ nếu cần.
Nếu hồ sơ được duyệt, ngân hàng sẽ giải ngân theo hạn mức trong hợp đồng; quy trình được xử lý nhanh nếu bạn đáp ứng điều kiện và thủ tục. Lưu ý, tùy gói vay và đối tượng, Agribank có thể yêu cầu bổ sung giấy tờ; tổ chức cần bản sao giấy phép hoặc đăng ký kinh doanh.
Để vay thêm, bạn liên hệ chi nhánh nơi đã vay để tư vấn, nộp hồ sơ bổ sung và chờ ngân hàng giải ngân. Agribank cho vay thế chấp; gói vay thấu chi hỗ trợ tối đa 100 triệu, thời hạn 1 năm, lãi 17%/năm. Đối tượng lương chuyển khoản qua Agribank được vay không thế chấp.

Khi đang vay Home Credit, bạn hoàn toàn có thể vay thêm nếu cần. Những khách hàng có lịch sử thanh toán tốt, không có nợ xấu và tỷ lệ nợ trên thu nhập (DSR) vẫn trong mức cho phép sẽ được xem xét. Muốn biết chi tiết, bạn có thể gọi tổng đài 1900 633 633.
Home Credit không đặt giới hạn về số lần vay tiền mặt, và khách hàng đang có khoản vay vẫn có thể tiếp tục vay thêm khoản mới. Thông thường nếu đáp ứng điều kiện, bạn sẽ nhận được SMS, thông báo trên ứng dụng hoặc cuộc gọi mời vay. Hạn chế nợ mới nghĩa là bạn cần kiểm soát phát sinh nợ trong tương lai.
Về sản phẩm, Home Credit có nhiều gói: vay tiền mặt, vay trả góp với lãi suất cạnh tranh và điều kiện đơn giản, thường không yêu cầu thẩm định nhà ở hoặc nơi làm việc. Ví dụ: nếu vay 50.000.000đ và bạn trả bớt 5.000.000đ tiền gốc, tháng sau lãi suất sẽ chỉ tính trên 45.000.000đ.
Để được xem xét vay thêm, hãy đảm bảo tuân thủ các điều kiện và liên hệ trực tiếp với Home Credit để biết quy trình, điều khoản cụ thể. Nếu cần vay nhanh trong ngày, bạn cũng có thể đăng ký qua các nền tảng tư vấn như TIMA; lưu ý không nộp bất kỳ khoản phí nào trước khi giải ngân.
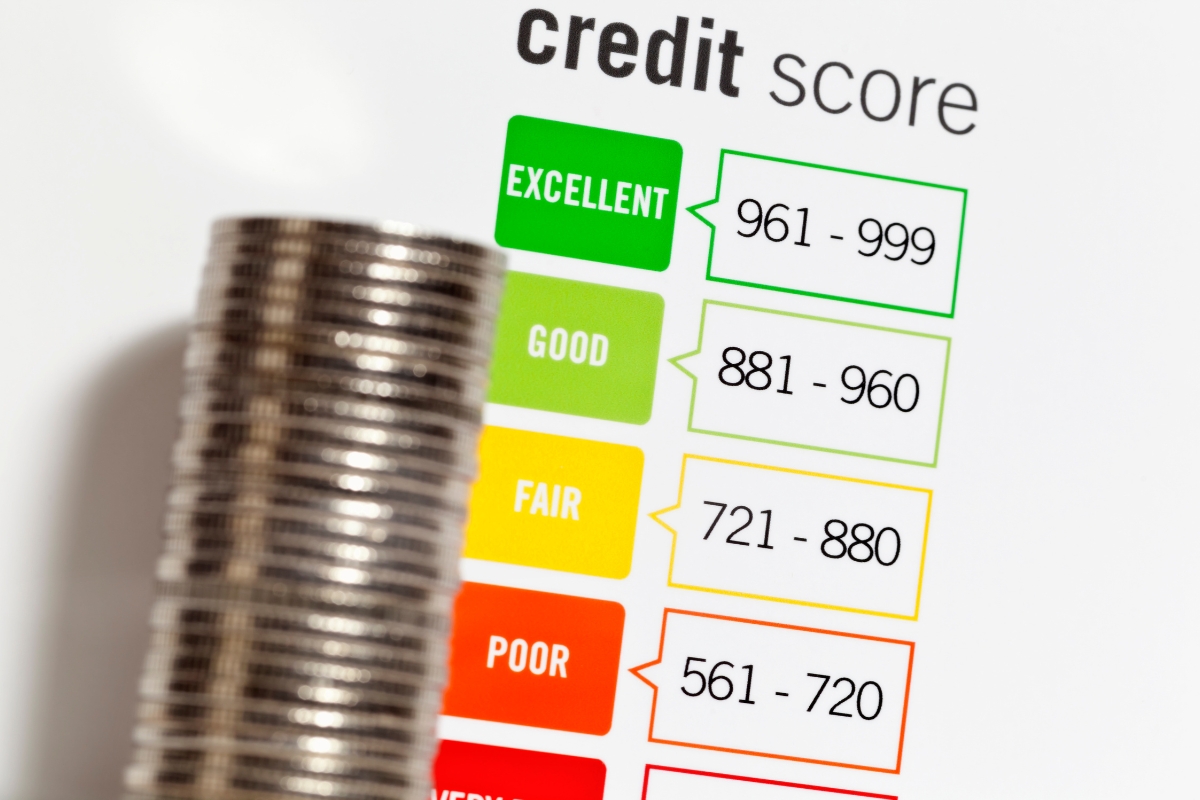
Kết lại, việc vay thêm khi đang còn nợ phụ thuộc nhiều vào lịch sử tín dụng, số lượng khoản vay hiện có và chính sách từng tổ chức — từ Agribank, Home Credit, Mcredit đến Tinvay đều có tiêu chí khác nhau. Trước khi quyết định, hãy kiểm tra hồ sơ CIC, tính toán khả năng trả nợ thực tế và chuẩn bị thủ tục theo yêu cầu ngân hàng. Nếu cần, liên hệ trực tiếp tư vấn để biết hạn mức và phương án phù hợp. Ưu tiên giữ uy tín tín dụng, tránh vay chồng vay; chỉ vay khi thực sự cần và có kế hoạch trả rõ ràng.




