Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
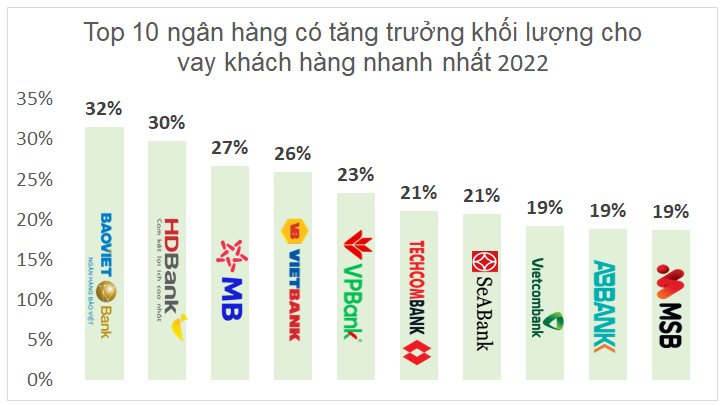
Doanh số cho vay của ngân hàng luôn là một trong những chỉ số quan trọng phản ánh sức khỏe hoạt động và sự tăng trưởng của hệ thống tài chính. Đây không chỉ đơn thuần là con số thể hiện lượng tiền được giải ngân, mà còn là minh chứng cho niềm tin của ngân hàng vào nền kinh tế, cũng như nhu cầu vay vốn của doanh nghiệp và người dân. Khi doanh số cho vay tăng trưởng ổn định, đó chính là tín hiệu tích cực cho thấy dòng vốn đang được lưu thông hiệu quả, thúc đẩy sản xuất, kinh doanh và tiêu dùng.
Doanh số cho vay là tổng lượng tiền mà ngân hàng đã thực sự giải ngân cho khách hàng trong một khoảng thời gian nhất định. Con số này phản ánh hoạt động cấp tín dụng thực tế, không bao gồm cam kết hay hạn mức phê duyệt. Đây là chỉ số quan trọng để đánh giá quy mô hoạt động cho vay của ngân hàng trong kỳ báo cáo.
Doanh số thu nợ là tổng số tiền mà khách hàng đã thanh toán trả lại ngân hàng trong cùng kỳ, bao gồm cả gốc và lãi. Khi đối chiếu với doanh游戏副本

Dư nợ cho vay là khoản tiền còn lại mà người vay chưa thanh toán cho ngân hàng sau khi đã nhận khoản vay. Đây là chỉ số quan trọng phản ánh nghĩa vụ tài chính hiện tại của khách hàng đối với tổ chức tín dụng. Dư nợ thay đổi theo thời gian khi người vay thực hiện thanh toán định kỳ theo hợp đồng.
Việc theo dõi dư nợ giúp người vay kiểm soát tốt tình hình tài chính cá nhân hoặc doanh nghiệp. Dư nợ giảm dần sau mỗi lần trả góp, bao gồm cả gốc và lãi. Nếu không thanh toán đúng hạn, dư nợ có thể phát sinh thêm lãi phạt, làm tăng gánh nặng trả nợ và ảnh hưởng đến điểm tín dụng.
Có nhiều loại dư nợ phổ biến như dư nợ gốc, dư nợ giảm dần, dư nợ cố định hay dư nợ quá hạn. Mỗi loại phản ánh một trạng thái khác nhau trong quá trình trả góp. Việc nắm rõ các loại dư nợ giúp lựa chọn sản phẩm vay phù hợp với khả năng tài chính và kế hoạch trả nợ.
Người vay có thể dễ dàng tra cứu dư nợ thông qua ứng dụng ngân hàng, tổng đài hoặc tại quầy giao dịch. Việc cập nhật dư nợ thường xuyên giúp chủ động trong việc quản lý khoản vay, lên kế hoạch trả nợ hiệu quả và tránh rủi ro phát sinh. Duy trì dư nợ hợp lý cũng góp phần nâng cao uy tín tín dụng với ngân hàng.
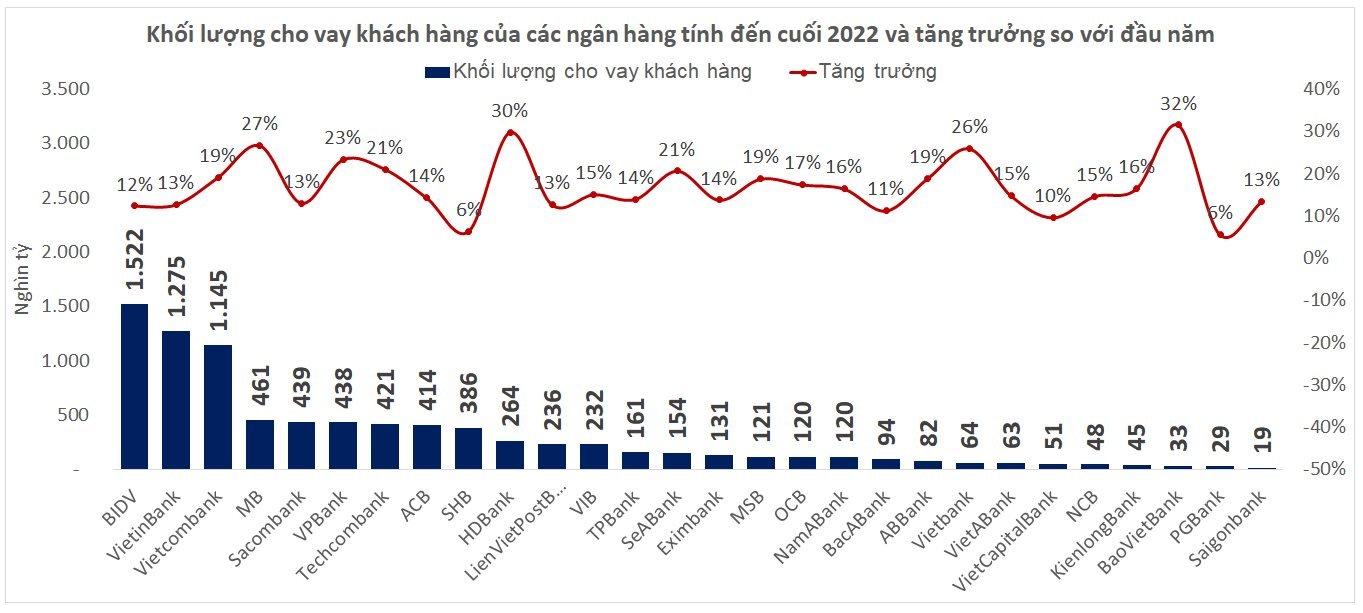
Doanh số cho vay trong một kỳ là tổng số tiền thực tế được ngân hàng giải ngân cho khách hàng trong khoảng thời gian nhất định như ngày, tháng, quý hoặc năm. Con số này phản ánh quy mô hoạt động tín dụng thực tế của ngân hàng trong giai đoạn cụ thể, không bao gồm các khoản cam kết chưa giải ngân.
Việc tính toán doanh số cho vay cần căn cứ vào các bút toán kế toán đã hoàn tất, tức là chỉ tính khi tiền thật sự được chuyển vào tài khoản khách hàng. Điều này giúp đảm bảo tính chính xác, tránh ghi nhận dư doanh số từ các khoản vay đã phê duyệt nhưng chưa thực hiện.
Doanh số thu nợ cũng có cách xác định tương tự, là tổng số tiền khách hàng đã trả nợ gốc cho ngân hàng trong kỳ, không bao gồm lãi vay. Hai chỉ tiêu này cùng với dư nợ cho vay có mối quan hệ chặt chẽ, phản ánh dòng tiền lưu chuyển trong hoạt động tín dụng.
Mối quan hệ giữa doanh số cho vay, doanh số thu nợ và dư nợ có thể được biểu diễn qua công thức: doanh số cho vay bằng doanh số thu nợ cộng với tăng thêm dư nợ trong kỳ. Tuy nhiên, cần lưu ý tính toán đúng kỳ báo cáo và loại trừ các yếu tố điều chỉnh để đảm bảo độ chính xác.

Doanh số thu nợ là tổng số tiền mà khách hàng đã thực sự thanh toán trả nợ cho ngân hàng trong một khoảng thời gian nhất định. Khoản này bao gồm cả phần gốc và lãi tùy theo thỏa thuận trong hợp đồng vay, phản ánh quy mô và hiệu quả hoạt động thu hồi vốn của tổ chức tín dụng.
Việc theo dõi doanh số thu nợ giúp ngân hàng đánh giá được năng lực trả nợ của khách hàng cũng như chất lượng danh mục cho vay. Con số này càng cao cho thấy khách hàng đang tích cực hoàn trả khoản vay, góp phần giảm rủi ro tín dụng và tăng tính thanh khoản cho ngân hàng.
Doanh số thu nợ thường được so sánh với doanh số cho vay để xác định mức chênh lệch, từ đó tính toán dư nợ còn lại. Mối quan hệ giữa ba chỉ tiêu này được biểu diễn qua công thức: doanh số cho vay bằng tổng của doanh số thu nợ và dư nợ, giúp phản ánh chính xác tình hình sử dụng vốn.
Trong thực tế, doanh số thu nợ chủ yếu tính trên phần gốc khoản vay đã được trả, chưa bao gồm lãi. Tuy nhiên, tùy theo cách ghi nhận của từng ngân hàng, một số có thể ghi nhận riêng lãi thu về. Việc phân biệt rõ giúp đảm bảo tính minh bạch và nhất quán trong báo cáo tài chính và quản trị rủi ro.

Doanh số cho vay phản ánh tổng giá trị tiền mà ngân hàng đã giải ngân thực tế cho khách hàng trong một khoảng thời gian nhất định. Con số này không phân biệt khoản vay mới hay trả nợ vay cũ, chỉ cần có phát sinh giải ngân là được tính. Đây là chỉ tiêu quan trọng để đánh giá hoạt động tín dụng của ngân hàng trong kỳ báo cáo.
Doanh số thu nợ là tổng lượng tiền mà khách hàng đã trả lại cho ngân hàng trong cùng kỳ, bao gồm cả gốc và lãi tùy theo cách tính. Đây là dòng tiền thu vào từ hoạt động cho vay, phản ánh khả năng thu hồi vốn của ngân hàng. Khi doanh số thu nợ cao, ngân hàng có dòng tiền tốt và rủi ro tín dụng được kiểm soát hiệu quả.
Dư nợ cho vay là số dư tiền gốc mà khách hàng còn chưa thanh toán cho ngân hàng tại một thời điểm cụ thể. Dư nợ thể hiện khối lượng tín dụng đang lưu hành, là căn cứ để tính lãi và đánh giá rủi ro tín dụng. Dư nợ tăng có thể cho thấy hoạt động cho vay mở rộng nhưng cũng tiềm ẩn rủi ro nếu kiểm soát không chặt.
Công thức liên hệ giữa ba chỉ số thường được hiểu là dư nợ cuối kỳ bằng dư nợ đầu kỳ cộng với doanh số cho vay trừ đi doanh số thu nợ. Như vậy, doanh số cho vay không bằng doanh số thu nợ cộng dư nợ cho vay như hiểu nhầm phổ biến. Các chỉ số này chủ yếu tính trên gốc vay, còn lãi thường được hạch toán riêng trong thu nhập hoạt động.

Doanh số cho vay khách hàng cá nhân là một trong những chỉ tiêu quan trọng phản ánh hiệu quả hoạt động tín dụng của ngân hàng. Con số này được tính dựa trên tổng lượng tiền đã giải ngân cho khách hàng trong một kỳ nhất định như ngày, tháng, quý hoặc năm. Tại VPBank chi nhánh Phú Mỹ Hưng, doanh số cho vay cá nhân cho thấy sự tăng trưởng ổn định qua các kỳ báo cáo.
Mặc dù đạt được những thành tựu nhất định trong việc mở rộng danh mục sản phẩm và cải thiện quy trình thẩm định, doanh số cho vay cá nhân tại chi nhánh vẫn còn khiêm tốn so với tiềm năng thị trường. Nguyên nhân một phần đến từ sự cạnh tranh khốc liệt từ các ngân hàng khác cùng với yêu cầu ngày càng cao về chất lượng dịch vụ và thủ tục nhanh gọn của khách hàng.
Báo cáo thực tập phân tích hoạt động cho vay cá nhân tại VPBank Phú Mỹ Hưng cũng chỉ ra một số điểm cần cải thiện trong khâu định hướng chiến lược và quản lý rủi ro. Việc tối ưu hóa quy trình xét duyệt, nâng cao năng lực lực đội ngũ nhân viên và ứng dụng công nghệ số giúp đẩy mạnh doanh số cho vay trong tương lai.
Tăng cường các chương trình tiếp thị, mở rộng đối tượng khách hàng và đa dạng hóa sản phẩm cho vay sẽ góp phần nâng cao doanh số tín dụng cá nhân. Cùng với đó, việc duy trì chất lượng tín dụng và kiểm soát rủi ro hiệu quả là yếu tố then chốt để VPBank Phú Mỹ Hưng phát triển bền vững trong lĩnh vực cho vay cá nhân.

Doanh số thu nợ trong báo cáo tài chính phản ánh hiệu quả quản lý công nợ của doanh nghiệp. Khi doanh số thu nợ tăng nhưng tỷ lệ nợ quá hạn vẫn cao, điều này cho thấy doanh nghiệp có thể đang nới lỏng chính sách tín dụng hoặc gặp khó khăn trong thu hồi công nợ. Dòng tiền từ hoạt động thu nợ ảnh hưởng trực tiếp đến khả năng thanh toán và hiệu quả hoạt động.
Các chỉ số tài chính như Current ratio, Quick ratio và Cash ratio giúp đánh giá khả năng thanh toán ngắn hạn. P/E, P/B cho thấy mức định giá cổ phiếu so với lợi nhuận và giá trị sổ sách. ROA, ROE phản ánh hiệu quả sử dụng tài sản và vốn chủ sở hữu để tạo ra lợi nhuận.
Tỷ suất lợi nhuận gộp, lợi nhuận thuần và lợi nhuận biên từ hoạt động kinh doanh cho biết mức sinh lời sau khi trừ chi phí. Hệ số nợ và tỷ số khả năng trả lãi phản ánh cấu trúc tài chính và rủi ro tài chính. Vòng quay hàng tồn kho cho thấy tần suất doanh nghiệp luân chuyển hàng hóa trong kỳ.
Phân tích báo cáo tài chính cần so sánh liên kỳ và liên ngành để có cái nhìn toàn diện. Cần lưu ý đến tính minh bạch, chính xác của số liệu và bối cảnh hoạt động doanh nghiệp. Việc kết hợp phân tích định lượng với định tính giúp đánh giá đúng thực trạng tài chính, từ đó đưa ra quyết định đầu tư hoặc quản lý phù hợp.

Doanh số cho vay của ngân hàng phản ánh sức khỏe tín dụng và năng lực hỗ trợ nền kinh tế, đồng thời là chỉ báo quan trọng về sự phát triển bền vững của chính các tổ chức tài chính. Khi hoạt động cho vay được quản lý hiệu quả, an toàn và minh bạch, ngân hàng không chỉ tối ưu hóa lợi nhuận mà còn góp phần thúc đẩy sản xuất, kinh doanh và tiêu dùng.
Để tận dụng cơ hội từ xu hướng tăng trưởng tín dụng, khách hàng và doanh nghiệp nên chủ động tìm hiểu các gói vay phù hợp, ưu đãi lãi suất và thủ tục linh hoạt từ các ngân hàng uy tín, từ đó đưa ra quyết định tài chính thông minh và hiệu quả.




