Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
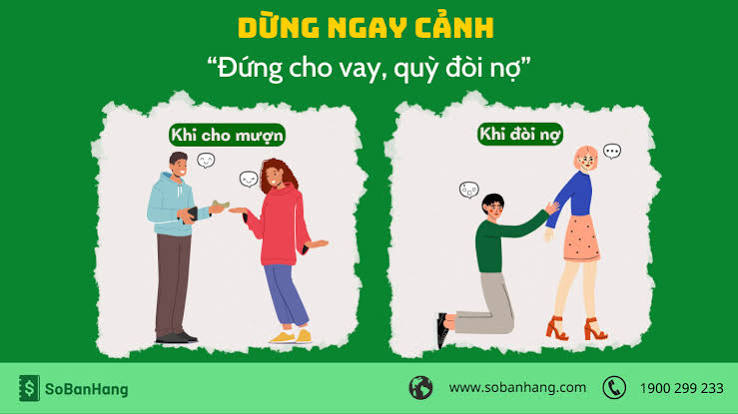
Đứng cho vay, quỳ đòi nợ – nghe thì như một nghịch lý, nhưng lại là hiện thực đắng lòng của không ít người khi dấn thân vào con đường cho vay tiền theo hình thức tín dụng đen hay đơn giản chỉ là nhờ cậy người thân, bạn bè. Ban đầu, việc cho vay có thể xuất phát từ lòng tin, sự giúp đỡ chân thành, nhưng khi đồng tiền đã trao tay, mối quan hệ ấy lại dễ dàng đổ vỡ vì món nợ không được hoàn trả.
Càng đòi, càng mất niềm tin, có người từ chỗ đứng vững phải quỳ gối, năn nỉ, van xin chỉ mong lấy lại phần vốn liếng ít ỏi. Đó không chỉ là câu chuyện tiền bạc, mà còn là bài học cay đắng về lòng tin và ranh giới giữa thiện chí với sự cả tin.
Cho vay tiền vốn xuất phát từ tình cảm, nhưng đòi lại lại biến thành nghĩa vụ. Người cho vay thường rơi vào thế yếu, dù chính đáng cũng cảm thấy ngại ngùng. Khi mối quan hệ bị ảnh hưởng bởi đồng tiền, lòng tốt ban đầu dễ biến thành oán trách và xa cách theo thời gian.
Nhiều người vì quá tin tưởng hoặc nể nang mà dễ dàng gật đầu trước lời xin vay. Ban đầu là người cho vay đứng thẳng, nhưng càng về sau càng phải cúi đầu đòi nợ. Sự thay đổi vai trò này khiến tâm lý bị tổn thương, tình cảm rạn nứt khó hàn gắn.
Không phải ai cũng biết trân trọng sự giúp đỡ. Có những khoản tiền nhỏ nhưng bị lãng quên, có những lời hứa trả nợ bị xem nhẹ. Khi lòng tốt không được ghi nhận, nó biến thành gánh nặng tinh thần cho người cho vay.
Bài học rút ra là nên cẩn trọng khi đưa tiền cho người khác mượn. Nếu chưa đủ khả năng từ chối, hãy sẵn sàng chấp nhận mất. Giữ được tình cảm quý giá hơn giữ đúng đồng tiền, nhưng cũng đừng đổ lỗi cho bản thân khi lòng tốt bị trả bằng sự vô tâm.

Việc đòi nợ là quyền lợi hợp pháp của chủ nợ theo quy định pháp luật. Tuy nhiên, hành vi này chỉ được thực hiện trong khuôn khổ pháp lý cho phép. Khi chủ nợ sử dụng các biện pháp đe dọa, quấy rối hay bạo lực để đòi nợ, họ đã vượt khỏi giới hạn cho phép và trở thành hành vi vi phạm pháp luật.
Một số trường hợp đòi nợ sai cách như xông vào nhà, đập phá tài sản, xúc phạm danh dự hay hành hung con nợ đã xảy ra phổ biến. Những hành động này không chỉ ảnh hưởng đến trật tự xã hội mà còn xâm phạm quyền được bảo vệ về danh dự, tính mạng và sức khỏe. Dù có quyền đòi nợ, không ai được quyền tự ý hành xử như “tòa án” riêng.
Pháp luật Việt Nam nghiêm cấm mọi hình thức đòi nợ trái pháp luật. Người có hành vi đe dọa, gây thương tích hoặc cưỡng đoạt tài sản có thể bị xử lý hành chính hoặc truy cứu trách nhiệm hình sự. Tùy mức độ, họ có thể phải đối mặt với án phạt tù theo Bộ luật Hình sự.
Thay vì dùng bạo lực hay cách thức cực đoan, chủ nợ cần tìm đến cơ quan chức năng hoặc giải pháp hòa giải, kiện tụng hợp pháp. Việc bảo vệ quyền lợi phải đi đôi với tuân thủ pháp luật, tránh để mâu thuẫn cá nhân trở thành án tích nghiêm trọng. Giải quyết tranh chấp dân sự cần sự công bằng và minh bạch.

Tín dụng đen hoạt động dưới hình thức cho vay lãi suất cắt cổ, thường kèm theo những thủ đoạn đe dọa, khủng bố tinh thần con nợ. Những đối tượng này không cần hồ sơ phức tạp, chỉ cần chứng minh nhân dân là có thể vay tiền nhanh chóng. Hậu quả là người vay dễ rơi vào vòng xoáy nợ nần, không có khả năng chi trả.
Khi người vay không thể trả nợ đúng hạn, các nhóm tín dụng đen lập tức dùng chiêu trò đòi nợ thuê, bao gồm gọi điện làm phiền, nhắn tin đe dọa, thậm chí tung thông tin sai lệch lên mạng xã hội. Nhiều trường hợp chưa vay tiền nhưng có tên trong danh bạ người vay cũng bị liên lụy, bị quấy rối, ảnh hưởng nghiêm trọng đến tâm lý và đời sống.
Hiện tượng bùng nợ tín dụng đen đang gia tăng do người dân nhận thức chưa đầy đủ về rủi ro pháp lý và xã hội. Dù cố tình trốn tránh nghĩa vụ trả nợ, con nợ vẫn có thể bị truy cứu trách nhiệm hình sự nếu liên quan đến hành vi lừa đảo hoặc chiếm đoạt tài sản. Ngoài ra, việc này còn ảnh hưởng đến uy tín cá nhân và khả năng tiếp cận các dịch vụ tài chính hợp pháp sau này.
Để tránh rơi vào bẫy tín dụng đen, cần tìm hiểu kỹ nguồn vay, ưu tiên các tổ chức tín dụng được cấp phép. Khi gặp dấu hiệu nghi ngờ, hãy nhanh chóng tố cáo đến cơ quan chức năng để được hỗ trợ. Tự bảo vệ mình bằng kiến thức tài chính là cách tốt nhất để giữ gìn an toàn và tương lai lâu dài.

Việc đòi nợ thuê hiện nay đang trở thành nhu cầu phổ biến khi nhiều người vay cố tình chây ỳ, không chịu thanh toán đúng hạn. Thay vì sử dụng các biện pháp nóng, thiếu kiểm soát, nhiều cá nhân và doanh nghiệp lựa chọn dịch vụ đòi nợ hợp pháp để bảo vệ quyền lợi. Những công ty hoạt động đúng pháp luật sẽ sử dụng các biện pháp đàm phán, vận động tâm lý và hỗ trợ pháp lý để thu hồi công nợ một cách minh bạch và hiệu quả.
Dịch vụ đòi nợ thuê tại Hà Nội, TP.HCM, Đà Nẵng đã và đang phát triển mạnh mẽ, đáp ứng nhu cầu ngày càng cao từ các chủ nợ. Các đơn vị uy tín hoạt động dưới sự giám sát của cơ quan chức năng, tuân thủ quy định pháp luật, không đe dọa, gây áp lực hay xâm phạm tài sản. Điều này giúp quá trình đòi nợ diễn ra suôn sẻ, giữ được mối quan hệ và tránh rủi ro pháp lý cho cả hai bên.
Nhiều trường hợp lừa đảo núp bóng dưới danh nghĩa công ty đòi nợ để cưỡng đoạt tài sản, đe dọa người vay đã bị cơ quan công an điều tra, xử lý nghiêm. Vì vậy, việc lựa chọn đơn vị cung cấp dịch vụ đòi nợ có đăng ký kinh doanh rõ ràng, có tư cách pháp nhân và hoạt động minh bạch là yếu tố then chốt. Người dân cần tỉnh táo, tìm hiểu kỹ lưỡng trước khi ủy quyền thu hồi nợ.
Đòi nợ đúng luật không chỉ bảo vệ quyền lợi tài chính mà còn góp phần xây dựng môi trường kinh doanh lành mạnh, văn minh. Sự can thiệp của đơn vị trung gian chuyên nghiệp giúp giảm thiểu xung đột, tránh các hành vi quá khích. Liên hệ với các tổ chức pháp lý uy tín là bước đi thông minh, giúp xử lý công nợ nhanh chóng, an toàn và đúng quy định hiện hành.

Siết nợ là hành vi tịch thu, đòi lại tài sản của người vay khi họ không thanh toán đúng hạn. Cách viết đúng chính tả là “siết nợ”, không phải “xiết nợ” như nhiều người vẫn nhầm. Từ này dùng trong ngữ cảnh pháp lý và tài chính, chỉ việc chủ nợ dùng biện pháp (thường là mạnh) để thu hồi khoản vay.
Theo quy định pháp luật Việt Nam, việc siết nợ phải tuân thủ trình tự pháp lý. Nếu tự ý lấy tài sản mà không qua tòa án, chủ nợ có thể bị xử lý hình sự. Tùy mức độ, hành vi có thể bị truy cứu về tội cướp tài sản, cưỡng đoạt tài sản hoặc công nhiên chiếm đoạt tài sản, tùy theo tính chất và phương thức thực hiện.
Việc sử dụng từ “siết nợ” cần cẩn trọng, nên dùng trong văn bản hành chính, hợp đồng, hoặc khi nói về quy trình thu hồi nợ hợp pháp. Ví dụ: “Ngân hàng tiến hành siết nợ theo đúng quy trình pháp luật” là đúng, trong khi “tôi siết xe thồ làm bằng chứng” là sai ngữ cảnh và có thể vi phạm pháp luật.
Siết nợ hợp pháp phải trải qua quyết định của cơ quan có thẩm quyền. Tự ý giữ tài sản, đe dọa, làm hư hỏng tài sản để ép trả nợ là hành vi bị nghiêm cấm. Người dân cần hiểu rõ ranh giới giữa thu hồi nợ đúng luật và hành vi phạm tội để tránh hậu quả pháp lý nghiêm trọng.
Khi người vay không chịu trả nợ, người cho vay có quyền khởi kiện ra Tòa án nhân dân tại nơi cư trú của người vay hoặc nơi giao kết hợp đồng vay. Thủ tục này giúp bảo vệ quyền lợi hợp pháp thông qua con đường pháp lý, tránh tự ý hành động có thể vi phạm pháp luật. Cần chuẩn bị đầy đủ hồ sơ như hợp đồng vay, chứng cứ giao dịch, tin nhắn đòi nợ.
Việc ép người khác ký giấy vay nợ để đòi tiền là hành vi trái pháp luật và có thể bị xem là cưỡng đoạt tài consumed. Hành vi này không chỉ vi phạm Bộ luật Hình sự mà còn xâm phạm quyền tự do ý chí của cá nhân. Người thực hiện có thể bị truy cứu trách nhiệm hình sự về tội cưỡng đoạt tài sản, tùy mức độ nghiêm trọng.
Người bị ép ký giấy vay nợ không có nghĩa vụ phải trả khoản tiền đó vì giao dịch không xuất phát từ tự nguyện. Theo quy định pháp luật, các giao dịch dân sự được xác lập dưới sự đe dọa, ép buộc đều vô hiệu. Người bị hại cần nhanh chóng thu thập bằng chứng và trình báo cơ quan chức năng để được bảo vệ.
Trường hợp thua cá độ không trả tiền rồi bị ép buộc trả nợ, hành vi ép trả cũng không được pháp luật công nhận. Cá độ là hoạt động trái pháp luật, mọi giao dịch liên quan đều không có giá trị. Bất kỳ hình thức đe dọa, bắt ép nào cũng có thể bị xử lý hình sự hoặc hành chính tùy theo mức độ.
Nợ xấu là những khoản nợ quá hạn thanh toán theo quy định, thường từ 90 ngày trở lên, không có khả năng thu hồi đầy đủ. Đây là chỉ số phản ánh chất lượng tín dụng của ngân hàng và ảnh hưởng trực tiếp đến khả năng hoạt động, sinh lời, cũng như an toàn hệ thống tài chính. Khi nợ xấu tăng cao, ngân hàng phải trích lập dự phòng nhiều hơn, dẫn đến lợi nhuận bị bào mòn.
Việc xử lý nợ xấu trở nên khó khăn hơn kể từ khi Nghị quyết 42 hết hiệu lực, vì mất đi hành lang pháp lý đặc thù trong thu hồi tài sản đảm bảo. Nhiều tổ chức tín dụng gặp trở ngại trong việc phát mãi tài sản, kiện tụng kéo dài, thủ tục rườm rà khiến tiến độ xử lý chậm. Người vay cũng bị ảnh hưởng do bị siết tín dụng hoặc khó tiếp cận vốn vay mới.
Dự thảo Luật Các tổ chức tín dụng (sửa đổi) được kỳ vọng sẽ lấp đầy khoảng trống pháp lý và tạo hành lang rõ ràng hơn cho công tác xử lý nợ xấu. Luật mới hướng đến việc minh bạch hóa quy trình, tăng quyền chủ động cho ngân hàng trong thu hồi nợ, đồng thời bảo đảm công bằng cho người dân. Điều này góp phần nâng cao hiệu quả hoạt động của toàn hệ thống.
Để kiểm tra nợ xấu, người dân có thể tra cứu lịch sử tín dụng thông qua Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC). Việc nắm rõ tình trạng nợ giúp điều chỉnh hành vi trả nợ kịp thời, cải thiện điểm tín dụng. Chủ động phòng ngừa và xử lý nợ xấu từ sớm không chỉ có lợi cho cá nhân mà còn góp phần ổn định hệ thống tài chính quốc gia.
Việc đứng cho vay nhưng lại phải quỳ gối để đòi nợ chính là hồi chuông cảnh báo về sự thiếu minh bạch và rủi ro trong các giao dịch tài chính không có giấy tờ rõ ràng. Hậu quả không chỉ là tổn thất tiền bạc mà còn là gánh nặng tinh thần, mất niềm tin vào con người. Để tránh rơi vào cảnh khốn cùng, cần tỉnh táo trước những lời hứa hẹn lợi nhuận cao, nhất định ký kết hợp đồng có công chứng và tuân thủ pháp luật khi xảy ra tranh chấp. Hãy hành động đúng đắn ngay từ đầu để bảo vệ chính mình và người thân khỏi vòng xoáy nợ nần vô lối.




