Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Việc mua xe ô tô bằng hình thức vay ngân hàng ngày càng phổ biến, đặc biệt khi nhu cầu đi lại thuận tiện và an toàn được đặt lên hàng đầu. Thay vì phải tích lũy đủ tiền mặt, nhiều người chọn cách hạch toán chi phí mua xe theo phương án tài chính trả góp để giảm áp lực tài chính ban đầu.
Việc hạch toán mua xe ô tô vay ngân hàng không chỉ giúp doanh nghiệp quản lý nguồn tiền hiệu quả mà còn hỗ trợ kế toán xác định đúng nghĩa vụ nợ, khấu hao tài sản và chi phí phát sinh. Hiểu rõ cách hạch toán đúng quy định sẽ giúp quá trình ghi nhận và theo dõi tài chính trở nên minh bạch, chính xác hơn.
Việc hạch toán mua xe ô tô dưới 1 tỷ đồng là nghiệp vụ phổ biến trong kế toán doanh nghiệp, đặc biệt khi phương tiện được dùng cho hoạt động sản xuất kinh doanh. Khi mua xe, kế toán cần căn cứ vào hóa đơn, hợp đồng và các chứng từ liên quan để ghi nhận tài sản cố định, đảm bảo đúng quy định của pháp luật kế toán và thuế.
Tài sản là xe ô tô dưới 1 tỷ đồng được khấu hao theo đường thẳng trong thời gian sử dụng do doanh nghiệp ước tính, tối đa không quá 10 năm theo quy định của Bộ Tài chính. Việc trích khấu hao cần được thực hiện đều đặn hàng tháng, phản ánh chính xác giá trị hao mòn của xe và phân bổ hợp lý vào chi phí hoạt động.
Về thuế GTGT, nếu doanh nghiệp kê khai thuế theo phương pháp khấu trừ và xe được dùng phục vụ sản xuất kinh doanh hợp lý thì được khấu trừ toàn bộ thuế đầu vào. Tuy nhiên, cần lưu ý việc lưu trữ chứng từ, hóa đơn đủ điều kiện để tránh vướng mắc khi cơ quan thuế kiểm tra.
Quy trình hạch toán cần thực hiện đầy đủ các bước từ ghi nhận tài sản, theo dõi trích khấu hao đến xử lý khi thanh lý xe. Việc cập nhật đúng thông tư, nghị định hiện hành giúp doanh nghiệp tuân thủ pháp luật và tối ưu chi phí, đặc biệt với các kế toán viên mới cần nắm vững nghiệp vụ này.

Khi doanh nghiệp mua xe ô tô có giá trên 1.6 tỷ đồng, việc hạch toán cần tuân thủ đúng quy định về chi phí được trừ theo Luật Thuế TNDN. Phần giá trị vượt 1.6 tỷ đồng không được tính vào chi phí hợp lý khi xác định thu nhập chịu thuế. Do đó, kế toán cần tách bạch khoản chênh lệch để theo dõi riêng trong quản lý tài sản cố định.
Việc hạch toán thuế GTGT đầu vào đối với xe ô tô trên 1.6 tỷ đồng chỉ được khấu trừ nếu sử dụng cho hoạt động vận tải, kinh doanh. Trường hợp mua để phục vụ quản lý, điều hành sản xuất kinh doanh thì phần thuế GTGT đầu vào không được khấu trừ. Do đó, phải kê khai vào tài khoản chi phí hoặc nguyên giá tài sản theo quy định.
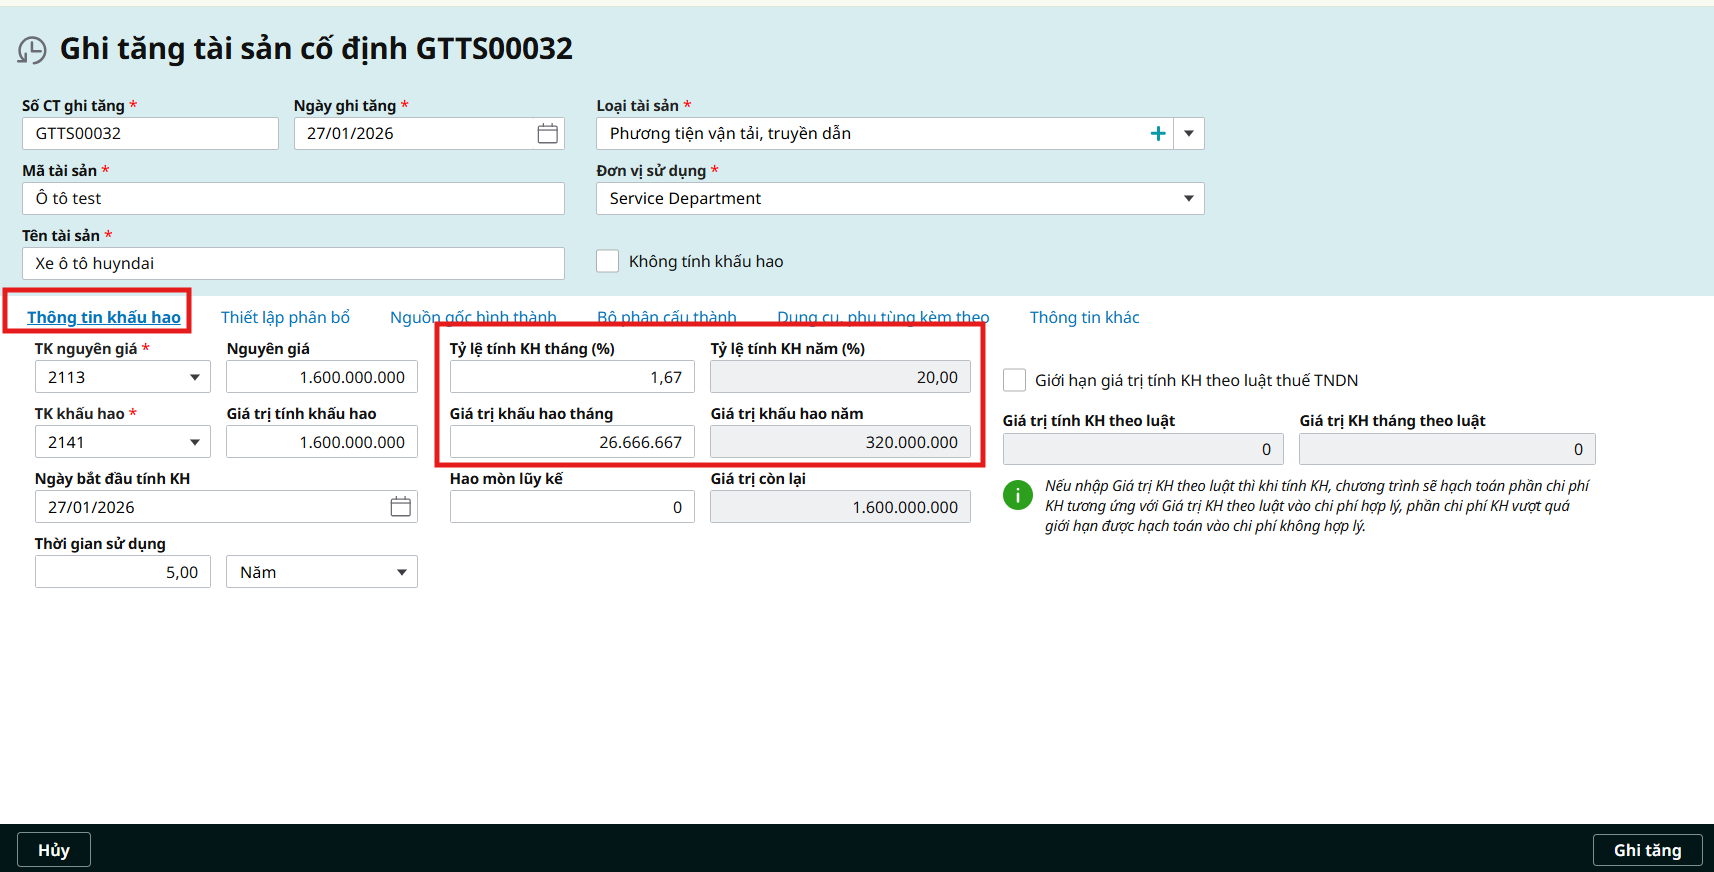
Khấu hao xe ô tô trên 1.6 tỷ đồng phải thực hiện theo nguyên giá được chấp nhận tính vào chi phí hợp lý, tức tối đa 1.6 tỷ đồng. Thời gian trích khấu hao áp dụng theo quy định với tài sản cố định là 6 năm. Phần giá trị vượt không được tính khấu hao khi xác định thu nhập chịu thuế, dù vẫn ghi nhận trên sổ kế toán.
Cần lưu ý phân biệt giá trị tài sản ghi sổ và giá trị dùng để tính chi phí hợp lý. Doanh nghiệp phải lập bảng theo dõi riêng cho phần giá trị vượt khung 1.6 tỷ nhằm phục vụ quyết toán thuế. Việc cập nhật đầy đủ hồ sơ, chứng từ và đối chiếu với quy định hiện hành giúp tránh rủi ro khi cơ quan thuế kiểm tra.
Việc hạch toán mua ô tô trên phần mềm Misa là một trong những nghiệp vụ kế toán quan trọng và thường gây khó khăn cho người mới bắt đầu. Việc nhập khẩu hay mua xe ô tô phải được phản ánh đầy đủ vào tài khoản tài sản cố định, đảm bảo đúng nguyên giá và đủ các loại chi phí liên quan như thuế, phí trước bạ, chi phí vận chuyển và đăng ký.
Khi hạch toán mua xe ô tô, cần lưu ý phân biệt xe dùng cho mục đích kinh doanh hay cá nhân để tính khấu hao hợp lý. Với ô tô chở người từ 9 chỗ trở xuống, phần nguyên giá vượt 1,6 tỷ đồng sẽ không được tính khấu hao đầy đủ khi quyết toán thuế. Do đó, kế toán cần nhập chính xác thông tin vào phần mềm Misa để hệ thống tự động xử lý các quy định liên quan.
Phần mềm Misa hỗ trợ tốt cho việc theo dõi tài sản cố định, tự động trích khấu hao hàng tháng theo đúng phương pháp và tỷ lệ quy định. Người dùng chỉ cần nhập dữ liệu đầu vào chuẩn xác, phần mềm sẽ cập nhật sổ sách kế toán, báo cáo tài chính và sổ chi tiết tài sản một cách đồng bộ, giúp tiết kiệm thời gian và giảm sai sót.
Việc sử dụng Misa để hạch toán mua xe ô tô còn giúp doanh nghiệp dễ dàng đối chiếu khi cơ quan thuế yêu cầu. Tất cả thông tin về nguyên giá, thời gian sử dụng, tỷ lệ khấu hao đều được lưu trữ minh bạch, có thể truy xuất nhanh chóng, hỗ trợ tốt trong công tác kiểm tra, quyết toán thuế hàng năm một cách chuyên nghiệp và hiệu quả.

Khi mua xe ô tô cũ từ cá nhân, doanh nghiệp cần lưu ý thủ tục pháp lý và chứng từ hợp lệ để thực hiện hạch toán. Việc mua bán phải lập thành hợp đồng mua bán có công chứng, kèm theo giấy tờ xe, đăng kiểm và các chứng từ liên quan. Đây là cơ sở để ghi nhận tài sản và tiến hành trích khấu hao theo quy định.
Xe ô tô mua về được ghi nhận nguyên giá theo số tiền thực tế đã thanh toán và các chi phí liên quan phát sinh. Thời gian sử dụng ước tính được xác định phù hợp với quy định hiện hành, từ đó tính khấu hao theo phương pháp đường thẳng. Mức khấu hao hàng tháng phải phản ánh đúng mức độ hao mòn và sử dụng thực tế của tài sản.
Việc hạch toán cần thực hiện đúng theo chuẩn kế toán và thông tư hướng dẫn để đảm bảo tính hợp lý khi quyết toán thuế. Doanh nghiệp phải lưu giữ đầy đủ chứng từ, hồ sơ mua bán và theo dõi tài sản cố định một cách khoa học. Điều này giúp tránh rủi ro khi có thanh tra, kiểm tra sau này.
Khấu hao xe ô tô cũ được tính vào chi phí hợp lý nếu đúng tiêu chuẩn và sử dụng vào hoạt động sản xuất kinh doanh. Cần phân biệt rõ xe dùng chung cho doanh nghiệp hay cá nhân để tránh sai sót. Việc theo dõi và cập nhật tài sản định kỳ giúp doanh nghiệp quản lý hiệu quả tài chính và kế toán.
Khi doanh nghiệp mua bảo hiểm xe ô tô, việc hạch toán cần thực hiện theo đúng quy định kế toán hiện hành. Chi phí bảo hiểm thuộc loại chi phí hợp lý, hợp lệ nếu có đầy đủ hóa đơn, chứng từ kèm theo. Căn cứ vào loại bảo hiểm như dân sự, vật chất hay bảo hiểm tự nguyện để xác định tài khoản kế toán phù hợp.
Bảo hiểm xe ô tô thường bao gồm bảo hiểm trách nhiệm dân sự bắt buộc và các loại bảo hiểm bổ sung khác. Số tiền chi trả cho bảo hiểm được ghi nhận vào tài khoản chi phí, phụ thuộc vào mục đích sử dụng xe. Nếu xe dùng phục vụ hoạt động kinh doanh thì chi phí sẽ được hạch toán vào tài khoản liên quan đến hoạt động sản xuất kinh doanh.
Tùy theo thời hạn bảo hiểm, kế toán cần phân bổ chi phí nếu thời gian vượt quá một kỳ kế toán. Trường hợp bảo hiểm ngắn hạn trong vòng 12 tháng, toàn bộ chi phí có thể hạch toán ngay vào tài khoản chi phí trong kỳ. Việc phân bổ cần được thực hiện rõ ràng, minh bạch để đảm bảo đúng nguyên tắc kế toán.
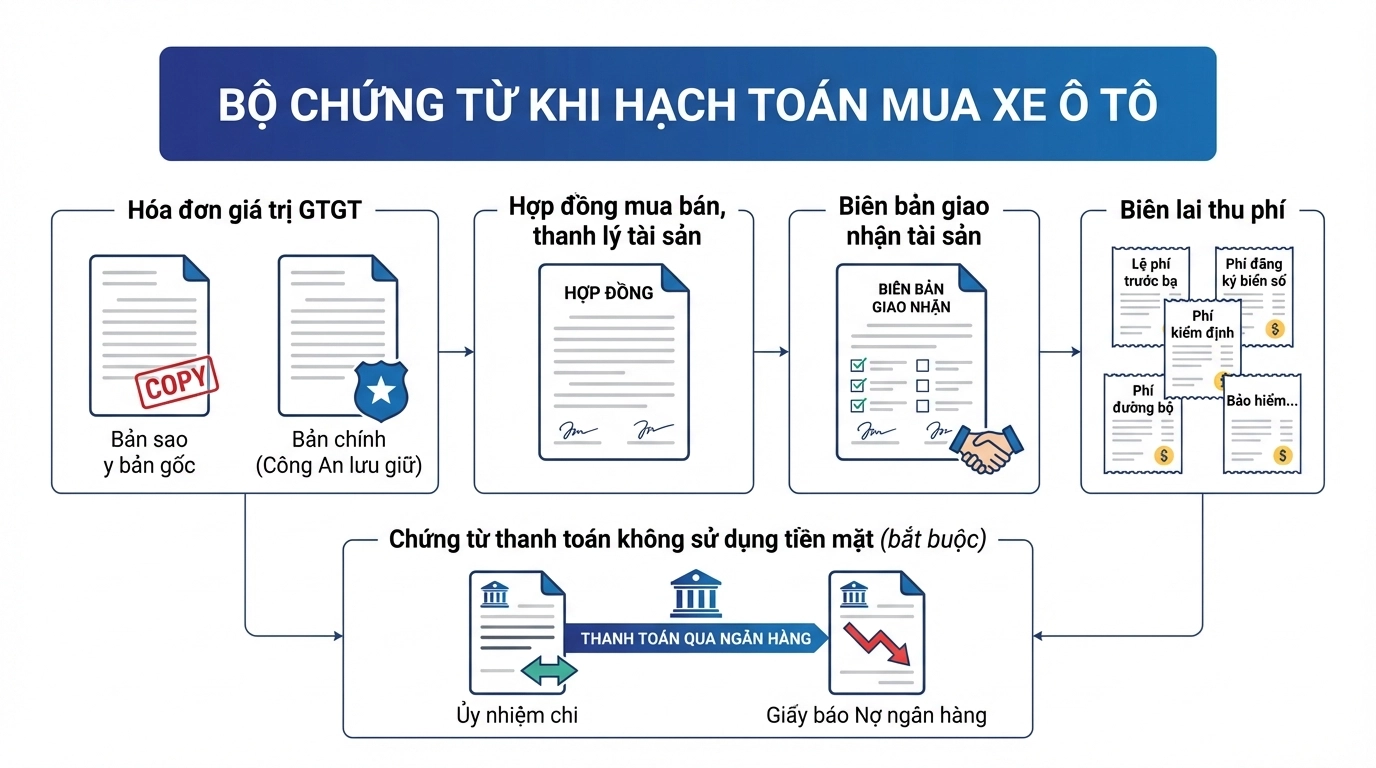
Chứng từ cần thiết khi hạch toán gồm hóa đơn giá trị gia tăng, hợp đồng bảo hiểm, giấy chứng nhận bảo hiểm và chứng từ thanh toán. Đảm bảo lưu trữ đầy đủ hồ sơ để xuất trình khi cơ quan thuế yêu cầu. Việc kiểm soát chứng từ kỹ lưỡng giúp doanh nghiệp tránh rủi ro khi quyết toán thuế.

Khi doanh nghiệp mua xe trả góp qua ngân hàng, việc hạch toán cần được thực hiện theo đúng quy định của Thông tư 200 hoặc Thông slashing 133. Tài sản cố định là ô tô được ghi nhận nguyên giá ban đầu gồm toàn bộ chi phí liên quan như giá mua, thuế, phí đăng ký và các khoản chi phí trực tiếp khác, tổng cộng là 1 tỷ đồng trong trường hợp này.
Số tiền 400 triệu đồng trả trước cho nhà cung cấp được hạch toán giảm tiền hoặc tăng nợ phải trả nếu chưa thanh toán ngay. Phần còn lại 600 triệu đồng vay ngân hàng trả góp sẽ được ghi nhận vào nợ phải trả dài hạn hoặc ngắn hạn tùy theo kỳ hạn trả nợ. Khi nhận khoản vay, tài khoản tiền tăng tương ứng với phần giải ngân từ ngân hàng.
Mỗi kỳ trả góp, doanh nghiệp cần phân biệt giữa phần gốc và phần lãi để hạch toán đúng. Phần lãi vay được hạch toán vào chi phí tài chính, còn phần gốc trả nợ làm giảm dư nợ vay. Việc phân bổ này cần tính toán cẩn thận theo bảng kế hoạch trả nợ từ ngân hàng để đảm bảo số liệu kế toán chính xác.
Việc theo dõi hao mòn tài sản cố định doanh nghiệp có thể thực hiện theo nội bộ mà không nhất thiết phải tuân theo quy định thuế nếu chỉ dùng cho quản lý nội bộ. Tuy nhiên, khi lập báo cáo tài chính hoặc quyết toán thuế, vẫn phải thực hiện theo đúng phương pháp và mức khấu hao quy định của pháp luật hiện hành.
Khi hạch toán mua xe ô tô theo Thông tư 133, kế toán cần xác định rõ giá trị tài sản theo đúng nguyên giá bao gồm giá mua, thuế nhập khẩu, thuế tiêu thụ đặc biệt và các chi phí liên quan đến việc đưa xe vào sử dụng. Việc hạch toán này ảnh hưởng trực tiếp đến bảng cân đối kế toán và các báo cáo tài chính định kỳ.
Đối với xe ô tô chở người từ 9 chỗ ngồi trở xuống, việc hạch toán phải tuân thủ quy định về khấu hao tài sản cố định. Doanh nghiệp cần căn cứ vào thời gian sử dụng dự kiến và giá trị còn lại để trích khấu hao phù hợp, đồng thời đảm bảo đúng với phương pháp đã đăng ký với cơ quan thuế.
Một điểm cần lưu ý là thuế GTGT đầu vào của xe ô tô từ 9 chỗ trở xuống không được khấu trừ trừ khi sử dụng vào các hoạt động vận tải hành khách hoặc dịch vụ cho thuê xe. Do đó, kế toán cần xác định mục đích sử dụng xe để kê khai thuế GTGT chính xác và tránh sai sót khi quyết toán.
Việc theo dõi và hạch toán chi phí liên quan đến xe ô tô phải được thực hiện thường xuyên, bao gồm cả chi phí nhiên liệu, bảo dưỡng, sửa chữa và bảo hiểm. Những chi phí này cần được lưu trữ chứng từ đầy đủ để phục vụ cho công tác kiểm tra, quyết toán thuế và hoàn thiện hồ sơ tài chính một cách minh bạch, hợp lệ.
Việc hạch toán mua xe ô tô bằng nguồn vốn vay ngân hàng đòi hỏi sự chính xác và tuân thủ đúng quy định kế toán hiện hành. Việc ghi nhận tài sản, theo dõi nợ vay và phân bổ chi phí phải được thực hiện rõ ràng, minh bạch để đảm bảo báo cáo tài chính phản ánh đúng tình hình tài chính doanh nghiệp.
Quy trình hạch toán không chỉ giúp quản lý hiệu quả dòng tiền mà còn hỗ trợ tốt trong công tác quyết định tài chính. Cần cập nhật thường xuyên các nghiệp vụ phát sinh để tránh sai sót và đảm bảo tuân thủ khi có thanh tra, kiểm toán. Nên chủ động lên kế hoạch hạch toán chi tiết ngay từ khi triển khai phương án vay mua xe.




