Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
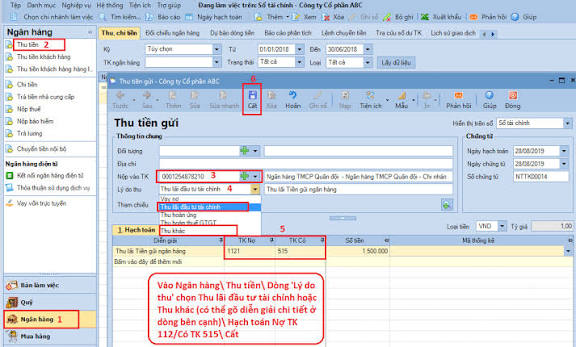
Trong quá trình quản lý tài chính doanh nghiệp, việc hạch toán trả lãi vay ngân hàng là một phần quan trọng không thể bỏ qua. Với phần mềm kế toán Misa, công việc này trở nên đơn giản và chính xác hơn rất nhiều. Chỉ cần thực hiện vài thao tác cơ bản, người dùng có thể dễ dàng ghi nhận khoản trả lãi đúng thời hạn, đảm bảo báo cáo tài chính luôn minh bạch và đúng chuẩn. Nhờ đó, việc theo dõi chi phí lãi vay và lập kế hoạch dòng tiền cũng trở nên chủ động và hiệu quả hơn.
Khi thực hiện hạch toán trả gốc và lãi vay ngân hàng trên phần mềm MISA, cần thực hiện theo đúng quy trình kế toán để đảm bảo số liệu chính xác, kịp thời. Việc nhập liệu cần căn cứ vào chứng từ thực tế như thông báo thanh toán từ ngân hàng hoặc hợp đồng vay vốn, giúp phản ánh đúng nghĩa vụ tài chính của doanh nghiệp.
Việc xử lý trả nợ cần được thực hiện thông qua phân hệ Ngân hàng trong phần mềm. Người dùng chọn chức năng Chi tiền, sau đó xác định phương thức thanh toán và liên kết với khế ước vay tương ứng. Hệ thống sẽ tự động cập nhật số dư gốc và lãi còn phải trả, giúp theo dõi tiến độ thanh toán một cách minh bạch.
Trong nhiều trường hợp, lãi vay phát sinh theo kỳ được phân bổ trước và hạch toán vào chi phí. Khi thanh toán, hệ thống cần ghi nhận phần lãi đã trả và phần gốc giảm dần, đảm bảo khớp đúng với bảng tính lịch trả nợ do ngân hàng cung cấp hoặc được lập trong phần mềm.
Việc sử dụng tính năng quản lý khế ước vay trên MISA hỗ trợ doanh nghiệp kiểm soát hiệu quả các khoản nợ ngắn hạn và dài hạn. Từ đó, nhà quản lý có thể lên kế hoạch dòng tiền chính xác, tránh phát sinh nợ quá hạn và duy trì uy tín tín dụng với tổ chức tài chính.
Việc hạch toán trả lãi vay ngân hàng trên phần mềm MISA AMIS được thực hiện nhanh chóng và chính xác thông qua phân hệ Tiền gửi. Người dùng chỉ cần truy cập vào chức năng Chi tiền, chọn đúng tài khoản ngân hàng và nhập đầy đủ thông tin liên quan đến khoản trả lãi như số tiền, ngày giao dịch và đối tượng là ngân hàng cho vay. Hệ thống sẽ tự động ghi nhận chứng từ và cập nhật số dư tài khoản một cách đồng bộ.
Khi lập chứng từ chi trả lãi vay, cần chọn đúng tài khoản kế toán để đảm bảo định khoản đúng theo quy định. Phân hệ sẽ tự động đề xuất định khoản kế toán phù hợp, thường ghi Nợ tài khoản chi phí lãi vay và Có tài khoản tiền gửi ngân hàng. Việc này giúp doanh nghiệp phản ánh đúng chi phí phát sinh và duy trì tính chính xác trong báo cáo tài chính định kỳ.
Trong trường hợp khoản trả lãi không thanh toán đủ hoặc trả nhiều lần, hệ thống cho phép nhập số tiền thực tế đã chi vào phần Nhập số trả. MISA AMIS sẽ tự động cập nhật trạng thái thanh toán và điều chỉnh số dư nợ gốc hoặc lãi còn phải trả cho ngân hàng. Điều này hỗ trợ quản lý công nợ một cách minh bạch và liên tục.
Sau khi hoàn thành chứng từ, người dùng có thể lưu, in và xuất file để lưu trữ hoặc phục vụ kiểm toán. Chứng từ chi tiền trả lãi vay được lưu trữ trực tuyến, dễ dàng tra cứu khi cần. Việc sử dụng MISA AMIS giúp quy trình hạch toán trở nên chuyên nghiệp, tiết kiệm thời gian và giảm thiểu sai sót trong công tác kế toán tài chính.
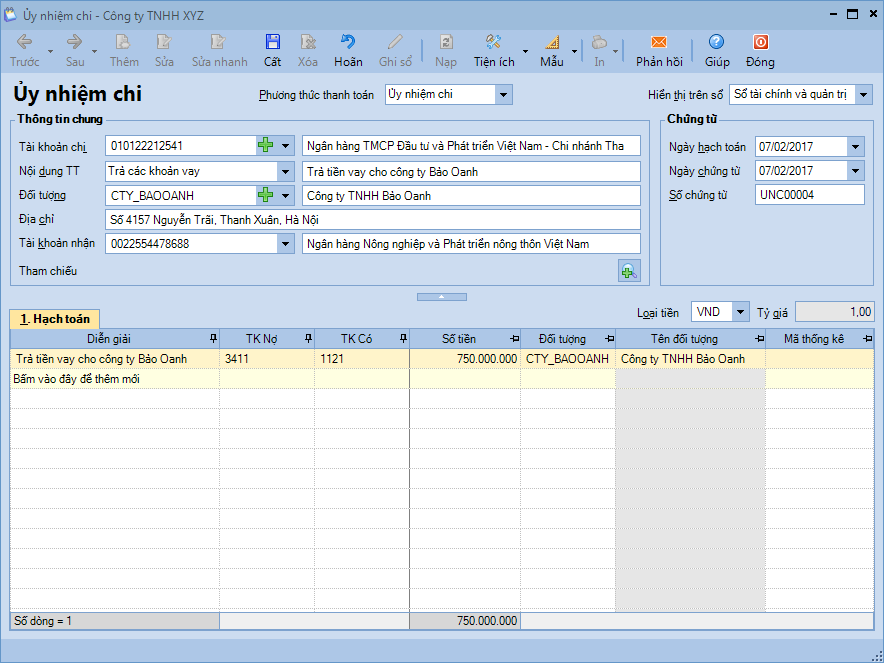
Khi thực hiện hạch toán khoản vay ngân hàng để trả cho nhà cung cấp trên phần mềm Misa, cần thực hiện đúng trình tự để đảm bảo dữ liệu công nợ được cập nhật chính xác. Việc ghi nhận thanh toán này giúp theo dõi rõ ràng dòng tiền và tình trạng thanh toán với đối tác cung cấp hàng hóa, dịch vụ.
Việc nhập khoản thanh toán cần được thực hiện thông qua bút toán chi tiền với nguồn tiền là từ khoản vay. Khi chọn tài khoản liên quan đến vay và nhà cung cấp, hệ thống sẽ tự động cập nhật vào chỉ tiêu số đã trả trên báo cáo chi tiết công nợ phải trả theo hóa đơn.
Nếu doanh nghiệp chỉ thanh toán một phần số nợ cho nhà cung cấp, cần nhập đúng số tiền thực tế đã chi vào cột nhập số trả. Phần mềm sẽ tự ghi nhận số tiền này, đồng thời duy trì số dư nợ còn lại để theo dõi cho các kỳ tiếp theo.
Để quản lý chính xác, cần tích chọn tài khoản 341 chi tiết theo từng đối tượng nhà cung cấp cụ thể. Thao tác này giúp phân bổ đúng nguồn tiền vay, đồng thời đảm bảo báo cáo công nợ phản ánh đầy đủ và minh bạch tình hình thanh toán.

Khi hạch toán vay ngân hàng để trả cho nhà cung cấp trên phần mềm MISA AMIS, cần thực hiện theo đúng quy trình kế toán tích hợp. Người dùng nhập chứng từ chi tiền qua ngân hàng, chọn đúng tài khoản nợ vay và tài khoản phải trả nhà cung cấp. Hệ thống sẽ tự động cập nhật số dư nợ và giảm khoản phải trả tương ứng theo số tiền đã chi.
Trường hợp thanh toán không hết nợ, hệ thống cho phép nhập số tiền thực tế đã trả vào mục quy định. Phần mềm sẽ ghi nhận và cập nhật số dư còn phải trả cho cả khoản vay và nhà cung cấp một cách chính xác. Điều này giúp doanh nghiệp theo dõi dòng tiền và công nợ hiệu quả hơn.
Nếu doanh nghiệp được hưởng chiết khấu thanh toán khi chi trả sớm, cần nhập tỷ lệ hoặc số tiền chiết khấu vào cột tương ứng. Phần mềm tự động tạo bút toán hạch toán thêm dòng chiết khấu, hạch toán vào tài khoản doanh thu hoặc chi phí phù hợp theo quy định kế toán hiện hành.
Việc sử dụng MISA AMIS giúp tự động hóa toàn bộ quy trình hạch toán, giảm sai sót và tiết kiệm thời gian. Dữ liệu được đồng bộ tức thì giữa các phân hệ kế toán, công nợ và ngân hàng, đảm bảo tính minh bạch và chính xác trong báo cáo tài chính.

Hạch toán lãi vay cá nhân là một nghiệp vụ kế toán phổ biến khi doanh nghiệp vay tiền từ cá nhân để phục vụ hoạt động sản xuất kinh doanh. Khoản lãi phát sinh từ các khoản vay này được xem là chi phí tài chính, phản ánh tại tài khoản 635 trong hệ thống kế toán. Việc ghi nhận cần tuân thủ đúng định kỳ và căn cứ vào hóa đơn, hợp đồng vay.
Các khoản lãi vay phải được tính theo mức hợp lý, phù hợp với khung lãi suất do Ngân hàng Nhà nước quy định để được chấp nhận khi quyết toán thuế. Nếu lãi suất vượt quá 150% lãi suất cơ bản, phần chênh lệch không được khấu trừ khi xác định thu nhập chịu thuế. Do đó, cần kiểm tra kỹ hợp đồng và chứng từ liên quan trước khi hạch toán.
Bên cạnh đó, khi doanh nghiệp chi trả lãi cho cá nhân, bắt buộc phải thực hiện khấu trừ thuế thu nhập cá nhân trước khi thanh toán. Mức thuế TNCN đối với thu nhập từ tiền lãi cho vay là 5%, áp dụng trên khoản tiền lãi trả từng lần nếu từ 2 triệu đồng trở lên. Đây là nghĩa vụ bắt buộc nhằm đảm bảo tuân thủ pháp luật thuế.
Việc hạch toán chính xác lãi vay cá nhân không chỉ giúp báo cáo tài chính phản ánh đúng tình hình tài chính mà còn tránh rủi ro truy thu thuế khi thanh tra. Cần lưu trữ đầy đủ hồ sơ như hợp đồng vay, biên bản thanh lý, chứng từ thanh toán và tờ khai thuế TNCN để dễ dàng kiểm tra khi cần thiết.

Chi phí lãi vay chưa trả được hạch toán vào tài khoản chi phí tài chính theo quy định kế toán hiện hành. Khi phát sinh khoản lãi vay chưa thanh toán, doanh nghiệp cần ghi nhận đầy đủ vào kỳ báo cáo để đảm bảo tính trung thực và chính xác của báo cáo tài chính.
Việc ghi nhận chi phí lãi vay vào tài khoản 635 giúp phản ánh đúng nghĩa vụ thanh toán hiện tại đối với tổ chức tín dụng hoặc chủ nợ. Đây là bước quan trọng để đảm bảo số liệu tài chính cung cấp đầy đủ thông tin về áp lực tài chính trong kỳ.
Căn cứ theo Thông tư 133 và 200, chi phí lãi vay hợp lý, phát sinh từ hoạt động sản xuất kinh doanh sẽ được công nhận toàn bộ. Tuy nhiên, nếu lãi vay không đáp ứng điều kiện khấu trừ hoặc gắn với khoản vay không hợp pháp thì cần loại trừ khi quyết toán thuế.
Hạch toán chi phí lãi vay chưa trả đúng thời điểm giúp doanh nghiệp tránh sai sót trong việc xác định lợi nhuận kế toán và nghĩa vụ thuế. Việc cập nhật số liệu thường xuyên vào sổ sách kế toán còn hỗ trợ quản lý dòng tiền và lập kế hoạch thanh toán nợ vay hiệu quả.

Việc hạch toán lãi vay ngân hàng theo Thông tư 133 được thực hiện thông qua tài khoản 635 – Chi phí tài chính. Các khoản lãi vay phát sinh trong kỳ phải được ghi nhận đầy đủ dù đã trả tiền hay chưa, đảm bảo phù hợp với nguyên tắc phù hợp trong kế toán. Việc hạch toán cần căn cứ vào hợp đồng vay và chứng từ thanh toán lãi để phản ánh chính xác vào sổ kế toán.
Lãi vay trả trước hoặc trả sau đều phải được phân bổ phù hợp với thời gian sử dụng vốn vay. Trường hợp trả lãi trước cho nhiều kỳ, doanh nghiệp cần hạch toán vào tài khoản phải trả dài hạn hoặc ngắn hạn và phân bổ dần vào chi phí. Việc phân bổ này giúp phản ánh đúng tình hình chi phí trong từng kỳ kế toán, tránh tập trung chi phí ở một thời điểm.
Hạch toán chi phí lãi vay phải tách biệt giữa lãi vay phục vụ hoạt động sản xuất kinh doanh thông thường và lãi vay để hình thành tài sản dở dang. Phần lãi vay gắn với tài sản dở dang có thể được vốn hóa nếu đáp ứng điều kiện theo quy định. Phần còn lại được ghi nhận trực tiếp vào chi phí tài chính trong kỳ.
Tài khoản 341 được sử dụng để theo dõi các khoản vay và nợ thuê tài chính, bao gồm cả gốc và lãi phải trả. Khi vay ngân hàng, doanh nghiệp cần hạch toán đầy đủ số tiền nhận được và nghĩa vụ trả nợ tương ứng. Các nghiệp vụ như vay bằng tiền, vay mua tài sản hoặc vay chuyển thẳng cho người bán đều phải được phản ánh minh bạch, rõ ràng theo đúng quy định của Thông tư 133.

Việc hạch toán trả lãi vay ngân hàng trên phần mềm MISA đóng vai trò quan trọng trong việc quản lý tài chính doanh nghiệp một cách minh bạch và chính xác. Với các bước thao tác đơn giản cùng giao diện thân thiện, MISA giúp kế toán dễ dàng theo dõi chi phí lãi vay, cập nhật chứng từ và kiểm soát dòng tiền hiệu quả.
Nhờ đó, doanh nghiệp có thể duy trì lịch sử kế toán rõ ràng, đảm bảo tuân thủ quy định kế toán – thuế và hỗ trợ quá trình quyết định tài chính. Chủ động sử dụng MISA để tối ưu hóa quy trình hạch toán và nâng cao chất lượng quản trị tài chính doanh nghiệp.




