Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Khi có nhu cầu vay vốn ngân hàng, nhiều người thường thắc mắc vì sao khoản vay không thể lấy bao nhiêu cũng được mà luôn bị giới hạn trong một mức nhất định. Đó chính là hạn mức vay ngân hàng – con số quan trọng quyết định bạn được vay tối đa bao nhiêu tiền.
Hạn mức này không phải do ngân hàng đặt ra một cách ngẫu nhiên mà dựa trên nhiều yếu tố như thu nhập, lịch sử tín dụng, tài sản đảm bảo và khả năng trả nợ. Hiểu rõ về hạn mức vay giúp khách hàng chủ động hơn trong việc lên kế hoạch tài chính và tăng cơ hội được duyệt vay thành công.
Vay hạn mức là hình thức cho vay linh hoạt mà khách hàng được cấp một khoản tín dụng tối đa, có thể rút tiền nhiều lần trong thời gian thỏa thuận. Mỗi khi thanh toán khoản vay, số dư hạn mức được phục hồi tương ứng, giúp người dùng chủ động quản lý tài chính. Hình thức này thường áp dụng cho cả cá nhân và hộ gia đình có nhu cầu sử dụng vốn luân phiên.
Hạn mức vay cụ thể tùy theo chính sách của từng ngân hàng và điều kiện tài chính của người vay. Hiện nay, nhiều ngân hàng áp dụng hạn mức tối đa lên đến 300 triệu đồng đối với các khoản vay tín chấp cá nhân. Tuy nhiên, để được duyệt hạn mức cao, người vay cần đáp ứng các tiêu chí về thu nhập, lịch sử tín dụng và hồ sơ minh bạch.
Các hình thức vay hạn mức phổ biến bao gồm vay thấu chi, vay tiêu dùng theo hạn mức tín dụng và vay phục vụ sản xuất kinh doanh. Mỗi loại hình đều có ưu điểm riêng như linh hoạt trong rút – trả tiền, lãi suất chỉ tính trên số tiền thực tế sử dụng. Điều này giúp người vay tiết kiệm chi phí và kiểm soát dòng tiền hiệu quả hơn.
Để được xét duyệt hạn mức vay cao và nhanh chóng, người vay nên chuẩn bị đầy đủ hồ sơ, chứng minh thu nhập ổn định và duy trì lịch sử tín dụng tốt. Việc lựa chọn ngân hàng uy tín, so sánh lãi suất và điều kiện vay cũng ảnh hưởng lớn đến khả năng tiếp cận nguồn vốn. Nắm rõ quy trình và chuẩn bị kỹ lưỡng sẽ tăng tỷ lệ thành công khi申请 vay hạn mức.

Vay vốn ngân hàng là giải pháp tài chính được nhiều cá nhân và hộ gia đình lựa chọn để đáp ứng nhu cầu tiêu dùng, kinh doanh hay mua sắm lớn. Với thủ tục đơn giản và quy trình xét duyệt nhanh chóng, hình thức vay tín chấp ngày càng phổ biến nhờ ưu điểm không yêu cầu tài sản bảo đảm.
Các ngân hàng hiện cung cấp đa dạng sản phẩm vay cho khách hàng cá nhân, bao gồm vay mua nhà, vay tiêu dùng, vay kinh doanh hay vay học tập. Mỗi gói vay đi kèm điều kiện và lãi suất phù hợp với từng nhóm đối tượng, giúp người đi vay dễ dàng lựa chọn theo khả năng tài chính và mục đích sử dụng vốn.
Đối tượng được vay vốn thường là cá nhân, hộ gia đình có nhu cầu thanh toán chi phí phát sinh trong đời sống hoặc đầu tư phát triển kinh doanh nhỏ. Hồ sơ vay thường bao gồm giấy tờ tùy thân, chứng minh thu nhập và mục đích vay vốn rõ ràng để ngân hàng đánh giá khả năng hoàn trả.
Thời gian vay linh hoạt từ ngắn hạn đến trung và dài hạn, tùy theo tính chất khoản vay. Người đi vay cần tìm hiểu kỹ điều kiện, lãi suất và các khoản phí liên quan để lựa chọn sản phẩm phù hợp, tránh áp lực tài chính và đảm bảo khả năng trả nợ đúng hạn.

Hạn mức tín dụng là số tiền tối đa mà ngân hàng hoặc tổ chức tài chính cho phép người dùng chi tiêu trên thẻ tín dụng. Con số này được xác định dựa trên hồ sơ tài chính, lịch sử tín dụng và thu nhập của người nộp đơn. Mỗi khách hàng cá nhân hay doanh nghiệp sẽ có mức tín dụng riêng phù hợp với khả năng thanh toán.
Việc kiểm tra hạn mức thẻ tín dụng có thể thực hiện dễ dàng qua ứng dụng ngân hàng, tổng đài chăm sóc khách hàng hoặc sao kê định kỳ. Người dùng cần thường xuyên theo dõi để quản lý chi tiêu hiệu quả, tránh vượt quá giới hạn cho phép. Điều này giúp duy trì điểm tín dụng tốt và tránh phí phát sinh.
Khách hàng cá nhân cao cấp hoặc doanh nghiệp lớn thường được xét duyệt hạn mức tín dụng cao hơn nhờ vào hồ sơ tài chính vững mạnh. Ngân hàng đánh giá dựa trên doanh thu, tài sản đảm bảo và lịch sử trả nợ. Những ưu đãi này giúp tối ưu hóa lợi ích trong giao dịch và thanh toán.
Người dùng có thể yêu cầu nâng hoặc giảm hạn mức tín dụng tùy theo nhu cầu sử dụng và tình hình tài chính hiện tại. Việc nâng hạn mức cần đảm bảo khả năng thanh toán đầy đủ, tránh gánh nặng nợ nần. Ngân hàng sẽ xem xét lại hồ sơ để phê duyệt điều chỉnh theo quy định.
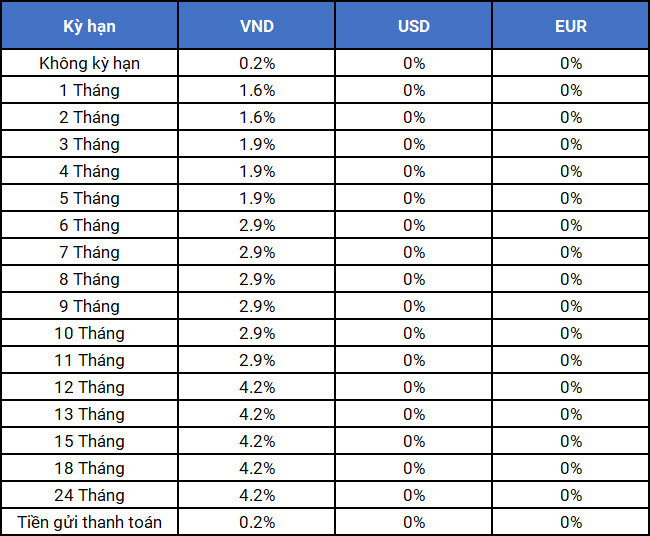
Vay tiêu dùng là giải pháp tài chính linh hoạt giúp đáp ứng nhanh chóng các nhu cầu cá nhân như mua sắm, du lịch, học tập hay chi tiêu đột xuất. Sản phẩm này không yêu cầu tài sản đảm bảo, phù hợp với nhiều đối tượng khách hàng có thu nhập ổn định. Hạn mức vay có thể lên đến 500 triệu đồng, tùy theo điều kiện và khả năng tài chính của người vay.
Thủ tục vay tiêu dùng cực kỳ đơn giản và nhanh gọn, có thể thực hiện hoàn toàn trực tuyến mà không cần đến trực tiếp văn phòng. Người vay chỉ cần chuẩn bị các giấy tờ cá nhân cơ bản như chứng minh nhân dân, hợp đồng lao động và sao kê lương. Quy trình xét duyệt được xử lý tự động, giúp tiết kiệm thời gian và nhận kết quả trong thời gian ngắn.
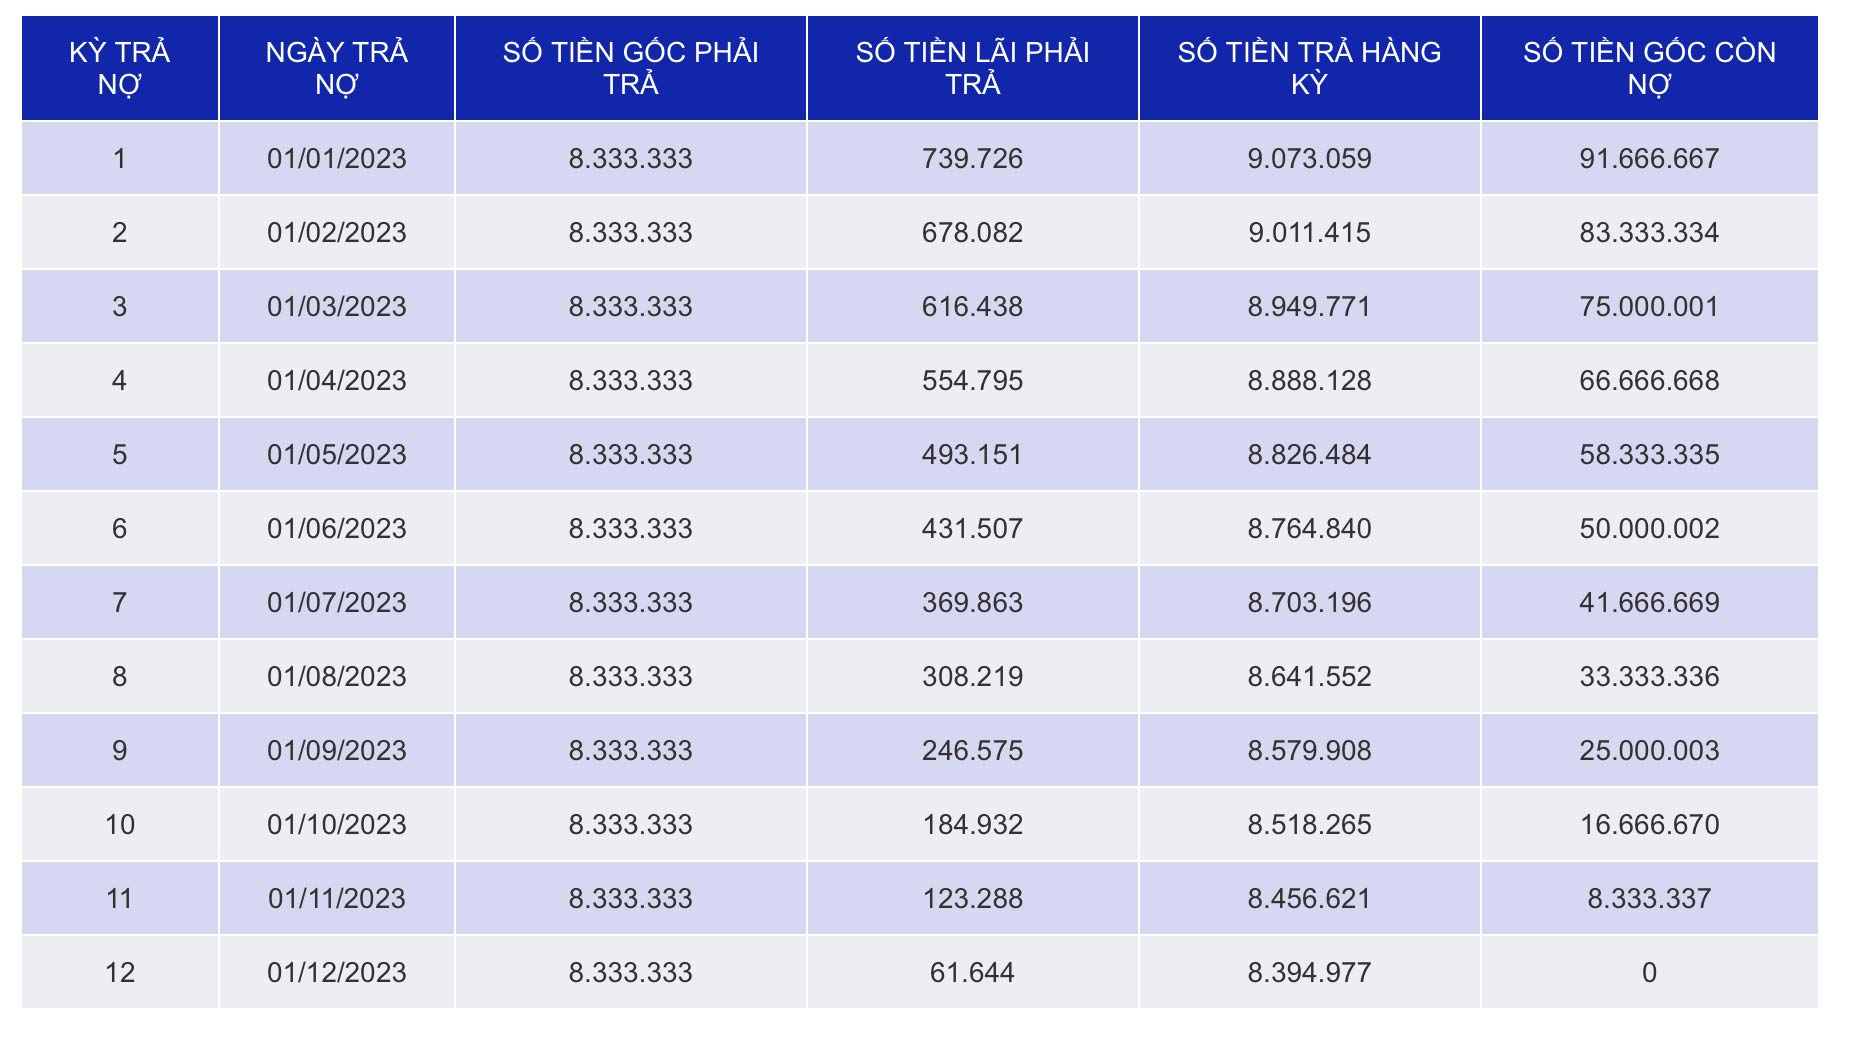
Lãi suất vay tiêu dùng cạnh tranh từ 1.58% mỗi tháng, giúp người vay dễ dàng quản lý chi phí trả góp hàng tháng. Hình thức thanh toán linh hoạt theo từng kỳ, phù hợp với thu nhập cá nhân. Đây là lựa chọn tối ưu để chi tiêu thông minh mà không cần dồn tiền một lúc.
Giải ngân nhanh chóng sau khi hồ sơ được duyệt, tiền vay có thể về tài khoản trong vòng 24 đến 48 giờ. Dịch vụ hỗ trợ khách hàng chuyên nghiệp, sẵn sàng tư vấn mọi thắc mắc trong suốt quá trình vay. Người vay hoàn toàn an tâm khi lựa chọn sản phẩm vay tiêu dùng từ các tổ chức tài chính uy tín.
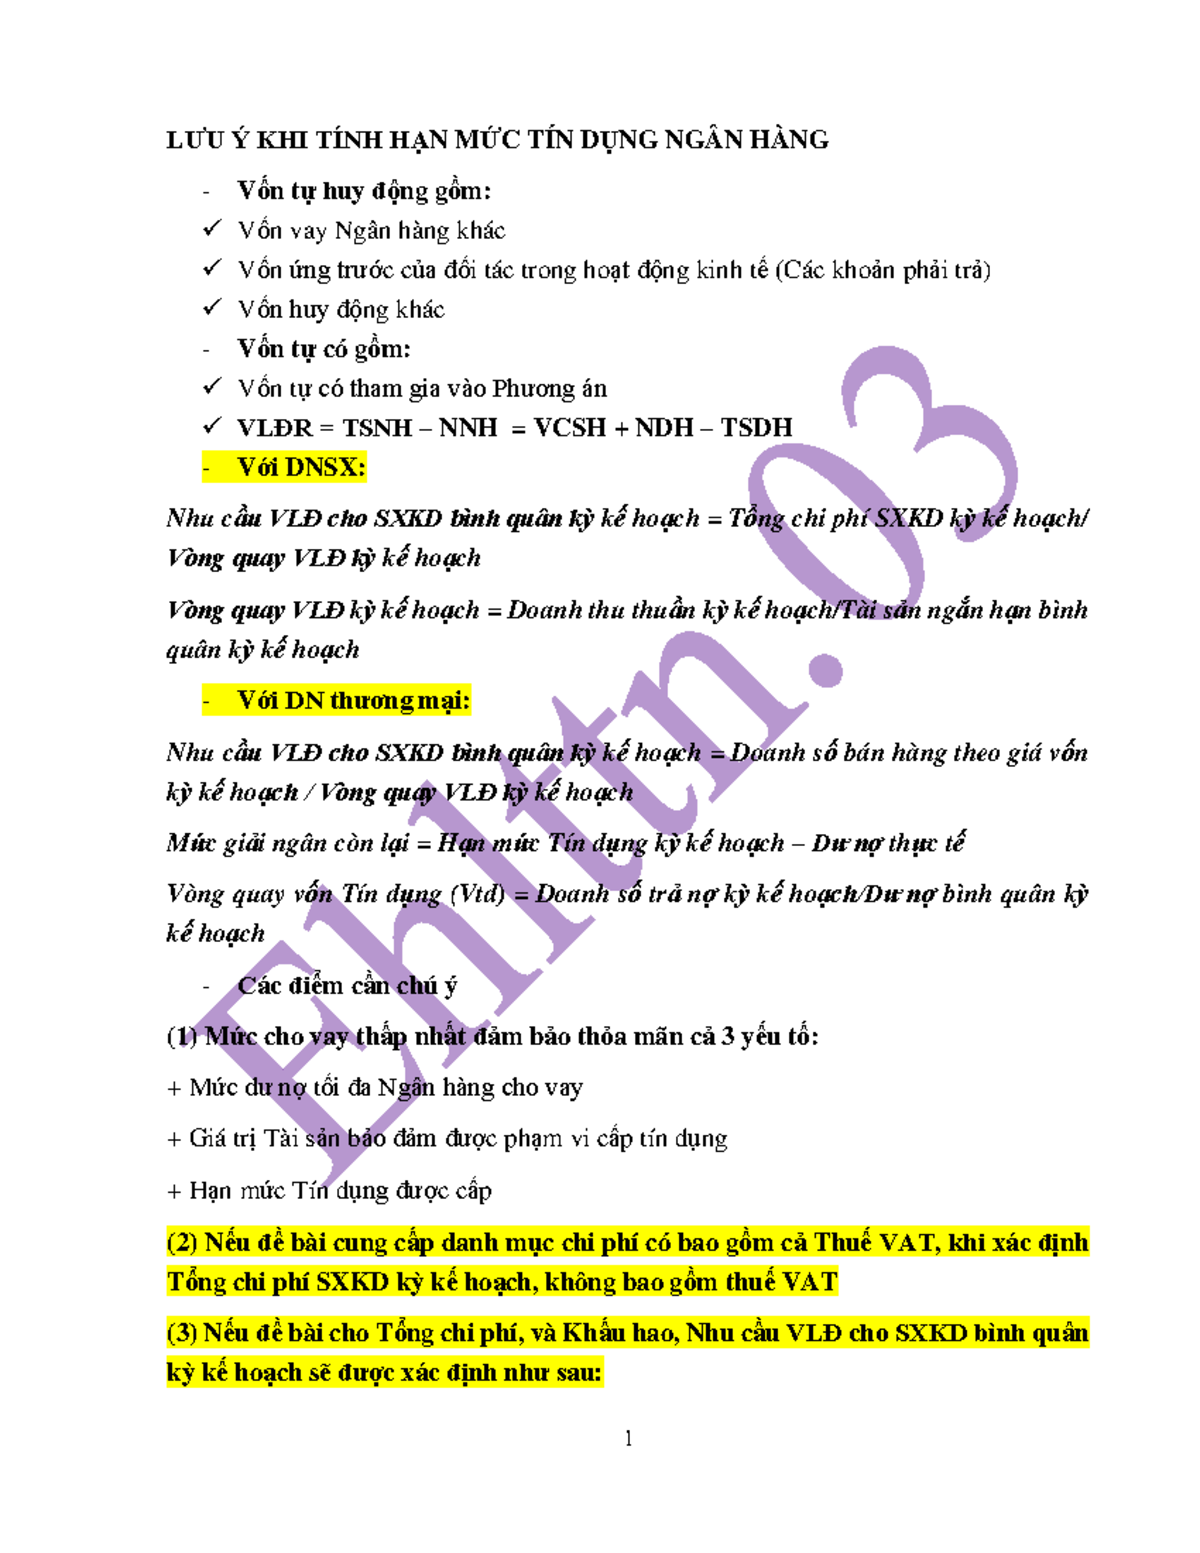
Vay hạn mức là hình thức tổ chức tín dụng cấp một mức vốn tối đa cho khách hàng sử dụng linh hoạt trong một khoảng thời gian nhất định. Khách hàng có thể rút vốn nhiều lần trong giới hạn được duyệt mà không cần làm thủ tục vay mới mỗi lần. Phương thức này phù hợp với doanh nghiệp có nhu cầu vốn lưu động thường xuyên và cần sự chủ động trong sử dụng nguồn vốn.
Mỗi khi rút tiền, khách hàng chỉ phải trả lãi trên số tiền thực tế sử dụng và trong thời gian sử dụng. Hạn mức cho vay thường được xác định dựa trên năng lực tài chính, lịch sử tín dụng và mục đích vay vốn. Định kỳ theo quy định hoặc theo thỏa thuận, tổ chức tín dụng sẽ rà soát, đánh giá lại tình hình tài chính của khách hàng để xem xét điều chỉnh hoặc gia hạn hạn mức.
Thời hạn cho vay theo hạn mức tùy thuộc vào chu kỳ sản xuất, kinh doanh và khả năng thanh toán của khách hàng. Thông thường, thời hạn được xác định phù hợp với thời gian luân chuyển vốn và cam kết trả nợ. Trong một số trường hợp, thời hạn có thể được kéo dài nếu khách hàng đáp ứng điều kiện tái cấp hạn mức theo quy định của ngân hàng.
Khi ký kết thỏa thuận cho vay theo hạn mức, cần lưu ý các điều khoản về lãi suất, phí, điều kiện rút vốn, biện pháp đảm bảo và nghĩa vụ báo cáo. Việc lập thỏa thuận rõ ràng giúp tránh hiểu lầm và đảm bảo quyền lợi cho cả hai bên. Khách hàng nên cân nhắc năng lực tài chính thực tế để đăng ký hạn mức phù hợp, tránh áp lực trả nợ khi sử dụng quá mức cần thiết.
Để vay vốn tại ngân hàng, cá nhân cần đáp ứng các điều kiện cơ bản như có quốc tịch Việt Nam, độ tuổi từ 18 đến không quá 75 tuổi và có thu nhập ổn định hàng tháng. Ngân hàng sẽ xét duyệt dựa trên năng lực tài chính và lịch sử tín dụng của người vay để đảm bảo khả năng trả nợ.
Hồ sơ vay vốn thường bao gồm chứng minh nhân dân hoặc căn cước công dân, sổ hộ khẩu, giấy đăng ký kết hôn hoặc giấy xác nhận độc thân và các giấy tờ chứng minh thu nhập như hợp đồng lao động, sao kê tài khoản. Tùy theo hình thức vay, ngân hàng có thể yêu cầu thêm giấy tờ liên quan đến tài sản đảm bảo hoặc mục đích vay vốn.
Quy trình vay vốn bắt đầu bằng việc nộp hồ sơ và đề nghị vay theo mẫu của ngân hàng. Sau khi tiếp nhận, ngân hàng sẽ thẩm định thông tin, xác minh thu nhập và tài sản nếu có. Người vay cần hợp tác cung cấp đầy đủ thông tin và điền chính xác các biểu mẫu để quá trình xét duyệt diễn ra thuận lợi.
Thời gian giải ngân sẽ phụ thuộc vào loại hình vay và mức độ hoàn chỉnh của hồ sơ. Những trường hợp hồ sơ đầy đủ, minh bạch, có lịch sử tín dụng tốt thường được duyệt nhanh và giải ngân trong vòng vài ngày. Việc tìm hiểu rõ điều kiện và chuẩn bị kỹ hồ sơ sẽ tăng cơ hội được xét duyệt thành công.
Quy trình vay tiền tại các ngân hàng hiện nay được thiết kế đơn giản và thuận tiện nhằm đáp ứng nhu cầu tài chính nhanh chóng của khách hàng. Người đi vay chỉ cần chuẩn bị hồ sơ cơ bản như chứng minh nhân dân, thẻ căn cước, sổ hộ khẩu hoặc giấy tạm trú và các giấy tờ liên quan đến mục đích vay vốn. Việc hoàn thiện hồ sơ đúng yêu cầu sẽ giúp tiến độ xét duyệt diễn ra nhanh chóng và thuận lợi hơn.
Tùy theo loại hình vay mà yêu cầu về giấy tờ và điều kiện có thể thay đổi đôi chút. Đối với vay tiêu dùng, khách hàng thường cần cung cấp phương án trả nợ và giấy tờ chứng minh thu nhập ổn định. Một số ngân hàng còn yêu cầu điền mẫu đơn đề nghị vay vốn theo quy định riêng, đi kèm cam kết hoàn trả đúng hạn để đảm bảo an toàn tín dụng.
Việc tìm hiểu rõ thủ tục vay giúp người vay tránh được những sai sót không đáng có và rút ngắn thời gian xét duyệt. Nên lựa chọn ngân hàng có quy trình minh bạch, hỗ trợ tư vấn tận tình để được hướng dẫn cụ thể từng bước. Điều này đặc biệt quan trọng với những người lần đầu tiếp cận dịch vụ vay vốn.
Hiện nay, nhiều ngân hàng đã triển khai dịch vụ tiếp nhận hồ sơ trực tuyến, giúp tiết kiệm thời gian và công sức di chuyển. Tuy nhiên, khách hàng vẫn cần chuẩn bị bản gốc để đối chiếu khi đến chi nhánh xác thực. Việc tuân thủ đúng quy định và trung thực trong cung cấp thông tin sẽ là yếu tố then chốt giúp khoản vay được duyệt thành công.

Hạn mức vay ngân hàng là công cụ tài chính linh hoạt giúp cá nhân và doanh nghiệp chủ động quản lý dòng tiền, tận dụng cơ hội kinh doanh hoặc trang trải nhu cầu thiết yếu. Việc hiểu rõ điều kiện, lãi suất và trách nhiệm thanh toán sẽ giúp sử dụng hạn mức vay hiệu quả, tránh rủi ro nợ quá mức.
Lựa chọn ngân hàng uy tín, so sánh kỹ lưỡng các gói vay phù hợp với khả năng tài chính là bước đi thông minh để đảm bảo an toàn và bền vững. Chủ động tìm hiểu và tiếp cận hạn mức vay đúng lúc sẽ là đòn bẩy quan trọng thúc đẩy tiến bộ tài chính cá nhân và phát triển kinh doanh lâu dài.




