Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Lãi suất vay ngân hàng năm 2023 trở thành chủ đề được nhiều người quan tâm khi nền kinh tế trong nước và thế giới có nhiều biến động. Trong bối cảnh lạm phát gia tăng và chính sách tiền tệ thay đổi liên tục, các ngân hàng liên tục điều chỉnh lãi suất để cân đối giữa việc hỗ trợ doanh nghiệp, người dân và kiểm soát rủi ro. Điều này khiến không ít khách hàng cảm thấy hoang mang khi lựa chọn gói vay phù hợp với nhu cầu tài chính của mình. Hiểu rõ xu hướng lãi suất sẽ giúp người vay có quyết định sáng suốt hơn trong việc lên kế hoạch tài chính dài hạn.
Lãi suất vay ngân hàng hiện nay có sự chênh lệch đáng kể giữa các tổ chức tín dụng, dao động từ 7% đến hơn 17% tùy theo chính sách từng ngân hàng. Agribank đang áp dụng mức lãi suất từ 7% cho các khoản vay ưu đãi, trong khi đó VPBank và ACB có lãi suất khởi điểm cao hơn, lần lượt từ 16% và 17.9%. Sự khác biệt này đòi hỏi khách hàng cần cân nhắc kỹ trước khi lựa chọn.
Các ngân hàng lớn như Vietcombank, Techcombank hay Vietinbank thường đưa ra nhiều gói vay linh hoạt, lãi suất từ 10.8% đến 12.9%. HDBank và TPBank cũng cạnh tranh bằng mức lãi suất từ 10.8% – 13%, phù hợp với nhu cầu vay tiêu dùng hoặc sản xuất kinh doanh. Những con số này có thể thay đổi theo thời gian và chính sách khuyến mãi từng giai đoạn.
Cần phân biệt rõ lãi suất cố định và lãi suất thả nổi để lựa chọn gói vay phù hợp. Lãi suất cố định giữ nguyên trong suốt thời gian vay, giúp dễ dàng dự toán tài chính. Trong khi đó, lãi suất thả nổi có thể biến động theo thị trường, thường bắt đầu ở mức thấp nhưng tiềm ẩn rủi ro tăng cao về sau, đặc biệt trong bối cảnh kinh tế biến động.
Việc nắm rõ công thức tính lãi vay là yếu tố then chốt giúp người vay chủ động trong tài chính. Lãi suất thường được tính theo dư nợ giảm dần hoặc dư nợ ban đầu, mỗi loại có ảnh hưởng khác nhau đến tổng số tiền phải trả. Tìm hiểu kỹ các điều khoản trước khi ký hợp đồng sẽ giúp tránh phát sinh chi phí ngoài ý muốn.
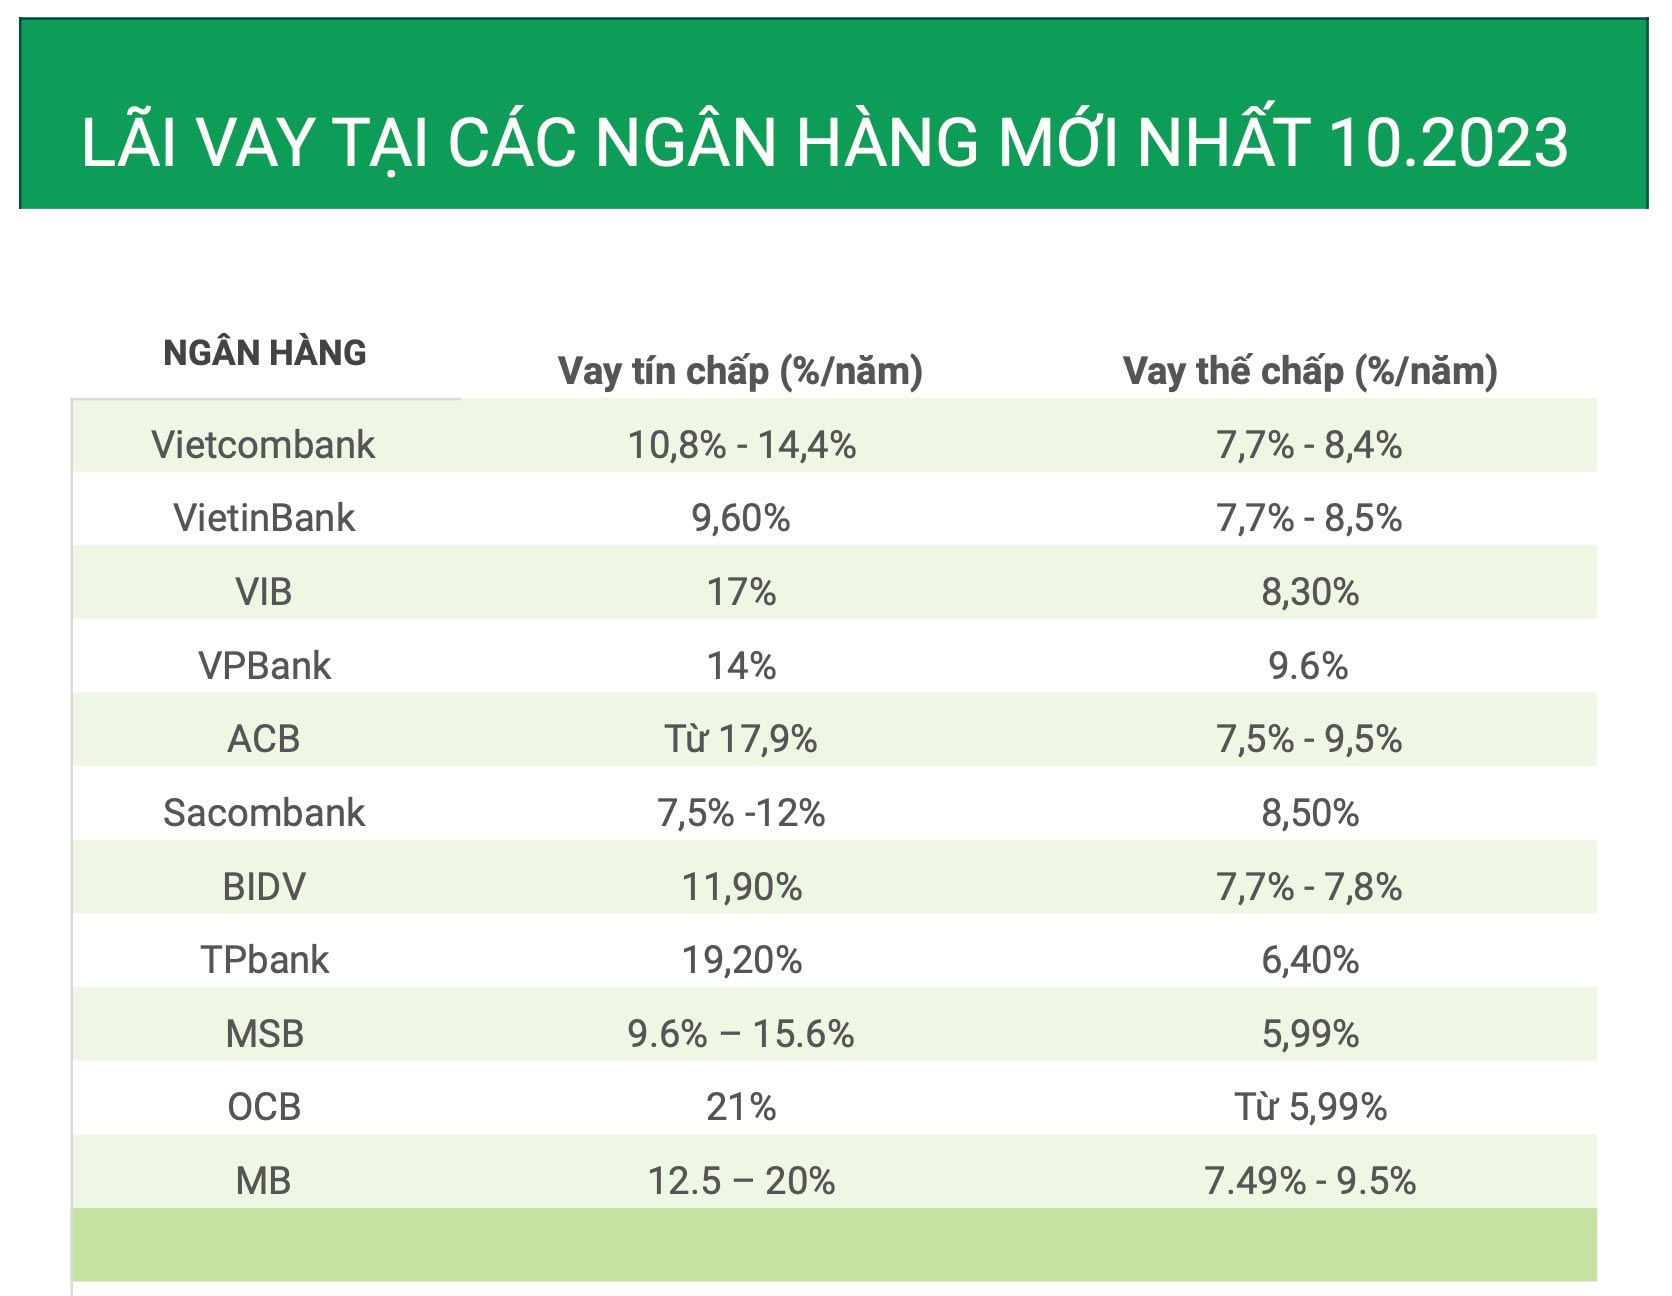
Lãi suất vay ngân hàng hiện nay của Vietcombank được đánh giá là cạnh tranh và minh bạch, phù hợp với nhu cầu đa dạng của khách hàng cá nhân lẫn doanh nghiệp. Với tư cách là một trong bốn ngân hàng lớn nhất Việt Nam, Vietcombank luôn duy trì mức lãi suất vay ổn định, giúp người vay dễ dàng tiếp cận nguồn vốn.
Các gói vay tại Vietcombank được thiết kế linh hoạt theo từng mục đích sử dụng như vay mua nhà, vay tiêu dùng hay vay kinh doanh. Lãi suất áp dụng tùy theo loại hình vay và thời hạn vay, giúp khách hàng có thêm lựa chọn phù hợp với khả năng tài chính và nhu cầu thực tế của bản thân.
Ngân hàng còn triển khai chính sách “an tâm lãi suất” nhằm hỗ trợ người vay chủ động hơn trong kế hoạch tài chính dài hạn. Điều này đặc biệt hữu ích trong bối cảnh thị trường có nhiều biến động, giúp giảm áp lực lãi suất và quản lý khoản vay hiệu quả hơn.
Bên cạnh đó, quy trình vay vốn tại Vietcombank được tối ưu hóa với thủ tục nhanh gọn và thời gian xét duyệt ngắn. Điều kiện vay rõ ràng cùng đội ngũ tư vấn chuyên nghiệp giúp khách hàng tiếp cận khoản vay dễ dàng, tạo nên lợi thế lớn so với nhiều tổ chức tín dụng khác trên thị trường.

Lãi suất vay ngân hàng Agribank hiện nay được đánh giá là một trong những mức cạnh tranh nhất trên thị trường, đặc biệt phù hợp với các khách hàng trong lĩnh vực nông nghiệp và phát triển nông thôn. Ngân hàng luôn tuân thủ theo chỉ đạo của Chính phủ và Ngân hàng Nhà nước trong việc hỗ trợ lãi suất cho các ngành nghề ưu tiên, nhằm thúc đẩy tăng trưởng kinh tế bền vững và hỗ trợ người dân khu vực nông thôn.
Đối với các khoản vay ngắn hạn thuộc các lĩnh vực ưu tiên, Agribank áp dụng mức lãi suất ưu đãi chỉ từ 4,0%/năm. Đây là chính sách nhằm khuyến khích sản xuất nông nghiệp, chăn nuôi, thủy sản và các hoạt động kinh tế nông thôn. Việc tiếp cận nguồn vốn với lãi suất thấp giúp người vay giảm gánh nặng tài chính, nâng cao hiệu quả đầu tư và mở rộng sản xuất một cách hiệu quả.
Với các khoản vay trung và dài hạn, mức lãi suất dao động từ 7,0%/năm trở lên tùy theo chương trình, loại hình vay và điều kiện cụ thể của khách hàng. So với mặt bằng chung của nhiều ngân hàng thương mại lớn khác như Techcombank, VPBank hay ACB, lãi suất tại Agribank thường thấp hơn đáng kể, mang lại lợi thế lớn cho người vay, nhất là những đối tượng cần nguồn vốn ổn định trong thời gian dài.
Agribank không ngừng cải thiện quy trình xét duyệt vay vốn, nâng cao trải nghiệm khách hàng và minh bạch trong thông tin lãi suất. Điều này góp phần khẳng định vị thế dẫn đầu của ngân hàng trong hệ thống tài chính Việt Nam. Người vay nên thường xuyên theo dõi thông báo chính thức từ ngân hàng để nắm bắt kịp thời các chương trình ưu đãi và mức lãi suất áp dụng phù hợp với nhu cầu tài chính của bản thân.

Lãi suất vay thế chấp tại các ngân hàng hiện nay có sự chênh lệch đáng kể tùy theo chính sách từng nơi và thời điểm công bố. Các ngân hàng lớn như Agribank, Vietcombank hay Vietinbank thường đưa ra mức lãi suất cạnh tranh, dao động từ 7% đến 10%/năm trong giai đoạn đầu, phù hợp với nhu cầu vay vốn của người dân có tài sản đảm bảo.
Một số ngân hàng thương mại cổ phần như Techcombank, VPBank hay HDBank có mức lãi suất cao hơn, thường từ 10,8% đến 16%/năm, tuy nhiên đi kèm với đó là thủ tục xử lý nhanh chóng và dịch vụ khách hàng chuyên nghiệp. Những ngân hàng này thường nhắm đến nhóm khách hàng ưu tiên hoặc có nhu cầu giải ngân gấp trong thời gian ngắn.
Lãi suất vay thế chấp thường áp dụng theo hình thức giảm dần, tức là giảm theo dư nợ thực tế sau mỗi kỳ trả nợ. Nhờ đó, người vay có thể chủ động trong việc lên kế hoạch trả nợ và tiết kiệm chi phí lãi vay theo thời gian, đặc biệt khi so sánh với hình thức tính lãi trên dư nợ gốc cố định.
Bên cạnh lãi suất công bố, người vay cần lưu ý đến các yếu tố khác như phí xử lý hồ sơ, phí phạt trả nợ trước hạn hay điều kiện kèm theo chương trình ưu đãi. Việc so sánh tổng chi phí vay và điều kiện ràng buộc giữa các ngân hàng sẽ giúp lựa chọn được phương án phù hợp nhất với khả năng tài chính cá nhân.

Lãi suất vay ngân hàng theo tháng hiện nay được điều chỉnh tùy theo từng ngân hàng và hình thức vay. Với các khoản vay thế chấp, mức lãi suất phổ biến dao động từ 5.5% đến 7.5% mỗi năm, kéo dài trong thời gian ưu đãi từ 6 đến 24 tháng đầu tiên. Sau thời gian này, lãi suất sẽ áp dụng theo công thức thả nổi, phụ thuộc vào biến động thị trường và chính sách của từng tổ chức tín dụng.
Đối với các khoản vay tín chấp, lãi suất thường cao hơn và nằm trong khoảng từ 12% đến 28% mỗi năm. Mức lãi này phù hợp với đối tượng khách hàng chưa đủ điều kiện vay thế chấp hoặc cần vốn nhanh chóng mà không cần tài sản đảm bảo. Các ngân hàng như Techcombank, Vietinbank và VPBank thường xuyên cập nhật lãi suất để thu hút khách hàng.
Công thức tính lãi suất vay ngân hàng theo tháng phụ thuộc vào phương thức lãi suất cố định, lãi suất thả nổi hoặc cố định theo kỳ hạn. Với lãi kép, số tiền lãi phát sinh sẽ được cộng dồn vào gốc, làm tăng dần số tiền phải trả theo thời gian. Khách hàng cần nắm rõ cách tính để chủ động trong kế hoạch trả nợ.
Hiện nay, các ngân hàng lớn như Vietcombank, Agribank, HDBank hay Bản Việt đều công khai bảng lãi suất vay trên website hoặc tại quầy giao dịch. Việc so sánh giữa các ngân hàng giúp người vay lựa chọn được gói vay phù hợp với nhu cầu tài chính và khả năng chi trả. Cập nhật thông tin thường xuyên giúp tối ưu chi phí vay vốn.

Việc tính lãi suất vay ngân hàng là bước quan trọng giúp người vay hình dung rõ khoản tiền phải trả hàng kỳ và tổng số tiền gốc lãi trong suốt thời gian vay. Hiện nay, có nhiều phương pháp tính lãi, trong đó phổ biến nhất là tính theo dư nợ giảm dần và gốc cố định. Mỗi hình thức sẽ có cách tính khác nhau, ảnh hưởng trực tiếp đến số tiền lãi phải trả theo từng kỳ hạn.
Phương pháp tính lãi theo dư nợ giảm dần được áp dụng rộng rãi khi vay tín chấp hoặc mua nhà, xe trả góp. Theo đó, lãi suất được tính trên số dư nợ thực tế còn lại sau mỗi kỳ thanh toán. Khi thời gian vay càng dài, số tiền lãi ban đầu sẽ cao hơn và giảm dần qua từng tháng, giúp người vay dễ dàng quản lý tài chính theo thời gian.
Với phương pháp gốc cố định, tổng lãi suất được tính ngay từ đầu dựa trên toàn bộ số tiền vay ban đầu. Dù số dư nợ đã được thanh toán một phần, người vay vẫn phải trả lãi trên toàn bộ khoản vay ban đầu trong suốt kỳ hạn. Vì vậy, hình thức này thường có tổng lãi cao hơn, phù hợp với các khoản vay ngắn hạn hoặc thấu chi ngắn ngày.
Để hoạch định tài chính hiệu quả, nên sử dụng công cụ tính lãi suất vay ngân hàng để dự toán trước số tiền gốc và lãi phải trả hàng kỳ. Việc này giúp lựa chọn được phương thức vay phù hợp với khả năng chi trả, tránh áp lực tài chính về sau. Hiểu rõ cách tính lãi cũng là nền tảng để đàm phán điều khoản vay tốt hơn với ngân hàng.

Khi vay vốn ngân hàng, việc hiểu rõ cách tính lãi suất giúp người vay chủ động trong kế hoạch trả nợ. Lãi suất thường được tính theo dư nợ giảm dần, nghĩa là tiền lãi sẽ giảm theo thời gian dựa trên số tiền gốc còn lại. Phương pháp này phổ biến ở các khoản vay mua nhà, mua xe hoặc vay tiêu dùng.
Mỗi tháng, người đi vay sẽ thanh toán một phần gốc và một phần lãi dựa trên dư nợ thực tế. Số tiền gốc trả hàng tháng thường cố định, trong khi tiền lãi giảm dần qua các kỳ. Nhờ đó, tổng số tiền trả hàng tháng cũng giảm theo thời gian, giảm gánh nặng tài chính về sau.
Ngoài hình thức dư nợ giảm dần, một số gói vay áp dụng lãi suất cố định trên dư nợ ban đầu. Với cách tính này, tiền lãi mỗi tháng không thay đổi dù dư nợ đã giảm. Người vay cần so sánh kỹ để chọn hình thức phù hợp với khả năng tài chính và mục đích sử dụng vốn.
Việc sử dụng công cụ tính lãi suất vay ngân hàng giúp dự toán trước số tiền phải trả hàng tháng, tổng lãi suất phải trả suốt kỳ hạn. Điều này hỗ trợ hoạch định tài chính cá nhân hiệu quả, tránh áp lực thanh toán. Chủ động tính toán trước giúp lựa chọn kỳ hạn vay và ngân hàng phù hợp nhất.

Lãi suất vay ngân hàng năm 2023 biến động theo chính sách tiền tệ và tình hình kinh tế vĩ mô, tạo ra cả cơ hội và thách thức cho người vay. Việc lựa chọn gói vay phù hợp, hiểu rõ điều kiện và so sánh giữa các ngân hàng giúp tối ưu chi phí tài chính. Nắm bắt thông tin kịp thời và chủ động lên kế hoạch trả nợ là yếu tố then chốt để sử dụng vốn vay hiệu quả. Hãy tìm hiểu kỹ và liên hệ trực tiếp với ngân hàng để nhận tư vấn phù hợp với nhu cầu và khả năng tài chính cá nhân.




