Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
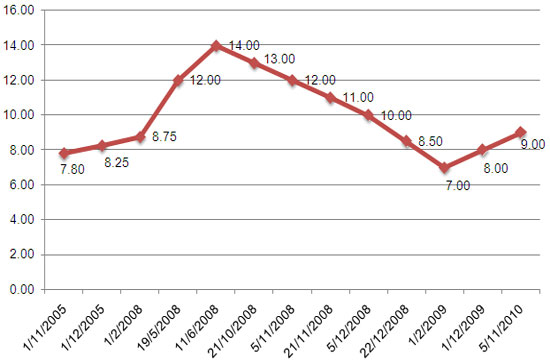
Cuối năm 2010, là thời điểm thị trường tài chính Việt Nam ghi nhận nhiều biến động mạnh trong lãi suất vay ngân hàng. Sau những tác động từ lạm phát tăng cao và chính sách thắt chặt tiền tệ, các ngân hàng liên tục điều chỉnh lãi suất nhằm kiểm soát rủi ro và ổn định hệ thống. Thời điểm đó, người dân và doanh nghiệp đều cảm nhận rõ áp lực khi chi phí vay vốn leo thang, khiến hoạt động sản xuất kinh doanh và tiêu dùng gặp không ít khó khăn. Nhiều gói tín dụng được đưa ra, nhưng đi kèm là điều kiện thẩm định khắt khe và mức lãi suất có phần “ngợp thở”.
Năm 2009, lãi suất ngân hàng Việt Nam có nhiều biến động đáng chú ý. Từ ngày 1/2, lãi suất cho vay tối đa bằng đồng Việt Nam được điều chỉnh xuống còn 10,5% mỗi năm, trong đó lãi suất cho vay ngắn hạn dưới ba tháng là 8% mỗi năm cho các khoản vay ưu tiên. Đây là động thái nhằm hỗ trợ nền kinh tế trong bối cảnh suy thoái toàn cầu.
Ngày 1/2/2009, lãi suất cơ bản bằng đồng Việt Nam cũng được giảm còn 7% mỗi năm, tạo điều kiện cho các ngân hàng thương mại giảm chi phí huy động và cho vay. Việc điều chỉnh này thể hiện nỗ lực của Ngân hàng Nhà nước trong việc tháo gỡ khó khăn cho doanh nghiệp và người dân, đặc biệt khi nền kinh tế đối mặt với áp lực suy giảm tăng trưởng.
Tuy nhiên, đến cuối năm, một số ngân hàng cổ phần bắt đầu tăng lãi suất huy động đối với các kỳ hạn trên 12 tháng để thu hút nguồn vốn dài hạn. Dần dần, xu hướng này lan rộng, bao gồm cả các ngân hàng thương mại nhà nước. Điều này phản ánh sự thay đổi trong chiến lược huy động vốn giữa bối cảnh thanh khoản có phần căng thẳng.
Ngày 24/9/2009, Ngân hàng Nhà nước ban hành Quyết định 2232/QĐ-NHNN, công bố mức lãi suất cơ bản mới bằng đồng Việt Nam. Quyết định này góp phần định hướng điều hành chính sách tiền tệ trong giai đoạn phục hồi, đồng thời tạo khung khổ quản lý thống nhất cho các tổ chức tín dụng trong việc áp dụng lãi suất cho vay và huy động.
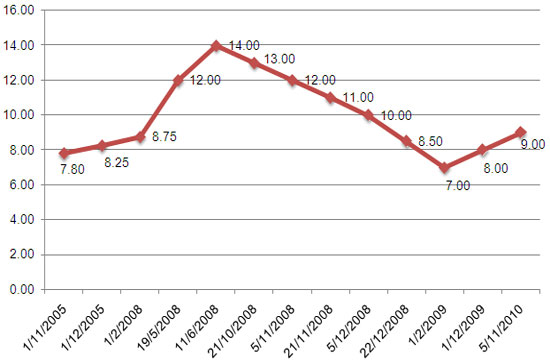
Năm 2010, thị trường tài chính ghi nhận sự biến động mạnh trong chính sách lãi suất khi các ngân hàng thương mại liên tục điều chỉnh nhằm thu hút vốn. BIDV, ACB và Eximbank lần lượt đưa ra mức lãi suất huy động cao nhất lên đến 14% mỗi năm cho các kỳ hạn ngắn hạn như 1, 2 và 3 tháng. Đây là động thái nổi bật trong bối cảnh lạm phát gia tăng và nhu cầu kiểm soát dòng tiền trên thị trường ngày càng cấp thiết.
Diễn biến lãi suất năm 2010 phần nào lặp lại xu hướng của năm 2009 khi lãi suất điều hành được giữ ổn định trong phần lớn thời gian. Tuy nhiên, đến những tháng cuối năm, áp lực lạm phát buộc Ngân hàng Nhà nước và các tổ chức tín dụng phải tăng lãi suất nhằm kiềm chế đà tăng giá. Lãi suất thị trường vì thế có chiều hướng đi lên rõ rệt vào quý IV, đặc biệt với các kỳ hạn ngắn.
Mức lãi suất cơ bản bằng đồng Việt Nam được quy định ở mức 8% mỗi năm theo quyết định được công bố từ cuối năm 2009. Tuy nhiên, các ngân hàng thương mại lại áp dụng mức lãi suất huy động cao hơn nhiều so với mức cơ bản này do cạnh tranh khốc liệt trong huy động vốn. Sự chênh lệch này phản ánh áp lực thanh khoản và nhu cầu vốn cho các hoạt động tín dụng trong thời điểm kinh tế phục hồi.
Các kỳ hạn gửi ngắn như 1, 2, 3 tháng được điều chỉnh lãi suất lên mức 14% cho thấy chiến lược thu hút vốn nhanh của các nhà băng. Dù mức lãi suất cao nhưng chỉ duy trì trong thời gian ngắn, đây là tín hiệu cho thấy ngân hàng trung ương đang tìm sự cân bằng giữa tăng trưởng và kiểm soát lạm phát. Người gửi tiền có cơ hội sinh lời tốt hơn nhưng đi kèm rủi ro lãi suất biến động mạnh.

Năm 2011, mặt bằng lãi suất ngân hàng ở mức cao do ảnh hưởng của lạm phát và chính sách tiền tệ thắt chặt nhằm kiềm chế đà tăng giá. Lãi suất huy động và cho vay thường xuyên dao động ở ngưỡng trên 20%/năm, gây áp lực lớn lên doanh nghiệp và người dân. Nhiều ngân hàng thương mại điều chỉnh lãi suất theo xu hướng giảm nhẹ vào cuối năm nhằm hỗ trợ nền kinh tế phục hồi.
Lãi suất cho vay VND thời điểm đó phổ biến trong khoảng từ 20,5% đến 22%/năm, khiến chi phí vốn trở nên rất đắt đỏ, đặc biệt với các doanh nghiệp vừa và nhỏ. Dù Ngân hàng Nhà nước có những động thái giảm trần lãi suất huy động kỳ hạn ngắn và điều chỉnh lãi suất cho vay với một số lĩnh vực ưu tiên, hiệu quả lan tỏa đến nền kinh tế còn chậm. Người vay vẫn gặp nhiều khó khăn trong tiếp cận vốn.
Sự điều chỉnh lãi suất trong năm 2011 phản ánh nỗ lực của hệ thống ngân hàng trong việc cân bằng giữa kiểm soát lạm phát và hỗ trợ tăng trưởng. Dù giảm lãi suất nhưng tín dụng tăng trưởng chậm do nhu cầu vay thấp và điều kiện vay khắt khe. Các tổ chức tín dụng phải đối mặt với áp lực thu hẹp chênh lệch lãi suất, ảnh hưởng đến lợi nhuận.
Tình hình lãi suất năm 2011 cho thấy sự bất ổn trong điều hành chính sách tiền tệ khi nền kinh tế chịu sức ép kép từ lạm phát cao và tăng trưởng suy giảm. Việc giảm lãi suất từng bước được xem là bước đi cần thiết để tháo gỡ khó khăn, nhưng cần đi kèm với các biện pháp kiểm soát rủi ro. Người dân và doanh nghiệp mong đợi dòng vốn rẻ và thông thoáng hơn để vực dậy sản xuất kinh doanh.

Lãi suất cho vay tại các ngân hàng thương mại trong năm 2011 tiếp tục duy trì ở mức cao do áp lực kiểm soát lạm phát và thắt chặt chính sách tiền tệ. Trước bối cảnh lạm phát tăng mạnh, Ngân hàng Nhà nước đã thực hiện nhiều biện pháp điều hành nhằm ổn định mặt bằng lãi suất, trong đó có việc quy định trần lãi suất cho vay đối với một số ngành hàng ưu tiên. Điều này phần nào giúp doanh nghiệp tiếp cận nguồn vốn, dù vẫn còn nhiều khó khăn do mặt bằng lãi suất vẫn ở ngưỡng trên 20%.
Thời điểm giữa năm 2011, lãi suất cho vay phổ biến dao động từ 20,5% đến 22% mỗi năm, mức cao chưa từng có trong nhiều năm. Điều này khiến nhiều doanh nghiệp vừa và nhỏ gặp khó trong duy trì sản xuất kinh doanh, chi phí vốn tăng cao khiến hiệu quả bị ảnh hưởng nghiêm trọng. Nhiều ý kiến cho rằng, nếu không có điều chỉnh kịp thời, nguy cơ đóng cửa doanh nghiệp và thất thoát việc làm sẽ gia tăng đáng kể trong bối cảnh nền kinh tế đối mặt với nhiều thách thức.
Đến cuối năm, dưới chỉ đạo quyết liệt của Thống đốc Ngân hàng Nhà nước, các tổ chức tín dụng bắt đầu có động thái giảm lãi suất cho vay, đặc biệt đối với các lĩnh vực ưu tiên như nông nghiệp, xuất khẩu và doanh nghiệp nhỏ. Mục tiêu là hỗ trợ sản xuất kinh doanh phục hồi, góp phần kiềm chế lạm phát và ổn định kinh tế vĩ mô. Tuy nhiên, mức độ giảm chưa thật sự đồng đều giữa các ngân hàng, khiến người vay vẫn phải cân nhắc kỹ lưỡng khi lựa chọn đối tác tín dụng.
Sự điều chỉnh lãi suất trong năm 2011 phản ánh nỗ lực của hệ thống ngân hàng trong việc thực hiện các chỉ đạo của Chính phủ theo Nghị quyết 11/NQ-CP. Dù vậy, việc kéo mặt bằng lãi suất xuống mức hợp lý hơn vẫn là bài toán nan giải do áp lực lạm phát và cung tiền. Người đi vay, nhất là khu vực doanh nghiệp tư nhân, tiếp tục đối mặt với áp lực chi phí vốn cao, đòi hỏi sự phối hợp chặt chẽ hơn nữa giữa chính sách tiền tệ và tài khóa để tháo gỡ khó khăn một cách toàn diện.

Biểu đồ lãi suất ngân hàng trong 10 năm qua cho thấy nhiều biến động theo chu kỳ kinh tế vĩ mô và chính sách tiền tệ của Ngân hàng Nhà nước. Từ năm 2013 đến nay, lãi suất có xu hướng giảm dần trong bối cảnh lạm phát được kiểm soát và nhu cầu kích thích tăng trưởng tín dụng.
Giai đoạn 2014-2016, lãi suất huy động và cho vay giảm mạnh do chính sách nới lỏng tiền tệ giúp doanh nghiệp tiếp cận vốn dễ dàng hơn. Tuy nhiên, từ 2018 đến 2020, mặt bằng lãi suất ổn định nhờ hệ thống ngân hàng hoạt động lành mạnh và thanh khoản dồi dào.
Đại dịch Covid-19 ảnh hưởng lớn đến chính sách lãi suất khi Ngân hàng Nhà nước cắt giảm lãi suất điều hành để hỗ trợ nền kinh tế. Từ 2021 đến 2023, lãi suất tiếp tục được duy trì ở mức thấp nhằm thúc đẩy phục hồi sản xuất và tiêu dùng sau giai đoạn đình trệ.
Bước sang năm 2024-2025, lãi suất bắt đầu có dấu hiệu điều chỉnh tăng nhẹ do áp lực lạm phát và nhu cầu cân đối cung cầu tiền tệ. Các chuyên gia dự báo mặt bằng lãi suất sẽ tiếp tục ổn định, có thể giảm nhẹ nếu kinh tế vĩ mô duy trì đà phục hồi bền vững.
Biểu đồ lãi suất cho vay ngân hàng qua các năm cho thấy sự biến động rõ rệt theo từng giai đoạn kinh tế. Từ năm 2015 đến nay, lãi suất có xu hướng giảm nhẹ trong những năm đầu, sau đó tăng trở lại do ảnh hưởng của lạm phát và chính sách tiền tệ thắt chặt. Dữ liệu được tổng hợp từ nhiều ngân hàng giúp người dùng dễ dàng theo dõi diễn biến chung của thị trường.
Sự thay đổi lãi suất chịu tác động mạnh từ quyết định điều hành của Ngân hàng Nhà nước cùng với cung cầu vốn trên thị trường tài chính. Các ngân hàng thương mại điều chỉnh lãi suất cho vay theo từng thời điểm, phản ánh tình hình kinh doanh và khả năng huy động vốn. Biểu đồ minh họa rõ xu hướng tăng giảm theo từng quý và từng năm.
Thông tin lãi suất được cập nhật hàng ngày từ hơn 40 ngân hàng lớn nhỏ trong cả nước, đảm bảo tính minh bạch và chính xác. Việc theo dõi biểu đồ lãi suất theo thời gian thực giúp nhà đầu tư và người dân đưa ra quyết định vay vốn hoặc đầu tư hợp lý. Tham khảo nguồn dữ liệu chính thống giúp tránh nhầm lẫn và sai sót thông tin.
Dự báo lãi suất trong năm 2025 cho thấy khả năng ổn định trở lại nếu nền kinh tế phục hồi bền vững. Các chuyên gia nhận định sức ép lạm phát sẽ giảm dần, tạo điều kiện cho ngân hàng điều chỉnh lãi suất cho vay ở mức hợp lý hơn. Theo dõi biểu đồ dài hạn giúp cá nhân và doanh nghiệp hoạch định tài chính hiệu quả.
Biểu đồ lãi suất cho vay ngân hàng Việt Nam qua các năm cho thấy xu hướng biến động theo tình hình kinh tế vĩ mô và chính sách tiền tệ của Ngân hàng Nhà nước. Lãi suất chịu ảnh hưởng bởi lạm phát, tăng trưởng GDP và cung tiền, dẫn đến những điều chỉnh cụ thể ở từng giai đoạn. Năm 2020-2021, mặt bằng lãi suất giảm mạnh do dịch bệnh, hỗ trợ doanh nghiệp và người dân.
Từ năm 2022, khi kinh tế bắt đầu phục hồi, lãi suất bắt đầu có dấu hiệu tăng trở lại. Nhiều ngân hàng thương mại lớn như Vietcombank, Techcombank, VPBank điều chỉnh lãi suất cho vay theo hướng tăng dần, đặc biệt với các khoản vay trung và dài hạn. Điều này phản ánh áp lực kiểm soát lạm phát và ổn định tỷ giá trong bối cảnh quốc tế phức tạp.
Hiện nay, biểu đồ lãi suất vay được cập nhật hàng ngày bởi các nền tảng tài chính như VIB, TOPI hay ECONOMICS, giúp người dùng theo dõi dễ dàng. Các mức lãi suất dao động tùy theo kỳ hạn, loại hình vay và chính sách riêng của từng ngân hàng. Dữ liệu được cung cấp minh bạch, chi tiết cho cả các ngân hàng lớn như Agribank, Vietinbank, HDBank.
Việc theo dõi biểu đồ lãi suất giúp cá nhân và doanh nghiệp xây dựng kế hoạch vay vốn hiệu quả. Hiểu được xu hướng lãi suất giúp người dùng lựa chọn thời điểm vay phù hợp, tiết kiệm chi phí. Ngoài ra, các công cụ tính lãi suất trực tuyến cũng hỗ trợ đánh giá khả năng trả nợ và so sánh giữa các ngân hàng một cách nhanh chóng, chính xác.
Lãi suất vay ngân hàng năm 2010 đã để lại nhiều dấu ấn quan trọng trong bối cảnh kinh tế biến động và lạm phát gia tăng. Đây là thời điểm các ngân hàng điều chỉnh liên tục lãi suất nhằm kiểm soát nguồn vốn và rủi ro tín dụng, khiến người vay phải cân nhắc kỹ lưỡng khi tiếp cận các khoản vay.
Việc nắm rõ diễn biến lãi suất năm đó giúp hiểu rõ hơn về chính sách tiền tệ và xu hướng thị trường tài chính trong giai đoạn hậu khủng hoảng toàn cầu. Người đọc nên tìm hiểu sâu hơn về lịch sử lãi suất để có cái nhìn toàn diện, từ đó đưa ra quyết định tài chính thông minh trong hiện tại và tương lai.




