Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Năm 2015 được ghi nhận là một năm đáng nhớ trong lĩnh vực tài chính khi mặt bằng lãi suất vay ngân hàng có nhiều biến động đáng kể. Trong bối cảnh nền kinh tế từng bước phục hồi, các ngân hàng thương mại đã điều chỉnh lãi suất linh hoạt nhằm thu hút khách hàng và hỗ trợ doanh nghiệp, cá nhân tiếp cận nguồn vốn dễ dàng hơn.
Từ vay tiêu dùng, vay mua nhà đến vay sản xuất kinh doanh, mức lãi suất phổ biến dao động trong khoảng từ 6% đến 12%/năm, tùy theo chương trình ưu đãi và loại hình vay. Đây cũng là thời điểm nhiều ngân hàng chạy đua khuyến mãi, giảm lãi suất để tăng thị phần, mang lại cơ hội vay vốn thuận lợi cho người dân.
Vào những tháng đầu năm 2015, lãi suất huy động tại các ngân hàng thương mại tiếp tục xu hướng giảm nhẹ so với cuối năm 2014. Theo khảo sát, lãi suất huy động bình quân giảm khoảng 0,11%, còn 5,93% mỗi năm, cho thấy sự ổn định trong chính sách tiền tệ và nguồn vốn dồi dào tại nhiều tổ chức tín dụng.
Lãi suất cho vay trung hạn trong thời điểm này ghi nhận mức dao động hẹp giữa các ngân hàng, từ 9% đến 10,6% mỗi năm. Biên độ chênh lệch chỉ ở mức 1,6%, phản ánh sự cạnh tranh lành mạnh và điều hành sát sao từ ngân hàng nhà nước. Điều này giúp doanh nghiệp tiếp cận vốn vay dễ dàng hơn với chi phí hợp lý.
Đến đầu tháng 3 năm 2015, nhiều ngân hàng đã mạnh tay điều chỉnh giảm lãi suất huy động, một số ngân hàng niêm yết mức chỉ còn 4% mỗi năm. Động thái này nhằm thu hút người gửi tiền trong bối cảnh thanh khoản dồi dào và kỳ vọng kiểm soát lạm phát ở mức thấp trong năm.
Diễn biến lãi suất thời gian này gắn chặt với chính sách tỷ giá và mục tiêu ổn định kinh tế vĩ mô. Việc điều hành đồng bộ lãi suất và tỷ giá giúp kiểm soát dòng vốn, hỗ trợ tăng trưởng kinh tế mà không gây áp lực lên thị trường tài chính. Người dân và doanh nghiệp phần nào được hưởng lợi từ mặt bằng lãi suất thấp hơn.

Năm 2016, mặt bằng lãi suất vay ngân hàng chịu ảnh hưởng lớn từ chính sách tiền tệ thận trọng của Ngân hàng Nhà nước nhằm kiểm soát lạm phát dưới mức 5%. Mục tiêu này được đặt ra nhằm ổn định kinh tế vĩ mô và tạo đà cho tăng trưởng kinh tế đạt khoảng 6,7% như chỉ đạo của Chính phủ. Điều này kéo theo sự điều chỉnh hợp lý trong lãi suất huy động và cho vay.
Lãi suất tiết kiệm trong năm 2016 được điều chỉnh ở mức hợp lý, tạo điều kiện cho các ngân hàng thương mại ổn định nguồn vốn huy động. Nhờ đó, lãi suất cho vay cũng được duy trì ở mức cạnh tranh, hỗ trợ doanh nghiệp và người dân tiếp cận vốn. Tuy nhiên, mức lãi suất thực tế còn phụ thuộc vào chính sách riêng của từng ngân hàng và loại hình vay.
Các ngân hàng lớn như Vietcombank, BIDV, Agribank duy trì mức lãi suất vay trung bình từ 6-8%/năm đối với doanh nghiệp, trong khi lãi suất vay tiêu dùng dao động quanh mức 10-12%/năm. Mức lãi suất này được đánh giá là phù hợp với bối cảnh kinh tế vĩ mô, giúp duy trì đà phục hồi kinh tế sau giai đoạn khó khăn.
Bên cạnh đó, chính sách điều hành linh hoạt của Ngân hàng Nhà nước đã góp phần tăng hiệu quả trong việc phân bổ vốn tín dụng. Việc kiểm soát chặt chẽ lãi suất và thị trường tiền tệ giúp kiềm chế rủi ro hệ thống, tạo môi trường tài chính lành mạnh. Điều này góp phần quan trọng vào việc thực hiện thành công các mục tiêu kinh tế năm 2016.

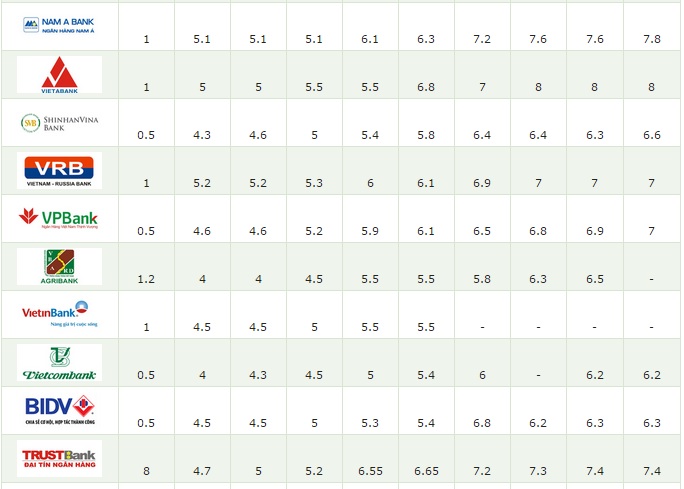
Năm 2016, lãi suất tiết kiệm tại các ngân hàng thương mại trong nước duy trì ở mức tương đối ổn định, phù hợp với mục tiêu kiểm soát lạm phát dưới 5% và duy trì ổn định kinh tế vĩ mô. Ngân hàng Nhà nước điều hành chính sách tiền tệ linh hoạt, tạo điều kiện cho các tổ chức tín dụng thiết lập mức lãi suất hợp lý nhằm thu hút vốn từ người dân.
Mức lãi suất tiết kiệm cao nhất trong tháng 9 năm 2016 dao động quanh ngưỡng từ 7,0% đến 7,5% mỗi năm, tập trung ở một số ngân hàng thương mại nhỏ và các tổ chức tín dụng khu vực. Những ngân hàng này thường đưa ra mức lãi suất cạnh tranh để thu hút nguồn tiền gửi, đặc biệt đối với các kỳ hạn từ 6 tháng trở lên.
So với mặt bằng chung, các ngân hàng lớn như Vietcombank, BIDV hay Agribank duy trì lãi suất thấp hơn, thường trong khoảng 5,5% đến 6,5% mỗi năm. Điều này cho thấy sự chênh lệch nhất định giữa các ngân hàng lớn và nhỏ, phản ánh chiến lược huy động vốn khác nhau dựa trên nhu cầu và khả năng thanh khoản.
Diễn biến lãi suất năm 2016 phản ánh nỗ lực kiên định trong điều hành chính sách tiền tệ nhằm thúc đẩy tăng trưởng kinh tế khoảng 6,7% như mục tiêu đề ra. Dù có sự điều chỉnh theo từng giai đoạn, lãi suất tiết kiệm nhìn chung được kiểm soát chặt chẽ, đảm bảo sự ổn định cho hệ thống ngân hàng và niềm tin của người gửi tiền.

Biểu đồ lãi suất cho vay ngân hàng qua các năm cho thấy nhiều biến động theo từng giai đoạn kinh tế khác nhau. Từ năm 2018 đến nay, lãi suất có xu hướng giảm nhẹ trong bối cảnh kiểm soát lạm phát và hỗ trợ doanh nghiệp. Các ngân hàng điều chỉnh linh hoạt theo chính sách tiền tệ của Ngân hàng Nhà nước và nhu cầu thị trường.
Trong năm 2023 và đầu năm 2024, mặt bằng lãi suất cho vay tiếp tục ổn định nhờ lạm phát được kiểm soát và thanh khoản dồi dào. Nhiều ngân hàng thương mại lớn triển khai gói cho vay ưu đãi với lãi suất thấp để kích cầu. Điều này giúp người dân và doanh nghiệp tiếp cận vốn dễ dàng hơn, thúc đẩy tăng trưởng kinh tế.
Xu hướng lãi suất trong năm 2025 được dự báo sẽ đi ngang hoặc có thể điều chỉnh tăng nhẹ nếu lạm phát có dấu hiệu gia tăng. Các chuyên gia phân tích rằng áp lực lãi suất sẽ phụ thuộc nhiều vào diễn biến kinh tế toàn cầu và chính sách tỷ giá. Người đi vay nên theo dõi sát sao biến động để có kế hoạch tài chính phù hợp.
Dữ liệu lãi suất ngân hàng được cập nhật hàng ngày từ nhiều nguồn uy tín, giúp nhà đầu tư và người dân nắm bắt thông tin nhanh chóng, chính xác. Việc theo dõi biểu đồ lãi suất dài hạn giúp nhận diện xu hướng, từ đó đưa ra quyết định đầu tư hoặc vay vốn hiệu quả. Thông tin minh bạch góp phần nâng cao năng lực tài chính cá nhân và doanh nghiệp.

Việc tính lãi suất vay ngân hàng theo tháng giúp người vay dễ dàng dự trù được khoản tiền phải trả hàng kỳ. Công cụ tính toán hỗ trợ xác định số tiền lãi định kỳ, tổng nợ gốc và lãi tích lũy theo thời gian, từ đó lên kế hoạch chi tiêu và trả nợ hiệu quả hơn.
Lãi suất vay thường được tính dựa trên phương pháp dư nợ giảm dần, nghĩa là lãi được tính trên số tiền gốc còn nợ thực tế sau mỗi kỳ trả. Phương pháp này giúp giảm dần gánh nặng lãi suất qua các tháng, phù hợp với khả năng chi trả của người vay theo thời gian.
Một số ngân hàng cũng áp dụng hình thức thấu chi với cách tính lãi linh hoạt, tính theo số tiền sử dụng thực tế và thời gian sử dụng. Hình thức này phù hợp với nhu cầu vay ngắn hạn hoặc ứng tiền đột xuất, giúp tiết kiệm chi phí lãi vay nếu biết cách quản lý tài chính chặt chẽ.
Người vay cần lưu ý rằng lãi suất công bố chỉ mang tính chất tham khảo và có thể thay đổi tùy thời điểm nộp hồ sơ. Do đó, nên kiểm tra kỹ thông tin lãi suất thực tế và các khoản phí phát sinh trước khi quyết định vay để đảm bảo khả năng tài chính ổn định.

Biểu đồ lãi suất cho vay ngân hàng tại Việt Nam qua các năm cho thấy xu hướng biến động theo tình hình kinh tế vĩ mô và chính sách tiền tệ của Ngân hàng Nhà nước. Dữ liệu được cập nhật hàng ngày từ các ngân hàng lớn như Vietcombank, Techcombank, Vietinbank và Agribank giúp người dân và doanh nghiệp theo dõi sát sao để đưa ra quyết định vay vốn hiệu quả.
Lãi suất vay ngân hàng hiện nay có sự khác biệt giữa các tổ chức tín dụng và tùy thuộc vào kỳ hạn vay. Các ngân hàng như VPBank, HDBank hay Bản Việt thường đưa ra mức lãi suất cạnh tranh để thu hút khách hàng. Việc theo dõi biểu đồ lãi suất giúp nhận diện xu hướng tăng giảm, từ đó lên kế hoạch tài chính phù hợp và lựa chọn thời điểm vay tối ưu.
Dữ liệu kinh tế và chỉ số thống kê cung cấp bởi các nền tảng như ECONOMICS và TOPI đóng vai trò quan trọng trong việc minh bạch thông tin lãi suất. Người vay có thể dễ dàng so sánh mức lãi suất giữa các ngân hàng, từ đó đưa ra lựa chọn phù hợp với nhu cầu và khả năng tài chính của bản thân một cách nhanh chóng và chính xác.
Việc phân tích và dự báo lãi suất trong tương lai bởi các chuyên gia từ VIB và các tổ chức tài chính uy tín giúp nhà đầu tư và người dân có cái nhìn tổng quan hơn. Dựa vào biểu đồ lãi suất qua các năm, các cá nhân và doanh nghiệp có thể chủ động ứng phó với biến động thị trường, cân đối dòng tiền và tối ưu hóa chi phí vay vốn trong dài hạn.

Biểu đồ lãi suất ngân hàng là công cụ hữu ích giúp người dùng theo dõi biến động lãi suất qua từng thời kỳ. Dữ liệu được tổng hợp từ hơn 40 ngân hàng trong và ngoài nước tại Việt Nam, cập nhật hàng ngày, đảm bảo độ chính xác và kịp thời. Nhờ đó, người dân dễ dàng theo dõi xu hướng lãi suất để đưa ra quyết định gửi tiết kiệm hoặc vay vốn phù hợp.
Việc theo dõi biểu đồ lãi suất giúp nhận diện rõ các mốc thay đổi quan trọng trong chính sách tiền tệ. Dữ liệu lãi suất theo từng kỳ hạn từ ngắn hạn đến dài hạn được trình bày trực quan, dễ hiểu. Điều này hỗ trợ cá nhân và doanh nghiệp lập kế hoạch tài chính hiệu quả hơn trong bối cảnh kinh tế biến động liên tục.
Các nền tảng tài chính hiện nay cung cấp biểu đồ lãi suất chi tiết, đầy đủ thông tin từ nhiều ngân hàng lớn nhỏ. Người dùng có thể so sánh nhanh lãi suất giữa các tổ chức tín dụng để lựa chọn nơi gửi tiền tối ưu nhất. Tính năng cập nhật tự động giúp tiết kiệm thời gian và tăng độ tin cậy của thông tin.
Bên cạnh đó, biểu đồ lãi suất còn phản ánh phần nào diễn biến kinh tế vĩ mô trong nước. Các chỉ số như lạm phát, tăng trưởng GDP hay chính sách của ngân hàng trung ương đều ảnh hưởng trực tiếp đến lãi suất. Vì vậy, theo dõi biểu đồ không chỉ có lợi cho cá nhân mà còn hữu ích cho nhà đầu tư và nhà phân tích tài chính.

Lãi suất vay ngân hàng năm 2015 được đánh giá là tương đối ổn định với xu hướng giảm nhẹ, tạo điều kiện thuận lợi cho doanh nghiệp và cá nhân tiếp cận nguồn vốn dễ dàng hơn. Nhiều ngân hàng thương mại đã điều chỉnh linh hoạt lãi suất nhằm thu hút khách hàng và hỗ trợ phục hồi kinh tế sau giai đoạn khó khăn.
Đây là thời điểm thuận lợi để cân nhắc các khoản vay phục vụ sản xuất, kinh doanh hoặc mua nhà, mua xe với chi phí vốn hợp lý. Người đi vay cần tìm hiểu kỹ biểu lãi suất, so sánh giữa các ngân hàng và lựa chọn gói vay phù hợp với nhu cầu và khả năng tài chính để tối ưu hóa lợi ích.




