Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Vay nóng là chủ đề nhiều người quan tâm nhưng cũng đầy băn khoăn: lãi suất tính theo ngày thế nào, cách tính chính xác ra sao, vay 1 triệu thì mỗi ngày hoặc mỗi tháng phải trả bao nhiêu, và khi nào thì trở thành “nặng lãi” có thể bị xử lý pháp lý? Bài viết này sẽ giải thích rõ ràng từng khái niệm, đưa ví dụ cụ thể để bạn dễ hình dung, đồng thời nêu quy định về mức lãi bị khởi tố và hậu quả khi cho vay với mức như 2.000 đồng/1 triệu. Cuối bài có thông tin liên hệ cho ai cần vay gấp để bạn tham khảo.
Lãi suất vay nóng theo ngày là dạng vay giải ngân nhanh, thường tính lãi hàng ngày nên chi phí rất cao. Trên thị trường tín chấp thông thường khoảng 2%/tháng, nhưng vay nóng hay gặp các con số như 3.000 đồng/triệu/ngày hoặc 20.000 đồng/triệu/ngày (tương đương 2%/ngày), nghĩa là gấp nhiều lần lãi ngân hàng.
Theo pháp luật, phần lãi vượt quá giới hạn sẽ vô hiệu; Nghị định 167/2013 nêu rõ cho vay với lãi vượt quá 150% lãi suất cơ bản có thể bị phạt 5–15 triệu đồng và có thể bị xử lý hình sự nếu có dấu hiệu cho vay nặng lãi. Dấu hiệu nguy hiểm: lãi suất bất thường, tính theo ngày/tuần, thủ tục qua loa, hoặc có hành vi đe dọa, ép trả.
Khi cần vay gấp, bạn nên ưu tiên ngân hàng, công ty tài chính hoặc nền tảng fintech được cấp phép, so sánh lãi suất, phí và yêu cầu hợp đồng rõ ràng. Tránh vay tay chân, không ký giấy trắng, giữ biên lai, vay vừa đủ khả năng trả và báo cơ quan chức năng nếu gặp tín dụng đen.
Nếu vay 10 triệu với mức lãi 3.000 đồng/1.000.000 đồng, ta tính: 3.000 × 10.000.000 / 1.000.000 = 30.000 đồng/ngày. Trong 30 ngày là 30.000 × 30 = 900.000 đồng/tháng, tương đương 9%/tháng (0,3%/ngày). Ví dụ khác: lãi 2.000/1 triệu thì phải trả 20.000 đồng/ngày cho 10 triệu.
Với khoản vay thông thường có cách tính theo số dư nợ gốc, tiền lãi mỗi kỳ bằng nhau và được tính trên số gốc ban đầu. Công thức tham khảo: Tiền lãi hàng tháng = Dư nợ gốc × Lãi suất vay / Thời gian vay. Cách khác là theo dư nợ giảm dần, khi đó tiền lãi sẽ giảm dần theo khoản gốc còn lại.
Lưu ý pháp lý: nếu lãi không được quy đổi theo %/năm hoặc không tính theo dư nợ thực tế, hợp đồng phải ghi rõ mức lãi quy đổi theo %/năm (một năm là 365 ngày) và thời gian duy trì. Tiền lãi thường được tính theo số ngày sử dụng dư nợ, bắt đầu từ ngày liền kề sau ngày rút tiền — nên đọc kỹ hợp đồng trước khi vay.

Khi hỏi “Vay 1 triệu lãi suất bao nhiêu 1 ngày”, theo Khoản 1 Điều 468 (như bạn nêu), mức lãi hợp pháp theo ngày sẽ khoảng 0,055%/ngày, tức khoảng 1.666 đồng/ngày trên 1 triệu đồng vay. Con số này là mốc tham chiếu hữu ích để so sánh khi có người đề nghị mức lãi khác.
Nếu ai đó yêu cầu 20.000 đồng/triệu/ngày thì đó tương đương 2%/ngày — theo nội dung bạn đưa, gấp 8 lần mức lãi suất cao nhất được phép. Mức này rất cao và dễ khiến người vay rơi vào vòng nợ khó thoát; nên tránh và kiểm tra kỹ hợp đồng, hoặc báo cơ quan chức năng nếu cần.
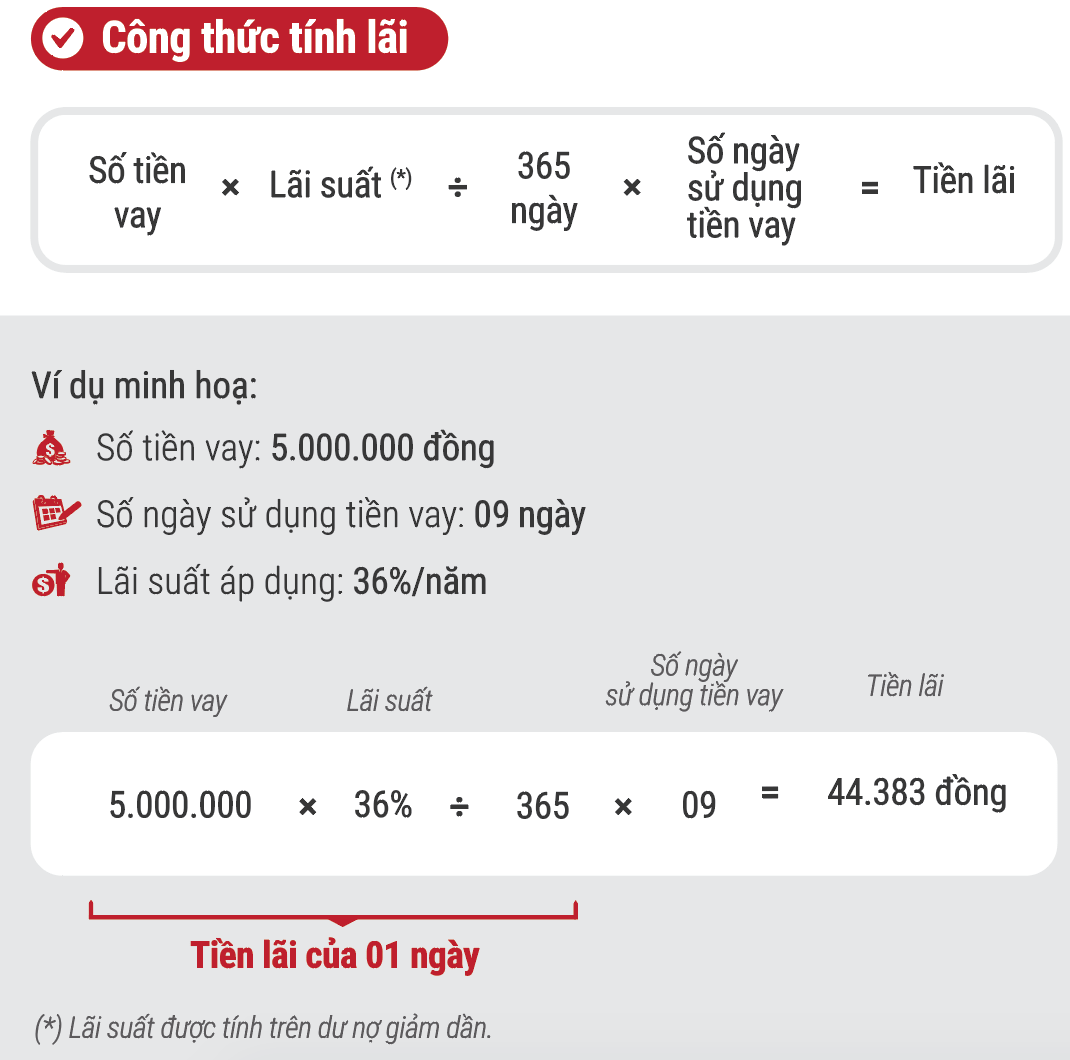
Cách tính đơn giản là: tiền lãi mỗi ngày = số tiền vay × (lãi suất năm/365) hoặc nhân theo %/ngày nếu bên cho vay ghi rõ. Bạn có thể dùng app ngân hàng hoặc công cụ tính trực tuyến để biết con số chính xác và so sánh với lãi gửi tiết kiệm 1 tháng — từ đó quyết định vay hay giữ tiền an toàn hơn.
Vay 1 triệu lãi suất bao nhiêu một tháng? Theo ví dụ, nếu xét mức lãi suất tối đa thì một tháng (30 ngày) khoảng 1,65%, tương đương khoảng 16.660 đồng trên mỗi triệu đồng vay. Nhưng thực tế có nơi cho vay nóng đòi tới 1.000 đồng/triệu/ngày, tức 30.000 đồng/tháng (3%/tháng), rất cao.
Cần chú ý cách tính lãi: lãi suất cố định (phẳng) tính trên dư nợ ban đầu nên khoản trả hàng tháng không đổi; phương pháp dư nợ giảm dần thì lãi tính trên số dư còn lại nên tiền lãi giảm dần theo thời gian. Lãi hỗn hợp là kết hợp giai đoạn cố định rồi chuyển sang giảm dần.
So sánh với gửi tiết kiệm, 1 triệu gửi 1 tháng ở lãi 6%/năm chỉ sinh khoảng 4.931 đồng trong 30 ngày, rõ ràng vay tốn kém hơn nhiều. Trước khi vay hãy hỏi rõ lãi suất danh nghĩa, phương thức tính, thời hạn và các phí khác, dùng công cụ tính của ngân hàng để ước lượng khoản phải trả nhằm tránh rủi ro.
Tội cho vay lãi nặng trong giao dịch dân sự (Điều 201 BLHS 2015) được hiểu là cho vay với lãi suất gấp 05 lần trở lên so với mức lãi suất cao nhất quy định trong Bộ luật Dân sự. Mức trần theo Bộ luật Dân sự hiện là 20%/năm, nên ngưỡng cho vay nặng lãi tương đương 100%/năm.
Khi nhu cầu vay tăng cao, nhiều người vay khó phân biệt giữa vay hợp pháp và vay nặng lãi, dẫn tới phải trả gấp nhiều lần trong thời gian ngắn. Theo quy định, thỏa thuận lãi suất vượt quá 100%/năm không có hiệu lực và người cho vay có thể bị truy cứu trách nhiệm hình sự.
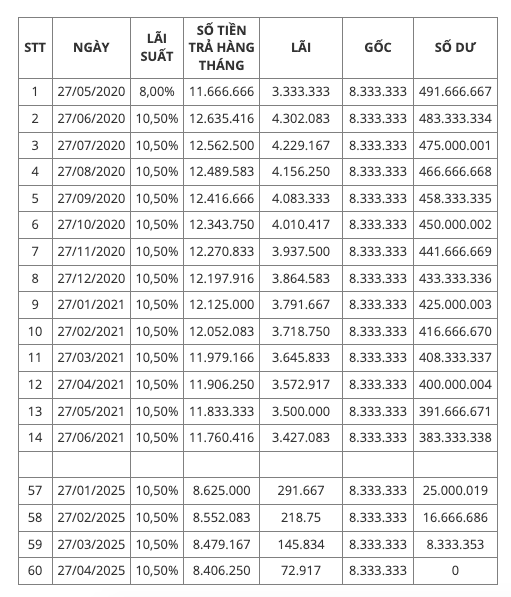
Ví dụ dễ hình dung: bạn vay 100.000.000 đồng trong 12 tháng với lãi suất 10%/năm. Tiền gốc trả mỗi tháng = 100.000.000/12 = 8.333.333 đồng. Tiền lãi tháng đầu = (100.000.000 x 10%)/12 = 833.333 đồng. Đây là mức hợp pháp vì thấp hơn ngưỡng 100%/năm.
Nếu hai bên thỏa thuận sau một năm phải trả 1,1 tỷ đồng, bạn nên tính rõ gốc và lãi để xác định lãi suất thực tế; nếu vượt 100%/năm, thỏa thuận có thể vô hiệu và người cho vay bị xử lý. Để tránh rủi ro, kiểm tra hợp đồng, yêu cầu ghi rõ lãi suất năm và nhờ tư vấn pháp lý khi nghi ngờ.

Về nguyên tắc, cho vay nặng lãi bị khởi tố khi lãi suất gấp 5 lần mức lãi suất cao nhất do Bộ luật Dân sự quy định. Nếu thu lợi bất chính ở ngưỡng từ 30 triệu đến dưới 100 triệu đồng sẽ có khung xử lý hình sự; lãi suất cao gấp 10 lần trở lên còn bị coi là có tính chất chuyên bóc lột, chịu chế tài nặng hơn.
Một điểm quan trọng là Nghị quyết gần đây yêu cầu cộng gộp các khoản phí, phạt hợp đồng, chi phí dịch vụ vào tiền lãi để xác định lợi nhuận bất chính. Quy định này bịt lỗ hổng mà người cho vay từng lợi dụng để né truy cứu, giúp cơ quan tố tụng nhận diện bản chất bóc lột của giao dịch.
Nếu người cho vay dùng bạo lực, đe dọa, thuê người đòi nợ, xâm nhập nơi ở hay có hành vi gây thương tích hoặc chiếm đoạt tài sản, họ còn có thể bị xử lý về các tội tương ứng như cưỡng đoạt, cướp tài sản, bắt cóc, xâm phạm chỗ ở… với mức hình phạt rất nặng tùy tính chất.
Về quyền lợi người vay, khi có xử lý hình sự tòa có thể buộc người cho vay trả lại lợi ích bất chính; người vay có quyền yêu cầu không phải trả phần lãi trái pháp luật và khởi kiện đòi lại tiền. Trong thực tế bạn nên tìm tư vấn pháp lý cụ thể để bảo vệ quyền lợi.

Kết lại, vay tiền “nóng” theo ngày tưởng nhanh nhưng chi phí có thể rất cao nếu bạn không biết cách tính và không nắm rõ mức lãi, chẳng hạn lãi trên 1 triệu tính theo ngày hay tích luỹ theo tháng. Quan trọng là phân biệt lãi hợp pháp và cho vay nặng lãi—vượt ngưỡng có thể bị khởi tố. Trước khi nhận hay cho vay, hãy đọc kỹ hợp đồng, tính kỹ lãi suất thực tế, so sánh nhiều nguồn và tìm tư vấn pháp lý nếu cần. Nếu thật sự cấp bách, cân nhắc kỹ trước khi liên hệ (0918793714) và luôn ưu tiên giải pháp vay hợp pháp, an toàn.




