Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
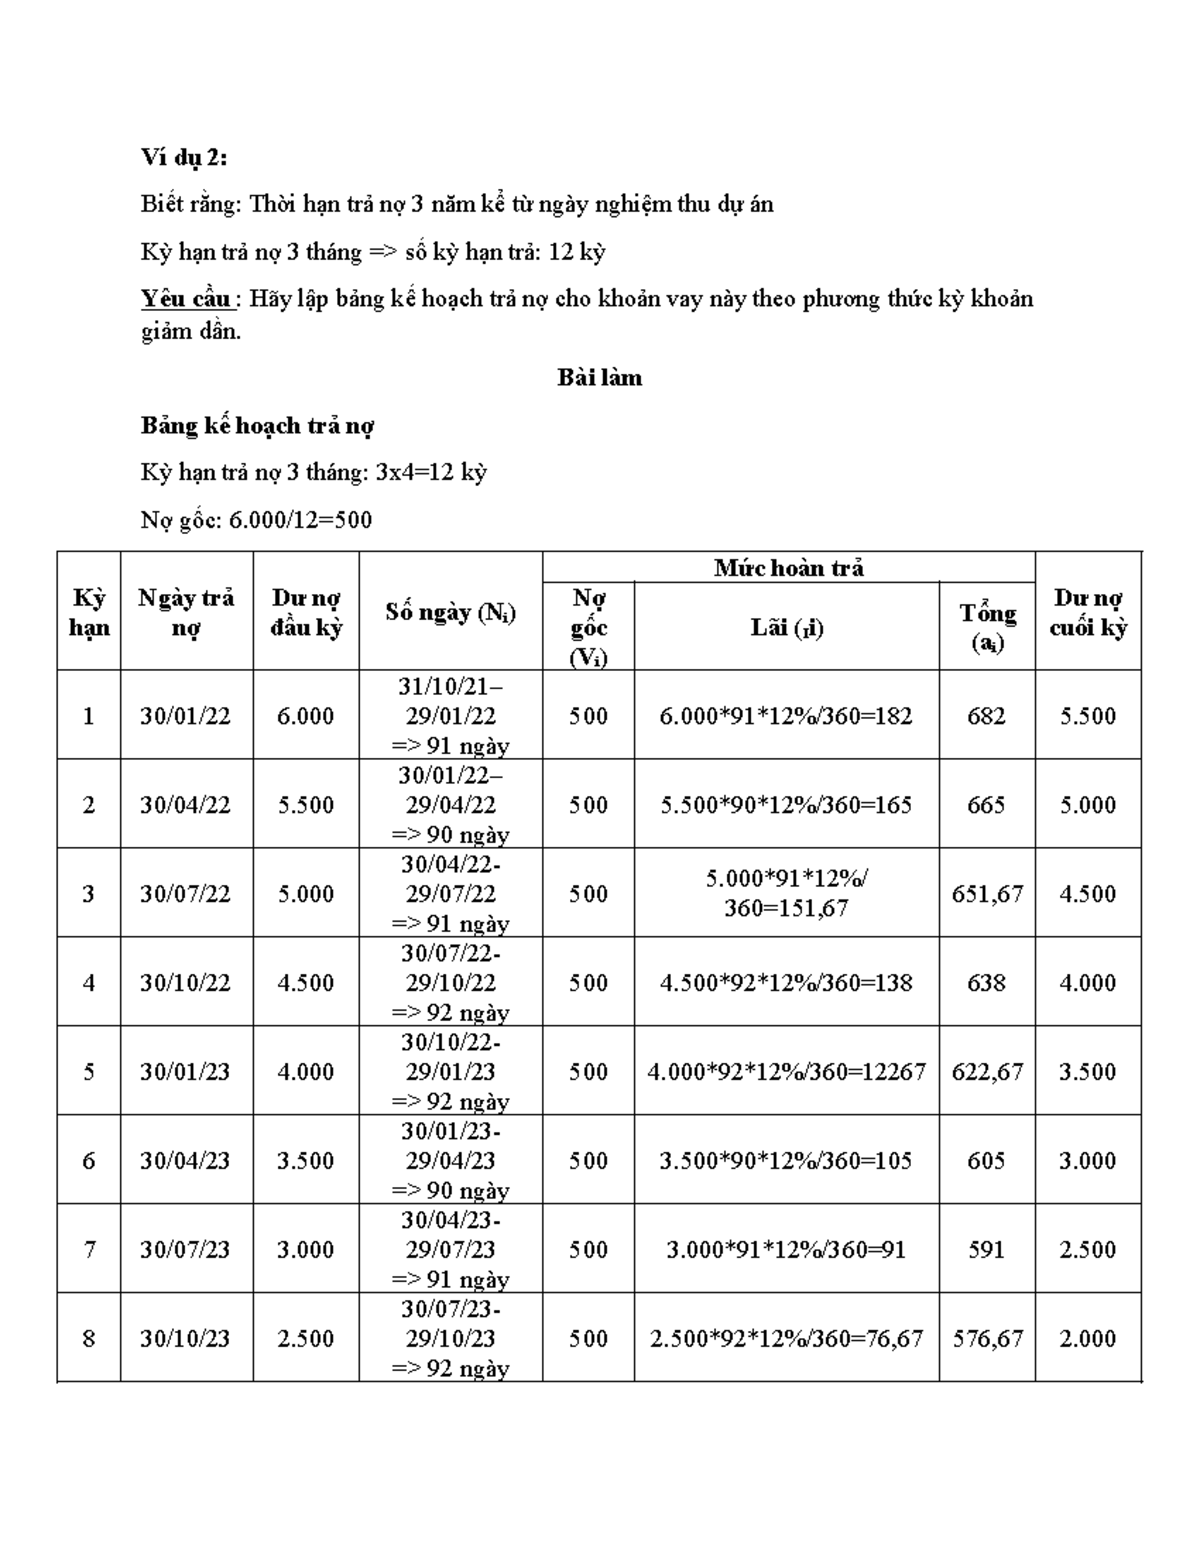
Trong quá trình vay vốn, việc quản lý và lên kế hoạch hoàn trả nợ gốc lẫn lãi vay đóng vai trò vô cùng quan trọng, giúp người vay chủ động tài chính và tránh rơi vào tình trạng trả chậm hay trả thiếu. Lập bảng kế hoạch trả nợ gốc và lãi vay không chỉ hỗ trợ lên lịch trả nợ một cách khoa học, minh bạch mà còn giúp bạn nắm rõ khoản tiền cần thanh toán ở từng thời điểm. Bài viết sau đây sẽ hướng dẫn chi tiết cách lập bảng kế hoạch trả nợ gốc và lãi vay, đồng thời cung cấp mẫu bảng, các lưu ý cần thiết để bạn kiểm soát tốt quá trình trả nợ của mình.
Khi tiến hành lập bảng kế hoạch trả nợ, bước đầu tiên là tổng hợp thông tin về tất cả các khoản vay mà bạn đang có. Hãy liệt kê một cách chi tiết, bao gồm số tiền gốc, lãi suất và kỳ hạn trả nợ. Điều này sẽ giúp bạn nắm rõ tình hình tài chính của mình và xác định được phương thức trả nợ phù hợp.
Sau khi tổng hợp thông tin, bạn cần chọn phương thức trả nợ. Với khoản vay từ ngân hàng 100.000 USD, lãi suất 10%/năm và thời hạn 5 năm, một cách tối ưu là sử dụng phương thức trả nợ kỳ khoản giảm dần. Bạn có thể tạo bảng kế hoạch trả nợ trên Excel, trong đó nêu rõ số tiền phải trả hàng tháng, tổng số gốc và lãi phải thanh toán.
Đừng quên một điều quan trọng: việc theo dõi tình hình tài chính thường xuyên là rất cần thiết. Khi hiểu rõ về các khoản nợ hiện có, bạn có thể thoải mái điều chỉnh lịch trình trả nợ, giúp mình bớt căng thẳng và dễ dàng đạt mục tiêu tài chính. Hãy kiên nhẫn và lên kế hoạch một cách cẩn thận để có thể trả nợ đúng hạn và xây dựng được nền tảng tài chính vững vàng cho tương lai.

Để lập bảng kế hoạch trả nợ gốc và lãi vay một cách hiệu quả, bạn cần bắt đầu bằng việc tổng hợp thông tin về tất cả các khoản vay mà mình đang có. Điều này bao gồm việc liệt kê số tiền gốc, tiền lãi, kỳ hạn vay của từng khoản vay, từ ngân hàng, thẻ tín dụng đến nợ từ bạn bè và người thân. Một ví dụ điển hình có thể là khoản vay 100.000 USD với thời hạn 5 năm và lãi suất 10%/năm.
Sau khi đã nắm rõ được các khoản nợ của mình, bạn nên xác định phương thức trả nợ. Ví dụ, với trương hợp trả gốc và lãi một lần khi đáo hạn, bạn cần tính toán cụ thể số tiền phải trả trong từng kỳ. Hãy đánh giá khả năng tài chính hiện tại của bạn để có kế hoạch trả nợ hợp lý.
Cuối cùng, việc lập bảng kế hoạch chi tiết trên các công cụ như Google Sheet hoặc Excel sẽ giúp bạn dễ dàng theo dõi tình hình nợ của mình. Đừng quên ưu tiên các khoản nợ có lãi suất cao trước để giảm thiểu chi phí lãi hơn nữa.
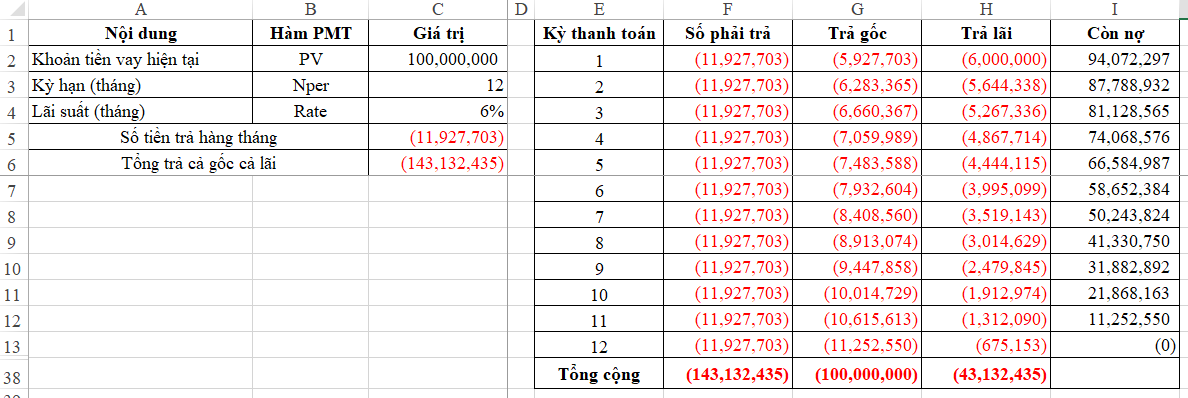
Việc lập bảng kế hoạch trả nợ gốc và lãi vay là một bước quan trọng để quản lý tài chính hiệu quả, giảm bớt gánh nặng nợ nần. Để bắt đầu, bạn cần xác định số tiền vay, thời gian vay, và lãi suất áp dụng. Ví dụ, nếu bạn vay 100.000 USD trong 5 năm với lãi suất 10%/năm, bảng kế hoạch sẽ giúp bạn theo dõi số tiền phải trả theo từng kỳ hạn.
Trên bảng Excel, bạn có thể dễ dàng cập nhật thông tin về số dư nợ sau mỗi lần thanh toán, cũng như xác định số tiền lãi cần trả. Điều này không chỉ giúp bạn nắm rõ tình hình tài chính mà còn hỗ trợ trong việc cân đối nguồn vốn cho các mục đích vay hợp pháp.
Ngoài ra, sử dụng bảng tính lãi suất vay từ các ngân hàng như Techcombank sẽ giúp bạn tiết kiệm thời gian và công sức trong việc tính toán mà không cần phải bấm máy tính. Việc lập điều này một cách khoa học sẽ giúp bạn kiểm soát tốt hơn các khoản nợ của mình, từ đó tạo dựng một kế hoạch tài chính vững chắc cho tương lai.

Lập bảng kế hoạch trả nợ gốc và lãi có vai trò rất quan trọng trong việc quản lý tài chính cá nhân. Bước đầu tiên là tổng hợp thông tin về tất cả các khoản vay hiện có, từ thẻ tín dụng, vay ngân hàng đến vay từ bạn bè, người thân. Hãy liệt kê rõ số tiền gốc, tiền lãi, thời hạn và phương thức trả để có cái nhìn tổng quan về tình hình nợ.
Sau khi đã có danh sách, bạn nên sử dụng Excel hoặc Google Sheets để lập bảng quản lý công nợ. Việc này giúp bạn dễ dàng theo dõi tiến độ trả nợ hàng tháng và phân tích dòng tiền của mình. Trong bảng, bạn cần ghi rõ số tiền cần trả theo từng kỳ, cùng với lịch vay và ngày đến hạn thanh toán.
Cuối cùng, hãy nhớ lập kế hoạch trả nợ theo phương thức phù hợp nhất, có thể là theo dư nợ giảm dần hoặc thu một lần khi đáo hạn. Việc này không chỉ giúp bạn quản lý chi tiêu mà còn mang lại sự an tâm về tài chính trong tương lai.

Khi lập bảng kế hoạch trả nợ gốc và lãi vay, bạn cần lưu ý một số điểm quan trọng để tối ưu hóa tài chính cá nhân. Đầu tiên, hãy liệt kê tất cả các khoản nợ mà bạn đang gánh chịu, từ nợ thẻ tín dụng, vay ngân hàng đến các khoản nợ từ bạn bè, người thân. Việc này giúp bạn có cái nhìn tổng quát về tình hình tài chính hiện tại.
Tiếp theo, ưu tiên trả nợ có lãi suất cao trước, vì nó giúp bạn giảm thiểu tổng số tiền lãi phải trả. Kế hoạch trả nợ không chỉ nên đảm bảo đúng hạn mà còn cần phải đảm bảo bạn không bỏ lỡ khoản nào. Hãy xác định rõ mục tiêu trả nợ và lập một lịch trình cụ thể để theo dõi tiến độ.
Đừng quên khoảng tiền dự phòng cho những chi phí phát sinh, điều này rất quan trọng để tránh áp lực tài chính trong quá trình trả nợ. Cuối cùng, bạn có thể sử dụng các công cụ tài chính hoặc công thức tính toán để theo dõi tiến trình và điều chỉnh kế hoạch nếu cần thiết. Việc quản lý tốt khoản vay sẽ giúp bạn dễ thở hơn trong tương lai.
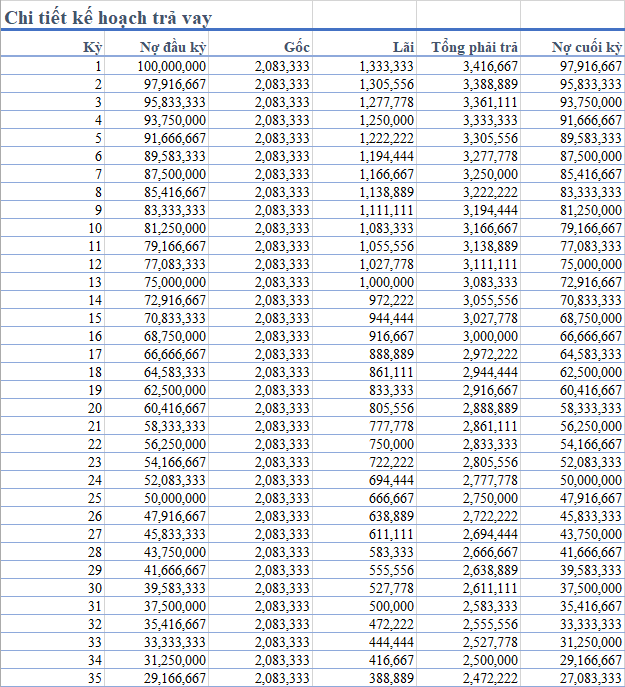
Lập bảng kế hoạch trả nợ gốc và lãi vay trên Excel có thể giảm áp lực tài chính và giúp bạn giải quyết nợ nần nhanh chóng. Đầu tiên, bạn cần mở một trang Excel mới và tạo các ô nhập liệu cho các thông tin quan trọng như lãi suất, số tiền vay, và thời gian vay. Việc này giúp bạn theo dõi và quản lý dòng tiền hiệu quả.
Phương pháp trả gốc và lãi theo dư nợ giảm dần là một cách tính tối ưu, giúp bạn xác định số lãi phải trả hàng tháng một cách chính xác. Bạn chỉ cần nhập thông tin vào các ô đã tạo, sau đó Excel sẽ tự động tính toán lãi suất và số tiền nợ còn lại. Đặc biệt, bảng tính sử dụng hàm PMT để hỗ trợ bạn tránh phải dùng máy tính nhiều.
Ngoài ra, bạn còn có thể tham khảo bảng theo dõi tiền vay miễn phí để cải thiện khả năng quản lý tài chính. Hãy tải ngay mẫu bảng kế hoạch tài chính này để tự tin hơn trong việc kiểm soát nợ nần của mình!

Khi lập bảng kế hoạch trả nợ gốc và lãi vay, việc tính toán chính xác số tiền gốc và lãi cần trả hàng tháng là rất quan trọng. Phương pháp tính lãi theo dư nợ giảm dần giúp bạn giảm áp lực tài chính bằng cách chỉ tính lãi trên số dư nợ còn lại sau mỗi kỳ thanh toán. Điều này có nghĩa là mỗi tháng, bạn sẽ thấy số tiền lãi giảm dần khi mà số nợ gốc cũng được trả dần.
Để tính toán, trước tiên, bạn cần xác định số tiền gốc cần trả hàng tháng. Ví dụ, nếu bạn vay 100 triệu đồng trong vòng 12 tháng, số tiền gốc bạn cần trả hàng tháng sẽ là 8.333.333 VND. Về phần lãi, bạn chỉ cần nhân số nợ gốc với lãi suất hàng tháng rồi chia cho 12 để tính số lãi phải trả. Như vậy, số tiền lãi tháng đầu tiên sẽ là 833.333 VND.
Người dùng cũng có thể tính toán với trường hợp ân hạn gốc và lãi trong thời gian khác nhau, chẳng hạn như 6 tháng, để có kế hoạch tài chính linh hoạt hơn. Việc áp dụng các công thức tính lãi suất kép và lập bảng kế hoạch chi tiết sẽ giúp bạn theo dõi tình hình tài chính của mình một cách hiệu quả hơn.
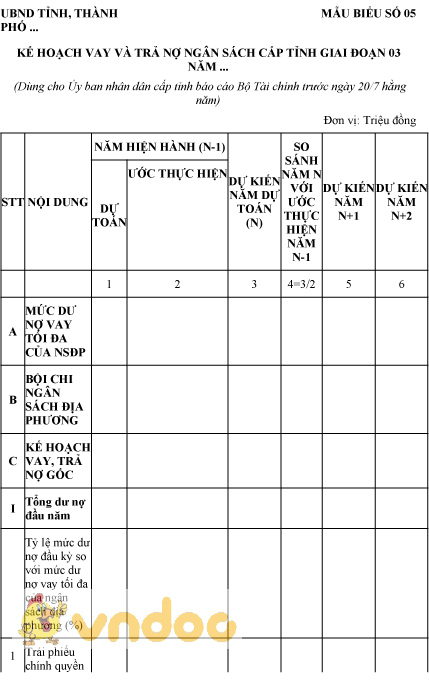
Lập bảng kế hoạch trả nợ gốc và lãi không chỉ là một phương pháp tài chính mà còn là một bước đi thông minh giúp bạn kiểm soát dòng tiền hiệu quả hơn. Khi bạn có cái nhìn tổng quan về tình hình nợ hiện tại, bạn sẽ dễ dàng nhận diện được những khoản vay nào cần ưu tiên trả trước. Điều này giúp giảm áp lực tài chính, giữ cho tinh thần bạn luôn thoải mái hơn trong việc quản lý chi tiêu hàng tháng.
Một trong những lợi ích lớn nhất của việc lập kế hoạch là đảm bảo bạn thanh toán đúng hạn, từ đó tránh được các phí phạt chậm thanh toán. Điều này không chỉ giúp bảo vệ lịch sử tín dụng của bạn khỏi việc ghi nợ xấu mà còn hỗ trợ cho các mục tiêu tài chính dài hạn. Khi có thu nhập ổn định, việc trả nợ trở nên nhẹ nhàng hơn, giảm rủi ro về việc chậm thanh toán.
Bên cạnh đó, việc chia nhỏ khoản thanh toán theo kế hoạch sẽ giúp bạn có một lối sống chi tiêu hợp lý, không rơi vào tình trạng “thắt lưng buộc bụng”. Nhờ vậy, bạn có thể tiết kiệm được chi phí lãi suất và thậm chí trả nợ trước thời hạn, mang lại cảm giác nhẹ nhõm và tự do tài chính hơn.
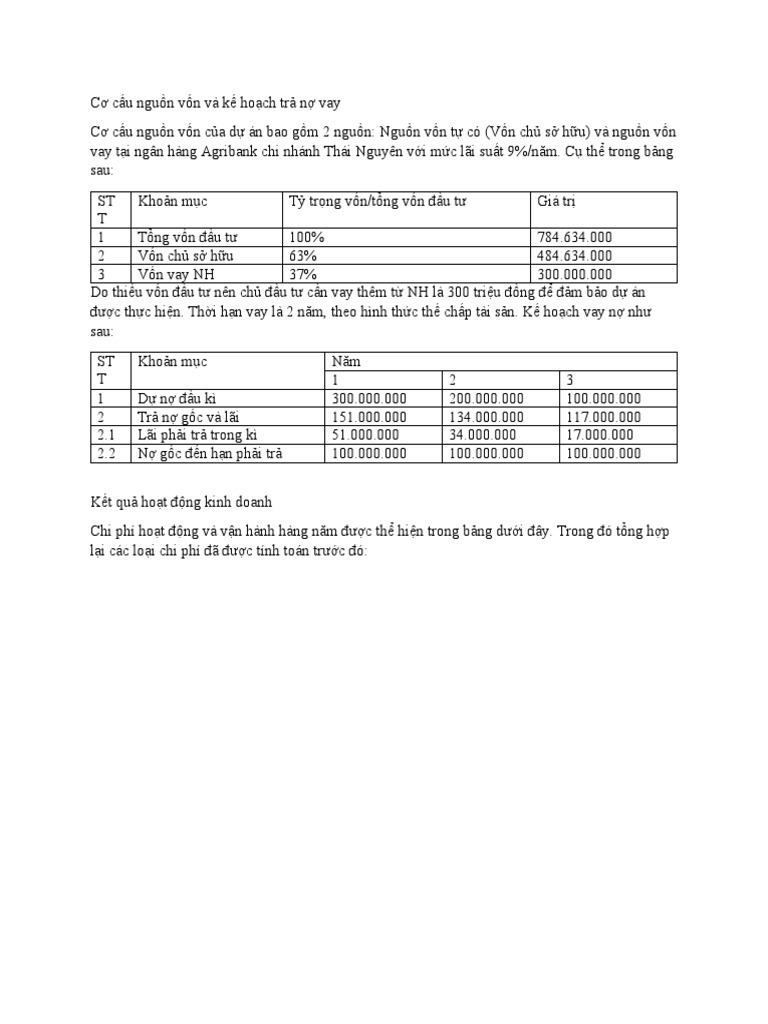
Để lập bảng kế hoạch trả nợ gốc và lãi vay hiệu quả, bước đầu tiên bạn cần làm là liệt kê tất cả các khoản nợ hiện có. Từ thẻ tín dụng, vay ngân hàng đến các khoản nợ từ bạn bè, người thân. Việc này giúp bạn có cái nhìn tổng quan về tình hình nợ của mình, từ đó dễ dàng đưa ra các giải pháp hợp lý.
Sau khi đã có danh sách nợ, hãy xác định thứ tự ưu tiên và mục tiêu trả nợ. Bạn nên đánh giá từng khoản nợ dựa trên lãi suất, thời gian vay và khả năng tài chính hiện tại. Từ đó, hãy xây dựng một kế hoạch trả nợ chi tiết, trong đó bao gồm các thông tin như kỳ hạn trả nợ, số tiền gốc và lãi cần trả mỗi kỳ.
Sử dụng Excel để phân tích và theo dõi quá trình trả nợ có thể đem lại hiệu quả cao. Bạn có thể tạo bảng kế hoạch dòng tiền và sử dụng các công cụ tính toán tự động để đánh giá tiến độ trả nợ. Hãy nhớ rằng, việc quản lý công nợ sẽ giúp bạn giảm áp lực tài chính và giải quyết nợ nần một cách nhanh chóng.

Khi lập bảng kế hoạch trả nợ gốc và lãi vay, nhiều người thường gặp phải những sai lầm nghiêm trọng. Một trong những sai lầm phổ biến là không phân loại đúng nợ ngắn hạn và dài hạn dựa trên thời gian trả nợ còn lại. Điều này có thể dẫn đến việc hiểu sai về tình hình tài chính, khiến bạn khó khăn trong việc quản lý nợ.
Ngoài ra, việc chưa đánh giá lại số dư nợ vay bằng ngoại tệ theo tỷ giá cũng gây ra nhiều rắc rối. Việc này có thể khiến bạn phải chịu một khoản chi phí lớn nếu tỷ giá thay đổi không có lợi. Hơn nữa, nếu bạn không liên hệ kịp thời với tổ chức cho vay để thương lượng gia hạn hoặc tái cơ cấu nợ, tình trạng tài chính của bạn có thể trở nên tồi tệ hơn.
Một yếu tố không kém phần quan trọng là nhầm lẫn giữa chi phí đi vay được vốn hóa và không được vốn hóa. Điều này ảnh hưởng đến báo cáo tài chính và khả năng thu hút nguồn vốn trong tương lai. Để kiểm soát tình hình nợ, bạn nên chuẩn bị một kế hoạch rõ ràng và linh hoạt để đối phó với các thay đổi về lãi suất trong tương lai.
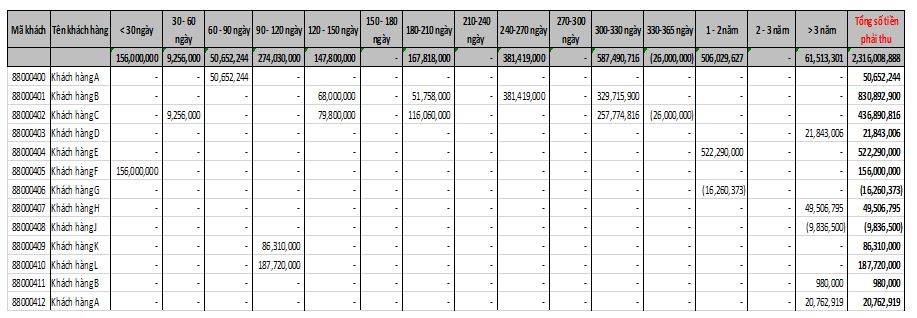
Trong quá trình lập bảng kế hoạch trả nợ gốc và lãi vay, việc xác định rõ ràng các mục tiêu tài chính và lập kế hoạch cụ thể là rất quan trọng. Bằng cách xây dựng một bảng kế hoạch chi tiết, bạn không chỉ quản lý hiệu quả các khoản nợ mà còn có thể tránh được những rủi ro tài chính không đáng có. Hãy thường xuyên theo dõi và điều chỉnh kế hoạch nếu cần thiết để đảm bảo rằng bạn luôn đi đúng hướng. Kinh nghiệm trong việc trả nợ sẽ giúp bạn nâng cao kỹ năng quản lý tài chính, từ đó xây dựng một tương lai tài chính vững chắc hơn cho bản thân.




