Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
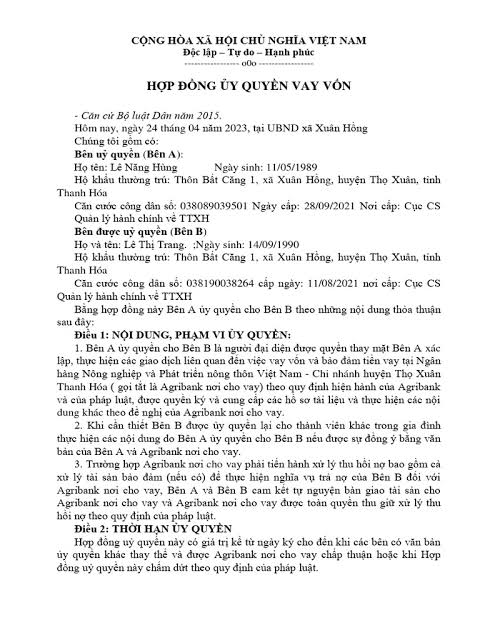
Khi có nhu cầu vay vốn tại ngân hàng Agribank nhưng vì lý do khách quan không thể trực tiếp thực hiện các thủ tục, nhiều người chọn giải pháp ủy quyền cho người khác thay mình thực hiện. Lúc này, việc sử dụng mẫu hợp đồng ủy quyền vay vốn ngân hàng Agribank trở nên cần thiết để đảm bảo tính pháp lý và an toàn trong giao dịch.
Hợp đồng không chỉ xác lập rõ quyền và nghĩa vụ của các bên mà còn giúp quá trình vay vốn diễn ra thuận lợi, minh bạch, đúng quy định. Việc hiểu và sử dụng đúng mẫu hợp đồng ủy quyền là bước quan trọng góp phần bảo vệ quyền lợi cho người uỷ quyền cũng như người được uỷ quyền.
Hợp đồng ủy quyền vay vốn ngân hàng Agribank là văn bản pháp lý quan trọng, giúp người ủy quyền giao cho bên được ủy quyền thực hiện các công việc liên quan đến thủ tục vay vốn tại ngân hàng. Văn bản này cần đảm bảo rõ ràng về phạm vi, thời hạn và nội dung ủy quyền để tránh tranh chấp phát sinh trong quá trình giao dịch.
Việc lập hợp đồng ủy quyền phải tuân thủ quy định của pháp luật dân sự, đặc biệt là Bộ luật Dân sự 2015, trong đó quy định rõ quyền và nghĩa vụ của các bên. Hợp đồng cần nêu đầy đủ thông tin cá nhân, nội dung ủy quyền cụ thể và các điều khoản liên quan đến trách nhiệm pháp lý trong trường hợp vi phạm.
Mẫu hợp đồng ủy quyền vay vốn tại Agribank thường được cung cấp chuẩn theo quy định của ngân hàng, phù hợp với các giao dịch nội bộ. Tuy nhiên, các bên vẫn nên kiểm tra kỹ nội dung, bổ sung nếu cần thiết để đảm bảo quyền lợi, tránh rủi ro khi bên được ủy quyền hành động thay mặt.
Bên cạnh đó, việc công chứng hoặc chứng thực hợp đồng ủy quyền là bắt buộc để đảm bảo hiệu lực pháp lý. Các cá nhân cần mang theo giấy tờ cá nhân và hồ sơ liên quan để thực hiện. Đây là bước quan trọng giúp văn bản có giá trị thi hành trước pháp luật và trước ngân hàng Agribank.

Giấy ủy quyền vay vốn tại Ngân hàng Chính sách xã hội là văn bản pháp lý quan trọng, giúp người được ủy quyền đứng tên vay và thực hiện các thủ tục liên quan thay cho người ủy quyền. Văn bản này được xây dựng căn cứ theo quy định của Bộ luật Dân sự và các văn bản hướng dẫn liên quan, đảm bảo tính minh bạch và hợp pháp trong giao dịch tín dụng.
Việc lập giấy ủy quyền phải tuân thủ đúng trình tự, có sự chứng thực của cơ quan chức năng có thẩm quyền. Nội dung cần nêu rõ thông tin cá nhân của người ủy quyền và người được ủy quyền, mục đích vay vốn, phạm vi ủy quyền cũng như thời hạn hiệu lực của ủy quyền. Điều này giúp tránh tranh chấp và đảm bảo quyền lợi cho các bên.
Giấy ủy quyền vay vốn phải được lập thành hai bản có giá trị pháp lý như nhau. Một bản sẽ được gửi đến Ngân hàng Chính sách xã hội nơi thực hiện việc vay vốn, bản còn lại do hộ gia đình lưu giữ để làm căn cứ theo dõi và thực hiện nghĩa vụ. Việc lưu giữ đầy đủ hồ sơ giúp quản lý khoản vay hiệu quả.
Người tham gia ủy quyền cần hiểu rõ trách nhiệm và quyền lợi của mình trước khi ký kết văn bản. Mọi giao dịch phát sinh từ việc ủy quyền đều thuộc trách nhiệm của người được ủy quyền trong phạm vi đã thỏa thuận. Do đó, việc lựa chọn người được ủy quyền phải dựa trên sự tin tưởng và hiểu biết pháp luật cơ bản.

Mẫu giấy ủy quyền sổ đỏ vay ngân hàng là văn bản pháp lý quan trọng giúp chủ sở hữu đất đai ủy quyền cho người khác thực hiện các thủ tục vay vốn. Đây là giải pháp hữu ích khi chủ tài sản không thể trực tiếp đi làm thủ tục do bận công tác, đang ở xa hoặc vì lý do sức khỏe. Việc sử dụng mẫu ủy quyền này phải đảm bảo đúng quy định pháp luật để phát sinh hiệu lực.
Giấy ủy quyền cần nêu rõ thông tin của người ủy quyền và người được ủy quyền, nội dung ủy quyền cụ thể như thế chấp sổ đỏ, vay vốn tại ngân hàng nào, hạn mức vay và thời hạn ủy quyền. Ngoài ra, văn bản phải có công chứng hoặc chứng thực mới có giá trị pháp lý. Điều này giúp tránh tranh chấp và bảo vệ quyền lợi cho cả hai bên trong quá trình giao dịch.
Việc ủy quyền vay ngân hàng bằng sổ đỏ cần được thực hiện thận trọng vì liên quan trực tiếp đến tài sản giá trị lớn. Người được ủy quyền có thể thực hiện các bước từ làm hồ sơ, ký hợp đồng đến giải ngân, nên người ủy quyền cần lựa chọn người tin cậy. Sai sót trong soạn thảo hoặc công chứng có thể dẫn đến rủi ro pháp lý.
Nhiều tổ chức tín dụng yêu cầu giấy ủy quyền phải còn hiệu lực và đúng nội dung mới chấp nhận xử lý hồ sơ vay. Do đó, cần kiểm tra kỹ yêu cầu của từng ngân hàng trước khi lập văn bản. Người dân nên tham khảo mẫu giấy ủy quyền từ nguồn uy tín hoặc luật sư để đảm bảo tính hợp lệ và phù hợp với thực tế giao dịch.

Việc ủy quyền sử dụng sổ đỏ để vay vốn ngân hàng là hợp pháp nếu được thực hiện đúng quy định pháp luật. Người cha có thể ủy quyền cho con gái thực hiện các thủ tục liên quan đến tài sản là đất đai, trong đó có việc thế chấp sổ đỏ để vay vốn. Tuy nhiên, văn bản ủy quyền phải được công chứng hoặc chứng thực theo quy định của pháp luật về công chứng.
Để thực hiện ủy quyền, hai bên cần mang theo chứng minh nhân dân, sổ hộ khẩu, giấy chứng nhận quyền sử dụng đất và các giấy tờ liên quan đến tổ chức công chứng. Nội dung văn bản ủy quyền cần nêu rõ phạm vi, thời hạn và quyền hạn cụ thể được ủy quyền, đặc biệt là quyền thế chấp tài sản để vay vốn ngân hàng.
Sau khi công chứng, văn bản ủy quyền có hiệu lực và con gái có thể thay mặt cha đến ngân hàng làm thủ tục vay vốn. Ngân hàng sẽ kiểm tra tính hợp lệ của văn bản ủy quyền và yêu cầu các điều kiện vay vốn như thu nhập, lịch sử tín dụng, giá trị tài sản thế chấp để xem xét khoản vay.
Trường hợp ngân hàng yêu cầu, con gái có thể cần sự đồng thuận hoặc tham gia trực tiếp của người được ủy quyền trong một số bước nhất định. Việc ủy quyền không làm chuyển quyền sở hữu sổ đỏ mà chỉ trao quyền xử lý tạm thời, do đó người ủy quyền vẫn chịu trách nhiệm cuối cùng đối với khoản nợ nếu không thanh toán đúng hạn.

Việc chứng thực giấy ủy quyền vay vốn ngân hàng được thực hiện tại Ủy ban nhân dân cấp xã theo đúng quy định pháp luật. Cơ quan này có thẩm quyền xác nhận chữ ký của người ủy quyền trong giấy ủy quyền, bảo đảm tính hợp pháp và minh bạch cho giao dịch. Người dân có thể thực hiện thủ tục này mà không cần đến cơ quan công chứng.
Hồ sơ chứng thực giấy ủy quyền vay vốn bao gồm bản chính giấy tờ tùy thân của người ủy quyền và người được ủy quyền như chứng minh nhân dân hoặc căn cước công dân. Ngoài ra, phải xuất trình bản gốc giấy ủy quyền đã được lập theo đúng mẫu quy định. Cơ quan có thẩm quyền sẽ kiểm tra, đối chiếu thông tin trước khi thực hiện chứng thực.
Người yêu cầu chứng thực cần trực tiếp đến Ủy ban nhân dân cấp xã nơi cư trú để nộp hồ sơ. Trong quá trình làm thủ tục, người dân phải ký tên trước mặt cán bộ được giao nhiệm vụ. Việc chứng thực chỉ được thực hiện khi người có nhu cầu thực sự minh mẫn và tự nguyện, không chịu áp lực từ bất kỳ bên nào.
Giấy ủy quyền vay vốn ngân hàng giúp người thân hoặc người đại diện thay mặt thực hiện các thủ tục vay vốn thay cho cá nhân. Đây là hình thức phổ biến khi người vay không thể thu xếp thời gian hoặc vì lý do sức khỏe. Tuy nhiên, cần lưu ý chỉ sử dụng giấy ủy quyền trong phạm vi pháp luật cho phép và đúng mục đích vay vốn.
Khi cha mẹ ủy quyền cho con cái sử dụng đất để vay ngân hàng, cần đảm bảo giấy ủy quyền được công chứng hợp pháp và nêu rõ phạm vi ủy quyền. Việc này giúp con có thể đứng tên làm thủ tục vay vốn mà không cần cha mẹ phải có mặt ở mọi bước. Tuy nhiên, người đứng tên trên sổ đỏ vẫn là chủ tài sản thực sự, nên ngân hàng sẽ yêu cầu xác minh kỹ lưỡng.
Việc ủy quyền chỉ mang tính pháp lý khi nội dung không vi phạm quy định nhà nước và được thực hiện đúng trình tự. Cha mẹ cần hiểu rõ rủi ro khi giao quyền sử dụng tài sản cho con, đặc biệt khi khoản vay lớn. Nếu con không thể thanh toán nợ, tài sản có thể bị xử lý để thu hồi vốn theo quy định pháp luật.
Hợp đồng ủy quyền phải nêu rõ thời hạn, mục đích và phạm vi sử dụng đất. Tốt nhất nên đi cùng công chứng viên để đảm bảo an toàn. Trường hợp tranh chấp, chỉ những nội dung được ghi rõ mới được pháp luật bảo vệ. Gia đình nên trao đổi minh bạch để tránh hiểu lầm.
Nhiều ngân hàng yêu cầu cả cha mẹ và con cùng ký tên khi vay vốn nếu tài sản là của người lớn tuổi. Đây là biện pháp giảm rủi ro cho tổ chức tín dụng. Người đi vay cần chuẩn bị hồ sơ đầy đủ, bao gồm giấy ủy quyền, sổ đỏ, CMND và các giấy tờ liên quan để quá trình vay thuận lợi.
Việc chồng được vợ ủy quyền đứng tên vay tiền tại ngân hàng đặt ra nhiều vấn đề pháp lý liên quan đến trách nhiệm trả nợ. Theo quy định pháp luật, người đứng tên vay vốn sẽ là bên chịu trách nhiệm trực tiếp với tổ chức tín dụng. Tuy nhiên, nếu khoản vay phục vụ sinh hoạt chung hoặc lợi ích của cả gia đình, vợ có thể phải liên đới chịu trách nhiệm trả nợ dù không trực tiếp ký tên.
Ủy quyền vay vốn giữa vợ chồng cần được thể hiện qua văn bản ủy quyền có công chứng, đảm bảo tính pháp lý và minh bạch. Giấy ủy quyền phải nêu rõ phạm vi, thời hạn và quyền hạn được ủy quyền, tránh tranh chấp sau này. Ngân hàng cũng có trách nhiệm kiểm tra tính hợp lệ của giấy tờ trước khi giải ngân.
Pháp luật hôn nhân và gia đình không cấm vợ chồng thỏa thuận phân chia tài sản trong thời kỳ hôn nhân. Tuy nhiên, nếu thỏa thuận nhằm trốn tránh nghĩa vụ trả nợ, tòa án có thể tuyên bố vô hiệu. Các giao dịch tài chính cần minh bạch, đảm bảo quyền lợi của bên thứ ba như ngân hàng, tổ chức tín dụng.
Trong trường hợp vợ chồng không thể tự thỏa thuận về việc chia tài sản chung, pháp luật quy định chia theo nguyên tắc ngang nhau. Tuy nhiên, cần xem xét yếu tố công sức đóng góp, hoàn cảnh gia đình và lỗi vi phạm. Việc chia tài sản phải trải qua thủ tục pháp lý nếu không đạt được đồng thuận.

Mẫu hợp đồng ủy quyền vay vốn ngân hàng Agribank đóng vai trò quan trọng trong việc đảm bảo tính minh bạch, hợp pháp giữa các bên khi thực hiện giao dịch tín dụng. Việc sử dụng đúng và đầy đủ mẫu hợp đồng giúp hạn chế rủi ro pháp lý, bảo vệ quyền lợi của người ủy quyền và bên được ủy quyền.
Người tham gia cần đọc kỹ các điều khoản, xác minh thông tin cá nhân và tính hợp lệ của giấy tờ trước khi ký kết. Nên tham khảo ý kiến chuyên gia hoặc cán bộ ngân hàng để hoàn thiện thủ tục một cách chính xác và nhanh chóng, đảm bảo quá trình vay vốn diễn ra suôn sẻ, đúng quy định pháp luật hiện hành.




