Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Có bao giờ bạn tự hỏi, trong thế giới tài chính đa dạng với hàng loạt ngân hàng thương mại hiện nay, đâu là những “trụ cột” thực sự thuộc sở hữu Nhà nước? Những cái tên như Agribank, BIDV, VietinBank hay Vietcombank chắc hẳn đã quá quen thuộc, nhưng liệu bạn đã hiểu rõ về vai trò đặc biệt và sức ảnh hưởng của họ? Bài viết này sẽ cùng bạn khám phá một cách dễ hiểu về hệ thống ngân hàng nhà nước – những định chế tài chính then chốt, không chỉ đảm bảo sự ổn định tiền tệ mà còn là cánh tay đắc lực thúc đẩy các chính sách kinh tế trọng yếu của đất nước.
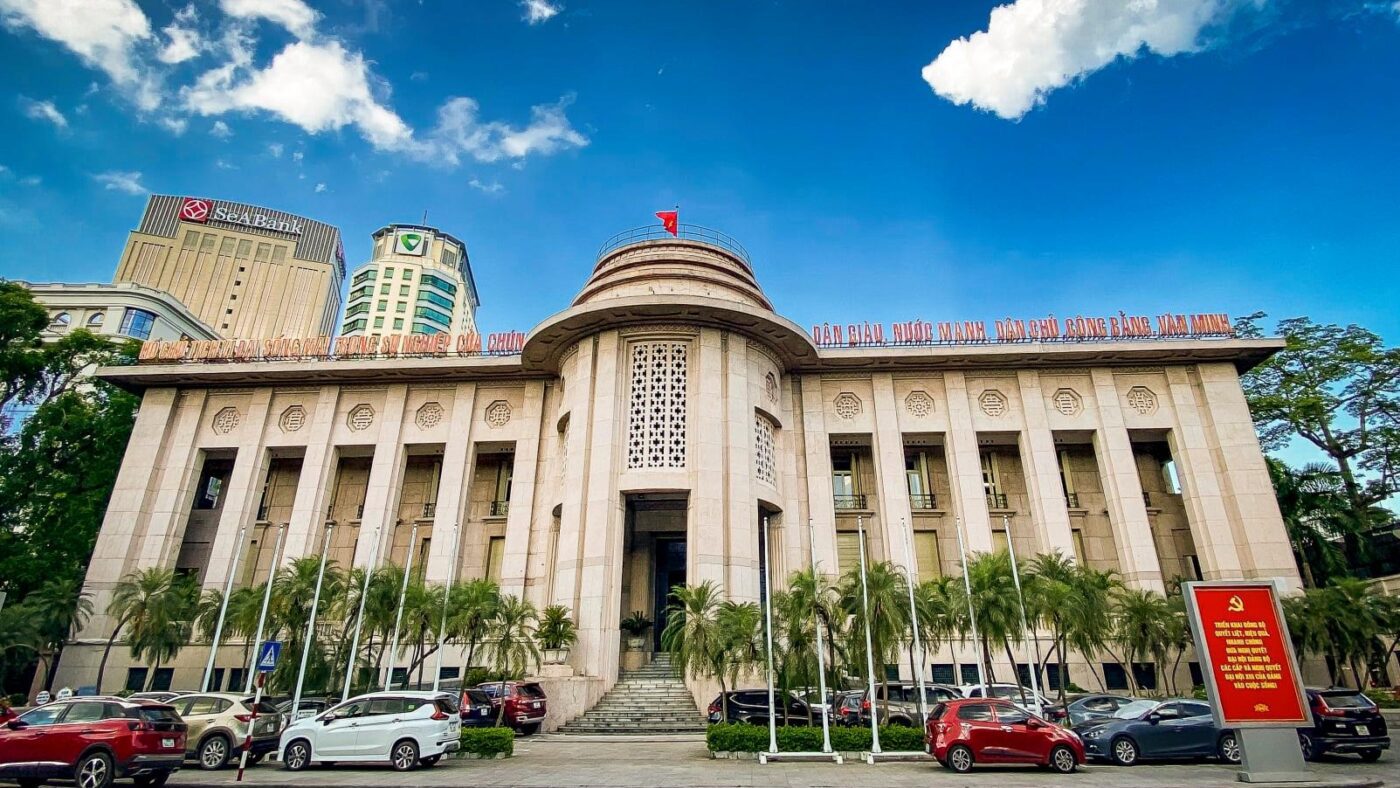
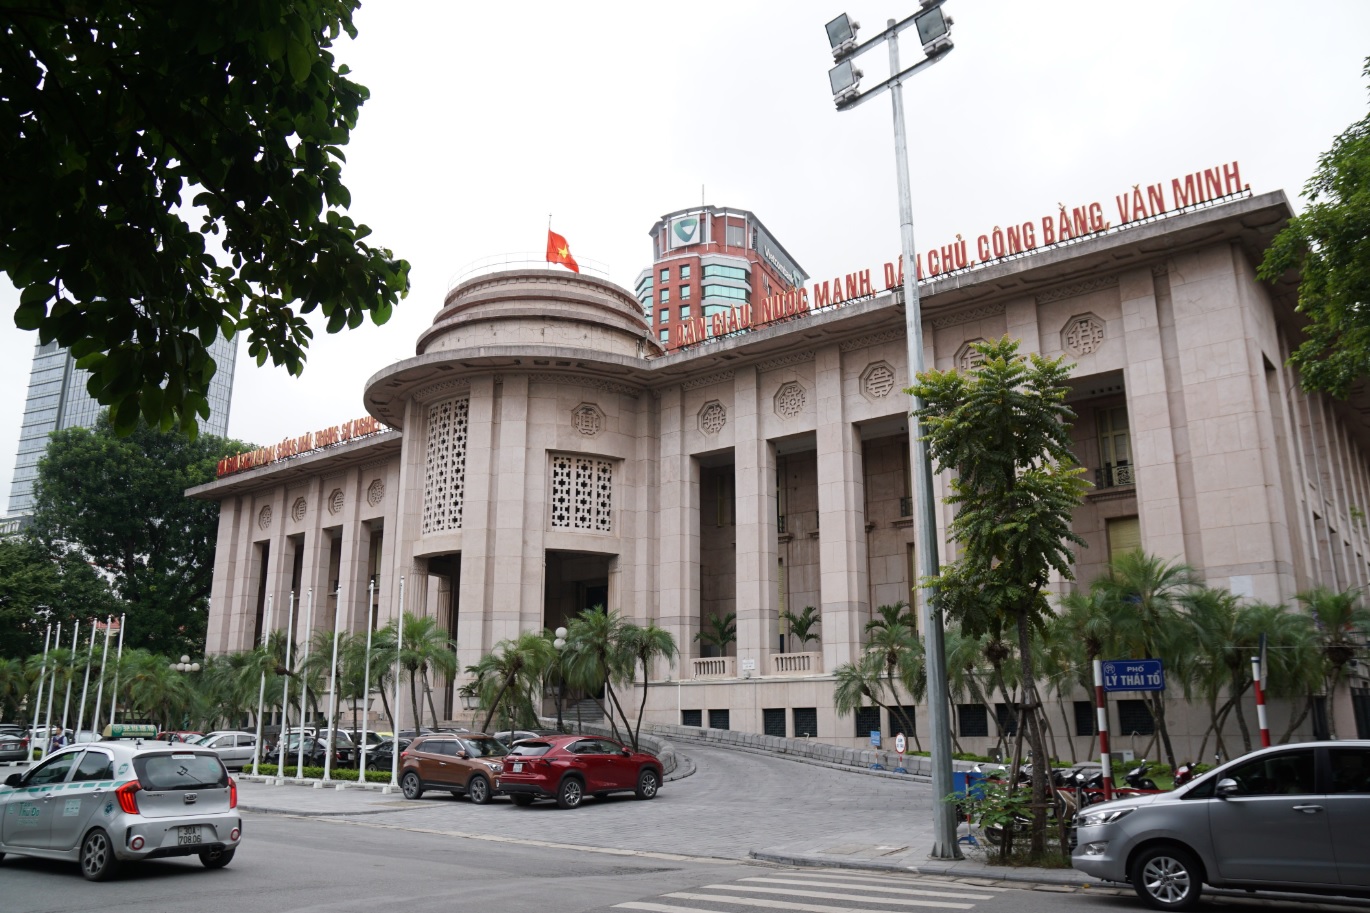
Ngân hàng Nhà nước Việt Nam chính là ngân hàng trung ương của nước ta, được thành lập vào ngày 6 tháng 5 năm 1951. Đây là cơ quan ngang bộ của Chính phủ, đóng vai trò then chốt trong việc điều hành chính sách tiền tệ quốc gia.
Với tư cách là ngân hàng trung ương, Ngân hàng Nhà nước thực hiện nhiệm vụ quan trọng như phát hành tiền tệ, quản lý dự trữ ngoại hối và điều tiết lãi suất. Các quyết định về giới hạn lãi suất cho vay hay tiền gửi của họ ảnh hưởng trực tiếp đến hoạt động của toàn bộ hệ thống ngân hàng.
Là một pháp nhân có vốn pháp định thuộc sở hữu nhà nước, trụ sở chính của Ngân hàng Nhà nước đặt tại Thủ đô Hà Nội. Cơ cấu tổ chức của ngân hàng này bao gồm nhiều vụ, cục chuyên môn như Vụ Chính sách tiền tệ, Vụ Quản lý ngoại hối, phụ trách các lĩnh vực khác nhau.
Từ năm 1988, hệ thống ngân hàng nước ta chuyển từ mô hình một cấp sang mô hình hai cấp rõ rệt. Trong đó, Ngân hàng Nhà nước đóng vai trò quản lý nhà nước, còn các ngân hàng thương mại như Agribank, GP Bank trực tiếp kinh doanh dịch vụ ngân hàng.
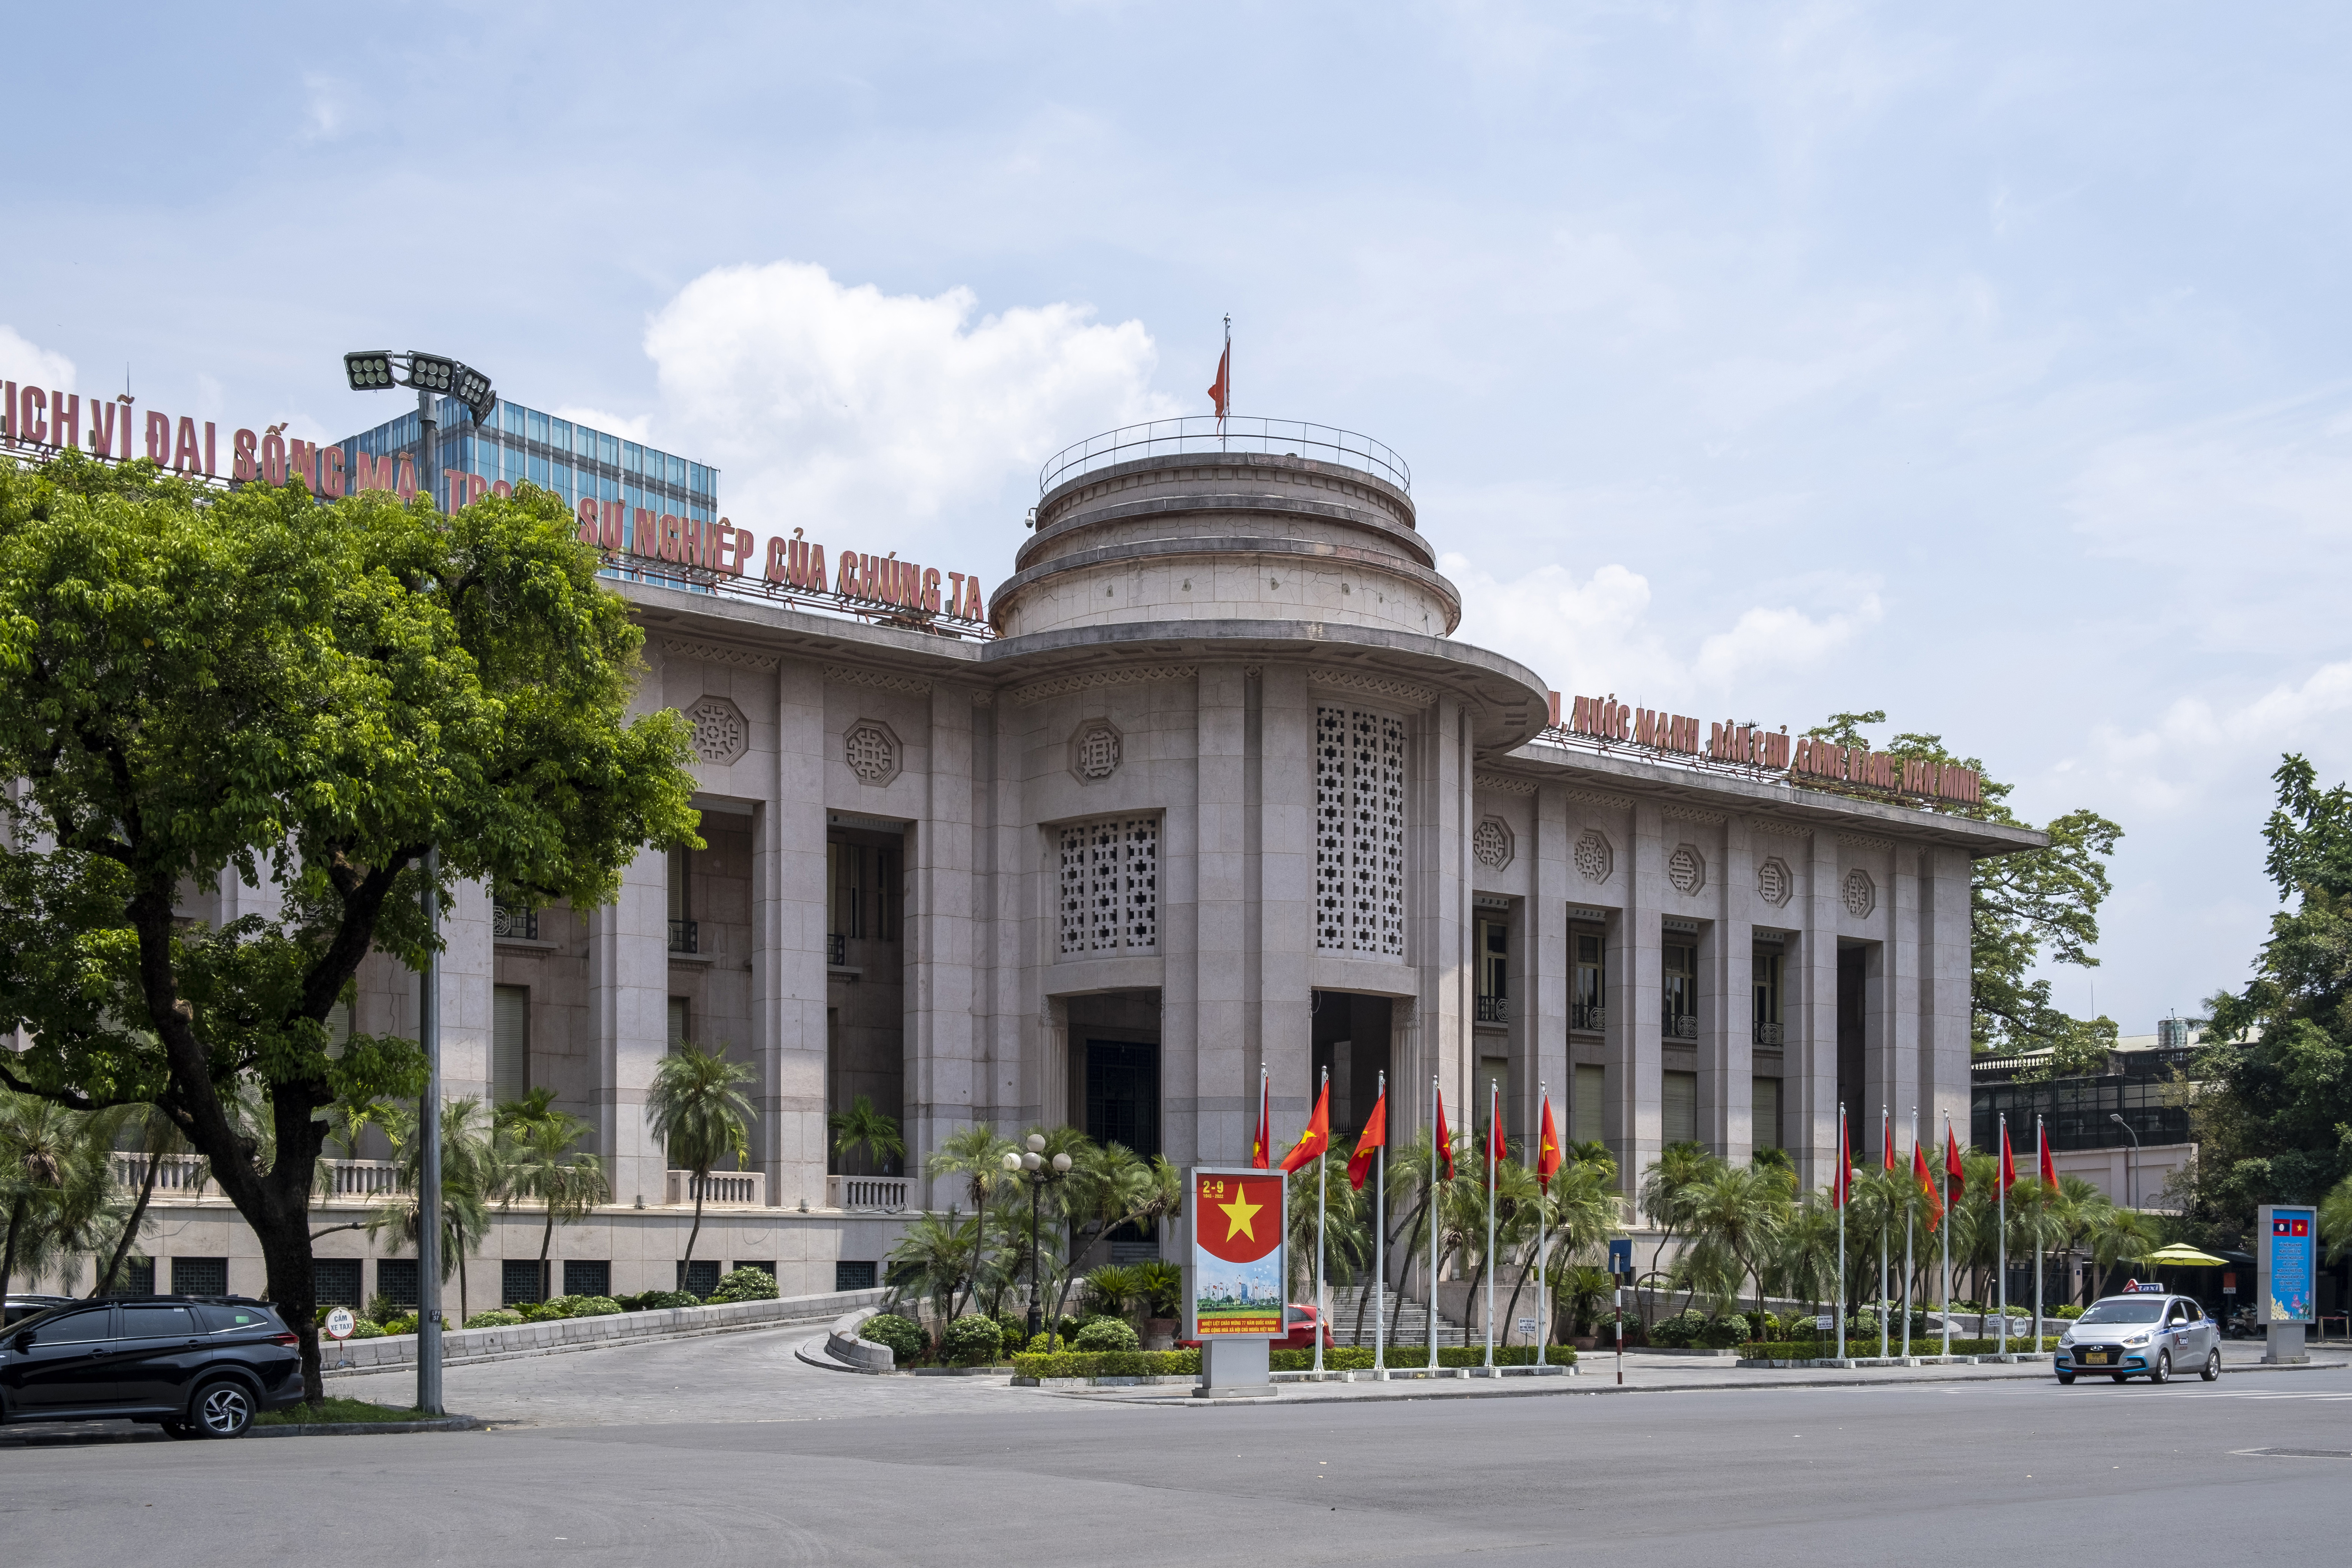
Khi nhắc đến “ngân hàng nhà nước”, nhiều người thường nghĩ ngay đến những tổ chức tín dụng do nhà nước nắm giữ vốn. Tuy nhiên, về mặt pháp lý, Việt Nam chỉ có duy nhất một Ngân hàng Nhà nước (NHNN) với tư cách là ngân hàng trung ương, cơ quan quản lý tiền tệ, hoạt động ngân hàng của cả nước.
Còn trong hệ thống ngân hàng thương mại, thuật ngữ này thường được hiểu là các ngân hàng có vốn sở hữu nhà nước chi phối. Trước đây, danh sách này có thể bao gồm một số cái tên, nhưng hiện nay, sau các đợt tái cơ cấu, cổ phần hóa, số lượng ngân hàng thương mại 100% vốn nhà nước đã giảm đi đáng kể.
Một trong những cái tên tiêu biểu nhất và thuần vốn nhà nước hiện nay chính là Agribank. Bên cạnh đó, một số ngân hàng khác như GPBank hay Oceanbank cũng từng nằm trong diện này, nhưng đã có những thay đổi về cơ cấu sở hữu. Vì vậy, câu trả lời chính xác nhất phụ thuộc vào góc độ tiếp cận: là ngân hàng trung ương hay ngân hàng thương mại có vốn nhà nước.
Khi nhắc đến hệ thống ngân hàng Việt Nam, chắc hẳn nhiều người sẽ nghĩ ngay đến cụm từ “Big 4 ngân hàng nhà nước”. Đây là những định chế tài chính then chốt, có vốn điều lệ thuộc sở hữu nhà nước và đóng vai trò quan trọng trong nền kinh tế.
Bộ tứ quyền lực này bao gồm Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank), Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank), Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) và Ngân hàng TMCP Công thương Việt Nam (VietinBank). Mỗi ngân hàng đều có thế mạnh và lĩnh vực trọng tâm riêng biệt.
Agribank thường gắn liền với lĩnh vực nông nghiệp, nông thôn. Vietcombank nổi bật với hoạt động ngoại thương và dịch vụ quốc tế. BIDV mạnh về đầu tư phát triển, còn VietinBank có thế mạnh truyền thống trong lĩnh vực công thương nghiệp.
Họ không chỉ là những ngân hàng thương mại lớn nhất về quy mô tài sản, mạng lưới hoạt động mà còn dẫn dắt thị trường về nhiều mặt. Sự ổn định và phát triển của nhóm này thường được xem như một chỉ báo quan trọng cho sức khỏe của cả hệ thống tài chính quốc gia.
Ở Việt Nam, khi nhắc đến những định chế tài chính vững chắc và uy tín hàng đầu, không thể không kể đến nhóm “Big 4” ngân hàng thương mại nhà nước. Đây là bốn trụ cột quan trọng nhất của hệ thống ngân hàng, bao gồm Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank), Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank), Ngân hàng TMCP Công thương Việt Nam (VietinBank) và Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV).
Sức mạnh cốt lõi của Big 4 đến từ việc Nhà nước nắm giữ cổ phần chi phối hoặc toàn bộ vốn điều lệ. Điều này mang lại cho họ độ an toàn, uy tín rất cao trong mắt người dân và doanh nghiệp, đồng thời giúp họ thực hiện các nhiệm vụ đặc biệt phục vụ chính sách kinh tế vĩ mô của đất nước.
Với quy mô tổng tài sản luôn dẫn đầu, bộ tứ này đóng vai trò then chốt trong việc cung ứng vốn cho nền kinh tế, từ các dự án trọng điểm quốc gia đến hoạt động của đông đảo người dân. Họ cũng là những ngân hàng đi đầu trong ứng dụng công nghệ và cải cách dịch vụ.
Có thể nói, Big 4 không chỉ là những doanh nghiệp ngân hàng hàng đầu mà còn là biểu tượng cho sự ổn định và phát triển của hệ thống tài chính Việt Nam, luôn thu hút sự quan tâm của cộng đồng và giới đầu tư.
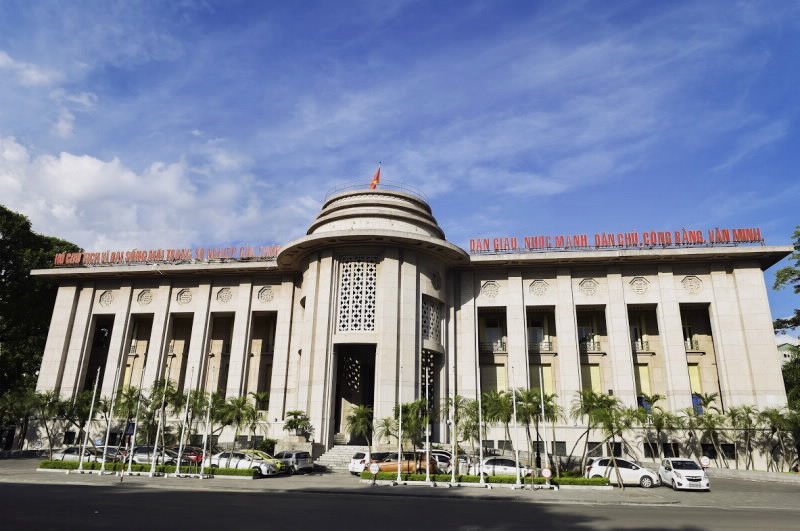
Khi nhắc đến các ngân hàng nhà nước uy tín tại Việt Nam, người ta thường nghĩ ngay đến những cái tên lớn, có bề dày hoạt động và được Chính phủ bảo trợ. Họ là trụ cột quan trọng của nền kinh tế, mang lại cảm giác an toàn và tin cậy tuyệt đối cho người dân.
Trong nhóm này, Agribank, Vietcombank, VietinBank và BIDV luôn được xếp vào hàng đầu. Họ không chỉ có mạng lưới chi nhánh rộng khắp cả nước mà còn sở hữu tiềm lực tài chính vững mạnh. Các ngân hàng này tham gia vào hầu hết các dự án trọng điểm quốc gia.
Sự uy tín của họ được khẳng định qua nhiều năm, với các dịch vụ ngân hàng truyền thống rất ổn định. Dù thị trường có nhiều biến động, khách hàng vẫn luôn tin tưởng gửi gắm tài sản tại đây. Đây chính là lợi thế lớn nhất mà ít ngân hàng khác có được.
Bên cạnh đó, họ cũng không ngừng đổi mới, áp dụng công nghệ để nâng cao trải nghiệm khách hàng. Vì vậy, nếu bạn ưu tiên sự an toàn và bền vững, lựa chọn một trong những ngân hàng nhà nước này là quyết định sáng suốt.

Hiện nay, việc tìm kiếm các ngân hàng nhà nước có lãi suất cao là mối quan tâm của nhiều người gửi tiết kiệm. Tuy nhiên, các “ông lớn” như Vietcombank, VietinBank hay BIDV thường có mức lãi suất ổn định và ở nhóm trung bình, dao động khoảng 4.7% cho kỳ hạn dài, thấp hơn so với nhiều ngân hàng cổ phần.
Nếu bạn đang tìm kiếm lãi suất hấp dẫn, có thể mở rộng sang nhóm ngân hàng cổ phần. Một số cái tên nổi bật với lãi suất trên 6% như PGBank, BacABank hay OCB. Các ngân hàng này thường có chính sách linh hoạt và ưu đãi lớn để thu hút nguồn vốn.
Xu hướng chung là nhiều ngân hàng đang điều chỉnh tăng lãi suất. Chỉ trong tháng 3 vừa qua, đã có khoảng 8 ngân hàng thực hiện điều chỉnh này. Để có quyết định sáng suốt, bạn nên so sánh kỹ lưỡng giữa các kỳ hạn và hình thức gửi, đặc biệt là gửi online thường có lãi suất tốt hơn một chút so với gửi trực tiếp tại quầy.

Trong hệ thống ngân hàng Việt Nam, bên cạnh các ngân hàng nhà nước, còn có một mảng rất quan trọng và năng động: các ngân hàng không thuộc sở hữu nhà nước. Nhóm này chủ yếu bao gồm các ngân hàng thương mại cổ phần, nơi vốn điều lệ được huy động từ nhiều cổ đông là cá nhân và tổ chức.
Họ hoạt động theo mô hình công ty cổ phần, không có vốn từ ngân sách nhà nước. Điều này mang lại sự linh hoạt trong điều hành và chiến lược kinh doanh, thường tập trung vào các phân khúc thị trường cụ thể hoặc dịch vụ khách hàng chuyên biệt.
Sự cạnh tranh từ khu vực này góp phần làm đa dạng hóa thị trường, thúc đẩy đổi mới sản phẩm và nâng cao chất lượng dịch vụ. Khách hàng có thêm nhiều lựa chọn về tài khoản, khoản vay hay các gói đầu tư với điều kiện linh hoạt.
Nhìn chung, các ngân hàng không thuộc nhà nước đóng vai trò thiết yếu trong việc huy động vốn và hỗ trợ cho nền kinh tế tư nhân. Họ tạo nên một bức tranh tài chính đa sắc màu, bổ sung và cạnh tranh lành mạnh với khu vực ngân hàng nhà nước.
Như vậy, qua bài viết này, chúng ta đã có cái nhìn rõ ràng hơn về hệ thống các ngân hàng nhà nước tại Việt Nam. Dù là những “ông lớn” chi phối thị trường hay các ngân hàng thương mại cổ phần có vốn nhà nước chi phối, họ đều đóng vai trò quan trọng trong việc ổn định và phát triển nền kinh tế. Hy vọng những thông tin trên sẽ là cẩm nang hữu ích, giúp bạn có thêm căn cứ để đưa ra lựa chọn phù hợp nhất cho nhu cầu gửi tiết kiệm, vay vốn hay sử dụng dịch vụ tài chính của mình. Hãy luôn là người tiêu dùng thông thái để tối ưu hóa lợi ích cá nhân nhé!