Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Khi nhắc đến việc vay vốn tại các ngân hàng hay tổ chức tín dụng, nhiều người thường lo lắng không biết mình có đủ điều kiện hay không, đặc biệt là những ai đang có khoản nợ đang được quản lý. Thực tế, nếu đang ở nợ nhóm 1 – tức là khoản nợ còn trong hạn và chưa có dấu hiệu chậm trả – thì khả năng được duyệt vay vẫn rất cao.
Đây là nhóm nợ lành mạnh nhất, cho thấy người vay có lịch sử tín dụng tốt và đang thực hiện đúng nghĩa vụ thanh toán. Vì vậy, nếu vẫn giữ được uy tín tín dụng như vậy, việc tiếp cận các khoản vay mới là hoàn toàn khả thi.
Nợ nhóm 1 là mức độ nợ tốt nhất trong hệ thống phân loại nợ của các ngân hàng và tổ chức tín dụng tại Việt Nam. Đây là nhóm dành cho các khoản vay được đánh giá là có rủi ro thấp nhất, khi người vay thực hiện đúng nghĩa vụ trả nợ cả gốc và lãi đúng hạn. Tình hình tài chính của người vay ổn định, không có dấu hiệu chậm trả hay vi phạm cam kết tín dụng.
Các khoản nợ thuộc nhóm 1 thường bao gồm những khách hàng duy trì lịch sử tín dụng tốt, có thu nhập ổn định và đáp ứng đầy đủ các điều kiện vay vốn. Ngân hàng đánh giá đây là đối tượng khách hàng an toàn, ít có khả năng gặp khó khăn trong thanh toán. Do đó, việc phân loại vào nhóm này giúp nâng cao điểm tín dụng và mở rộng cơ hội tiếp cận các sản phẩm tín dụng trong tương lai.
Mức trích lập dự phòng rủi ro đối với nợ nhóm 1 là thấp nhất, thường ở mức 0% hoặc rất nhỏ theo quy định của Ngân hàng Nhà nước. Điều này phản ánh sự an toàn và ổn định của danh mục nợ đối với tổ chức tín dụng. Việc quản lý nợ nhóm 1 hiệu quả góp phần nâng cao chất lượng tín dụng và giảm thiệt hại do rủi ro tài chính gây ra.
Việc duy trì nợ nhóm 1 là mục tiêu quan trọng đối với mọi khách hàng vay vốn. Điều này không chỉ giúp duy trì uy tín tài chính cá nhân mà còn tạo điều kiện thuận lợi khi muốn vay thêm hoặc mở rộng hạn mức tín dụng. Người vay cần thanh toán đúng hạn, kiểm soát chi tiêu hợp lý và theo dõi điểm tín dụng thường xuyên để giữ vững tình trạng nợ tốt.

Nhiều người lầm tưởng rằng khi bị xếp vào danh sách nợ xấu thì không thể vay vốn ở bất kỳ ngân hàng nào. Tuy nhiên, thực tế cho thấy vẫn có một số tổ chức tín dụng chấp nhận hỗ trợ khách hàng có lịch sử tín dụng không tốt. Các ngân hàng này thường áp dụng chính sách linh hoạt hơn, xét duyệt dựa trên nhiều yếu tố thay vì chỉ điểm tín dụng.
Một số ngân hàng và công ty tài chính vẫn cho vay đối với khách hàng nợ xấu nhóm 1 hoặc nhóm 2 nếu có tài sản đảm bảo hoặc thu nhập ổn định. Điều kiện vay thường khắt khe hơn, lãi suất cao hơn bình thường và hạn mức vay thấp. Người vay cần chuẩn bị hồ sơ đầy đủ, minh bạch để tăng khả năng được duyệt hồ sơ.
Bên cạnh ngân hàng, các công ty tài chính như FE Credit, Prudential, TP Finance cũng là lựa chọn dành cho người có nợ xấu. Những tổ chức này thường có quy trình duyệt nhanh, yêu cầu thấp hơn nhưng đi kèm với lãi suất cao. Người đi vay cần cân nhắc kỹ trước khi quyết định để tránh rơi vào bẫy tín dụng.
Để cải thiện khả năng được vay, người nợ xấu nên chủ động thanh toán dứt các khoản nợ tồn đọng và làm việc với ngân hàng để cập nhật tình trạng. Việc xây dựng lại niềm tin với tổ chức tín dụng bằng cách duy trì quan hệ tài chính minh bạch sẽ giúp tăng cơ hội tiếp cận khoản vay trong tương lai.
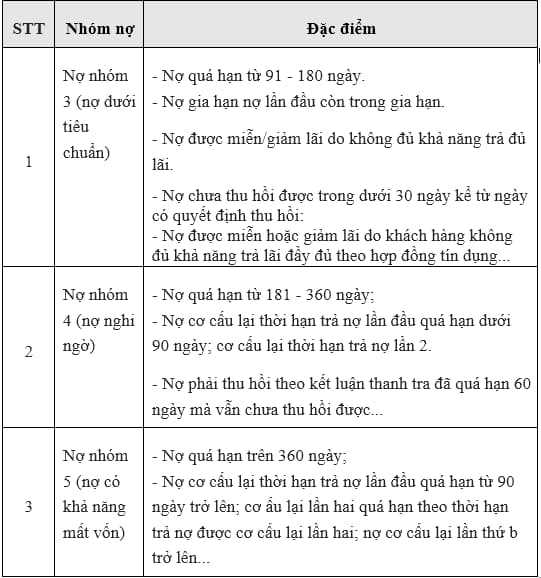
Nhiều người lầm tưởng rằng khi bị ghi nợ xấu thì không thể vay vốn tại bất kỳ tổ chức tín dụng nào. Thực tế, một số ngân hàng và công ty tài chính vẫn xem xét hỗ trợ vay cho khách hàng có lịch sử tín dụng không tốt. Các đơn vị này thường áp dụng quy trình thẩm định riêng, linh hoạt hơn so với quy định chung của Tổ chức Tín dụng Quốc gia.
Một số ngân hàng thương mại cổ phần và tổ chức tín dụng phi ngân hàng chấp nhận hồ sơ vay từ người có nợ xấu nhóm 1 hoặc nhóm 2. Họ dựa vào nhiều yếu tố như thu nhập ổn định, tài sản đảm bảo và cam kết trả nợ cụ thể. Điều kiện vay có thể khắt khe hơn, lãi suất thường cao hơn mức trung bình để bù rủi ro.
Dù thuộc nhóm nợ xấu nhóm 3, 4 hay thậm chí nhóm 5, khách hàng vẫn có thể tìm được nơi hỗ trợ vay thông qua các công ty tài chính quy mô nhỏ hoặc tổ chức cho vay ngang hàng. Những đơn vị này thường yêu cầu thế chấp tài sản hoặc bảo lãnh từ người thân. Tuy nhiên, cần thận trọng trước các điều khoản không minh bạch và lãi suất cắt cổ.
Để tăng cơ hội được duyệt vay, khách hàng nên chuẩn bị hồ sơ chứng minh thu nhập rõ ràng và lịch sử trả nợ một phần các khoản cũ nếu có. Việc thanh toán dứt các khoản nợ nhỏ còn tồn đọng cũng giúp cải thiện điểm tín dụng phần nào. Lựa chọn ngân hàng phù hợp với chính sách hỗ trợ tái cấu trúc nợ sẽ nâng cao khả năng thành công.
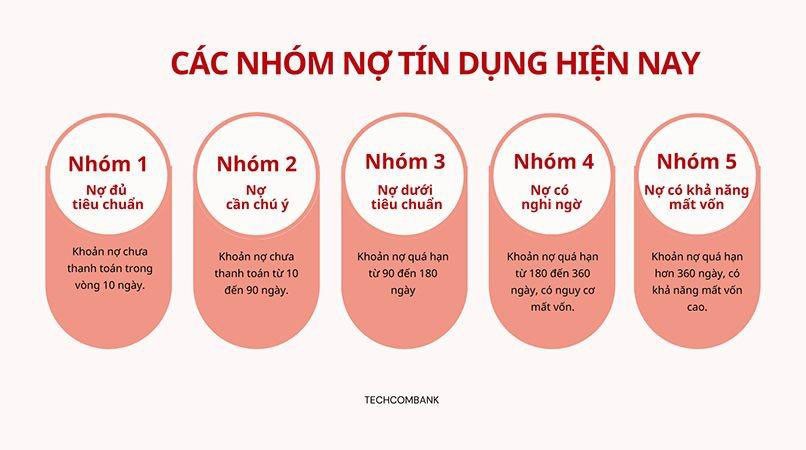
Hiện nay, dù nằm trong nhóm nợ xấu, người vay vẫn có cơ hội tiếp cận khoản vay từ một số ngân hàng và tổ chức tài chính. Các đơn vị này thường áp dụng chính sách linh hoạt hơn với khách hàng từng có lịch sử tín dụng kém. Điều kiện xét duyệt thường yêu cầu tài sản đảm bảo hoặc thu nhập ổn định để giảm rủi ro cho bên cho vay.
Một số ngân hàng thương mại và công ty tài chính vẫn hỗ trợ khách hàng nợ xấu nhóm 5 nếu chứng minh được khả năng trả nợ. Hồ sơ cần đầy đủ giấy tờ cá nhân, xác minh thu nhập và minh bạch lý do phát sinh nợ quá hạn trước đó. Tỷ lệ xét duyệt thành công phụ thuộc vào mức độ nghiêm trọng của nợ xấu và sự minh bạch trong thông tin cung cấp.
Các tổ chức như OCB, VPBank, SHB hay một số công ty tài chính như FE Credit, Home Credit đã từng hỗ trợ khoản vay cho khách hàng từng nằm trong danh sách nợ xấu. Tuy nhiên, quy trình thẩm định thường khắt khe hơn, lãi suất có thể cao hơn mặt bằng chung và hạn mức vay được duyệt thường thấp hơn so với khách hàng có điểm tín dụng tốt.
Người có nợ xấu cần tìm hiểu kỹ yêu cầu của từng nơi trước khi nộp hồ sơ. Ưu tiên các đơn vị có chính sách minh bạch, tránh sử dụng dịch vụ bên thứ ba không rõ nguồn gốc. Cải thiện điểm tín dụng bằng cách thanh toán đúng hạn các khoản nhỏ cũng giúp tăng khả năng được duyệt vay trong tương lai gần.

Nợ xấu nhóm 2 là tình trạng khoản vay bị quá hạn từ 10 đến 90 ngày, được xếp vào nhóm nợ chú ý. Mặc dù chưa quá nghiêm trọng như các nhóm 3, 4, 5 nhưng vẫn ảnh hưởng tiêu cực đến lịch sử tín dụng. Ngân hàng sẽ đánh giá khách hàng có rủi ro cao hơn khi xem xét hồ sơ vay vốn.
Có một số ngân hàng thương mại và công ty tài chính vẫn hỗ trợ vay cho khách hàng nợ xấu nhóm 2 tùy vào mức độ nợ và thu nhập hiện tại. Những tổ chức này thường yêu cầu thêm tài sản đảm bảo hoặc thẩm định kỹ hồ sơ thu nhập để giảm thiểu rủi ro. Tuy nhiên khả năng duyệt hồ sơ vẫn thấp hơn so với khách hàng có tín dụng tốt.
Một số ngân hàng như SHB, VPBank, TPBank hoặc các công ty tài chính như Home Credit, FE Credit có thể xem xét hồ sơ nếu khoản nợ cũ đã được tất toán đầy đủ. Điều kiện quan trọng là khách hàng phải chứng minh được khả năng trả nợ hiện tại ổn định và có lịch sử thanh toán đang được cải thiện.
Để tăng cơ hội vay vốn, cần chủ động thanh toán dứt điểm các khoản nợ cũ, duy trì thu nhập ổn định và hạn chế đăng ký vay ở nhiều nơi cùng lúc. Ngoài ra, nên kiểm tra điểm CIC định kỳ để nắm rõ tình trạng tín dụng. Việc xây dựng lại niềm tin với tổ chức tín dụng cần thời gian nhưng hoàn toàn khả thi nếu có kế hoạch tài chính hợp lý.
Nợ nhóm 2 hay còn gọi là nợ chú ý là khoản vay có dấu hiệu chậm trả từ 10 đến 90 ngày. Dù chưa bị xếp vào nhóm nợ xấu nhưng đây là tín hiệu cảnh báo cho các tổ chức tín dụng về khả năng trả nợ của khách hàng. Tình trạng này bắt đầu ảnh hưởng tiêu cực đến điểm tín dụng trên báo cáo CIC.
Việc có nợ nhóm 2 khiến khả năng duyệt vay tại ngân hàng trở nên khó khăn hơn. Hầu hết các ngân hàng đều siết chặt điều kiện hoặc từ chối hồ sơ khi phát hiện nợ chú ý trong lịch sử tín dụng. Một số tổ chức có thể xem xét nhưng thường đi kèm lãi suất cao hơn và hạn mức thấp.
Tuy nhiên, người có nợ nhóm 2 vẫn có cơ hội vay tại một số công ty tài chính. Các công ty này thường có chính sách linh hoạt hơn so với ngân9 hàng, miễn là khoản nợ đã được thanh toán đầy đủ và không còn phát sinh trễ hạn. Tuy nhiên, điều kiện duyệt vay vẫn được xét duyệt kỹ lưỡng.
Để cải thiện khả năng vay vốn, cần thanh toán dứt điểm các khoản nợ nhóm 2 và duy trì thanh toán đúng hạn trong ít nhất 6 tháng đến 1 năm. Đồng thời, nên kiểm tra báo cáo tín dụng định kỳ để đảm bảo thông tin được cập nhật chính xác và sớm đề xuất điều chỉnh nếu có sai sót.
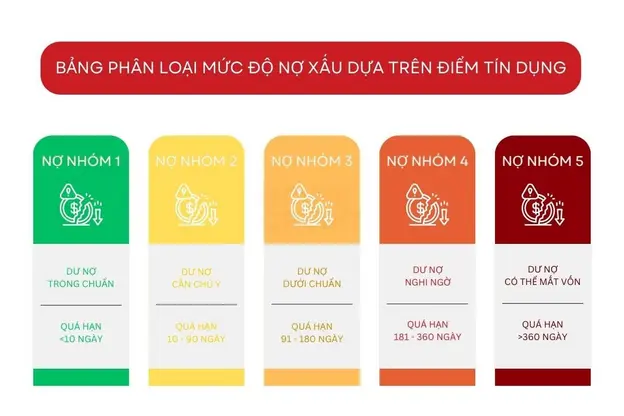
Chuyển nợ từ nhóm 2 về nhóm 1 là quá trình ngân hàng đánh giá lại xếp hạng nợ của khách hàng dựa trên khả năng trả nợ đã được cải thiện. Để đủ điều kiện, khách hàng phải thanh toán toàn bộ số tiền quá hạn và duy trì thanh toán đúng hạn liên tục trong một khoảng thời gian nhất định theo quy định.
Việc chuyển nhóm nợ giúp doanh nghiệp và cá nhân phục hồi xếp hạng tín dụng, tạo điều kiện tiếp cận các khoản vay mới với điều kiện thuận lợi hơn. Đây cũng là minh chứng cho thấy khách hàng đã chủ động khắc phục khó khăn tài chính và cam kết thực hiện nghĩa vụ trả nợ đúng hạn.
Ngân hàng thực hiện chuyển nhóm nợ sau khi thẩm định lại hồ sơ, tình hình tài chính và khả năng thanh toán của khách hàng. Quy trình này đảm bảo tính minh bạch, công bằng và tuân thủ quy định của Ngân hàng Nhà nước, góp phần giảm tỷ lệ nợ xấu và nâng cao hiệu quả quản lý rủi ro tín dụng.
Chuyển nợ nhóm 2 về nhóm 1 không chỉ có lợi cho khách hàng mà còn mang lại lợi ích cho hệ thống tài chính. Nó thể hiện sự hợp tác tích cực giữa ngân hàng và khách hàng trong việc tái cơ cấu nợ, duy trì hoạt động sản xuất kinh doanh ổn định và thúc đẩy tăng trưởng bền vững.

Nợ nhóm 1 vẫn có thể vay vốn vì đây là nhóm nợ tốt, thể hiện khả năng trả nợ đúng hạn và đáng tin cậy trong mắt ngân hàng và tổ chức tín dụng. Điều này mang đến cơ hội tiếp cận nguồn vốn dễ dàng hơn để phát triển kinh doanh, mua nhà hoặc đáp ứng nhu cầu tài chính cá nhân.
Tuy nhiên, người đi vay cần duy trì lịch sử tín dụng sạch, cung cấp đầy đủ hồ sơ minh bạch và lựa chọn sản phẩm vay phù hợp với năng lực tài chính. Hãy chủ động tìm hiểu và liên hệ trực tiếp với các tổ chức tín dụng để nhận tư vấn cụ thể, từ đó đưa ra quyết định vay vốn hiệu quả và an toàn.




