Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Có lẽ bạn đang lo lắng khi nghe đến hai chữ “nợ xấu”, và bạn không đơn độc. Đây là vấn đề tài chính nhiều người gặp phải, nhưng không phải ai cũng thực sự hiểu rõ về nó. Nợ xấu không chỉ là một con số trên giấy tờ, mà nó có thể ảnh hưởng trực tiếp đến kế hoạch vay mua nhà, mua xe hay thậm chí là các khoản vay nhỏ trong tương lai của bạn. Bài viết này sẽ cùng bạn đi từ khái niệm cơ bản nhất, phân loại các nhóm nợ, cho đến những hệ quả thực tế và cách thức để kiểm tra, xử lý. Hãy xem đây như một cuộc trò chuyện thẳng thắn để chúng ta cùng tháo gỡ những băn khoăn, giúp bạn lấy lại quyền kiểm soát tài chính của mình.
Nợ xấu ngân hàng, hay còn gọi là NPL, là thuật ngữ chỉ những khoản vay mà người đi vay không thể thanh toán cả gốc lẫn lãi khi đã quá hạn trên 90 ngày theo hợp đồng. Đây thực chất là các khoản nợ khó đòi, khi khách hàng không thực hiện được cam kết trả nợ đúng hạn như ban đầu.
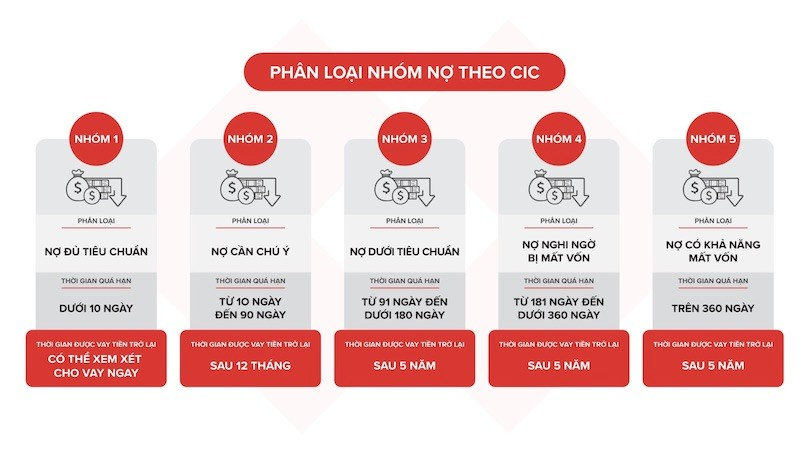
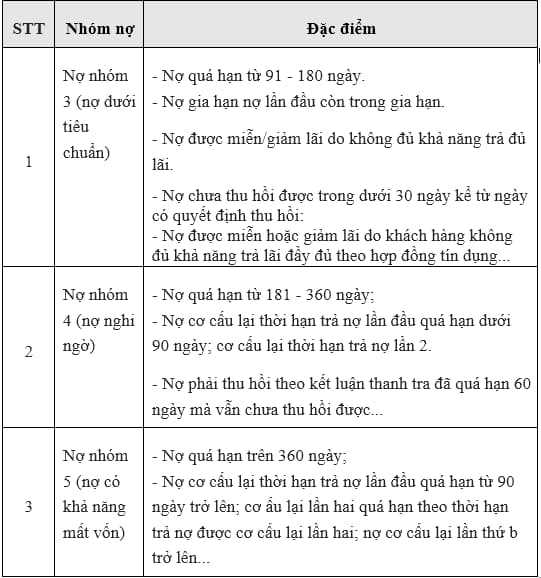
Theo quy định hiện hành, nợ xấu được phân loại cụ thể thành các nhóm 3, 4 và 5 dựa trên mức độ rủi ro. Nhóm 3 là nợ dưới tiêu chuẩn, nhóm 4 là nợ nghi ngờ và nhóm 5 là nợ có khả năng mất vốn cao. Việc phân nhóm này giúp ngân hàng đánh giá chính xác khả năng thu hồi vốn.
Khi bị xếp vào nhóm nợ xấu, uy tín tín dụng của khách hàng sẽ bị ảnh hưởng nghiêm trọng. Họ gặp rất nhiều khó khăn trong việc vay vốn mới từ các tổ chức tín dụng. Thông tin này được lưu trữ trên hệ thống CIC và có thể tra cứu được.
Dù nền kinh tế đang phục hồi, nợ xấu vẫn là một bài toán nan giải đối với hệ thống ngân hàng. Nó không chỉ là rủi ro cá nhân của người vay mà còn ảnh hưởng đến sự an toàn và ổn định chung của cả hệ thống tài chính.
Trong hoạt động tín dụng, việc phân loại nợ là công cụ quan trọng để đánh giá rủi ro. Các khoản vay được chia thành năm nhóm dựa trên khả năng trả nợ và thời gian quá hạn. Trong đó, nợ xấu là thuật ngữ chỉ chung các khoản nợ có rủi ro cao, không còn khả năng thu hồi đầy đủ.
Cụ thể, nợ xấu bao gồm các khoản nợ thuộc nhóm 3 (nợ dưới tiêu chuẩn), nhóm 4 (nợ nghi ngờ) và nhóm 5 (nợ có khả năng mất vốn). Theo định nghĩa phổ biến, một khoản vay được xem là nợ xấu khi khách hàng chậm thanh toán cả gốc lẫn lãi quá 90 ngày kể từ hạn đầu tiên.
Thông tin về lịch sử tín dụng này được lưu trữ tại Trung tâm Thông tin Tín dụng Quốc gia (CIC). Một khi bị xếp vào nhóm nợ xấu, hồ sơ của bạn sẽ bị ảnh hưởng nghiêm trọng. Hầu hết các ngân hàng và tổ chức tín dụng sẽ từ chối các đề nghị vay vốn mới.
Do đó, việc hiểu rõ và quản lý các khoản nợ cá nhân là vô cùng cần thiết. Bạn nên luôn ưu tiên thanh toán đúng hạn để bảo vệ điểm tín dụng của mình, tránh rơi vào các nhóm nợ xấu và đảm bảo khả năng tiếp cận vốn trong tương lai.
Nợ xấu, hiểu một cách đơn giản, là các khoản nợ khó đòi khi người vay không thể trả nợ đúng hạn như cam kết. Theo tiêu chuẩn, một khoản vay được xem là nợ xấu khi quá hạn thanh toán cả gốc lẫn lãi từ 90 ngày trở lên.
Đối với cá nhân, nợ xấu gây ra nhiều hệ lụy tiêu cực. Trước hết, nó ảnh hưởng trực tiếp đến uy tín tín dụng, khiến bạn gặp khó khăn, thậm chí không thể vay vốn ở ngân hàng hay các tổ chức tài chính sau này. Bên cạnh đó, việc không trả nợ đúng hạn sẽ làm phát sinh các khoản phí phạt, ảnh hưởng đến kế hoạch tài chính và sự linh hoạt trong dòng tiền cá nhân.
Về phía ngân hàng và nền kinh tế, nợ xấu là một gánh nặng lớn. Nó làm giảm lợi nhuận, thậm chí gây nguy cơ mất vốn của tổ chức cho vay, ảnh hưởng đến khả năng luân chuyển và xoay vòng vốn. Từ đó, sự an toàn của cả hệ thống ngân hàng cũng có thể bị đe dọa, kìm hãm sự phát triển chung của nền kinh tế.
Nợ xấu ngân hàng, hiểu đơn giản là các khoản nợ quá hạn mà người vay không còn khả năng trả cả gốc lẫn lãi, không phải là vấn đề có thể xem nhẹ. Nó được xem như khoản nợ khó đòi, ảnh hưởng trực tiếp đến khả năng luân chuyển vốn của ngân hàng và đặc biệt nghiêm trọng với chính người vay.
Hậu quả đầu tiên và rõ rệt nhất là bạn sẽ gặp khó khăn cực kỳ lớn trong việc vay vốn sau này. Hầu hết ngân hàng đều rất dè dặt khi xét duyệt cho khách hàng có lịch sử tín dụng xấu. Thậm chí, chỉ cần trả nợ trễ một ngày, thông tin cũng có thể bị hệ thống CIC ghi nhận.
Mức độ nghiêm trọng tăng dần theo thời gian quá hạn. Đặc biệt, khi nợ bị xếp vào nhóm 5 (trên 180 ngày), đó được coi là nợ có khả năng mất vốn, mức xấu nhất. Trong những trường hợp cực đoan như cố tình trốn nợ, người vay thậm chí có thể bị truy cứu trách nhiệm hình sự về tội lạm dụng tín nhiệm.
Vì vậy, việc quản lý tài chính cá nhân, trả nợ đúng hạn là vô cùng quan trọng. Nếu lỡ rơi vào nợ xấu, bạn cần tích cực giải quyết dứt điểm với ngân hàng để dần cải thiện lịch sử tín dụng của mình.
Nợ xấu ngân hàng, hiểu đơn giản là các khoản nợ quá hạn lâu ngày mà người vay không còn khả năng chi trả cả gốc lẫn lãi. Về bản chất, đây là một quan hệ dân sự được điều chỉnh bởi hợp đồng tín dụng. Do đó, việc có nợ xấu không đồng nghĩa với việc bạn sẽ bị truy cứu trách nhiệm hình sự hay phải đi tù.
Tuy nhiên, ngân hàng hoàn toàn có quyền áp dụng các biện pháp mạnh để thu hồi nợ. Nếu khách hàng không thiện chí hợp tác, họ có thể khởi kiện ra tòa dân sự, yêu cầu phong tỏa tài sản thế chấp hoặc kê biên tài sản khác để trừ nợ. Chỉ trong những trường hợp đặc biệt, như có dấu hiệu lừa đảo chiếm đoạt tài sản (cố tình gian dối hồ sơ, vay tiền rồi bỏ trốn), thì vụ việc mới có thể bị chuyển sang cơ quan công an để điều tra về tội phạm hình sự.
Như vậy, nếu bạn rơi vào nợ xấu do những lý do khách quan như làm ăn thua lỗ, mất việc, thì về mặt pháp lý sẽ không bị truy tố. Điều quan trọng nhất lúc này là cần chủ động liên hệ với ngân hàng để thương lượng lại kế hoạch trả nợ, thể hiện thiện chí và tìm ra giải pháp phù hợp cho cả đôi bên.
Kiểm tra nợ xấu bằng CMND hay CCCD là việc cần thiết để bạn nắm rõ lịch sử tín dụng của mình, từ đó chủ động hơn khi có nhu cầu vay vốn. Hiện nay, cách phổ biến và chính thống nhất là tra cứu qua Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC).
Bạn có thể dễ dàng thực hiện việc này trực tuyến bằng cách truy cập vào website chính thức cic.gov.vn. Tại đây, nếu là lần đầu, bạn cần đăng ký tài khoản cá nhân. Sau khi đăng nhập, bạn khai thác báo cáo tín dụng và cung cấp thông tin CMND/CCCD để xác thực. Hệ thống sẽ cung cấp báo cáo chi tiết về tình hình nợ và nhóm nợ của bạn.
Ngoài ra, để thuận tiện hơn, bạn có thể tải ứng dụng CIC Credit Connect (còn gọi là iCIC) trên điện thoại. Thao tác trên app cũng tương tự: đăng ký, đăng nhập và tra cứu. Thông tin từ CIC thường được đánh giá là chi tiết và đầy đủ hơn so với một số kênh khác.
Nhớ rằng, bạn chỉ nên tra cứu trên các kênh chính thống này để đảm bảo an toàn thông tin cá nhân. Việc kiểm tra định kỳ giúp bạn kịp thời phát hiện sai sót và có kế hoạch cải thiện điểm tín dụng, mở ra cơ hội vay vốn thuận lợi trong tương lai.
Việc kiểm tra danh sách nợ xấu tại FE Credit là bước quan trọng để bảo vệ quyền lợi cá nhân. Nó giúp bạn tiết kiệm thời gian, chi phí khi có kế hoạch vay vốn, đồng thời đảm bảo thông tin tín dụng luôn chính xác. Đây là yếu tố then chốt khi bạn tiếp cận bất kỳ dịch vụ tài chính nào.
Bạn cần hiểu rằng lịch sử nợ xấu được lưu giữ theo quy định pháp luật và không thể can thiệp xóa trước thời hạn. Vì vậy, kiểm tra định kỳ giúp bạn kịp thời phát hiện sai sót hoặc nguy cơ bị lợi dụng thông tin. Hãy chủ động bảo vệ mình trước các rủi ro.
Để tra cứu, bạn có thể liên hệ tổng đài FE Credit hoặc kiểm tra qua hệ thống CIC. Hầu hết ngân hàng và tổ chức tín dụng đều dựa vào đây để đánh giá hồ sơ. Một bản ghi nợ xấu sẽ ảnh hưởng lớn đến khả năng vay vốn sau này của bạn.

Như vậy, có thể thấy nợ xấu ngân hàng không phải là một vấn đề quá xa lạ, nhưng hậu quả của nó lại ảnh hưởng trực tiếp và lâu dài đến đời sống tài chính của mỗi người. Hiểu rõ về các nhóm nợ, cách kiểm tra và những hệ lụy đi kèm chính là bước đầu tiên để chúng ta chủ động bảo vệ mình. Quan trọng hơn cả, hãy xem đây là một bài học về quản lý chi tiêu và trách nhiệm tín dụng. Nếu chẳng may rơi vào nhóm nợ xấu, đừng quá lo lắng hay trốn tránh. Hãy bình tĩnh tìm giải pháp, liên hệ với ngân hàng để thương lượng kế hoạch trả nợ phù hợp. Bởi vì, với sự kiên trì và quyết tâm, con đường “làm sạch” lịch sử tín dụng và lấy lại sự tự do tài chính hoàn toàn nằm trong tầm tay của bạn.




