Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Nợ xấu nghe có vẻ xa lạ nhưng thực ra ảnh hưởng trực tiếp tới quyền vay mượn, mua nhà hay mua xe của nhiều người. Bài viết này sẽ giúp bạn hiểu rõ các nhóm nợ xấu từ nhóm 1 đến nhóm 5 — phân loại, ý nghĩa và mức độ rủi ro của từng nhóm. Đặc biệt, mình sẽ giải thích thế nào là nợ nhóm 1, liệu nợ nhóm 1 có phải là nợ xấu hay không và trong những trường hợp nào nợ nhóm 1 được xóa khỏi hồ sơ. Nếu bạn đang lo lắng về lịch sử tín dụng hoặc muốn tránh sai lầm, hãy đọc tiếp để nắm rõ bản chất và cách xử lý hợp lý.
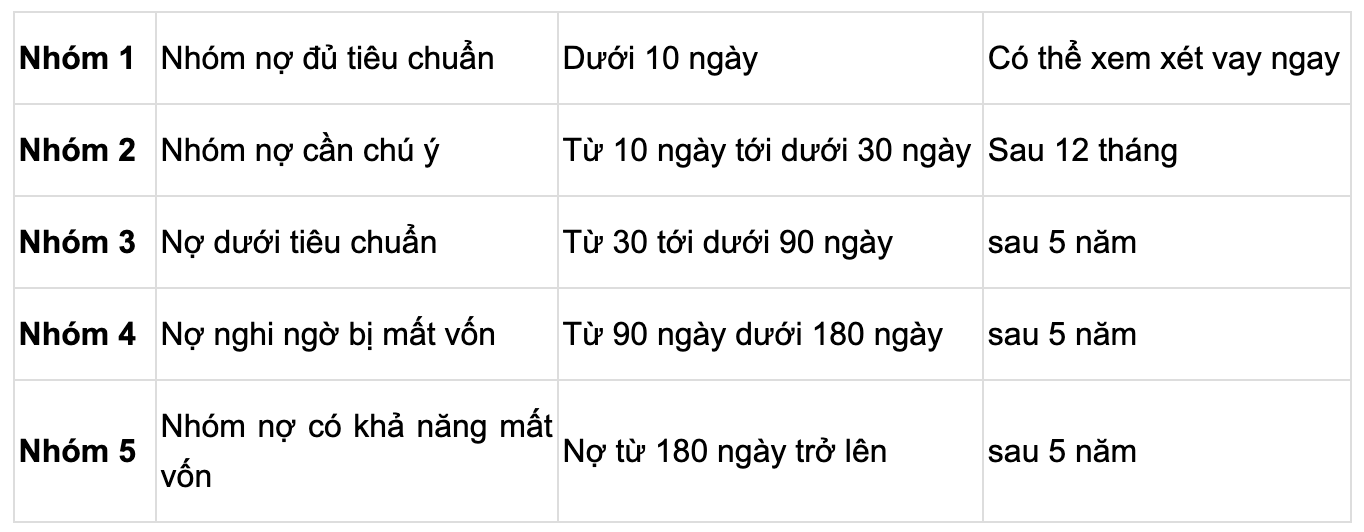
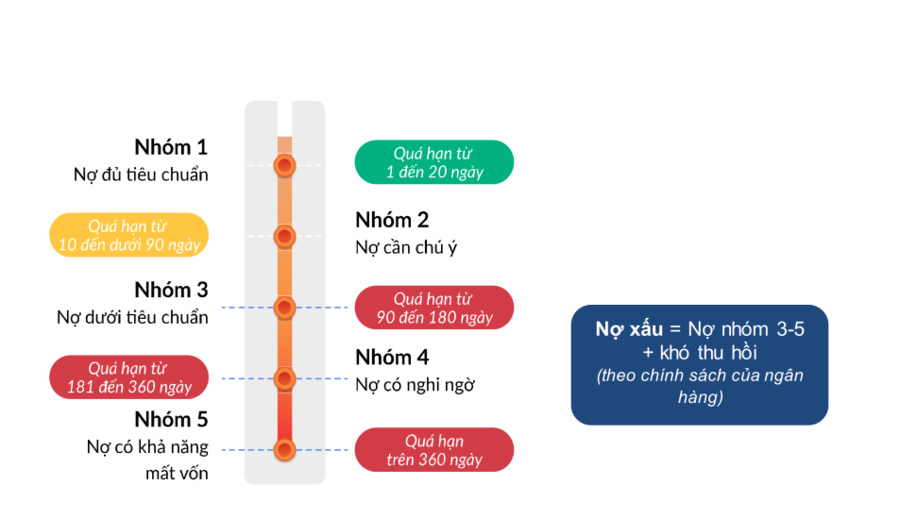
Các khoản nợ được phân thành 5 nhóm theo Thông tư 11/2021/TT-NHNN, trong đó nợ xấu (NPL) là nợ nội bảng thuộc nhóm 3, 4 và 5. Nhóm 1 và 2 được xem là rủi ro thấp; chỉ nhóm 3–5 được coi là nợ có rủi ro cao và cần xử lý đặc biệt.
Nợ nhóm 3 là nợ dưới tiêu chuẩn, nhóm 4 là nợ nghi ngờ và nhóm 5 là nợ có khả năng mất vốn — nhóm 5 là nghiêm trọng nhất. Một vài khoản nợ sau khi cơ cấu lại nếu quá hạn (ví dụ cơ cấu lần đầu quá hạn từ 91 ngày trở lên hoặc cơ cấu lần hai vẫn quá hạn) sẽ bị xếp vào nhóm cao hơn. Khoản nợ được miễn hoặc giảm lãi vì khách hàng không đủ khả năng trả cũng có thể bị phân loại tùy theo rủi ro.
Tổ chức tín dụng có thể hạ hoặc nâng nhóm nợ nếu khách hàng đã trả đầy đủ gốc, lãi quá hạn và các kỳ tiếp theo, hoặc có hồ sơ chứng minh đã trả, hoặc ngân hàng đánh giá khách hàng có khả năng trả tiếp. Lịch sử nợ xấu được xóa sau 5 năm. Để xử lý nợ xấu hiệu quả, thường áp dụng cơ cấu lại, thu hồi/thu bán tài sản bảo đảm, chuyển nhượng khoản nợ hoặc xóa nợ theo quy định.
Mình cần bạn gửi phần “nội dung sau” mà bạn nhắc tới — hiện chưa có thông tin cụ thể để mình viết dựa trên đó.
Nếu bạn chưa có nội dung cụ thể, bạn có thể cho mình chủ đề muốn viết (ví dụ: du lịch, tình bạn, kỹ năng sống, bảo vệ môi trường, v.v.). Mình sẽ viết theo giọng tự nhiên, gần gũi, không dùng tiêu đề phụ và chia thành các đoạn ngắn khoảng 40–60 từ mỗi đoạn. Để đạt tổng 150–200 từ, mình dự định viết 3 đoạn ~50–65 từ/đoạn — bạn có đồng ý như vậy không?

Nợ nhóm 2, hay gọi là nợ chú ý, là khoản nợ được CIC phân loại dựa trên thông tin giao dịch và thuộc một trong năm nhóm nợ. Theo Thông tư 11/2021, nợ nhóm 2 là khoản quá hạn từ 10 đến dưới 90 ngày hoặc những khoản đã điều chỉnh kỳ hạn trả lần đầu. Mức độ rủi ro cao hơn nợ nhóm 1 nhưng chưa phải nợ xấu.
Tác động đến khả năng vay vốn là rõ ràng: nợ nhóm 2 đã bắt đầu làm giảm khả năng được xét duyệt các khoản vay mới và mở thẻ tín dụng; vẫn có thể vay thế chấp hoặc tín chấp nhưng điều kiện khắt khe hơn, lãi suất có thể cao hơn và ngân hàng sẽ xem xét kỹ hồ sơ hơn vì rủi ro tăng.
Cách xử lý hiệu quả là thực hiện đúng cam kết trả nợ, trả dứt hoặc trả đúng hạn các khoản đang quá hạn, chủ động liên hệ ngân hàng để xin cơ cấu hoặc lộ trình trả nợ, cân nhắc gộp nợ hoặc vay ưu đãi để thanh toán, và thường xuyên kiểm tra báo cáo CIC để yêu cầu cập nhật khi đã hoàn thành nghĩa vụ. Giao tiếp minh bạch với ngân hàng và tuân thủ hợp đồng là chìa khóa để cải thiện tình trạng nhanh hơn.
Nợ xấu nhóm 3 là khoản nợ quá hạn thanh toán từ 91 đến 180 ngày, được xem là nợ xấu đầu tiên và có mức rủi ro khá cao. Khi bị xếp vào nhóm này, điểm tín dụng của bạn sẽ giảm và nhiều cánh cửa vay ngân hàng sẽ gần như đóng lại, khiến các hồ sơ vay vốn khó được duyệt hơn.
Thông tin nợ nhóm 3 (cùng nhóm 4, 5) sẽ được lưu trong hệ thống CIC và chỉ được xóa sau 5 năm kể từ ngày bạn thanh toán đầy đủ 100% khoản nợ — bao gồm gốc, lãi và các chi phí liên quan. Việc tất toán sớm giúp bắt đầu thời gian chờ xóa hồ sơ, nhưng vẫn phải chờ đủ 5 năm để CIC xoá lịch sử nợ.
Dù vậy, một số tổ chức tín dụng vẫn có thể hỗ trợ người có nợ xấu, nhưng thủ tục xét duyệt sẽ khó hơn nhiều. Ngay cả khi đã kết hôn, ngân hàng thường kiểm tra CIC của cả hai vợ chồng; nếu một bên thuộc nhóm 3–5, khả năng được duyệt vay rất thấp. Vì vậy, nếu đang ở nhóm 2, nên quản lý nợ cẩn thận để tránh bị rớt vào nợ xấu.

Nợ nhóm 4 (nợ nghi ngờ mất vốn) là khoản quá hạn từ 90 đến dưới 180 ngày; còn gồm nợ cơ cấu lại lần đầu quá hạn 30–90 ngày và nợ cơ cấu lần thứ hai. Nhóm này nằm trong các khoản có rủi ro cao, cần được xử lý sớm để tránh trượt vào nhóm 5.
Khi rơi vào nợ nhóm 4, người vay chịu áp lực tài chính lớn và có thể gặp hệ quả pháp lý. Lãi suất trả chậm thường cao hơn lãi vay gốc, có thể lên tới 150% lãi suất gốc; đồng thời các khoản phí nhắc nợ và phí xử lý nợ xấu sẽ cộng dồn, làm tăng gánh nặng trả nợ.
Nợ xấu gồm nhóm 3, 4 và 5, nên người trong nhóm 4 rất khó được duyệt vay mới. Sau một thời hạn, lịch sử nợ xấu có thể được xóa trên hệ thống CIC giúp phục hồi điểm tín dụng. Tốt nhất là tất toán nợ hoặc thương lượng với ngân hàng trước khi nghĩ đến vay tiếp.
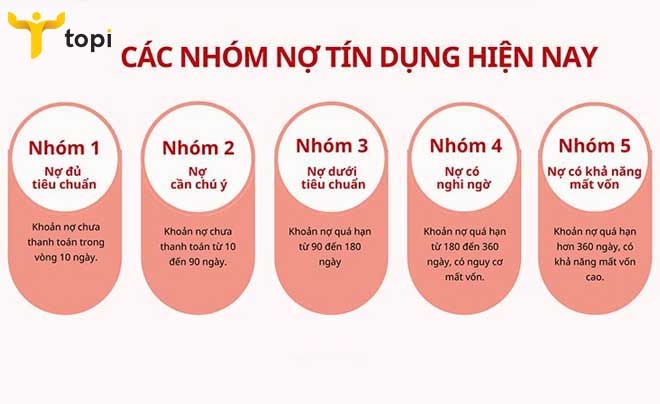
Nợ xấu nhóm 5 là mức nghiêm trọng nhất trong phân loại tín dụng, biểu hiện cho việc bên vay mất khả năng thanh toán kéo dài và gây rủi ro rất cao cho ngân hàng. Theo quy định tại khoản 4 Điều 8 Thông tư 11/2021/TT-NHNN, nhóm 5 gồm các khoản quá hạn từ 180 ngày trở lên và các khoản sau khi được cơ cấu lại lần đầu nếu quá hạn từ 90 ngày trở lên.
Theo khoản 1 Điều 13 Thông tư 15/2023/TT-NHNN, thông tin nợ xấu của khách hàng được lưu trữ trên hệ thống CIC, nên lịch sử tín dụng sẽ ghi nhận nợ nhóm 3, 4 và 5 là nợ có rủi ro cao (nhóm 1 và 2 không được gọi là nợ xấu). Thực tế, việc xóa nợ xấu trên CIC không phải chuyện tự động, mà phải theo quy trình và điều kiện do cơ quan, tổ chức tín dụng quy định.
Dù nợ nhóm 5 rất nghiêm trọng, trong một số trường hợp ngoại lệ khách vẫn có thể được xem xét cấp tín dụng trở lại nếu đáp ứng điều kiện đặc thù và được tổ chức cho vay chấp thuận. Vì vậy, nếu gặp tình trạng này, nên chủ động liên hệ ngân hàng hoặc chuyên gia tài chính để biết hướng xử lý cụ thể.

Nợ xấu nhóm 1 thực ra là “nợ đủ tiêu chuẩn”: gồm các khoản vẫn đang trong hạn hoặc mới quá hạn từ 1–10 ngày. Nếu bạn lỡ trễ chút ít và rơi vào nhóm này, ngân hàng vẫn coi là khoản vay có thể thu hồi đầy đủ và bạn hoàn toàn có thể trả nợ bình thường mà không bị coi là nợ xấu.
Trong ngôn ngữ phổ thông thì “nợ xấu” thường chỉ nhóm 3, 4, 5 (đã quá hạn lâu, có nguy cơ mất vốn), tức những khoản quá hạn trên 90 ngày. Vì vậy, nợ nhóm 1 hay nhóm 2 không được xem là nợ xấu theo tiêu chí đó, và chuyện “xóa nợ xấu trên CIC” thường liên quan nhóm 3–5 chứ không phải nhóm 1.
Lưu ý là vẫn có các trường hợp đặc biệt do quy định (ví dụ nợ tái cơ cấu nhiều lần hoặc các khoản theo kết luận thanh tra) có thể bị phân loại khác. Ngoài ra, quản lý nợ dù ở nhóm 1 cũng đòi hỏi tổ chức tín dụng chi phí cho thu hồi, trích lập dự phòng… nên tốt nhất là thanh toán đúng hạn để tránh rắc rối sau này.
Kết lại, hiểu rõ phân nhóm nợ giúp bạn nhìn đúng tình hình tài chính: nợ nhóm 1 không phải nợ xấu mà là khoản vay gặp trễ nhẹ; các nhóm 2–5 phản ánh mức độ rủi ro tăng dần. Biết khi nào nợ được coi là xấu và điều kiện để xóa sẽ giúp bạn lên kế hoạch trả nợ, đàm phán với ngân hàng và cải thiện điểm tín dụng. Hãy thường xuyên kiểm tra lịch sử tín dụng, duy trì trả nợ đúng hạn và chủ động tìm tư vấn nếu cần — một chút chủ động hôm nay sẽ mở ra nhiều cơ hội vay mượn thuận lợi cho tương lai.




