Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Khi cần vốn gấp, nhiều người thường nghĩ ngay đến hình thức vay cầm cố giấy tờ có giá như trái phiếu, chứng chỉ tiền gửi hay cổ phiếu. Đây là cách vay được nhiều ngân hàng và tổ chức tín dụng áp dụng, giúp người cần tiền tiếp cận nguồn vốn nhanh chóng mà vẫn đảm bảo an toàn theo quy định pháp luật.
Tuy nhiên, không phải ai cũng hiểu rõ những quy định cụ thể đằng sau hình thức vay này. Từ điều kiện giấy tờ được cầm cố, mức cho vay tối đa đến trách nhiệm và nghĩa vụ khi không thanh toán đúng hạn, tất cả đều cần được làm rõ để người vay không rơi vào rủi ro không đáng có.
Vay cầm cố sổ tiết kiệm là hình thức vay thế chấp phổ biến, cho phép người đi vay sử dụng sổ tiết kiệm đang gửi tại ngân hàng làm tài sản đảm bảo để nhận khoản vay với hạn mức nhất định. Phương án này giúp tiếp cận vốn nhanh mà không cần tất toán sổ, bảo toàn lợi ích từ lãi suất đã thỏa thuận.
Hầu hết ngân hàng chấp nhận cầm cố sổ tiết kiệm của chính họ hoặc của một số ngân hàng liên kết, với mức cho vay thường đạt từ 70% đến 90% giá trị sổ tiết kiệm. Thời hạn vay thường không vượt quá kỳ hạn còn lại của sổ và lãi suất vay thường thấp hơn so với các hình thức tín chấp khác do có tài sản đảm bảo rõ ràng.
Thủ tục vay cầm cố sổ tiết kiệm khá đơn giản, chỉ cần xuất trình chứng minh nhân dân, sổ tiết kiệm gốc và làm hồ sơ yêu cầu vay tại chi nhánh ngân hàng nơi mở sổ. Thời gian xét duyệt nhanh, có thể giải ngân trong ngày nếu khách hàng đáp ứng đủ điều kiện và hồ sơ hợp lệ.
Tuy nhiên, khách hàng cần lưu ý rủi ro nếu không trả được nợ đúng hạn, ngân hàng có quyền tất toán sổ tiết kiệm để thu hồi vốn. Vì vậy, cần cân nhắc kỹ nhu cầu tài chính và khả năng trả nợ trước khi thực hiện vay cầm cố, dù hình thức này được đánh giá là an toàn và tiện lợi.
Cho vay cầm cố giấy tờ có giá là giải pháp tài chính linh hoạt, phù hợp với người cần vốn mà không muốn tất toán trước hạn các khoản tiết kiệm hoặc giấy tờ có giá đang nắm giữ. Dịch vụ này giúp khách hàng tận dụng tối đa giá trị tài sản mà vẫn duy trì lợi ích từ khoản đầu tư ban đầu.
Các loại giấy tờ có giá như chứng chỉ tiền gửi, sổ tiết kiệm, trái phiếu do ngân hàng phát hành đều có thể dùng để cầm cố vay vốn. Quy trình thẩm định nhanh chóng, thủ tục đơn giản, minh bạch, đảm bảo an toàn pháp lý theo đúng quy định của Ngân hàng Nhà nước Việt Nam.
Mức cho vay có thể đạt đến 90% giá trị giấy tờ có giá, tùy theo chính sách từng ngân hàng và loại tài sản cầm cố. Lãi suất cho vay thường ưu đãi hơn so với các hình thức tín chấp, giúp khách hàng tiết kiệm chi phí tài chính hiệu quả.
Sản phẩm cho vay cầm cố giấy tờ có giá đặc biệt hữu ích trong các trường hợp cần tiền gấp nhưng vẫn muốn giữ nguyên kỳ hạn đầu tư. Đây là lựa chọn thông minh cho những ai đang tìm kiếm nguồn tài chính an toàn, nhanh chóng và hiệu quả dài hạn.
Dịch vụ cầm cố vàng hiện nay không còn phổ biến như trước năm 2012, khi các ngân hàng từng nhận gửi tiết kiệm bằng vàng hay chấp nhận vàng làm tài sản thế chấp. Hiện tại, phần lớn các tổ chức tài chính không còn triển khai hình thức này, thay vào đó chỉ cung cấp dịch vụ mua bán, bảo quản vàng vật chất cho khách hàng.
Tuy nhiên, tại một số điểm giao dịch như chi nhánh MaritimeBank trên phố Đê La Thành ở Hà Nội, vẫn xuất hiện bảng quảng cáo cầm cố vàng với lãi suất chỉ 1.500 đồng mỗi triệu đồng mỗi ngày. Đây được xem là mức lãi suất thu hút, tương đương khoảng 4,5% mỗi tháng hay lên tới 54% mỗi năm, cao hơn nhiều so với lãi suất vay thông thường.
Việc một số đơn vị ngoài ngân hàng thương mại vẫn triển khai dịch vụ cầm cố vàng cho thấy nhu cầu tài chính ngắn hạn từ vàng miếng hoặc nữ trang vẫn còn tồn tại. Người có nhu cầu vay vốn nhanh thường tìm đến hình thức này để giải quyết khó khăn mà không cần bán đi tài sản quý giá.
Lãi suất lên tới 54% mỗi năm cho thấy chi phí vay vốn khi cầm cố vàng khá đắt đỏ so với tín dụng truyền thống. Dù vậy, tính tiện lợi, thủ tục nhanh gọn và không xét duyệt hồ sơ phức tạp vẫn khiến dịch vụ này có sức hút riêng, đặc biệt với những đối tượng cần tiền mặt gấp trong thời gian ngắn.
Chiết khấu giấy tờ có giá là hoạt động tài chính quan trọng trong hệ thống ngân hàng, giúp doanh nghiệp tiếp cận nguồn vốn nhanh chóng. Thông qua hình thức này, các tổ chức tín dụng mua lại giấy tờ có giá từ khách hàng trước thời điểm thanh toán, trừ đi phần lãi tương ứng với thời gian còn lại. Đây được xem là phương thức hỗ trợ thanh khoản hiệu quả cho các doanh nghiệp.
Giấy tờ có giá bao gồm các loại chứng từ như hối phiếu, tín phiếu, trái phiếu hoặc chứng chỉ tiền gửi được phát hành hợp pháp. Những giấy tờ này phải đảm bảo các điều kiện về hình thức, nội dung và thời hiệu theo quy định pháp luật. Không phải mọi loại giấy tờ đều được công nhận là giấy tờ có giá, chỉ những chứng từ đáp ứng tiêu chí mới được áp dụng chiết khấu.
Theo Thông tư 01/2012/TT-NHNN, Ngân hàng Nhà nước quy định rõ điều kiện chiết khấu đối với các tổ chức tín dụng và chi nhánh ngân hàng nước ngoài. Quy định này nhằm đảm bảo tính minh bạch, an toàn trong hoạt động cấp tín dụng và quản lý rủi ro. Việc tuân thủ các điều khoản giúp thị trường vốn vận hành ổn định và hiệu quả hơn.
Chiết khấu giấy tờ có giá chỉ được thực hiện khi các tổ chức tín dụng xác minh rõ tính hợp pháp và khả năng thanh toán của giấy tờ. Các bên liên quan cần tuân thủ nghiêm ngặt quy trình thẩm định, tránh tình trạng lạm dụng nhằm chiếm dụng vốn. Hình thức này góp phần thúc đẩy lưu thông tiền tệ và hỗ trợ nền kinh tế phát triển bền vững.

Ngày 31/12/2025, Thống đốc Ngân hàng Nhà nước ban hành Thông tư 82/2025/TT-NHNN quy định chi tiết về trạng thái vàng của các tổ chức tín dụng. Văn bản này chính thức có hiệu lực từ ngày 12/02/2026, nhằm siết chặt quản lý hoạt động mua bán, cầm cố tài sản bằng vàng, qua đó giảm thiểu rủi ro tài chính và bảo đảm an toàn cho hệ thống.
Thông tư quy định rõ giới hạn trạng thái vàng mà các tổ chức tín dụng được phép duy trì. Mức giới hạn này được xác định dựa trên hệ số an toàn vốn và năng lực tài chính của từng tổ chức. Việc tuân thủ giới hạn giúp ngăn ngừa tình trạng đầu cơ, găm giữ vàng miếng với số lượng lớn trái quy định.
Hình thức pháp lý của tổ chức tín dụng khi tham gia hoạt động liên quan đến vàng phải tuân thủ nghiêm ngặt theo quy định hiện hành. Các tổ chức chỉ được phép thực hiện cầm cố, mua bán vàng thông qua kênh chính thức được cấp phép, đảm bảo tính minh bạch và kiểm soát tốt rủi ro thanh khoản.
Việc ban hành Thông tư 82 thể hiện nỗ lực của Ngân hàng Nhà nước trong việc quản lý chặt chẽ thị trường vàng. Quy định góp phần ổn định tỷ giá, ngăn ngừa đầu cơ và bảo vệ quyền lợi người dân khi tham gia các giao dịch vàng. Người dân cần nắm rõ để chủ động trong giao dịch tài chính an toàn.

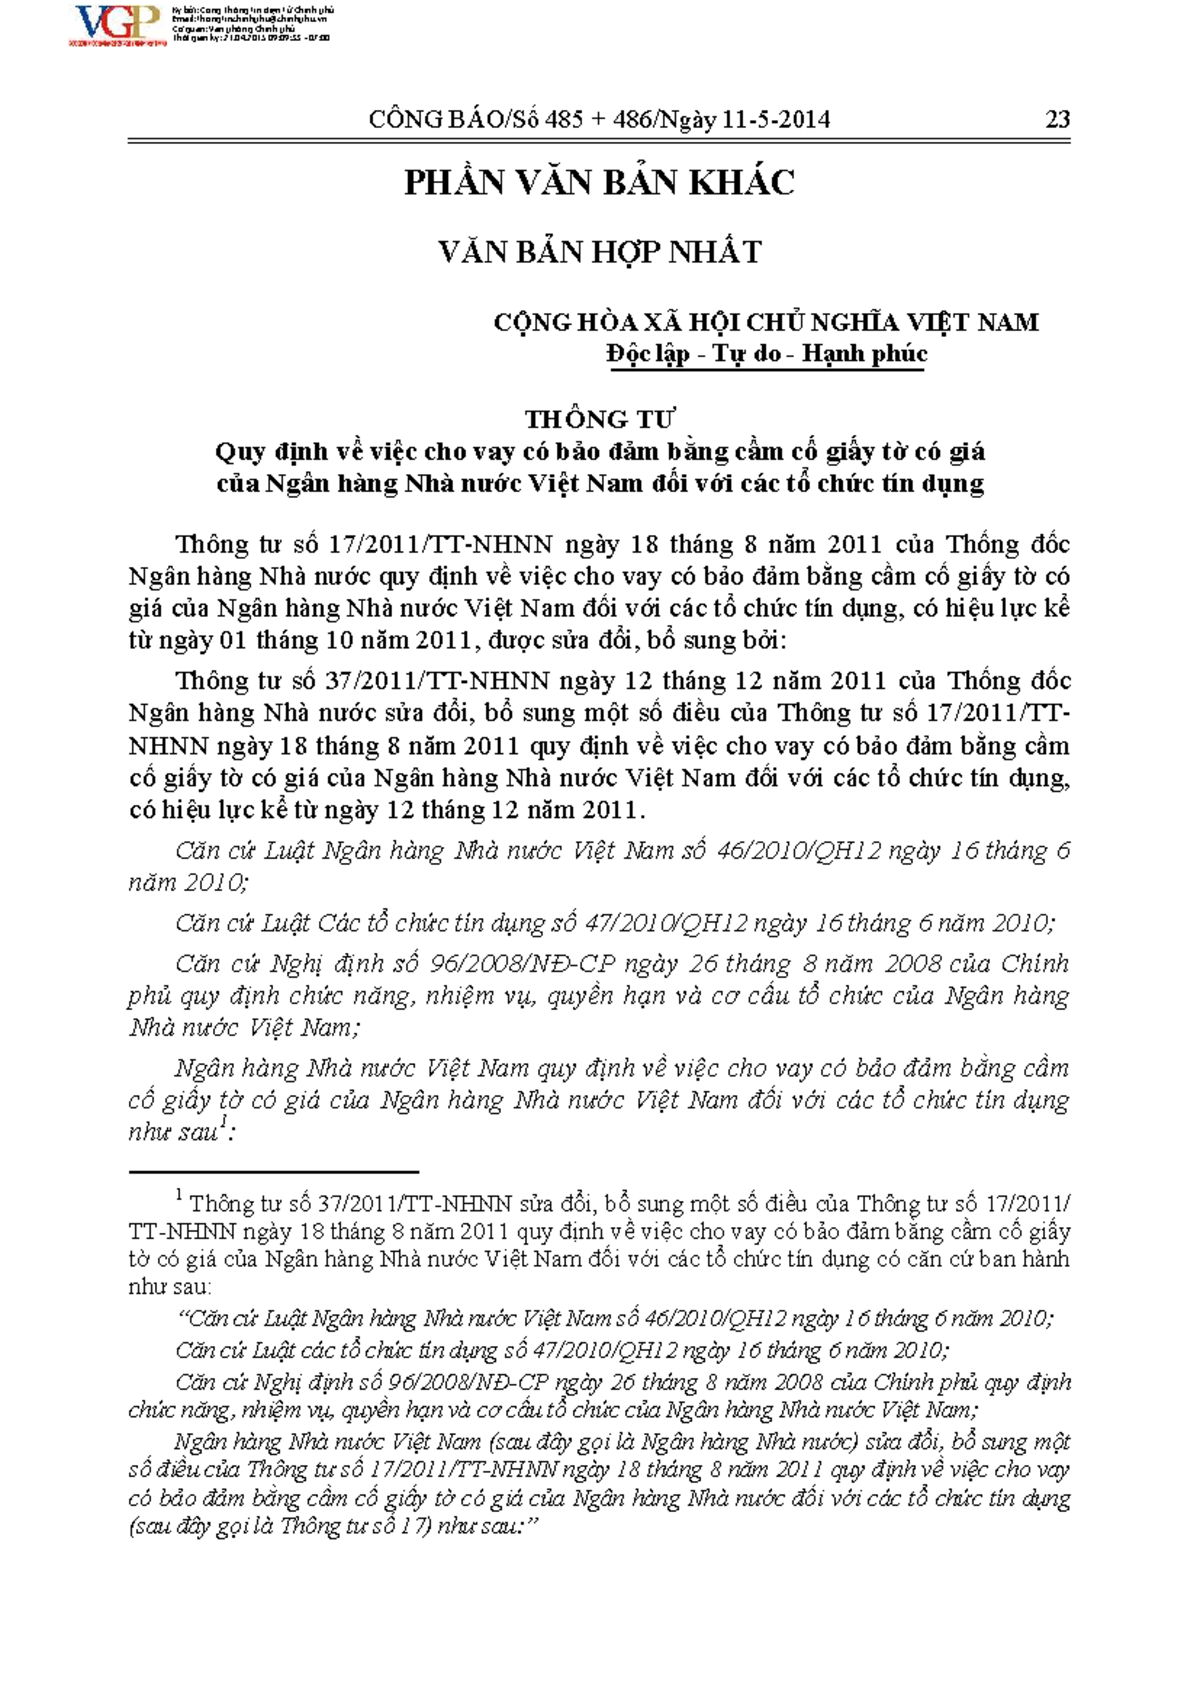
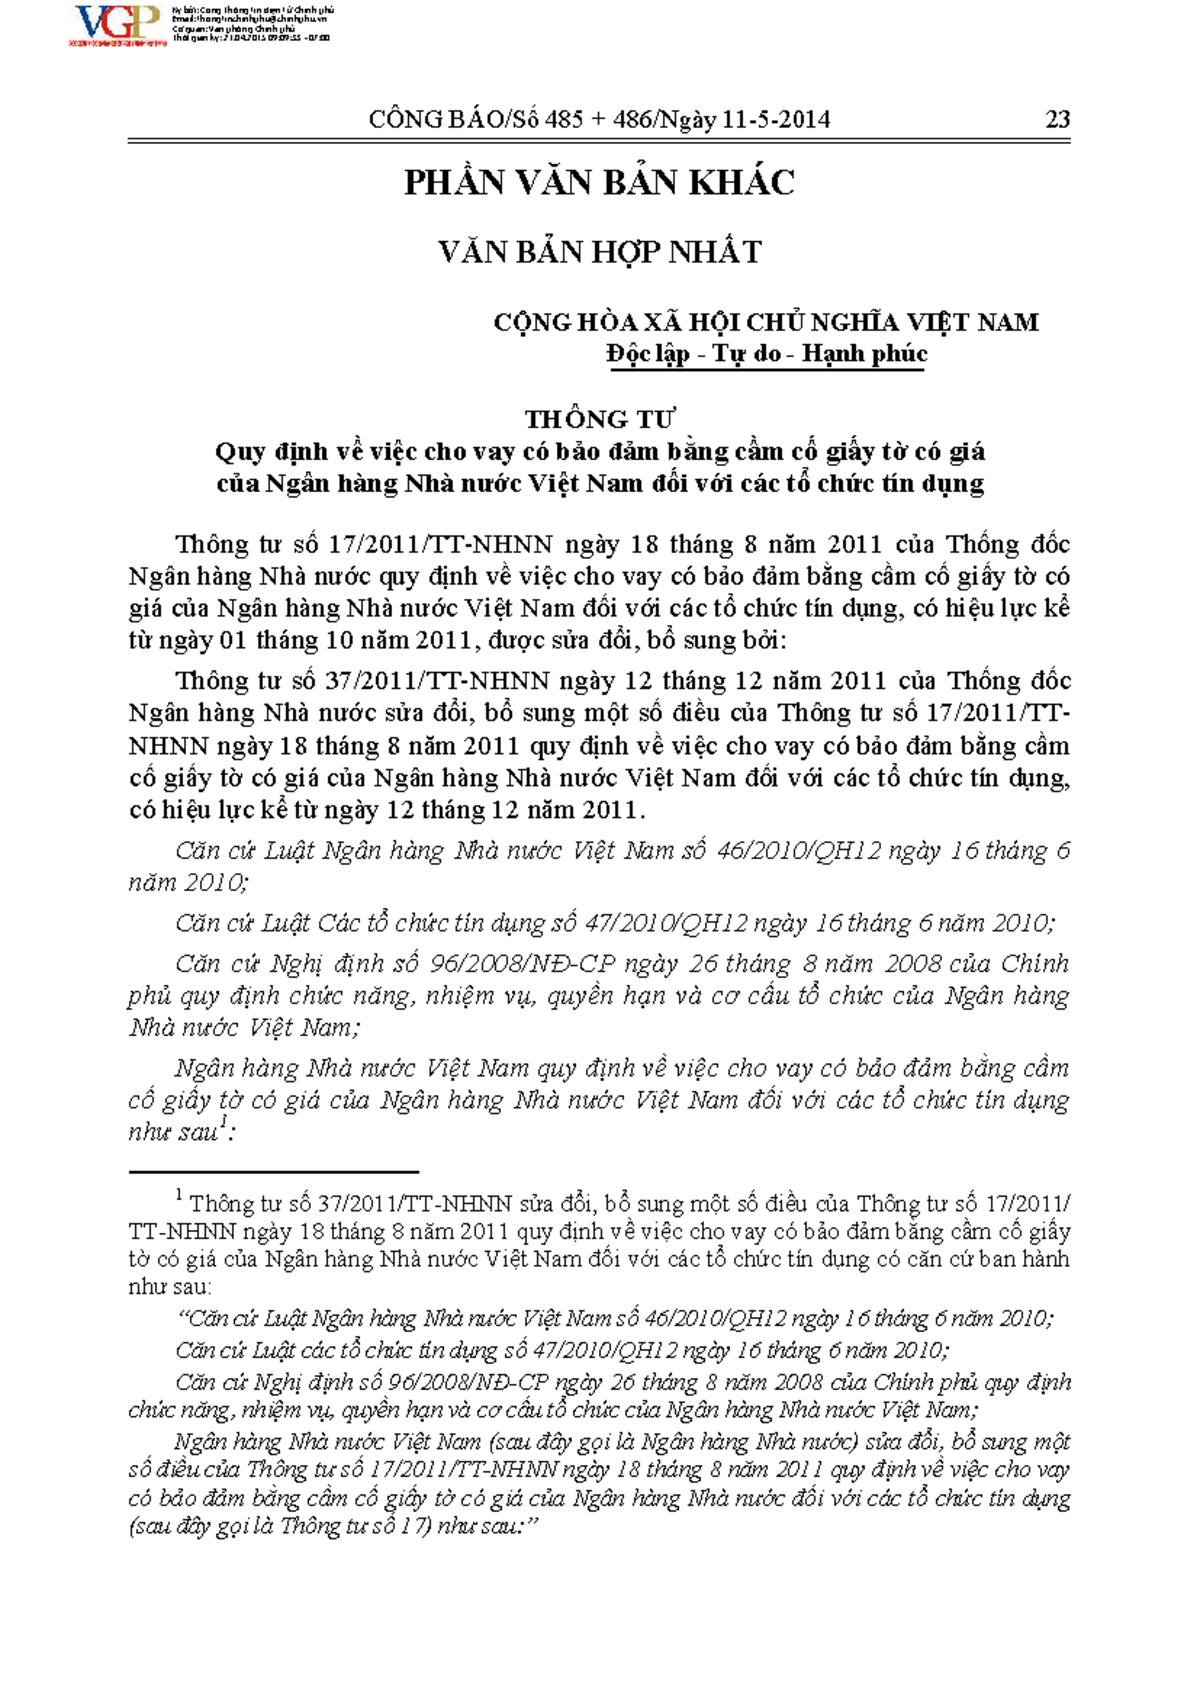
Thông tư 17/2011/TT-NHNN do Ngân hàng Nhà nước Việt Nam ban hành ngày 12 tháng 12 năm 2011 đã chính thức có hiệu lực từ ngày ký ban hành. Văn bản này quy định cụ thể về việc cho vay có bảo đảm bằng cầm cố giấy tờ có giá tại các tổ chức tín dụng. Các quy định trong thông tư nhằm đảm bảo an toàn hoạt động tín dụng và minh bạch trong giao dịch cầm cố giữa ngân hàng và khách hàng.
Theo nội dung thông tư, thời hạn cho vay cầm cố phải dưới 12 tháng và không vượt quá thời hạn còn lại của giấy tờ có giá được dùng để cầm cố. Quy định này nhằm đảm bảo rủi ro được kiểm soát, đồng thời phù hợp với chu kỳ luân chuyển vốn của doanh nghiệp và cá nhân. Cầm cố giấy tờ có giá là hình thức phổ biến nên việc có khung pháp lý rõ ràng rất quan trọng.
Tuy nhiên, đến nay Thông tư 17/2011/TT-NHNN đã bị thay thế bởi các văn bản pháp luật mới về hoạt động tín dụng. Các quy định liên quan hiện được điều chỉnh trong Thông tư số 39/2016/TT-NHNN và một số sửa đổi, bổ sung sau đó. Vì vậy, tổ chức tín dụng và người dân cần tham chiếu văn bản pháp lý hiện hành để thực hiện đúng quy định.
Việc cập nhật các văn bản thay thế là cần thiết để đảm bảo tuân thủ pháp luật và tránh rủi ro pháp lý trong hoạt động cho vay. Người đi vay và tổ chức tín dụng đều phải nắm rõ quy định mới về cầm cố giấy tờ có giá và các điều kiện liên quan. Điều này góp phần nâng cao hiệu quả hoạt động tín dụng và bảo vệ quyền lợi các bên tham gia.
Khi vay vốn tại ngân hàng MB, khách hàng cần lưu ý về phí định giá tài sản đi kèm quá trình thẩm định tài sản đảm bảo. Phí này được ngân hàng thu để thuê đơn vị định giá độc lập xác minh giá trị tài sản, đảm bảo minh bạch và an toàn cho cả bên cho vay và người vay. Mức phí cụ thể tùy thuộc vào loại tài sản, giá trị và quy định hiện hành của MB.
Việc định giá tài sản là bước quan trọng trong quy trình vay vốn, giúp xác định hạn mức vay tối đa có thể được phê duyệt, thường lên đến 80% giá trị tài sản. Khách hàng nên chuẩn bị giấy tờ pháp lý đầy đủ để quá trình thẩm định diễn ra nhanh chóng, giảm thiểu rủi ro trễ hồ sơ hoặc bị từ chối do thiếu minh chứng sở hữu.
Các loại tài sản thường được dùng để vay tại MB bao gồm nhà đất, sổ hồng, xe ô tô hoặc tài sản hình thành từ vốn vay. Tùy từng loại tài sản mà thời gian và chi phí định giá có thể khác nhau. Việc lựa chọn đơn vị định giá được ngân hàng chấp thuận cũng ảnh hưởng đến tiến độ phê duyệt khoản vay.
Để tiết kiệm chi phí và thời gian, khách hàng nên tìm hiểu kỹ quy trình và yêu cầu cụ thể từ ngân hàng trước khi nộp hồ sơ. Việc nắm rõ phí định giá tài sản giúp người vay tránh được các khoản phát sinh không mong muốn, đồng thời chuẩn bị tài chính hợp lý cho toàn bộ quá trình vay vốn được thuận lợi và hiệu quả nhất.
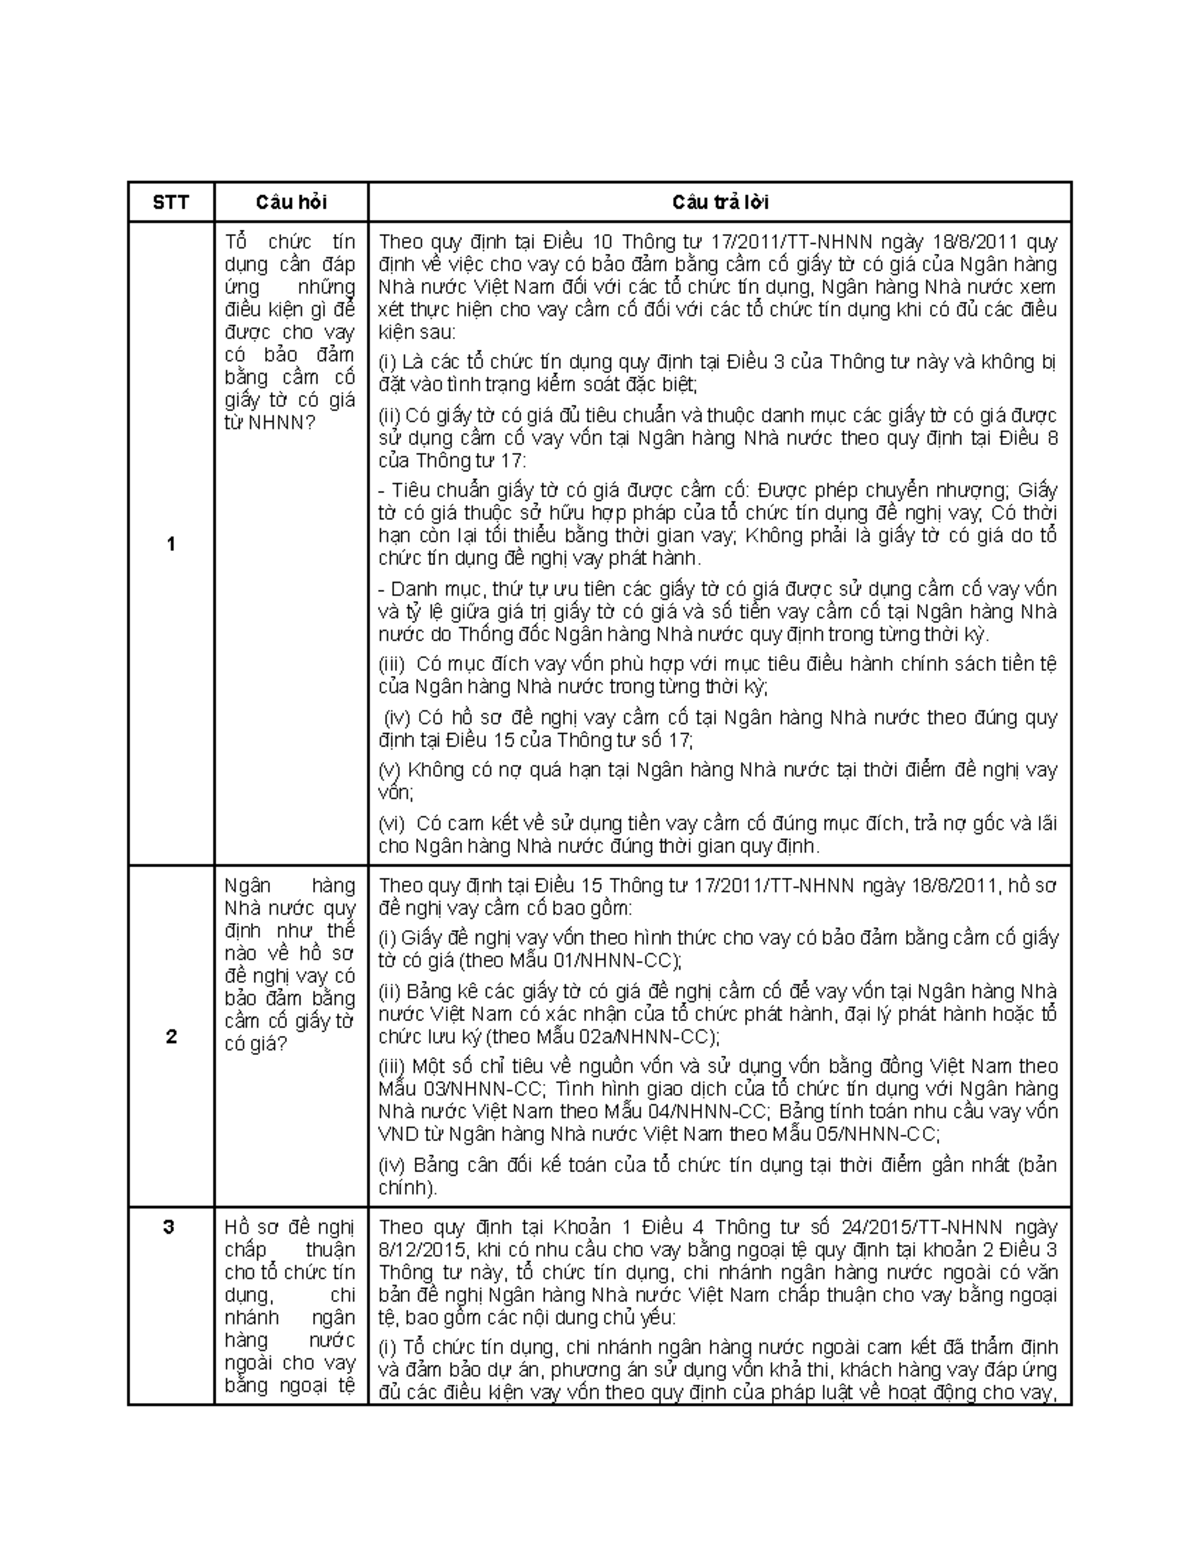
Việc hiểu rõ quy định cho vay cầm cố giấy tờ có giá giúp người đi vay tránh rủi ro pháp lý và bảo vệ quyền lợi tài chính một cách tối ưu. Các quy định này không chỉ đảm bảo tính minh bạch trong giao dịch mà còn góp phần nâng cao trách nhiệm giữa các bên tham gia, từ đó hình thành môi trường tín dụng an toàn và bền vững.
Người dân nên tìm hiểu kỹ các điều kiện, lãi suất và nghĩa vụ liên quan trước khi thực hiện giao dịch cầm cố. Chủ động nắm bắt thông tin và lựa chọn tổ chức tín dụng uy tín là bước đi thông minh để tận dụng lợi ích từ chính sách cho v repaint khác biệt rõ ràng.




