Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
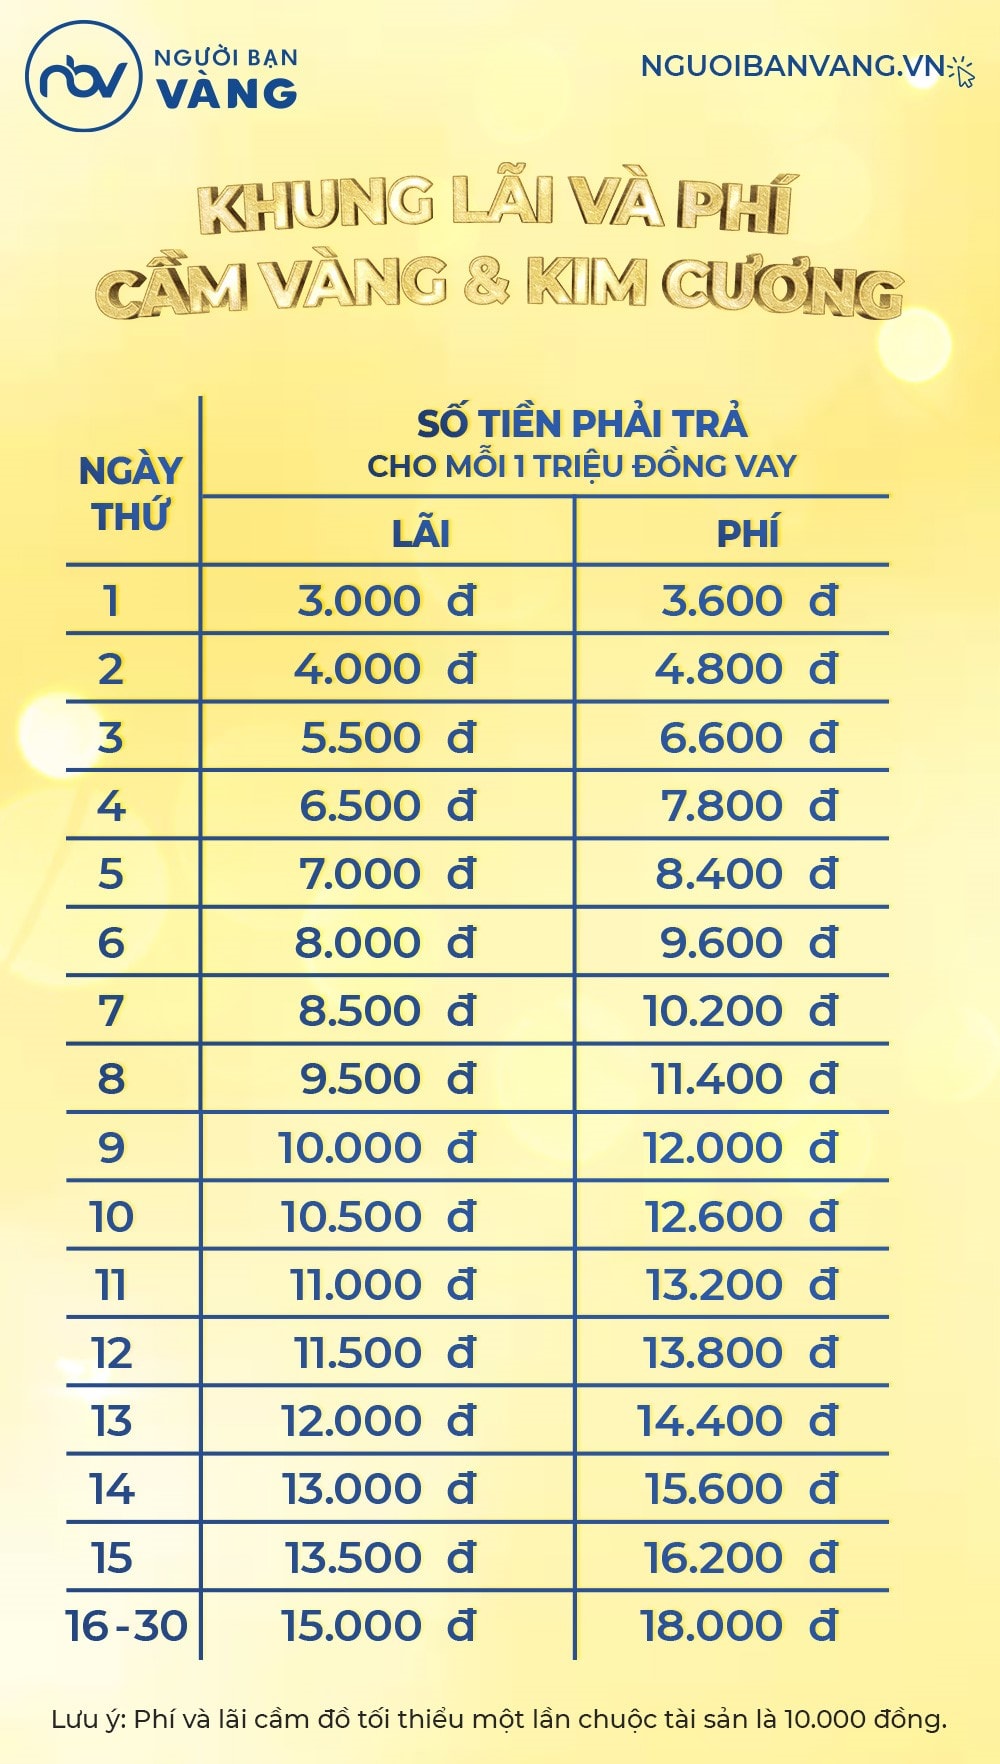
Bạn đang có ý định cầm đồ để giải quyết nhu cầu tài chính gấp? Một trong những điều quan trọng nhất bạn cần nắm rõ trước khi giao dịch chính là **lãi suất**. Hiểu về lãi suất không chỉ giúp bạn tính toán chi phí minh bạch, mà còn tránh được những rủi ro không đáng có. Bài viết này sẽ cùng bạn tìm hiểu kỹ về các quy định lãi suất cầm đồ, cầm vàng, xe máy, điện thoại… và cách tính chi tiết theo ngày, theo tháng. Cùng khám phá để trở thành người đi vay thông thái, bạn nhé!
Quy định về lãi suất cầm đồ hiện nay được pháp luật kiểm soát chặt chẽ để bảo vệ người đi vay. Căn cứ chính là Bộ luật Dân sự 2015, quy định mức lãi suất cho vay do các bên thỏa thuận nhưng không được vượt quá 20% một năm.
Nghị định 96/2016/NĐ-CP về kinh doanh dịch vụ cầm đồ cũng nêu rõ, tổng lãi suất và phí cầm đồ tối đa không quá 4,2% mỗi tháng tính trên số tiền vay. Trên thực tế, một mức lãi suất được coi là hợp lý và phổ biến thường dao động từ 2.5% đến 5% mỗi tháng.
Tuy nhiên, thực trạng cho thấy nhiều cơ sở cầm đồ vẫn áp dụng mức lãi cao hơn nhiều so với quy định pháp luật. Điều này tiềm ẩn nhiều rủi ro cho khách hàng. Do đó, khi có nhu cầu sử dụng dịch vụ này, bạn cần tìm hiểu kỹ và thương lượng rõ ràng về lãi suất.
Việc nắm rõ các quy định pháp luật sẽ giúp bạn trở thành người tiêu dùng thông minh, biết cách bảo vệ quyền lợi chính đáng của mình. Hãy luôn là người chủ động trong mọi giao dịch tài chính.

Quy định về lãi suất cầm vàng hiện nay được xác định dựa trên khung pháp lý chung. Theo Bộ luật Dân sự, tổng lãi suất và các loại phí trong giao dịch dân sự không được vượt quá 20% một năm.
Trên thực tế, tại các tiệm vàng và cơ sở cầm đồ, mức lãi suất thường dao động từ 1,5% đến 5% mỗi tháng. Con số này tương đương với khoảng 12% đến 18% mỗi năm, có thể cao hơn so với lãi suất vay ngân hàng.
Mức lãi suất cụ thể phụ thuộc vào thỏa thuận giữa bạn và đơn vị cho vay. Tuy nhiên, dù thế nào thì tổng chi phí cũng phải nằm trong giới hạn pháp luật cho phép.
Bên cạnh lãi suất, bạn cũng cần lưu ý đến các khoản phí phát sinh khác. Chẳng hạn như phí lưu kho, phí bảo quản tài sản, được quy định rõ trong hợp đồng.
Việc nắm rõ các quy định này giúp bạn chủ động hơn khi có nhu cầu cầm cố. Hãy luôn tìm hiểu kỹ và so sánh các địa chỉ uy tín để đảm bảo quyền lợi cho mình.
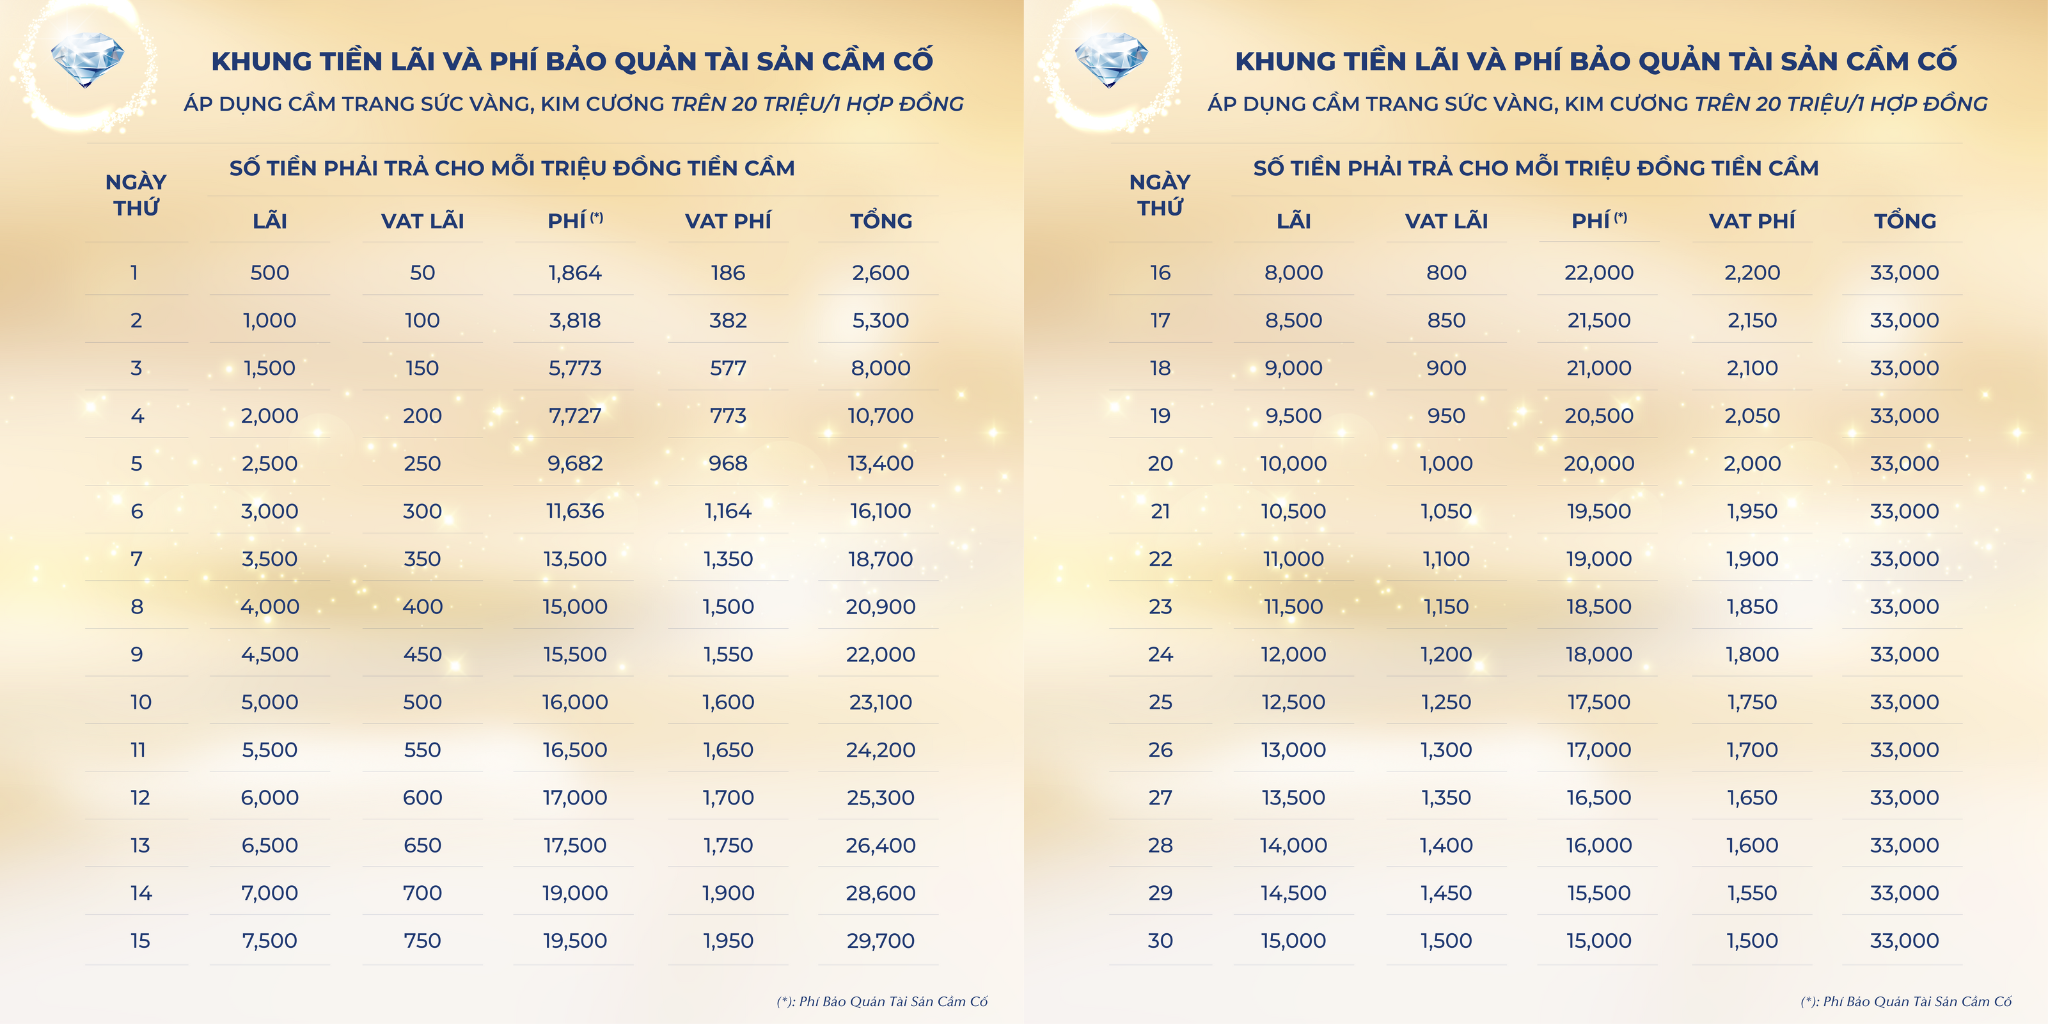
Khi cầm đồ, việc hiểu rõ cách tính lãi suất là rất quan trọng để tránh những rủi ro tài chính. Theo quy định hiện hành, mức lãi suất và phí cầm đồ tối đa được phép áp dụng là 4,2% mỗi tháng, tính trên số tiền thực tế bạn nhận được.
Với những khoản vay nóng ngắn hạn dưới 15 ngày, lãi suất thường được tính theo ngày để linh hoạt hơn. Cách tính khá đơn giản: bạn lấy số tiền vay nhân với tỷ lệ lãi suất hàng ngày, rồi nhân tiếp với số ngày thực tế bạn giữ khoản vay.
Chẳng hạn, nếu bạn vay 10 triệu đồng với lãi suất 0,14% mỗi ngày (tương đương khoảng 4,2%/tháng) và cầm trong 10 ngày, số tiền lãi sẽ là 10.000.000 x 0,14% x 10 = 140.000 đồng. Hình thức kinh doanh cầm đồ ngày càng phổ biến, vì vậy, việc nắm vững quy tắc này giúp bạn chủ động và minh bạch hơn trong giao dịch, đảm bảo quyền lợi của chính mình.
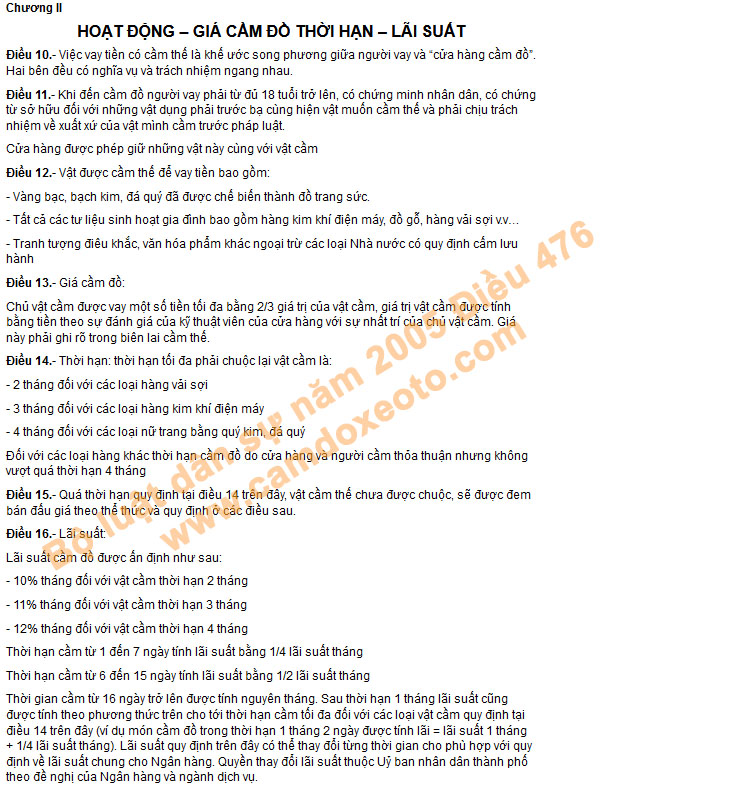
Khi cầm đồ, việc hiểu rõ cách tính lãi suất là rất quan trọng để tránh những khoản chi phí phát sinh không mong muốn. Theo quy định hiện hành, mức lãi suất và phí cầm đồ tối đa không được vượt quá 4,2% mỗi tháng tính trên số tiền bạn thực nhận.
Cách tính lãi thường được áp dụng theo tháng, nhưng nếu bạn cầm đồ lẻ ngày, công thức sẽ được tính linh hoạt. Chẳng hạn, nếu bạn cầm đồ trong 1 tháng 5 ngày, lãi suất sẽ bằng lãi suất của một tháng đầy đủ cộng thêm một phần lãi suất của những ngày lẻ, ví dụ như 1/4 lãi suất tháng.
Điều này có nghĩa là các cơ sở kinh doanh dịch vụ cầm đồ có trách nhiệm tuân thủ khung lãi suất pháp luật cho phép. Mức lãi suất này áp dụng chung cho các loại tài sản cầm cố, mặc dù trên thực tế, lãi suất cầm vàng có thể dao động và thường ở mức cao hơn so với các hình thức vay khác.
Vì vậy, trước khi quyết định cầm đồ, bạn nên hỏi kỹ và yêu cầu cơ sở cầm đồ giải thích rõ ràng, minh bạch về cách tính lãi suất theo tháng cũng như tổng số tiền phải trả khi chuộc lại tài sản. Điều này giúp bạn chủ động tài chính và bảo vệ quyền lợi của chính mình.

Khi cầm vàng, việc hiểu rõ cách tính lãi suất là rất quan trọng để bạn có thể chủ động tài chính. Thông thường, lãi suất được các tiệm cầm đồ tính theo tháng. Nếu bạn cầm cố tài sản vượt quá thời hạn một tháng, ví dụ một tháng năm ngày, công thức áp dụng thường là lãi suất một tháng cộng thêm một phần lãi suất của tháng tiếp theo, chẳng hạn như một phần tư.
Tuy nhiên, bạn cần phân biệt rõ giữa cầm đồ tư nhân và vay vàng tại ngân hàng. Ở kênh ngân hàng, lãi suất cho vay vàng được Ngân hàng Nhà nước quy định khá thấp, chỉ ở mức 7% mỗi năm từ năm 1992. Trong khi đó, các tiệm cầm đồ tư nhân thường áp dụng mức lãi cao hơn nhiều, có thể dao động quanh 10% một tháng hoặc tính theo ngày.
Vì vậy, trước khi quyết định, bạn nên hỏi kỹ nơi cầm cố về cách tính lãi cụ thể. Hãy yêu cầu họ minh bạch công thức và tổng số tiền lãi bạn phải trả cho toàn bộ kỳ hạn. Điều này giúp bạn tránh được những khoản chi phí phát sinh bất ngờ, đảm bảo quyền lợi cho chính mình trong giao dịch này.

Khi cầm xe máy để vay tiền, việc hiểu rõ cách tính lãi suất là vô cùng quan trọng. Thông thường, lãi suất được tính theo tháng và có thể dao động từ 2% đến 3% trên số tiền vay. Ví dụ, nếu bạn cầm chiếc xe trị giá 30 triệu đồng với lãi suất 2%/tháng, số tiền lãi phải trả hàng tháng sẽ là 600.000 đồng.
Công thức tính lãi khá đơn giản: Lãi = (Lãi suất % x Số tiền vay) / 100. Điều cần lưu ý là cách tính cho những trường hợp lẻ ngày. Chẳng hạn, nếu bạn cầm đồ 1 tháng 5 ngày, lãi suất sẽ bằng lãi của 1 tháng đủ cộng thêm phần lãi tính cho 5 ngày còn lại, thường được quy ra một phần nhỏ của tháng.
Trên thực tế, nhiều cơ sở cam kết lãi suất thấp nhưng lại có các loại phí ẩn hoặc cách tính phức tạp. Bạn nên yêu cầu giải thích rõ ràng và tính toán tổng số tiền phải trả theo từng kỳ. Hãy nhớ rằng, một nơi uy tín sẽ minh bạch về mọi khoản phí và công thức ngay từ đầu, giúp bạn tránh được những rủi ro không đáng có về tài chính sau này.

Cầm đồ điện thoại là hình thức vay tiền nhanh được nhiều người lựa chọn khi cần giải quyết nhu cầu tài chính gấp. Điểm quan trọng nhất khi sử dụng dịch vụ này chính là mức lãi suất, bởi nó ảnh hưởng trực tiếp đến số tiền bạn phải trả.
Hiện nay, thị trường có sự chênh lệch rất lớn về lãi suất giữa các đơn vị. Có những công ty uy tín như Vietmoney hay TrueMoney+ áp dụng mức lãi chỉ từ 1-1,6%/tháng, tương đương 12-19,2%/năm, nằm trong khung cho phép của pháp luật. Các đơn vị này thường hoạt động minh bạch, chuyên nghiệp.
Tuy nhiên, cũng tồn tại không ít cửa hàng nhỏ lẻ thiếu chuyên nghiệp với mức lãi rất cao, có thể lên tới 10-15%/tháng, thậm chí còn ẩn dưới các loại phí khác. Mức này vượt xa quy định và trở thành cho vay nặng lãi, gây khó khăn cho khách hàng khi tất toán.
Vì vậy, trước khi quyết định cầm đồ, bạn nên tìm hiểu kỹ và lựa chọn những đơn vị lớn, có giấy phép đầy đủ, công khai lãi suất rõ ràng. Điều này giúp bạn bảo vệ quyền lợi của mình và tránh những rủi ro không đáng có về tài chính.

Như vậy, việc nắm rõ các quy định và cách tính lưu ý suất cầm đồ là bước đầu tiên và vô cùng quan trọng để bạn có một giao dịch minh bạch, an toàn. Dù là cầm vàng, xe máy hay điện thoại, hiểu biết sẽ giúp bạn chủ động trong việc đàm phán, lên kế hoạch tài chính và tránh những rủi ro không đáng có. Hy vọng những thông tin trên đã trang bị cho bạn một cái nhìn rõ ràng, từ đó đưa ra quyết định sáng suốt nhất, biến hình thức vay truyền thống này thành một công cụ hỗ trợ tài chính linh hoạt và hiệu quả trong cuộc sống.




