Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Khi có nhu cầu vay vốn, dù là để mua nhà, kinh doanh hay trang trải chi phí, một trong những bước quan trọng nhất mà bất kỳ ai cũng phải trải qua chính là thẩm định hồ sơ vay. Quá trình này không chỉ giúp ngân hàng đánh giá khả năng tài chính và mức độ rủi ro của người vay, mà còn là cơ sở để quyết định khoản vay có được duyệt hay không.
Nhiều người thường lo lắng vì không rõ hồ sơ của mình có đủ điều kiện hay bị từ chối vì lý do gì. Hiểu rõ về thẩm định hồ sơ vay sẽ giúp người đi vay chuẩn bị tốt hơn, tăng cơ hội được phê duyệt và hoàn tất thủ tục nhanh chóng, thuận lợi.
Quy trình thẩm định hồ sơ vay vốn bắt đầu bằng việc tiếp nhận và xác minh các giấy tờ do khách hàng cung cấp. Nhân viên tín dụng sẽ kiểm tra tính hợp lệ của chứng minh thư, hộ khẩu, giấy đăng ký tạm trú và các tài liệu chứng minh thu nhập. Đây là bước quan trọng để đảm bảo thông tin cá nhân và năng lực tài chính được xác minh rõ ràng, minh bạch.
Các ngân hàng tiếp tục đánh giá lịch sử tín dụng và mức độ rủi ro của khách hàng thông qua hệ thống dữ liệu tín dụng quốc gia. Việc kiểm tra này giúp ngân hàng nhận diện khả năng trả nợ theo cam kết. Hồ sơ có điểm tín dụng thấp hoặc có khoản nợ quá hạn sẽ được xem xét kỹ lưỡng hơn để đảm bảo an toàn vốn cho tổ chức.
Sau khi hoàn tất bước xác minh, ngân hàng tiến hành thẩm định thực tế về mục đích vay và tài sản đảm bảo nếu có. Nhân viên thẩm định có thể trực tiếp khảo sát nơi kinh doanh hoặc tài sản thế chấp để xác minh giá trị. Kết quả từ khâu này ảnh hưởng lớn đến quyết định phê duyệt hạn mức và thời gian vay vốn phù hợp.
Cuối cùng, hồ sơ đạt yêu cầu sẽ được chuyển đến bộ phận giải ngân. Ngân hàng hoặc tổ chức tín dụng thực hiện thủ tục ký kết hợp đồng và chuyển tiền theo phương thức đã thỏa thuận. Quy trình kết thúc khi khách hàng nhận được khoản vay và bắt đầu thực hiện nghĩa vụ trả nợ theo lịch trình quy định.
Quy trình thẩm định tín dụng là bước quan trọng giúp tổ chức tài chính đánh giá khả năng trả nợ của khách hàng trước khi cấp vốn. Quá trình này bắt đầu từ việc tiếp nhận hồ sơ, bao gồm đơn vay, chứng minh thư nhân dân hoặc thẻ căn cước công dân, cùng các giấy tờ chứng minh thu nhập và tài sản đảm bảo nếu có.
Sau khi nhận hồ sơ, bộ phận thẩm định sẽ kiểm tra tính hợp lệ và xác thực thông tin. Các dữ liệu cá nhân, lịch sử tín dụng, thu nhập hàng tháng và nợ hiện hữu được phân tích kỹ lưỡng để đánh giá mức độ rủi ro. Thông tin cũng được đối chiếu với hệ thống CIC nhằm phát hiện các khoản nợ xấu hoặc đang tồn đọng.
Tiếp đến, cán bộ tín dụng có thể trực tiếp đến khảo sát nơi ở hoặc nơi kinh doanh để xác minh thực tế. Bước này giúp làm rõ tính minh bạch trong hồ sơ vay, đặc biệt với các khoản vay lớn hoặc có tài sản đảm bảo. Mọi thông tin thu thập được đều được lập thành báo cáo thẩm định chi tiết.
Cuối cùng, báo cáo được gửi đến hội đồng hoặc cấp thẩm quyền để xem xét và quyết định cho vay. Nếu hồ sơ đạt yêu cầu, khách hàng sẽ được thông báo và hướng dẫn thủ tục giải ngân. Quy trình thẩm định chặt chẽ không chỉ bảo vệ ngân hàng mà còn đảm bảo quyền lợi cho người vay.
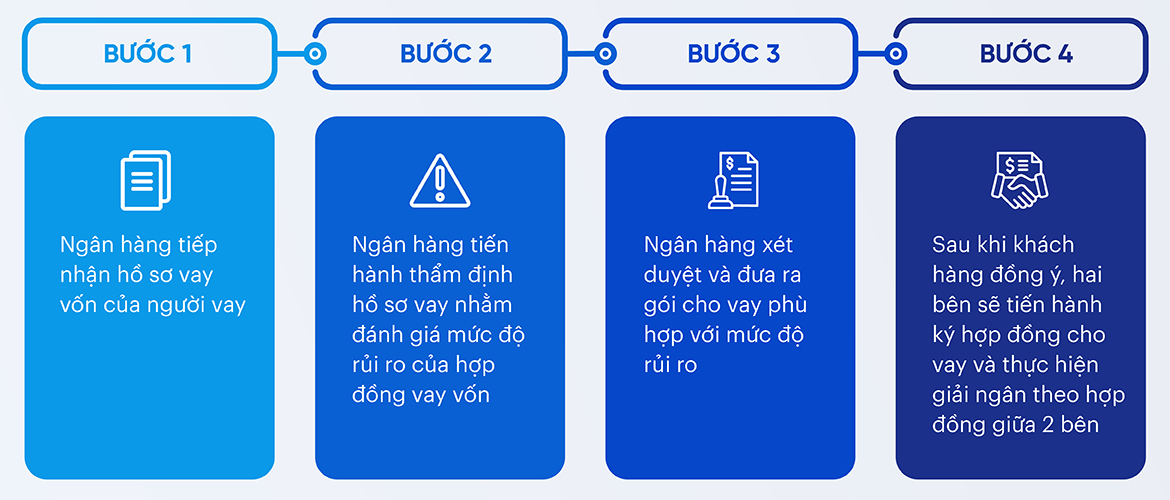
Quy trình thẩm định tín dụng cá nhân bắt đầu bằng việc tiếp nhận hồ sơ vay vốn từ khách hàng. Ngân hàng yêu cầu cung cấp các giấy tờ cá nhân, chứng minh thu nhập, tài sản đảm bảo và mục đích sử dụng vốn. Đây là bước nền tảng giúp hình thành cơ sở đánh giá sơ bộ năng lực tài chính người vay.
Sau khi nhận hồ sơ, nhân viên thẩm định tiến hành kiểm tra tính trung thực và hợp lệ của thông tin. Việc xác minh bao gồm liên hệ nơi làm việc, kiểm tra lịch sử tín dụng và đánh giá hành vi tiêu dùng. Đây là khâu quan trọng để phát hiện rủi ro tiềm ẩn và đảm bảo an toàn cho khoản vay.
Tiếp theo, ngân hàng phân tích khả năng trả nợ dựa trên thu nhập ổn định, nợ hiện tại và chi phí sinh hoạt. Các chỉ số tài chính được tính toán kỹ lưỡng để đưa ra quyết định vay phù hợp. Quá trình này giúp đánh giá chính xác mức độ an toàn khi cấp tín dụng cho khách hàng cá nhân.
Cuối cùng, kết quả thẩm định được trình lên cấp có thẩm quyền để phê duyệt khoản vay. Nếu đạt yêu cầu, ngân hàng tiến hành ký hợp đồng và giải ngân. Toàn bộ quy trình đảm bảo minh bạch, công bằng và tuân thủ nghiêm ngặt quy định pháp lý hiện hành.
Nhân viên thẩm định hồ sơ vay đóng vai trò quan trọng trong quy trình cấp tín dụng tại các tổ chức tài chính. Công việc bắt đầu từ việc tiếp nhận hồ sơ vay vốn từ bộ phận quầy cho vay trả góp, sau đó tiến hành kiểm tra tính chính xác và đầy đủ của các giấy tờ do khách hàng cung cấp.
Việc xác minh thông tin khách hàng là khâu then chốt để đảm bảo an toàn tín dụng. Nhân viên cần liên hệ trực tiếp hoặc gián tiếp để xác thực thu nhập, nơi ở, lịch sử tín dụng và các yếu tố liên quan khác, từ đó đánh giá mức độ rủi ro tiềm ẩn trong từng trường hợp cụ thể.
Quá trình thẩm định không chỉ diễn ra trên giấy tờ mà còn yêu cầu đi thực tế để kiểm chứng hiện trạng tài sản đảm bảo hoặc địa chỉ sinh sống. Đây là bước giúp đảm bảo tính minh bạch và chính xác cao nhất trước khi đưa ra đề xuất giải ngân cho cấp có thẩm quyền.
Sau khi hoàn tất kiểm tra, nhân viên nhập đầy đủ thông tin và kết quả thẩm định vào hệ thống quản lý nội bộ. Báo cáo được lập chi tiết để phục vụ cho quá trình xét duyệt cuối cùng, đồng thời lưu trữ hồ sơ nhằm đảm bảo tuân thủ quy định và dễ dàng truy xuất khi cần.

Lương nhân viên thẩm định ngân hàng hiện nay được đánh giá là khá hấp dẫn trong ngành tài chính. Mức thu nhập trung bình dao động từ 15 đến 25 triệu đồng mỗi tháng tùy theo kinh nghiệm và quy mô ngân hàng. Với những chuyên viên có chứng chỉ chuyên môn và nhiều năm kinh nghiệm, mức lương có thể lên đến 35 triệu đồng hoặc hơn.
Công việc của nhân viên thẩm định yêu cầu sự cẩn trọng, tỉ mỉ và kiến thức chuyên sâu về tài chính, tín dụng. Họ chịu trách nhiệm đánh giá năng lực tài chính của khách hàng, phân tích rủi ro và đưa ra đề xuất cấp tín dụng. Đây là vị trí then chốt giúp ngân hàng kiểm soát nợ xấu và đảm bảo an toàn trong hoạt động cho vay.
Nhu cầu tuyển dụng nhân viên thẩm định đang tăng cao tại nhiều ngân hàng thương mại lớn. Các khu vực như Hà Nội, TP.HCM hay các tỉnh thành phát triển đều có cơ hội việc làm phong phú. Ứng viên cần tốt nghiệp chuyên ngành tài chính, ngân hàng và có kỹ năng phân tích số liệu tốt.
Nghề thẩm định tín dụng được xem là một trong những hướng đi ổn định và nhiều triển vọng. Với môi trường làm việc chuyên nghiệp và lộ trình thăng tiến rõ ràng, nhiều bạn trẻ đang hướng đến vị trí này. Đây cũng là nền tảng để phát triển lên các vai trò quản lý trong hệ thống ngân hàng.

Thời gian thẩm định hồ sơ vay thường dao động từ vài ngày đến khoảng một tuần tùy vào loại hình vay và ngân hàng cung cấp. Đối với khoản vay tín chấp, quy trình xét duyệt có thể nhanh hơn do không yêu cầu tài sản đảm bảo, trung bình từ 2 đến 5 ngày làm việc. Trong khi đó, các khoản vay thế chấp thường kéo dài hơn từ 7 đến 10 ngày do cần xác minh tài sản và định giá.
Các yếu tố ảnh hưởng đến thời gian duyệt hồ sơ bao gồm tính đầy đủ và chính xác của giấy tờ, lịch sử tín dụng của người vay, cũng như quy trình làm việc nội bộ của ngân hàng. Những hồ sơ được chuẩn bị kỹ lưỡng, cung cấp đủ minh chứng thu nhập, xác nhận nhân thân rõ ràng sẽ được xử lý nhanh chóng hơn. Ngược lại, thiếu sót trong hồ sơ có thể làm chậm đáng kể tiến độ xét duyệt.
Nhiều ngân hàng hiện nay đã áp dụng công nghệ để xử lý hồ sơ vay nhanh chóng, thậm chí có thể xét duyệt trong 24 đến 48 giờ nếu khách hàng sử dụng dịch vụ trực tuyến. Một số tổ chức tín dụng phi ngân hàng còn quảng cáo thời gian giải ngân trong vòng một ngày. Tuy nhiên, cần lưu ý rằng tốc độ đi kèm với rủi ro, vì vậy việc lựa chọn đơn vị uy tín là rất quan trọng.
Để biết hồ sơ đã được duyệt hay chưa, khách hàng có thể theo dõi qua tin nhắn thông báo, cuộc gọi xác nhận hoặc tra cứu trên app ngân hàng. Một khi hồ sơ được chấp thuận, bước tiếp theo là ký hợp đồng và giải ngân. Việc hiểu rõ quy trình và chủ động cập nhật thông tin sẽ giúp quá trình vay vốn diễn ra thuận lợi và hiệu quả hơn.

Khi đăng ký khoản vay qua FE Credit, nhiều người lo lắng liệu bên thẩm định có gọi điện cho người thân hay không. Thực tế cho thấy quy trình xét duyệt của FE Credit thường bao gồm bước gọi xác minh thông tin người vay. Tuy nhiên, tùy thuộc vào gói vay và mức độ tín dụng, đôi khi họ không cần liên hệ người thân nếu hồ sơ đầy đủ và minh bạch.
Việc gọi điện thẩm định phần lớn tập trung vào người đi vay để xác nhận thu nhập và thông tin cá nhân. Trường hợp hồ sơ thiếu hoặc có điểm không rõ ràng, FE Credit có thể chủ động gọi cho số liên hệ緊急 hoặc người thân trong danh bạ. Do đó, bật máy và hợp tác trong quá trình xét duyệt sẽ giúp hồ sơ được duyệt nhanh hơn và không gây phiền phức cho người thân.
Các app vay tiền online hiện nay có nhiều lựa chọn không yêu cầu thẩm định người thân, hỗ trợ giải ngân nhanh chỉ trong ngày. Người vay nên tìm hiểu kỹ điều kiện và chính sách của từng đơn vị trước khi đăng ký. Ưu tiên những đơn vị minh bạch, có dịch vụ chăm sóc khách hàng rõ ràng để tránh rủi ro phát sinh sau này.
Tăng cao khả năng được duyệt vay mà không bị từ chối hay gọi thẩm định quá nhiều bằng cách cung cấp thông tin trung thực và đầy đủ. Luôn đảm bảo thu nhập ổn định, lịch sử tín dụng tốt và chọn gói vay phù hợp với nhu cầu thực. Việc này giúp quy trình xét duyệt diễn ra suôn sẻ và không cần phải liên hệ đến người thân.

Việc thẩm định hồ sơ vay là bước quan trọng giúp các tổ chức tín dụng đánh giá khả năng trả nợ và mức độ rủi ro của khách hàng. Một hồ sơ minh bạch, đầy đủ và chính xác sẽ tăng cơ hội được phê duyệt nhanh chóng, đồng thời mở ra các điều kiện vay ưu đãi hơn. Người đi vay cần chủ động kiểm tra kỹ thông tin, chuẩn bị đầy đủ giấy tờ và trung thực trong suốt quá trình thẩm định. Để đạt được hiệu quả tốt nhất, nên lựa chọn đối tác tài chính uy tín và tìm hiểu rõ quy trình trước khi nộp hồ sơ.




