Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Có lẽ bạn đã từng nghe đâu đó những câu chuyện về việc “vay tiền nóng” với lãi suất cao ngất ngưởng, khiến người vay rơi vào cảnh nợ chồng nợ, thậm chí là đánh mất cả tài sản và sự bình yên. Đó chính là hậu quả của hoạt động cho vay nặng lãi – một vấn nạn nguy hiểm nhưng không phải ai cũng hiểu rõ ranh giới đâu là giao dịch hợp pháp, đâu là hành vi vi phạm pháp luật.
Bài viết này sẽ cùng bạn đi từng bước, giải đáp những thắc mắc cơ bản nhất: từ khái niệm, mức lãi suất bao nhiêu thì bị coi là nặng lãi, cho đến các quy định pháp luật và hình phạt cụ thể. Hy vọng những thông tin này sẽ trở thành “tấm bùa hộ mệnh” kiến thức, giúp bạn tự bảo vệ mình và người thân trước những cạm bẫy tín dụng đen đầy rủi ro.
Cho vay nặng lãi là hành vi bị pháp luật hình sự nghiêm cấm. Căn cứ vào Điều 201 Bộ luật Hình sự, hành vi này được xác định khi một người cho vay trong giao dịch dân sự với lãi suất gấp 5 lần trở lên so với mức lãi suất cao nhất mà Bộ luật Dân sự cho phép.
Cụ thể, mức lãi suất tối đa trong dân sự hiện nay là 20%/năm. Như vậy, nếu cho vay với lãi suất từ 100%/năm trở lên (tương đương vượt quá 0,27%/ngày) thì đã có dấu hiệu của tội cho vay nặng lãi. Tuy nhiên, chỉ mức lãi suất cao thôi chưa đủ để cấu thành tội.
Pháp luật còn yêu cầu thêm yếu tố về số tiền “thu lợi bất chính”. Người cho vay phải thu được khoản lợi bất chính từ 30 triệu đồng đến dưới 100 triệu đồng, hoặc đã từng bị xử lý về hành vi này mà chưa được xóa án tích. Đây là những điều kiện bắt buộc để truy cứu trách nhiệm hình sự.
Trên thực tế, nhiều đối tượng thường công bố lãi theo kiểu “x nghìn đồng/ngày trên mỗi triệu vay” để che giấu lãi suất thực tế rất cao. Vì vậy, người đi vay cần hết sức tỉnh táo, tính toán kỹ lưỡng và hiểu rõ quy định pháp luật để tự bảo vệ mình, tránh rơi vào bẫy tín dụng đen.
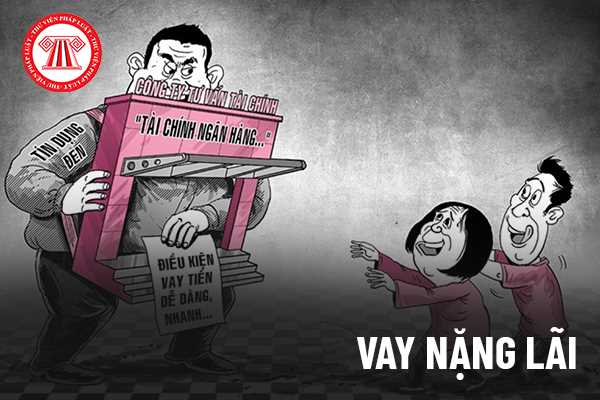
Trong giao dịch dân sự, cho vay nặng lãi là hành vi bị pháp luật nghiêm cấm và có thể cấu thành tội phạm. Theo quy định, mức lãi suất cao nhất được phép trong hợp đồng vay dân sự hiện nay là 20%/năm.
Khi lãi suất thỏa thuận vượt quá ngưỡng này, phần vượt sẽ không có hiệu lực pháp lý. Đặc biệt, nếu bạn cho vay với lãi suất gấp 05 lần mức tối đa (tức là từ 100%/năm trở lên), hành vi đó có thể bị truy cứu trách nhiệm hình sự theo Điều 201 Bộ luật Hình sự.
Điều này có nghĩa là các thỏa thuận “cắt cổ”, vay ít nhưng phải trả gấp nhiều lần trong thời gian ngắn, chính là cho vay nặng lãi. Rất nhiều người vì thiếu hiểu biết hoặc do nhu cầu cấp bách đã sa vào những hợp đồng vay mượn kiểu này.
Do đó, để tự bảo vệ mình, bạn cần phân biệt rõ giữa khoản vay hợp pháp và cho vay nặng lãi. Luôn nhớ rằng, mọi thỏa thuận vượt quá 20%/năm đều tiềm ẩn rủi ro pháp lý rất lớn cho cả người cho vay lẫn người đi vay.

Theo quy định pháp luật hiện hành, mức lãi suất cao nhất trong giao dịch dân sự được Bộ luật Dân sự ấn định là 20%/năm. Hành vi cho vay vượt quá ngưỡng này đã là vi phạm, nhưng để bị khởi tố hình sự về tội cho vay nặng lãi, mức lãi suất phải đạt ngưỡng rất cao.
Cụ thể, khi lãi suất cho vay vượt quá 100%/năm, tức là gấp 5 lần mức lãi suất tối đa luật định, thì hành vi đó đã đủ yếu tố cấu thành tội phạm. Tính theo ngày, nếu lãi suất vượt quá 0,27%/ngày cũng bị xem là cho vay lãi nặng.
Người phạm tội có thể bị xử phạt hành chính hoặc truy cứu trách nhiệm hình sự. Mức hình phạt rất nặng, bao gồm phạt tiền từ 30 đến 100 triệu đồng, thậm chí là phạt tù lên đến 10 năm trong những trường hợp đặc biệt nghiêm trọng.
Do đó, việc cho vay với lãi suất “cắt cổ” không chỉ là vấn đề đạo đức mà còn là hành vi vi phạm pháp luật nghiêm trọng. Cả người cho vay lẫn người đi vay đều cần nắm rõ quy định này để tự bảo vệ mình, tránh những rủi ro pháp lý và hệ lụy đáng tiếc.

Tội cho vay nặng lãi là một hành vi bị nghiêm cấm và có thể bị truy cứu trách nhiệm hình sự theo Điều 201 Bộ luật Hình sự. Tội danh này xảy ra khi một người trong giao dịch dân sự cho vay với lãi suất vượt quá mức pháp luật cho phép.
Cụ thể, nếu lãi suất thỏa thuận cao gấp 5 lần mức lãi suất cao nhất mà Bộ luật Dân sự quy định, thì đã cấu thành dấu hiệu của tội phạm. Hành vi này nhằm mục đích thu lợi bất chính, và mức độ nghiêm trọng sẽ tăng theo số tiền lợi nhuận phi pháp thu được.
Theo quy định, người phạm tội có thể bị phạt tù đến 03 năm. Nếu thu lợi bất chính từ 100 triệu đồng trở lên, khung hình phạt sẽ nặng hơn. Đáng chú ý, tội phạm này ngày càng tinh vi, sử dụng công nghệ cao khiến nhiều người trở thành nạn nhân.
Do đó, việc hiểu rõ quy định pháp luật không chỉ giúp người dân tránh được những rủi ro khi vay mượn, mà còn góp phần phòng ngừa loại tội phạm nguy hiểm này. Mọi người cần thận trọng và chỉ tham gia các giao dịch tín dụng hợp pháp.
Hoạt động cho vay nặng lãi có thể bị xử lý cả hành chính lẫn hình sự, tùy theo mức độ vi phạm. Căn cứ vào Điều 468 Bộ luật Dân sự 2015, các bên có thể thỏa thuận lãi suất nhưng không được vượt quá 20%/năm.
Nếu vượt quá mức này, hành vi có thể bị xử phạt vi phạm hành chính. Tuy nhiên, pháp luật nghiêm cấm và trừng trị nặng đối với hành vi cho vay nặng lãi.
Theo Điều 201 Bộ luật Hình sự, tội cho vay nặng lãi được xác định khi lãi suất cho vay gấp 05 lần trở lên mức quy định. Như vậy, nếu cho vay với lãi suất từ 100%/năm trở lên thì sẽ bị truy cứu trách nhiệm hình sự.
Mức hình phạt có thể lên đến 01 năm tù và bị phạt tiền. Quy định này nhằm bảo vệ quyền lợi của người đi vay, ngăn chặn các hành vi bóc lột thông qua lãi suất cắt cổ.

Nghị định 167/2013/NĐ-CP là văn bản quy định về xử phạt vi phạm hành chính trong lĩnh vực an ninh trật tự, trong đó có đề cập đến hành vi cho vay nặng lãi. Cụ thể, tại điểm d khoản 3 Điều 11, nghị định này quy định mức phạt tiền đối với hành vi cho vay có cầm cố tài sản nhưng áp dụng lãi suất vượt quá mức quy định của pháp luật.
Tuy nhiên, bối cảnh pháp lý hiện nay đã có sự thay đổi quan trọng. Kể từ năm 2022, với sự ra đời của Nghị quyết 01/2021/NQ-HĐTP, khung hình sự cho tội cho vay nặng lãi đã được điều chỉnh. Theo đó, hành vi cho vay với lãi suất vượt quá 20%/năm có nguy cơ bị truy cứu trách nhiệm hình sự theo Điều 201 Bộ luật Hình sự, chứ không chỉ dừng lại ở xử phạt hành chính.
Điều này dẫn đến một thực tế là Nghị định 167 dù chưa được sửa đổi, bổ sung chính thức nhưng việc áp dụng trong thực tiễn đang gặp nhiều vướng mắc. Một hành vi cho vay nặng lãi cụ thể giờ đây có thể bị xem xét xử lý theo hai hướng: phạt hành chính theo Nghị định 167 hoặc truy cứu trách nhiệm hình sự nếu đủ yếu tố cấu thành tội phạm.
Như vậy, mặc dù vẫn còn hiệu lực, quy định tại Nghị định 167 cần được hiểu và áp dụng linh hoạt trong mối tương quan với các văn bản pháp luật mới hơn, nhằm bảo đảm tính răn đe và bảo vệ quyền lợi cho người đi vay trước các hành vi cho vay với lãi suất quá cao.

Cho vay nặng lãi là hành vi cho vay với mức lãi suất vượt quá rất nhiều ngưỡng pháp luật cho phép. Theo quy định tại Điều 468 Bộ luật Dân sự 2015, lãi suất cho vay do các bên tự thỏa thuận nhưng không được vượt quá 20%/năm. Khi lãi suất thỏa thuận vượt quá mức này, phần vượt sẽ không có hiệu lực pháp luật.
Tuy nhiên, để bị coi là tội phạm “Cho vay nặng lãi” theo Điều 201 Bộ luật Hình sự, mức lãi suất phải cực kỳ cao. Cụ thể, người cho vay chỉ bị truy cứu trách nhiệm hình sự khi áp dụng mức lãi suất gấp từ 05 lần trở lên mức lãi suất tối đa được quy định trong Bộ luật Dân sự.
Điều này có nghĩa là lãi suất phải trên 100%/năm (20% x 5) thì mới đủ yếu tố cấu thành tội. Cách tính lãi suất thường dựa trên số tiền gốc, ví dụ cho vay 1 triệu đồng với lãi 20.000 đồng/ngày tương đương 2%/ngày, tức là 730%/năm, rõ ràng đã vượt xa ngưỡng pháp lý.
Ngoài mức lãi, tội này còn đòi hỏi yếu tố “thu lợi bất chính” với số tiền từ 30 triệu đồng trở lên. Việc xác định này dựa trên toàn bộ số tiền lãi vượt quá mức 20%/năm mà bên cho vay đã thực tế thu được.
Như vậy, qua những chia sẻ trên, hy vọng bạn đã có cái nhìn rõ ràng hơn về vấn đề cho vay nặng lãi. Từ định nghĩa, mức lãi suất, các quy định pháp luật cho đến cách nhận biết và chứng minh, tất cả đều là những kiến thức cần thiết để bảo vệ chính mình và người thân. Hãy luôn là người tiêu dùng thông minh, chỉ giao dịch tại các tổ chức tín dụng hợp pháp và nắm rõ quyền lợi của bản thân. Nhớ rằng, đứng trước những lời mời cho vay “dễ dàng” với lãi suất cao ngất, sự tỉnh táo và hiểu biết chính là lá chắn vững chắc nhất.




