Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Có bao giờ bạn nghe đến cụm từ “thời gian ân hạn” khi tìm hiểu về vay vốn ngân hàng và cảm thấy nó thật xa lạ, thậm chí hơi phức tạp? Thực ra, đây lại là một trong những điều khoản quan trọng và có lợi nhất mà người đi vay nên nắm rõ. Nó như một “khoảng lặng” tài chính quý giá, giúp bạn có thêm thời gian để ổn định cuộc sống hoặc khởi động dự án trước khi bước vào kỳ trả nợ chính thức. Trong bài viết này, mình sẽ cùng bạn làm rõ khái niệm này, phân biệt giữa ân hạn gốc, ân hạn lãi và cách chúng được tính toán, để bạn hoàn toàn chủ động khi đàm phán với ngân hàng, kể cả với Vietcombank hay bất kỳ tổ chức tín dụng nào.
Thời gian ân hạn là một thuật ngữ quen thuộc trong lĩnh vực tín dụng, đặc biệt hữu ích với người vay vốn. Hiểu đơn giản, đây là khoảng thời gian ngân hàng cho phép bạn tạm hoãn việc thanh toán một phần hoặc toàn bộ số tiền nợ gốc sau khi khoản vay đã được giải ngân.
Trong giai đoạn này, tùy theo thỏa thuận, bạn có thể chỉ phải trả lãi hoặc thậm chí được tạm ngừng trả cả gốc lẫn lãi. Chính sách này như một “lối thoát” tạm thời, giúp giảm bớt áp lực tài chính ngay từ những tháng đầu tiên.
Điều này tạo điều kiện để người vay có thêm thời gian ổn định tài chính, chuẩn bị nguồn thu nhập hoặc vượt qua giai đoạn khó khăn ban đầu. Tuy nhiên, cần lưu ý rằng thời gian ân hạn không làm mất đi nghĩa vụ trả nợ của bạn.
Sau khi kết thúc thời kỳ ân hạn, bạn sẽ bắt đầu trả cả gốc lẫn lãi theo đúng lịch trình đã cam kết. Vì vậy, đây là một công cụ hỗ trợ rất thiết thực, nhưng cần được tìm hiểu kỹ điều khoản và lên kế hoạch tài chính phù hợp để sử dụng hiệu quả.
Ân hạn nợ gốc là một chính sách hỗ trợ đặc biệt từ phía ngân hàng dành cho người vay. Hiểu một cách đơn giản, đây là khoảng thời gian bạn được tạm hoãn việc trả số tiền gốc đã vay, thường tính từ khi khoản vay được giải ngân.
Trong giai đoạn ân hạn này, bạn chỉ cần thanh toán tiền lãi phát sinh theo thỏa thuận. Điều này giúp giảm đáng kể gánh nặng tài chính trong những tháng đầu tiên, khi bạn có thể chưa ổn định dòng tiền.
Chính sách này tạo ra “khoảng thở” cần thiết, cho phép người vay tập trung nguồn lực cho mục đích kinh doanh hoặc ổn định cuộc sống trước khi bắt đầu trả nợ gốc đều đặn. Tuy nhiên, thời gian ân hạn thường có giới hạn và được quy định rõ trong hợp đồng vay vốn.
Ân hạn nợ gốc là một chính sách hỗ trợ đặc biệt từ phía ngân hàng dành cho người đi vay. Hiểu đơn giản, đây là khoảng thời gian bạn được tạm hoãn việc thanh toán số tiền gốc đã vay, thường tính từ khi khoản vay được giải ngân.
Trong giai đoạn ân hạn này, tùy theo thỏa thuận trong hợp đồng, bạn có thể chỉ cần trả lãi hoặc thậm chí được tạm ngừng trả cả gốc lẫn lãi. Điều này giúp giảm bớt áp lực tài chính trong những tháng đầu tiên, khi bạn có thể chưa ổn định dòng tiền.
Chính sách này tạo ra một “khoảng nghỉ” cần thiết, cho phép người vay có thêm thời gian để sắp xếp tài chính hoặc đầu tư kinh doanh hiệu quả trước khi bước vào kỳ trả nợ chính thức. Tuy nhiên, cần lưu ý rằng thời gian ân hạn là có giới hạn và được quy định rõ trong hợp đồng vay vốn.
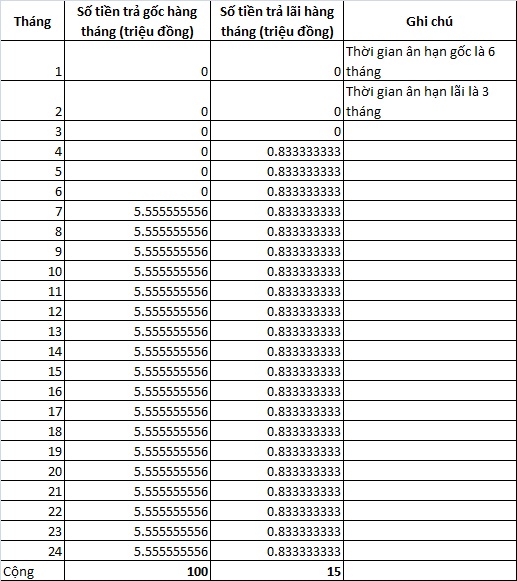
Khi vay vốn ngân hàng, đặc biệt là các khoản vay lớn như mua nhà, mua xe hay đầu tư kinh doanh, bạn có thể bắt gặp thuật ngữ “ân hạn nợ gốc”. Vậy thực chất nó là gì? Hiểu một cách đơn giản, đây là khoảng thời gian ưu đãi mà ngân hàng cho phép bạn tạm hoãn việc trả tiền gốc.
Trong giai đoạn này, bạn chỉ cần thanh toán lãi suất phát sinh hàng tháng theo thỏa thuận trong hợp đồng. Điều này giúp giảm bớt đáng kể gánh nặng tài chính trong những tháng đầu tiên sau khi nhận vốn. Thời gian ân hạn được tính từ khi ngân hàng giải ngân cho đến khi bạn bắt đầu kỳ trả nợ gốc đầu tiên.
Chính sách này thực sự hữu ích, tạo điều kiện để người vay có thêm thời gian ổn định tài chính, kinh doanh có lãi hoặc sắp xếp dòng tiền trước khi bước vào kỳ trả nợ chính thức. Tuy nhiên, cần lưu ý rằng ân hạn không có nghĩa là được miễn trả nợ. Bạn vẫn phải thanh toán đầy đủ lãi và toàn bộ số gốc sẽ được chia đều để trả sau khi thời gian ân hạn kết thúc.

Thời gian ân hạn gốc là một chính sách hỗ trợ rất thiết thực từ phía ngân hàng. Nó được hiểu là khoảng thời gian kể từ khi giải ngân khoản vay đầu tiên cho đến khi bạn phải bắt đầu trả một phần tiền gốc. Chính sách này giúp người vay giảm bớt áp lực tài chính ngay từ đầu, đặc biệt trong những giai đoạn khó khăn hoặc cần thời gian để ổn định thu nhập.
Trong thời gian ân hạn, bạn thường chỉ phải thanh toán tiền lãi phát sinh hàng tháng, phần gốc sẽ được tạm hoãn. Ví dụ, khi vay mua nhà với thời gian ân hạn 12 tháng, trong năm đầu tiên bạn chỉ cần trả lãi. Điều này giúp khoản chi trả hàng tháng nhẹ nhàng hơn, tạo điều kiện để bạn chuẩn bị kế hoạch tài chính vững vàng cho những kỳ trả nợ sau.
Cách tính lãi trong giai đoạn này khá đơn giản, thường dựa trên số dư nợ gốc và lãi suất đã thỏa thuận. Sau khi kết thúc thời gian ân hạn, bạn sẽ bắt đầu trả cả gốc lẫn lãi theo kỳ hạn. Hiểu rõ về thời gian ân hạn sẽ giúp bạn chủ động hơn trong việc quản lý dòng tiền và sử dụng vốn vay một cách hiệu quả nhất.
Thời hạn trả nợ là một khái niệm quan trọng trong vay vốn. Đó chính là toàn bộ khoảng thời gian được tính từ khi khách hàng bắt đầu trả nợ cho đến khi hoàn tất việc thanh toán cả gốc lẫn lãi cho ngân hàng.
Trong thời hạn này, sẽ có các kỳ hạn trả nợ cụ thể, như hàng tháng hoặc hàng quý. Cuối mỗi kỳ, người vay phải trả một phần tiền theo thỏa thuận. Điều này giúp việc trả nợ có kế hoạch và dễ quản lý hơn.
Một điểm cần lưu ý là thời gian ân hạn. Đây là khoảng thời gian đặc biệt ngay sau khi giải ngân, khi ngân hàng cho phép bạn tạm hoãn trả nợ gốc. Bạn có thể chỉ phải trả lãi hoặc thậm chí được hoãn cả lãi lẫn gốc tùy thỏa thuận.
Hiểu rõ thời hạn trả nợ và các quy định đi kèm giúp người vay chủ động lập kế hoạch tài chính. Từ đó, bạn có thể sắp xếp dòng tiền hợp lý để đảm bảo nghĩa vụ trả nợ đúng hạn, tránh các rủi ro không đáng có.
Trong lĩnh vực tài chính, đặc biệt là khi vay vốn hay sử dụng thẻ tín dụng, bạn có thể bắt gặp thuật ngữ “thời gian ân hạn”. Trong tiếng Anh, khái niệm này được gọi là “Grace period”. Đây là khoảng thời gian đặc biệt được ngân hàng hoặc tổ chức tín dụng cho phép, bắt đầu từ khi kết thúc chu kỳ thanh toán cho đến ngày đến hạn trả nợ chính thức.
Trong thời gian ân hạn, khách hàng thường sẽ không bị tính lãi phát sinh hoặc phí phạt nếu thanh toán đầy đủ số tiền nợ. Chẳng hạn, một chiếc thẻ tín dụng có thể cung cấp “a grace period of 30 days” cho khách hàng mới. Điều này tạo ra một “khoảng đệm” linh hoạt, giúp người vay có thêm thời gian sắp xếp tài chính mà không bị ảnh hưởng xấu đến lịch sử tín dụng.
Tuy nhiên, điều quan trọng cần nhớ là đây không phải là thời gian được gia hạn vô điều kiện. Nếu khoản nợ không được thanh toán khi kết thúc grace period, nó sẽ chính thức trở thành “overdue debt” (nợ quá hạn). Lúc đó, lãi suất và các khoản phí sẽ được áp dụng theo quy định. Hiểu rõ về thời gian ân hạn giúp chúng ta quản lý tài chính cá nhân một cách chủ động và hiệu quả hơn.

Vậy là chúng ta đã cùng nhau tìm hiểu khá kỹ về thời gian ân hạn – một chính sách “cứu cánh” đầy nhân văn từ các ngân hàng. Dù là ân hạn gốc, ân hạn lãi hay không ân hạn, việc hiểu rõ bản chất và cách tính của từng loại sẽ giúp bạn chủ động hơn rất nhiều trong hành trình vay vốn. Hãy nhớ, đây là một đặc quyền quý giá để bạn có thêm thời gian ổn định tài chính, nhưng không có nghĩa là khoản nợ biến mất. Hãy sử dụng quãng thời gian này một cách thông minh, lên kế hoạch trả nợ rõ ràng để hành trình làm chủ đồng tiền của bạn thật sự vững vàng và nhẹ nhàng bạn nhé!