Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Khi khoản vay dài hạn đến hạn trả, nhiều người bắt đầu cảm thấy lo lắng và áp lực. Đây là thời điểm quan trọng, đòi hỏi sự chuẩn bị kỹ lưỡng về tài chính để tránh rơi vào tình trạng nợ xấu hay mất uy tín với tổ chức tín dụng.
Không ít trường hợp vì chủ quan mà đến kỳ hạn lại không thể thanh toán đúng hạn, dẫn đến lãi suất phát sinh, thậm chí là bị xử lý tài sản đảm bảo. Việc lên kế hoạch trước, cân đối thu chi và chủ động liên hệ với ngân hàng nếu gặp khó khăn là điều hết sức cần thiết. Trở ngại lúc này không phải là điều không thể vượt qua nếu có sự chuẩn bị và tinh thần trách nhiệm.
Khi các khoản vay và nợ thuê tài chính có thời gian phải trả vượt quá 12 tháng kể từ ngày lập báo cáo tài chính, doanh nghiệp cần phân loại chúng vào nhóm nợ dài hạn. Việc phân loại đúng giúp phản ánh trung thực tình hình tài chính và đảm bảo tuân thủ quy định theo Thông tư 200/2014/TT-BTC về kế toán doanh nghiệp.
Theo nguyên tắc kế toán, các khoản vay đến hạn trả trong vòng 12 tháng tiếp theo sẽ được chuyển từ nợ dài hạn sang ngắn hạn khi lập báo cáo tài chính. Việc phân loại lại này phải được thực hiện đầy đủ và kịp thời để báo cáo tài chính phản ánh đúng khả năng thanh toán và nghĩa vụ trả nợ của do游戏副本
Nợ dài hạn đến hạn trả trong tiếng Anh được gọi là Current Portion Of Long-Term Debt, viết tắt là CPLTD. Đây là khoản ghi trong bảng cân đối kế toán, phản ánh phần nợ dài hạn mà doanh nghiệp phải thanh toán trong vòng một năm kể từ thời điểm báo cáo. Dù gốc là nợ dài hạn nhưng khi đến hạn trả trong năm hiện hành, nó được phân loại là nợ ngắn hạn.
Trong kế toán, việc phân loại nợ giúp phản ánh đúng nghĩa vụ tài chính hiện tại của doanh nghiệp. CPLTD giúp người dùng báo cáo tài chính nhận diện khả năng thanh toán ngắn hạn. Nếu khoản nợ này lớn, doanh nghiệp có thể đối mặt áp lực dòng tiền, nhất là khi chưa có nguồn thu phù hợp để đáp ứng nghĩa vụ.
Từ “debt” và “liability” đều chỉ nghĩa vụ tài chính nhưng có sự khác biệt về phạm vi. “Debt” thường dùng để chỉ các khoản vay hoặc nợ phải trả phát sinh từ đi vay. Trong khi đó, “liability” mang ý nghĩa rộng hơn, bao gồm mọi nghĩa vụ tài chính như nợ, phải trả người bán, thuế phải nộp…
Hiểu rõ sự khác nhau giữa các thuật ngữ giúp phân tích báo cáo tài chính chính xác hơn. Việc chuyển đổi nợ dài hạn thành phần hiện hành phản ánh tính minh bạch trong ghi nhận nghĩa vụ. Điều này rất quan trọng với nhà đầu tư, ngân hàng và các bên liên quan khi đánh giá sức khỏe tài chính của doanh nghiệp.
Vay dài hạn là những khoản nợ mà doanh nghiệp phải thanh toán trong thời gian vượt quá 12 tháng kể từ ngày lập báo cáo tài chính. Loại hình vay này thường được sử dụng để tài trợ cho các dự án đầu tư dài hạn, mua sắm tài sản cố định hoặc mở rộng sản xuất kinh doanh. Vì thời gian trả nợ kéo dài nên lãi suất thường cao hơn so với vay ngắn hạn.
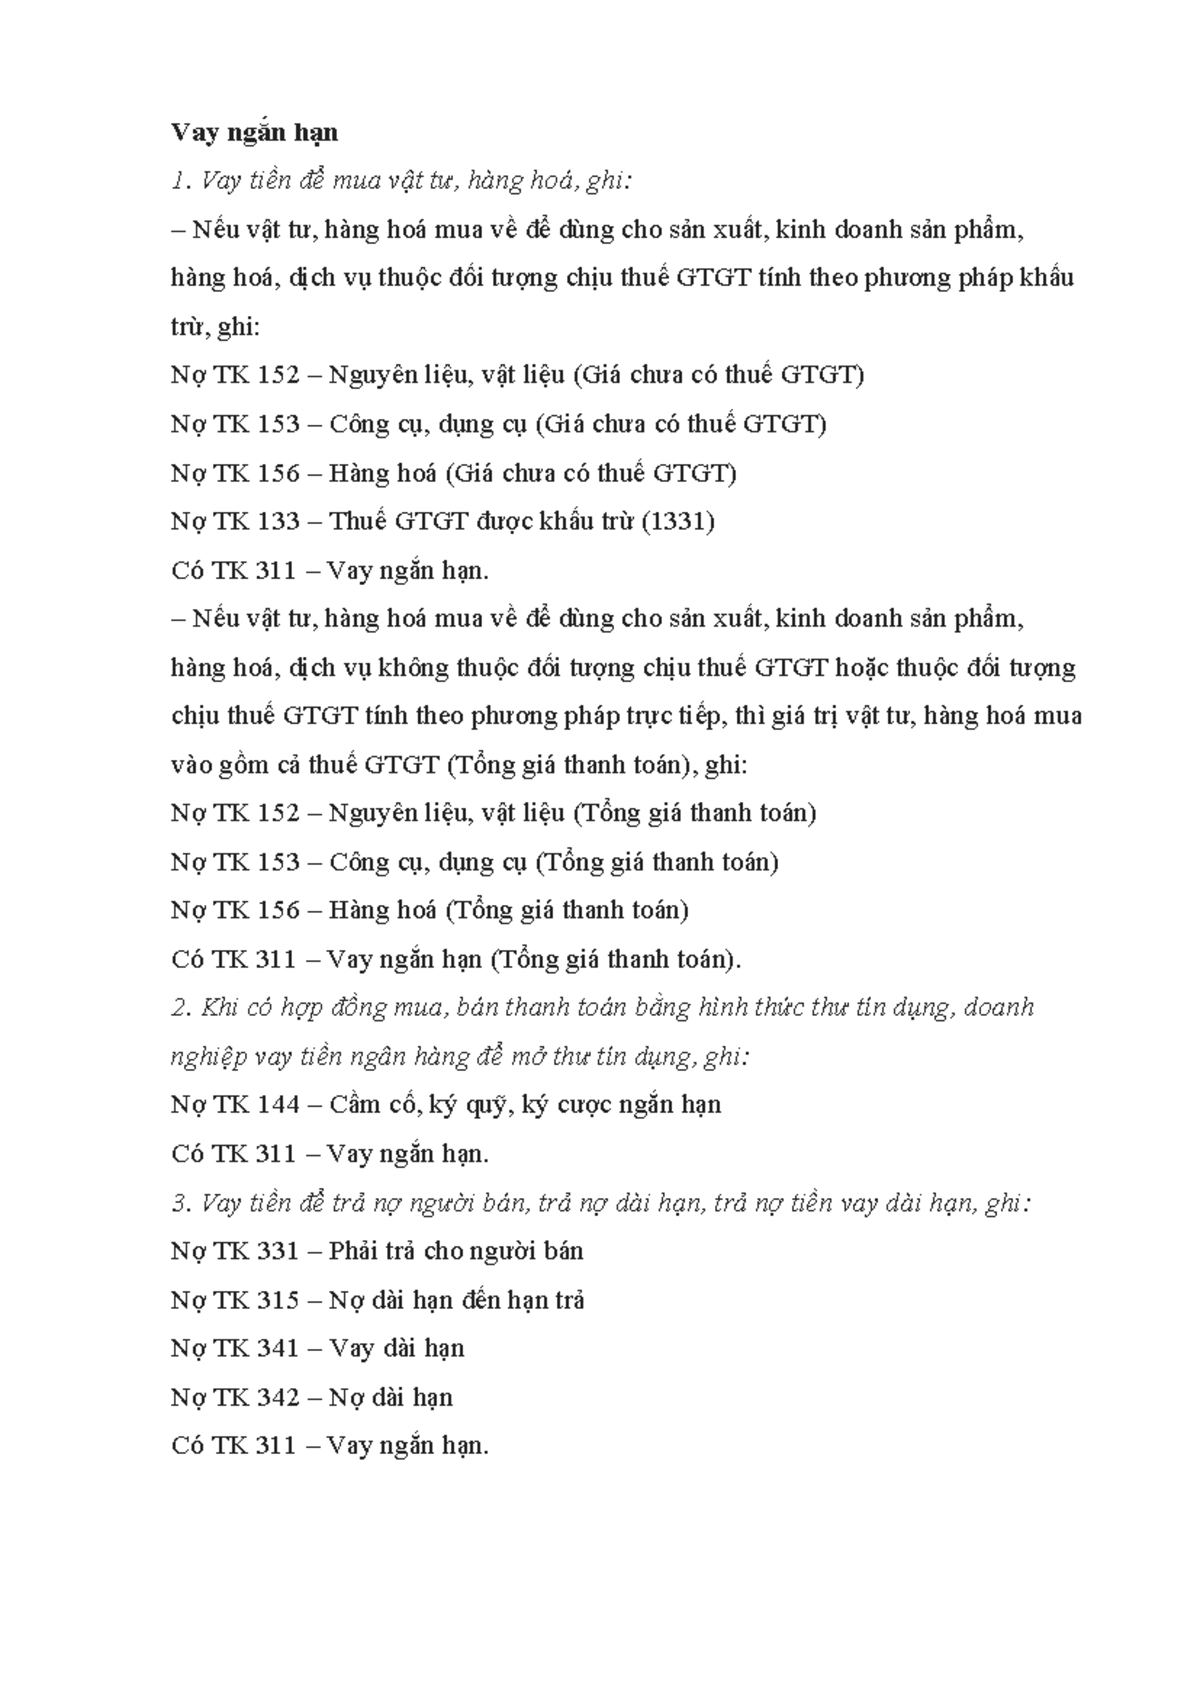
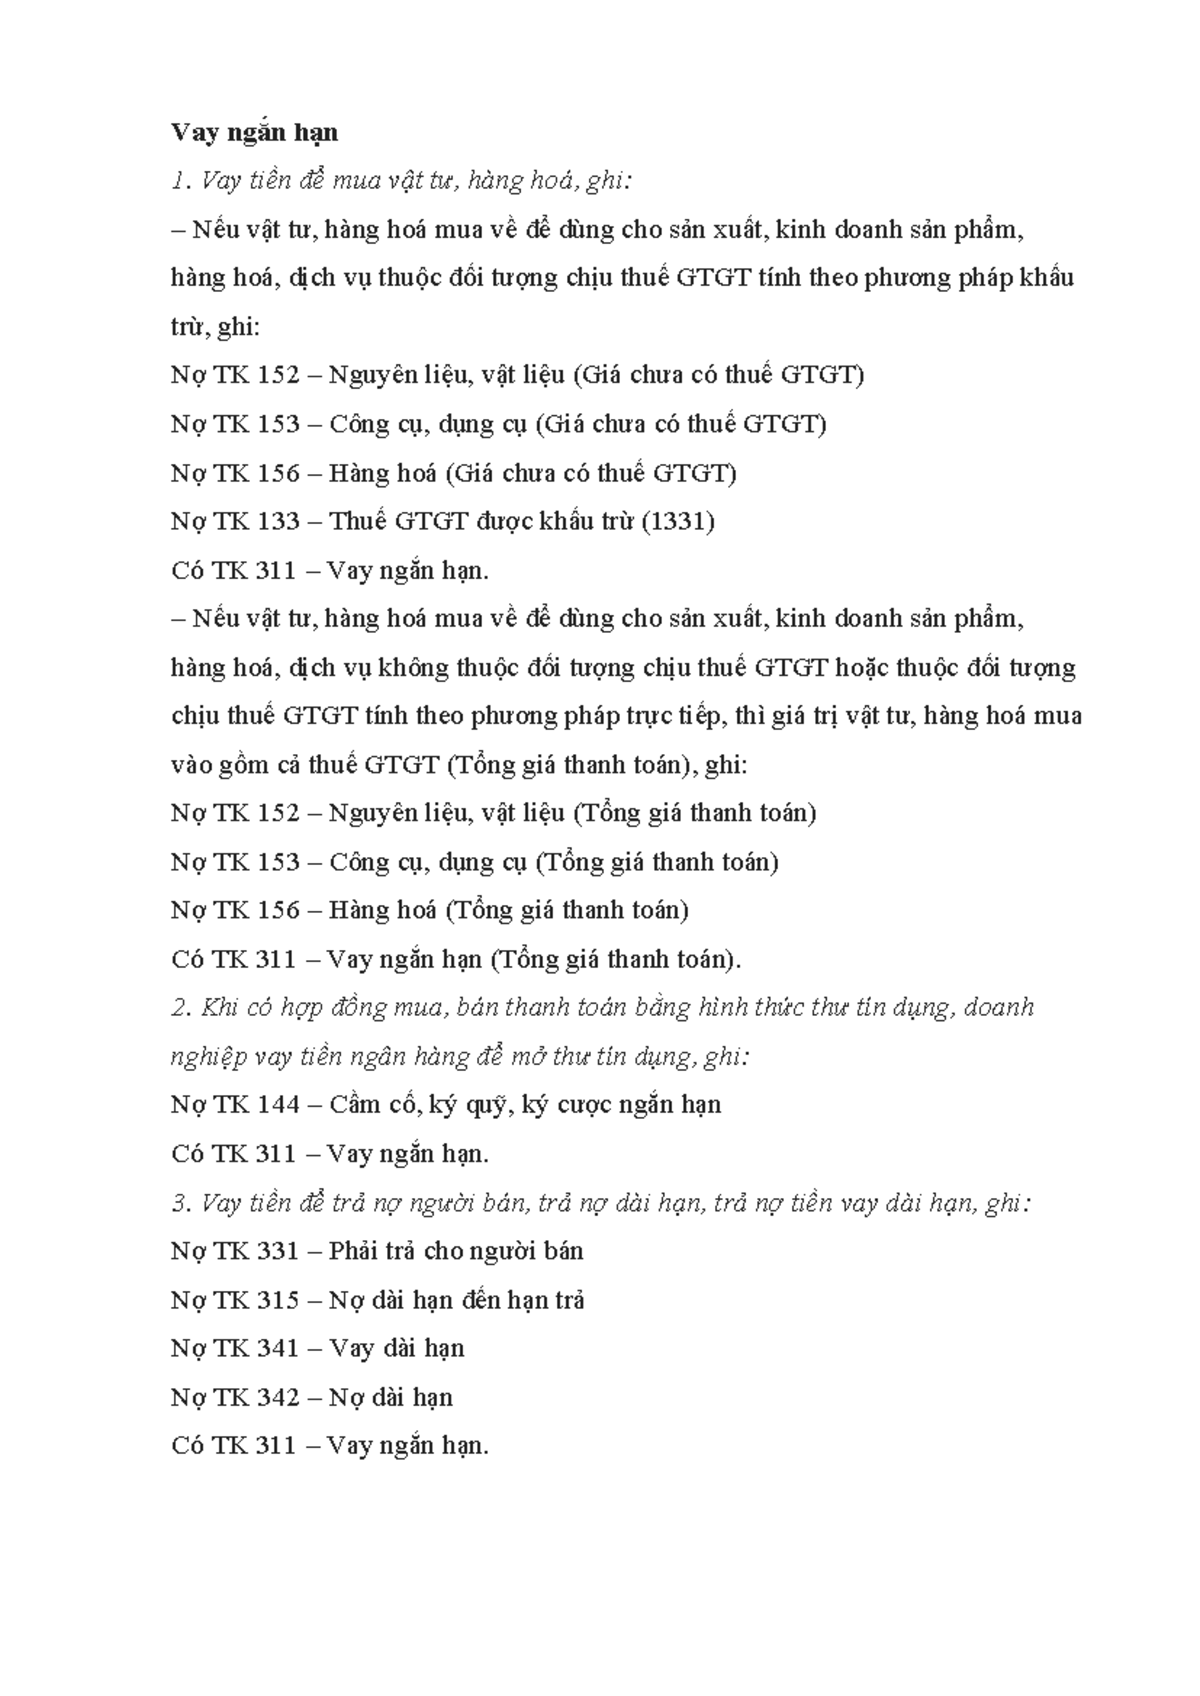
Trong hệ thống kế toán, các khoản vay dài hạn được ghi nhận chủ yếu vào tài khoản 342 – Nợ dài hạn. Tài khoản này dùng để theo dõi toàn bộ diễn biến của các khoản nợ phải trả có kỳ hạn trên một năm. Khi doanh nghiệp nhận khoản vay từ ngân hàng hoặc tổ chức tín dụng, số tiền sẽ được hạch toán bên nợ phải và ghi tăng nợ dài hạn ở bên có tài khoản 342.
Các khoản nợ thuê tài chính có thời gian thanh toán hơn 12 tháng cũng được trình bày trong vay dài hạn. Khi phát sinh nợ thuê, toàn bộ giá trị hợp đồng được ghi nhận vào tài khoản 342. Theo đó, doanh nghiệp phải quản lý kỹ lưỡng dòng tiền để đảm bảo khả năng thanh toán định kỳ, tránh rủi ro vi phạm cam kết trả nợ hoặc ảnh hưởng đến uy tín tài chính.
Việc phân biệt rõ ràng giữa vay dài hạn và ngắn hạn là cần thiết để phản ánh đúng kết cấu nợ và tình hình tài chính doanh nghiệp. Khoản nợ dài hạn không chỉ bao gồm tiền vay mà còn bao gồm các nghĩa vụ tài chính khác có thời hạn trả trên một năm. Việc trình bày chính xác giúp nhà quản lý, nhà đầu tư và cơ quan thuế đánh giá chính xác năng lực tài chính và rủi ro liên quan.

Tài khoản 341 theo Thông tư 133 được sử dụng để phản ánh các khoản vay và nợ thuê tài chính dài hạn của doanh nghiệp. Những khoản nợ này có thời hạn thanh toán vượt quá 12 tháng kể từ thời điểm lập báo cáo tài chính. Kế toán cần theo dõi chi tiết từng loại hình vay như vay ngân hàng, vay tổ chức tài chính hoặc vay từ cá nhân để đảm bảo trình bày đúng trên báo cáo.
Các khoản vay dài hạn thường được sử dụng để đầu tư tài sản cố định hoặc bổ sung nguồn vốn sản xuất kinh doanh quy mô lớn. Khi hạch toán, cần phân biệt rõ phần nợ gốc và lãi vay để ghi nhận đúng kỳ hạn. Vay dài hạn có thể thực hiện bằng tiền mặt, chuyển khoản hoặc hình thức vay mua tài sản trả góp thông qua bên thứ ba.
Việc hạch toán vay dài hạn phải tuân thủ nguyên tắc thời điểm ghi nhận, giá trị ghi sổ và phân loại đúng kỳ hạn thanh toán. Kế toán cần thường xuyên đối chiếu với bên cho vay để cập nhật số dư và điều chỉnh kịp thời các biến động như trả trước, đáo hạn hoặc cơ cấu lại nợ.
Tài khoản 341 phải được trình bày rõ ràng trong báo cáo tài chính, bao gồm cả tổng số nợ dài hạn và phần đến hạn trong năm sau. Việc phân loại đúng giúp người đọc báo cáo đánh giá chính xác khả năng thanh toán và cơ cấu nguồn vốn của doanh nghiệp. Việc hạch toán sai có thể ảnh hưởng nghiêm trọng đến quyết định kinh tế và tài chính.

Vay ngắn hạn là các khoản vay mà doanh nghiệp huy động để phục vụ nhu cầu vốn lưu động trong thời gian không quá 12 tháng. Các khoản vay này thường được sử dụng để chi trả lương, mua nguyên vật liệu hoặc thanh toán các khoản nợ đến hạn. Nguồn vay có thể đến từ ngân hàng, tổ chức tín dụng hoặc cá nhân, và luôn đi kèm với lãi suất nhất định theo thỏa thuận.
Trong hệ thống kế toán Việt Nam, vay ngắn hạn được theo dõi chủ yếu qua tài khoản 311 – Các khoản phải trả người bán và tài khoản 3411 – Vay và nợ thuê tài chính ngắn hạn. Tài khoản 3411 phản ánh chi tiết giá trị các khoản vay, tình hình trả gốc, lãi và số dư còn lại cần thanh toán. Việc hạch toán đúng trên tài khoản này giúp doanh nghiệp quản lý tốt dòng tiền và đảm bảo tuân thủ quy định tài chính.
Theo Thông tư 200, khi phát sinh khoản vay ngắn hạn, doanh nghiệp cần ghi nhận đầy đủ vào sổ kế toán theo nguyên giá và hạch toán chi phí lãi vay phù hợp với thời gian sử dụng vốn. Khi trả nợ, cần ghi giảm số dư trên tài khoản 3411 và phản ánh chính xác khoản tiền trả gốc, trả lãi. Việc hạch toán sai có thể ảnh hưởng đến báo cáo tài chính và nghĩa vụ thuế.
Quản lý tốt tài khoản vay ngắn hạn giúp doanh nghiệp duy trì thanh khoản và hạn chế rủi ro tài chính. Cần theo dõi sát sao thời hạn thanh toán để tránh phát sinh nợ quá hạn, ảnh hưởng đến uy tín tín dụng. Đồng thời, việc lập kế hoạch trả nợ hợp lý sẽ góp phần nâng cao hiệu quả sử dụng vốn và tăng khả năng tiếp cận các nguồn vay trong tương lai.

Vay ngắn hạn là khoản tiền doanh nghiệp vay từ ngân hàng hoặc tổ chức tín dụng với thời hạn hoàn trả trong vòng một năm. Khoản vay này thường dùng để đáp ứng nhu cầu vốn lưu động như mua nguyên vật liệu, trả lương hoặc các khoản chi phí phát sinh. Việc hạch toán chính xác giúp doanh nghiệp quản lý tốt dòng tiền và tuân thủ quy định kế toán.
Theo Thông tư 200, vay ngắn hạn được phản ánh trên tài khoản 3411. Khi nhận tiền vay, doanh nghiệp ghi Nợ các tài khoản tiền tệ, Có TK 3411. Việc hạch toán cần chi tiết theo từng đối tượng vay và khế ước để đảm bảo minh bạch trong theo dõi công nợ và báo cáo tài chính.
Khi thanh toán nợ vay ngắn hạn, kế toán ghi Nợ TK 3411 và Có các tài khoản tiền. Lãi suất phát sinh trong quá trình vay cần được theo dõi và phân bổ vào chi phí hợp lý. Việc hạch toán cần cập nhật đầy đủ, đúng thời điểm theo từng nghiệp vụ phát sinh.
Nguyên tắc hạch toán yêu cầu phản ánh trung thực, đầy đủ và kịp thời các khoản vay. Doanh nghiệp phải theo dõi chi tiết theo từng kỳ hạn, đối tượng vay và mục đích sử dụng. Việc tuân thủ đúng Thông tư 200 giúp nâng cao độ tin cậy của báo cáo tài chính và hỗ trợ quản lý tài chính hiệu quả.

Tài khoản 341 theo Thông tư 200/2014/TT-BTC được sử dụng để theo dõi các khoản vay, nợ thuê tài chính và tình hình thanh toán của doanh nghiệp. Kế toán cần phản ánh chính xác số tiền vay, thời hạn, lãi suất và đối tượng cho vay để đảm bảo minh bạch trong quản lý tài chính doanh nghiệp.
Việc hạch toán tài khoản 341 phải tuân thủ nguyên tắc kế toán tài sản nợ phải trả. Các nghiệp vụ phát sinh liên quan đến vay mượn hay trả nợ đều phải được ghi nhận đầy đủ, kịp thời vào sổ kế toán. Điều này giúp doanh nghiệp kiểm soát dòng tiền và quản lý rủi ro tài chính hiệu quả hơn.
Tài khoản 341 có hai bên đối ứng là bên Nợ và bên Có. Bên Có phản ánh số dư đầu kỳ và các khoản vay phát sinh trong kỳ. Bên Nợ ghi nhận các khoản đã trả, giúp xác định số dư cuối kỳ còn phải trả. Cân đối hai bên giúp doanh nghiệp nắm rõ nghĩa vụ nợ.
Khi lập báo cáo tài chính, số dư tài khoản 341 được trình bày trong phần nợ phải trả dài hạn hoặc ngắn hạn tùy theo thời gian đáo hạn. Việc phân loại đúng hạn giúp báo cáo tài chính phản ánh trung thực tình hình tài chính doanh nghiệp, đáp ứng yêu cầu kiểm toán và cơ quan thuế.
Khi vay dài hạn đến hạn trả, việc chuẩn bị kế hoạch thanh toán rõ ràng là yếu tố then chốt giúp duy trì uy tín tín dụng và tránh phát sinh chi phí không mong muốn. Chủ động liên hệ với tổ chức tín dụng nếu gặp khó khăn sẽ mở ra cơ hội đàm phán phương án trả nợ phù hợp, giảm áp lực tài chính. Tuyệt đối không né tránh nghĩa vụ, bởi điều đó chỉ làm tình hình thêm trầm trọng. Hãy quản lý khoản vay một cách minh bạch và kỷ luật để biến gánh nặng thành đòn bẩy phát triển tài chính bền vững trong tương lai.




