Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Khi nhắc đến vay dài hạn trong kế toán và quản trị tài chính, nhiều người thường thắc mắc liệu đây là tài sản hay nguồn vốn. Câu hỏi này không chỉ phổ biến mà còn quan trọng đối với việc lập và phân tích báo cáo tài chính. Thực tế, vay dài hạn không phải là tài sản mà là một khoản nợ phải trả, thuộc nhóm nguồn vốn hình thành nên cơ cấu tài chính của doanh nghiệp.
Đây là số tiền mà doanh nghiệp mượn từ ngân hàng hoặc tổ chức tín dụng với thời hạn trả trên một năm, dùng để đầu tư dài hạn hoặc mở rộng sản xuất. Hiểu đúng bản chất của vay dài hạn giúp doanh nghiệp quản lý dòng tiền hiệu quả và lập kế hoạch tài chính bền vững hơn.
Vay ngắn hạn là khoản nợ mà doanh nghiệp vay từ ngân hàng hoặc tổ chức tín dụng với thời gian trả nợ dưới 12 tháng. Khoản vay này thường được sử dụng để đáp ứng nhu cầu vốn lưu động như mua nguyên vật liệu, thanh toán lương hoặc chi phí phát sinh ngắn hạn. Trong bảng cân đối kế toán, vay ngắn hạn không phải là tài sản mà thuộc nhóm nguồn vốn.
Vay ngắn hạn được phân loại là nợ phải trả, cụ thể nằm ở phía nguồn vốn trong bảng cân đối kế toán. Đây là nghĩa vụ tài chính mà doanh nghiệp cam kết hoàn trả trong thời gian ngắn. Việc hạch toán khoản vay này cần tuân theo quy định của chuẩn mực kế toán và thông tư 200, thường ghi nhận vào tài khoản 311 hoặc các tài khoản phụ liên quan.
Khác với tài sản là những giá trị mà doanh nghiệp sở hữu hoặc kiểm soát, vay ngắn hạn thể hiện nghĩa vụ phải thanh toán. Do đó, dù tiền từ khoản vay được đưa vào tài khoản công ty, nó không được coi là tài sản mà là nguồn vốn hình thành từ nợ phải trả. Điều này giúp phản ánh đúng cơ cấu tài chính và khả năng thanh toán của doanh nghiệp.
Việc phân biệt rõ vay ngắn hạn là nguồn vốn giúp doanh nghiệp quản lý dòng tiền hiệu quả hơn. Đồng thời, các nhà đầu tư và đối tác cũng dễ dàng đánh giá tình hình tài chính, mức độ rủi ro khi hợp tác. Hiểu đúng bản chất của khoản vay giúp lập báo cáo tài chính chính xác và tuân thủ quy định pháp lý về kế toán – tài chính.
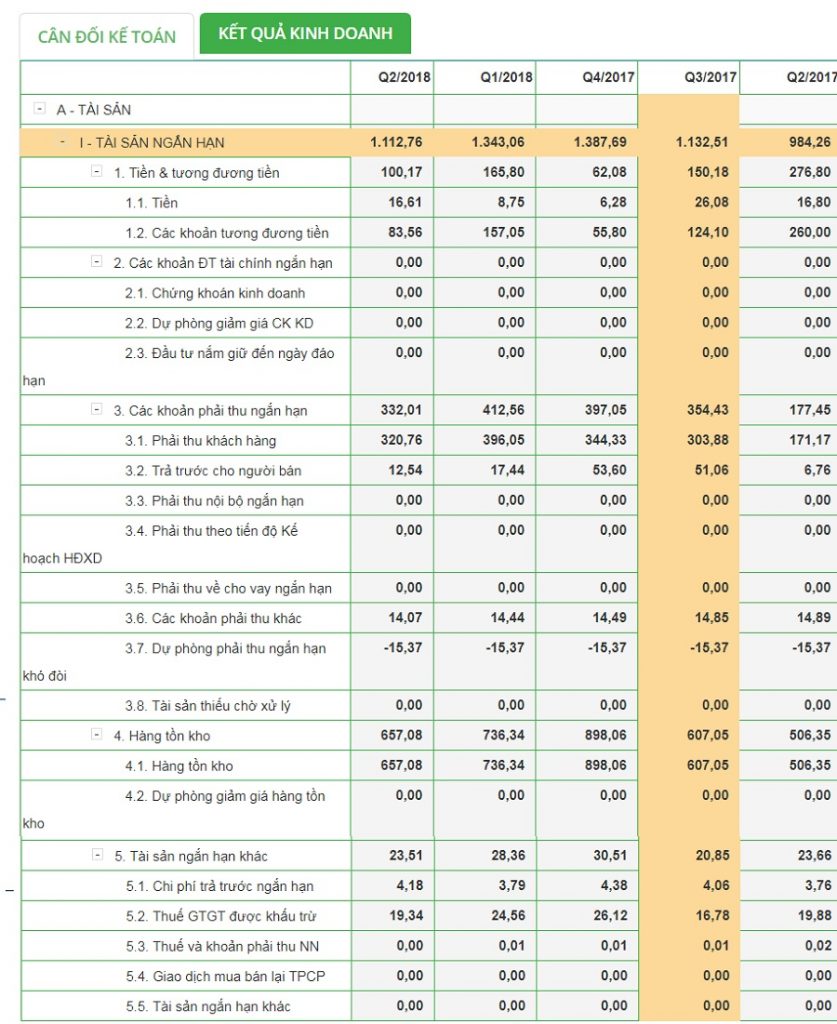
Vay ngân hàng không phải là tài sản mà thuộc nhóm nguồn vốn trong bảng cân đối kế toán. Khi doanh nghiệp vay vốn từ ngân hàng, khoản tiền này được ghi nhận là nghĩa vụ phải trả, phản ánh nguồn vốn huy động từ bên ngoài để phục vụ hoạt động sản xuất kinh doanh. Nguồn vốn vay giúp doanh nghiệp bổ sung năng lực tài chính mà không làm thay đổi quyền sở hữu.
Trong cơ cấu tài chính, nguồn vốn bao gồm vốn chủ sở hữu và các khoản nợ phải trả, trong đó vốn vay ngân hàng chiếm tỷ trọng lớn ở nhóm nợ. Các khoản vay thường được phân loại theo thời hạn như vay ngắn hạn, vay trung hạn hay vay dài hạn. Việc phân loại giúp doanh nghiệp quản lý dòng tiền và đảm bảo khả năng thanh toán kịp thời.
Tài sản và nguồn vốn luôn có mối quan hệ cân bằng trong bảng cân đối kế toán. Nếu tài sản là những giá trị mà doanh nghiệp sở hữu như tiền mặt, hàng tồn kho, tài sản cố định thì nguồn vốn là nơi hình thành nên các giá trị đó. Vay ngân hàng chính là một trong những hình thức quan trọng giúp doanh nghiệp huy động nguồn lực tài chính để mở rộng quy mô hoạt động.
Việc sử dụng vốn vay cần được quản lý cẩn trọng để tránh rủi ro tài chính. Doanh nghiệp cần đánh giá khả năng sinh lời của dự án đầu tư trước khi quyết định vay. Nếu sử dụng hiệu quả, vốn vay sẽ tạo đòn bẩy tăng trưởng, ngược lại có thể dẫn đến áp lực lãi suất và nguy cơ mất khả năng thanh toán nếu dòng tiền không ổn định.

Phải thu khách hàng là một khoản phải thu phát sinh khi doanh nghiệp bán hàng hóa, cung cấp dịch vụ nhưng chưa thu được tiền. Đây là tài sản của doanh nghiệp vì thể hiện quyền lợi được thu tiền trong tương lai. Khoản phải thu khách hàng được ghi nhận trên bảng cân đối kế toán theo giá trị hợp lý ban đầu, sau đó điều chỉnh theo chính sách kế toán phù hợp.
Trong kế toán, phải thu khách hàng được xếp vào nhóm tài sản ngắn hạn do kỳ thu tiền thường dưới mười hai tháng. Việc quản lý hiệu quả các khoản phải thu giúp doanh nghiệp duy trì dòng tiền ổn định, giảm rủi ro nợ xấu. Các doanh nghiệp cần theo dõi sát sao thời hạn thanh toán để kịp thời xử lý khi có dấu hiệu chậm trả.
Tài sản này phản ánh sức khỏe tài chính và năng lực quản trị doanh thu của doanh nghiệp. Khi phải thu tăng nhanh hơn doanh thu, cần xem xét lại chính sách tín dụng. Đánh giá lại các khoản phải thu ngoại tệ tại thời điểm lập báo cáo tài chính là bắt buộc nếu tỷ giá thay đổi, nhằm đảm bảo tính trung thực và hợp lý của báo cáo.
Việc kiểm soát phải thu không chỉ là nhiệm vụ kế toán mà còn liên quan đến chiến lược kinh doanh. Chính sách bán chịu hợp lý góp phần thu hút khách hàng và tăng doanh số, nhưng cần cân nhắc giữa mở rộng kinh doanh và rủi ro tài chính. Tối ưu hóa vòng quay phải thu giúp doanh nghiệp vận hành hiệu quả và bền vững hơn.
Tiền gửi ngân hàng được xem là một phần trong tài sản của doanh nghiệp hay cá nhân. Khi gửi tiền vào ngân hàng, quyền sở hữu số tiền vẫn thuộc về người gửi, vì vậy nó nằm trong nhóm tài sản ngắn hạn trên bảng cân đối kế toán. Dù tiền đang nằm tại ngân hàng nhưng vẫn có thể thanh toán, rút hoặc chuyển khoản bất cứ lúc nào theo nhu cầu.
Từ góc độ ngân hàng thương mại, tiền gửi lại là nguồn vốn huy động từ khách hàng. Ngân hàng sử dụng số tiền này để cho vay, đầu tư sinh lời nên nó được ghi nhận là một khoản nợ phải trả. Do đó, cùng một khoản tiền nhưng lại được ghi nhận khác nhau tùy theo chủ thể kế toán là người gửi hay tổ chức nhận gửi.
Sai lầm thường gặp trong hạch toán là nhầm lẫn việc tiền gửi ngân hàng là tài sản hay nguồn vốn mà không phân biệt chủ thể. Doanh nghiệp cần hiểu rõ rằng mình là bên gửi tiền nên phải ghi nhận vào tài sản. Còn ngân hàng mới là bên ghi nhận nguồn vốn.
Hiểu đúng bản chất giúp lập báo cáo tài chính chính xác, tránh gian lận thông tin và đảm bảo tuân thủ chuẩn mực kế toán. Việc phân biệt rõ tài sản và nguồn vốn còn hỗ trợ quản lý dòng tiền hiệu quả. Bảng cân đối kế toán luôn cân bằng vì mỗi giao dịch đều có sự đối ứng giữa tài sản và nguồn vốn.

Nguồn vốn kinh doanh không phải là tài sản mà là nguồn lực tài chính doanh nghiệp sử dụng để hình thành nên tài sản. Nguồn vốn bao gồm vốn chủ sở hữu và các khoản nợ phải trả, giúp doanh nghiệp duy trì hoạt động sản xuất, kinh doanh. Hiểu đúng bản chất này giúp doanh nghiệp quản lý dòng tiền hiệu quả hơn.
Tài sản doanh nghiệp là những giá trị mà doanh nghiệp sở hữu như tiền mặt, hàng tồn kho, bất động sản hay máy móc thiết bị. Những tài sản này được hình thành từ nguồn vốn mà doanh nghiệp huy động được. Phân biệt rõ tài sản và nguồn vốn giúp doanh nghiệp lập báo cáo tài chính chính xác và minh bạch.
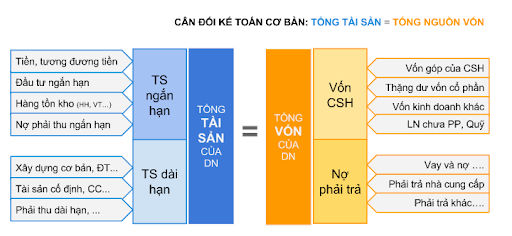
Mối quan hệ giữa tài sản và nguồn vốn thể hiện qua nguyên tắc kế toán cơ bản: tổng tài sản luôn bằng tổng nguồn vốn. Mọi đồng tài sản đều đến từ nguồn vốn, dù là từ vốn góp của chủ doanh nghiệp hay từ các khoản vay. Việc cân đối giữa tài sản và nguồn vốn quyết định đến sự ổn định tài chính lâu dài.
Đối với các shop kinh doanh nhỏ, việc xác định nguồn vốn kinh doanh chuẩn xác giúp kiểm soát chi phí và lợi nhuận tốt hơn. Từ đó, doanh nghiệp có thể lên kế hoạch mở rộng, đầu tư thiết bị hoặc tăng hàng tồn kho phù hợp với khả năng tài chính thực tế.

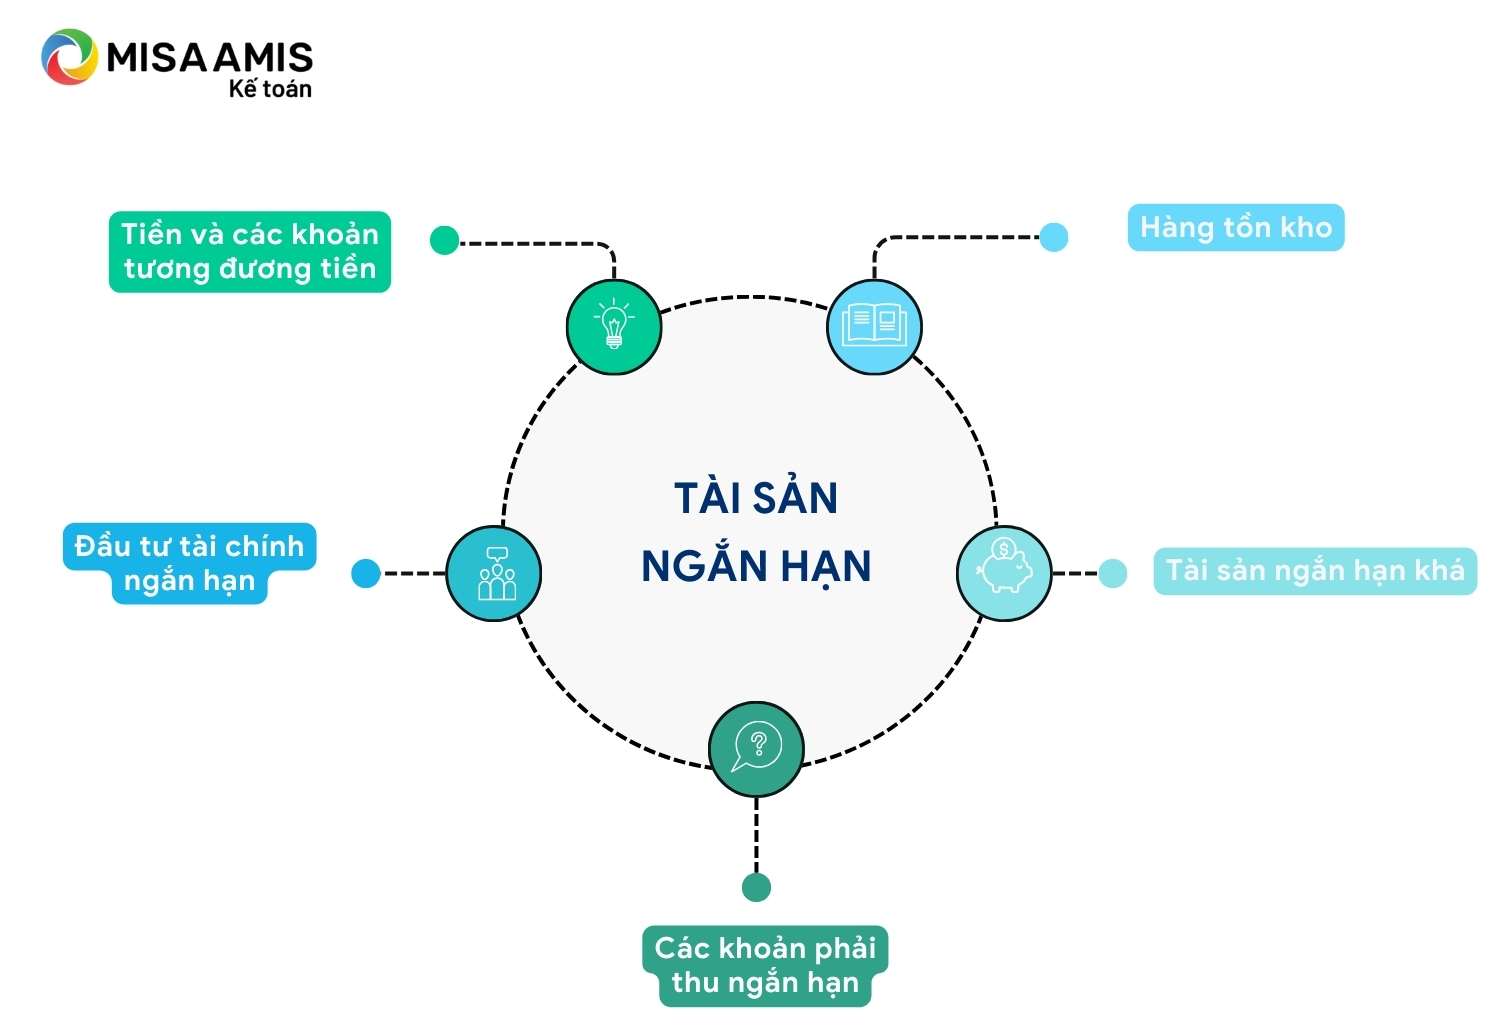
Tài sản và nguồn vốn là hai khái niệm nền tảng trong kế toán doanh nghiệp. Tài sản là những giá trị mà doanh nghiệp sở hữu, có thể xác định được giá trị và kỳ vọng mang lại lợi ích trong tương lai. Các khoản như tiền mặt, hàng tồn kho, tài sản cố định đều được xếp vào nhóm tài sản.
Nguồn vốn phản ánh nguồn hình thành của tài sản, bao gồm vốn chủ sở hữu và các khoản nợ phải trả. Khi doanh nghiệp hoạt động, nguồn vốn có thể đến từ chủ đầu tư hoặc khoản vay từ ngân hàng. Mỗi đồng tài sản đều có nguồn gốc từ một đồng nguồn vốn tương ứng.
Mối quan hệ giữa tài sản và nguồn vốn thể hiện qua phương trình kế toán cơ bản: tổng tài sản luôn bằng tổng nguồn vốn. Điều này đảm bảo sự cân bằng trong hệ thống kế toán. Dù hình thức tài sản có thay đổi, giá trị tổng thể luôn được bảo toàn thông qua nguồn vốn hình thành.
Việc phân loại chính xác tài sản hay nguồn vốn giúp doanh nghiệp quản lý hiệu quả tài chính. Các khoản phải nộp nhà nước như thuế giá trị gia tăng, thuế thu nhập doanh nghiệp thuộc nhóm nợ phải trả – một phần của nguồn vốn. Đây là nghĩa vụ tài chính mà doanh nghiệp bắt buộc phải thực hiện theo quy định pháp luật.
Hao mòn tài sản cố định không phải là tài sản cũng không phải nguồn vốn, mà là một quá trình kế toán phản ánh sự giảm dần giá trị sử dụng của tài sản theo thời gian. Đây là kết quả tất yếu từ việc sử dụng tài sản trong hoạt động sản xuất kinh doanh hoặc do ảnh hưởng của thời gian và môi trường.
Việc hạch toán hao mòn giúp doanh nghiệp phân bổ chi phí mua sắm tài sản cố định vào các kỳ hoạt động một cách hợp lý. Số hao mòn này được ghi nhận như một khoản chi phí trong kỳ, từ đó ảnh hưởng đến lợi nhuận kế toán và giúp báo cáo tài chính phản ánh đúng giá trị thực tế.
Tài khoản 214 được sử dụng để theo dõi giá trị hao mòn lũy kế của tài sản cố định. Khi trích khấu hao, doanh nghiệp ghi tăng tài khoản 214 để phản ánh phần giá trị đã bị tiêu hao. Điều này giúp tách biệt giữa giá trị nguyên giá và giá trị còn lại của tài sản trên sổ sách.
Hiểu rõ về hao mòn tài sản cố định giúp doanh nghiệp lập kế hoạch đầu tư, bảo trì và thay thế tài sản một cách hiệu quả. Đồng thời, việc ghi nhận khấu hao đúng quy định còn đảm bảo tính minh bạch, tuân thủ chuẩn mực kế toán và hỗ trợ quản lý tài chính doanh nghiệp tốt hơn.
Vay dài hạn không phải là tài sản mà thuộc nhóm nguồn vốn, phản ánh khoản nợ phải trả của doanh nghiệp với thời hạn từ hai năm trở lên. Đây là công cụ giúp doanh nghiệp huy động vốn để đầu tư dài hạn, mở rộng sản xuất hoặc thực hiện các dự án lớn. Việc phân biệt rõ vay dài hạn là nguồn vốn giúp doanh nghiệp quản lý tài chính hiệu quả, đảm bảo cân đối giữa tài sản và nguồn vốn. Cần hiểu đúng bản chất để lập báo cáo tài chính chuẩn xác và đưa ra quyết định tài chính tối ưu cho hoạt động kinh doanh bền vững.




