Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Có lẽ, ước mơ sở hữu một tổ ấm riêng là điều mà hầu hết chúng ta đều ấp ủ. Thế nhưng, để biến ước mơ ấy thành hiện thực, việc vay ngân hàng mua nhà gần như là một lựa chọn tất yếu. Và khi đó, câu hỏi đầu tiên, cũng là mối bận tâm lớn nhất chính là: **lãi suất bao nhiêu?** Làm sao để tìm được gói vay với mức lãi suất ưu đãi, phù hợp nhất với khả năng tài chính của mình? Hiểu được điều đó, bài viết này sẽ cùng bạn tìm hiểu chi tiết về bức tranh lãi suất vay mua nhà tại các ngân hàng lớn, từ cách tính toán, so sánh đến những lựa chọn cụ thể. Hãy cùng khám phá để có thêm thông tin vững vàng, chuẩn bị cho hành trình mua nhà của mình nhé.
Hiện nay, lãi suất vay mua nhà đang là vấn đề được nhiều người quan tâm. Thị trường có sự biến động khá rõ rệt, với mức lãi suất dao động trong khoảng rộng từ 5.5% đến 24%/năm tùy ngân hàng và gói vay.
Theo các thông tin cập nhật, mặt bằng chung đang ở mức cao hơn so với đầu năm. Nhiều ngân hàng điều chỉnh tăng mạnh, từ mức phổ biến 6-8% lên khoảng 12-14% trong thời gian ngắn. Điều này gây không ít khó khăn cho người có nhu cầu mua nhà.
Tuy nhiên, vẫn có những gói ưu đãi hấp dẫn nếu bạn tìm hiểu kỹ. Một số ngân hàng như HDBank, Agribank, BIDV hay Vietcombank đang áp dụng lãi suất ưu đãi ban đầu chỉ từ 5.5%-6.1%/năm cho các tháng đầu. Thậm chí, Ngân hàng Hong Leong có gói ưu đãi cố định 5.90% trong năm đầu tiên.
Để có lãi suất tốt, bạn cần so sánh chính sách của nhiều ngân hàng. Yếu tố như thời hạn ưu đãi, lãi suất sau ưu đãi và điều kiện đi kèm cũng rất quan trọng. Hãy chuẩn bị hồ sơ chứng minh thu nhập ổn định để tăng cơ hội vay với mức lãi suất hợp lý nhất.
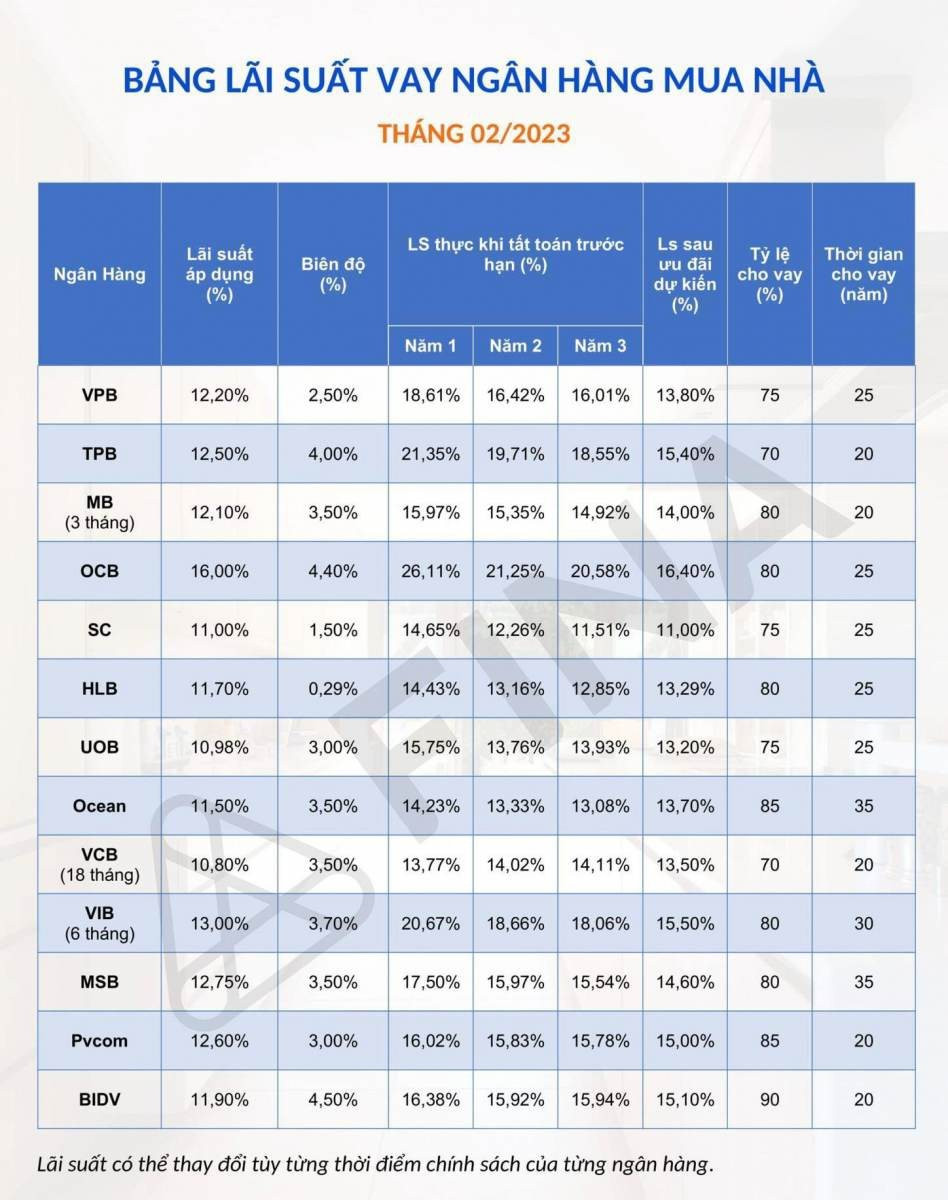
Hiện nay, việc so sánh lãi suất vay mua nhà giữa các ngân hàng là bước quan trọng đầu tiên với bất kỳ ai có kế hoạch mua nhà. Theo xu hướng chung, mặt bằng lãi suất năm 2025 có phần tăng nhẹ so với năm trước và đang ở mức khá cao.
Cụ thể, lãi suất ưu đãi ban đầu thường dao động từ 8-10%/năm trong khoảng 6 đến 36 tháng đầu tiên. Sau thời gian này, lãi suất sẽ thả nổi theo thị trường. Sự chênh lệch giữa các ngân hàng là khá rõ rệt.
Chẳng hạn, các ngân hàng lớn như Agribank có thể có mức lãi suất thấp, từ 7%/năm, trong khi một số ngân hàng khác có thể áp dụng mức trên 11-12%/năm. Lãi suất cuối cùng thường được tính bằng lãi suất cơ sở cộng với một biên độ nhất định.
Do đó, người vay cần tỉnh táo tìm hiểu kỹ, không chỉ xem lãi suất ưu đãi mà còn phải tính toán kỹ lãi suất sau thời gian ưu đãi và các điều khoản đi kèm. Việc này sẽ giúp bạn chọn được gói vay phù hợp nhất với khả năng tài chính của mình.

Khi tìm kiếm ngân hàng có lãi suất vay mua nhà thấp nhất, bạn sẽ thấy thị trường luôn có sự biến động theo thời gian. Thông tin cập nhật đến đầu năm 2026 cho thấy, PVcomBank tiếp tục là cái tên nổi bật với mức lãi suất ưu đãi hấp dẫn chỉ từ 3.99%/năm cho một số gói vay đặc biệt.
Bên cạnh đó, một số ngân hàng khác như Techcombank hay VPBank cũng có mặt bằng lãi suất cạnh tranh, dao động trong khoảng từ 5.2% đến 6.5%/năm. Tuy nhiên, mức lãi suất cụ thể bạn nhận được còn phụ thuộc vào nhiều yếu tố như chính sách của từng chi nhánh, hồ sơ vay và thời điểm đăng ký.
Đặc biệt, các ngân hàng quốc doanh lớn như Vietcombank hay BIDV cũng điều chỉnh lãi suất, thường ở mức từ 5.5%/năm trở lên, mang đến sự ổn định và an toàn cho khách hàng. Để có lựa chọn tối ưu, bạn nên so sánh kỹ điều kiện, thời gian ưu đãi và các chi phí đi kèm từ nhiều ngân hàng trước khi quyết định.

Khi có ý định vay mua nhà, việc ước tính số tiền phải trả hàng tháng là bước đầu tiên và quan trọng. Bạn có thể sử dụng các công cụ tính toán trực tuyến, nhập các thông số như giá trị bất động sản, số tiền vay, thời hạn vay và lãi suất để có con số tạm tính.
Tuy nhiên, cần lưu ý rằng kết quả từ công cụ chỉ mang tính chất tham khảo. Lãi suất tại thời điểm bạn nộp hồ sơ thực tế có thể thay đổi so với lúc bạn tính toán ban đầu. Điều này ảnh hưởng trực tiếp đến khoản trả hàng tháng của bạn.
Lãi suất vay mua nhà thường có hai dạng chính: lãi suất ưu đãi trong một thời gian đầu và lãi suất thả nổi sau đó. Lãi suất thả nổi được điều chỉnh định kỳ theo thị trường, có thể lên hoặc xuống, khiến số tiền phải trả trong tương lai có sự biến động.
Do vậy, bên cạnh việc sử dụng công cụ ước tính, bạn nên tìm hiểu kỹ chính sách của ngân hàng và tham khảo ý kiến tư vấn trực tiếp. Điều này giúp bạn có kế hoạch tài chính vững vàng hơn cho căn nhà mơ ước của mình.

Nếu bạn đang tìm kiếm một khoản vay để sở hữu căn nhà mơ ước, Vietcombank là một lựa chọn đáng cân nhắc với chính sách lãi suất khá linh hoạt. Thông tin mới nhất từ ngân hàng này cho biết, lãi suất cho vay mua căn hộ, nhà phố đã có sổ đỏ hoặc hợp đồng mua bán đang được áp dụng ở mức khoảng 9,6%/năm cố định trong 6 tháng đầu.
Điểm nổi bật là Vietcombank luôn cố gắng mang đến nhiều lựa chọn, với các mức lãi suất cố định theo từng kỳ hạn khác nhau, giúp khách hàng có thể chủ động hơn trong việc lập kế hoạch tài chính. So với nhiều ngân hàng tư nhân khác, mức lãi suất này được đánh giá là có tính cạnh tranh.
Để vay vốn, bạn cần là công dân Việt Nam từ 18 đến 75 tuổi khi kết thúc khoản vay, có thu nhập ổn định. Số tiền có thể vay lên tới 70% giá trị tài sản, hỗ trợ đáng kể cho ước mơ an cư của nhiều gia đình. Đây là cơ hội tốt để bạn hiện thực hóa kế hoạch mua nhà với một đối tác tài chính uy tín hàng đầu.

Khi có nhu cầu vay mua nhà, nhiều khách hàng đang tìm hiểu về các gói ưu đãi tại BIDV. Ngân hàng này thường xuyên triển khai những chương trình với lãi suất cạnh tranh, thời hạn vay linh hoạt lên đến 30 năm, thậm chí có gói hỗ trợ kéo dài tới 40 năm.
Mức lãi suất cụ thể sẽ phụ thuộc vào từng thời kỳ và chính sách ưu đãi. Ví dụ, từng có chương trình hỗ trợ lãi suất cố định 5,5%/năm trong 3 năm đầu cho người mua nhà. Đây là mức khá hấp dẫn so với mặt bằng chung.
Để biết thông tin chính xác nhất, bạn nên liên hệ trực tiếp với chi nhánh BIDV gần nhất. Nhân viên sẽ tư vấn chi tiết về điều kiện, hồ sơ và lãi suất ưu đãi đang được áp dụng cho khách hàng cá nhân.
Công cụ tính khoản vay trên website BIDV cũng rất hữu ích, giúp bạn ước toán số tiền phải trả hàng tháng. Lưu ý rằng lãi suất có thể thay đổi và số liệu từ công cụ chỉ mang tính chất tham khảo.
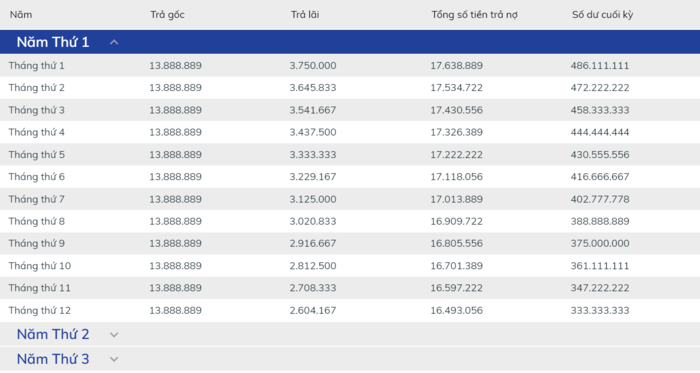
Hiện nay, lãi suất vay mua nhà tại các ngân hàng nói chung và MB Bank nói riêng có sự dao động đáng kể, phụ thuộc vào hình thức vay, thời hạn và hồ sơ của từng khách hàng. Đối với sản phẩm vay mua nhà, MB đang triển khai nhiều gói vay linh hoạt như mua nhà đất thổ cư, nhà dự án, hay chương trình “MB DREAM HOME” dành riêng cho người trẻ.
Theo thông tin cập nhật, lãi suất vay mua nhà tại MB được áp dụng theo lộ trình. Cụ thể, khách hàng có thể được hưởng lãi suất cố định ưu đãi 7,0%/năm trong 6 tháng đầu tiên. Sau thời gian này, lãi suất sẽ điều chỉnh và có thể tăng dần theo thời gian vay, phổ biến trong khoảng từ 5,9% đến 7,9%/năm.
Ưu điểm nổi bật là MB hỗ trợ thời gian vay rất dài, lên đến 35 năm, cùng mức lãi suất cạnh tranh. Điều này giúp khách hàng, đặc biệt là những người trẻ, giảm bớt áp lực tài chính và dễ dàng hiện thực hóa giấc mơ sở hữu nhà. Để biết chính xác mức lãi suất áp dụng, bạn nên liên hệ trực tiếp với ngân hàng để được tư vấn chi tiết dựa trên nhu cầu và khả năng tài chính cá nhân.

Như vậy, việc tìm hiểu kỹ lãi suất vay mua nhà chính là bước đầu tiên và quan trọng nhất trên hành trình sở hữu tổ ấm. Hy vọng những thông tin so sánh và phân tích trên đây đã giúp bạn có cái nhìn tổng quan về thị trường, từ các ngân hàng lớn như Vietcombank, BIDV đến MB hay Agribank. Hãy nhớ, con số lãi suất chỉ là một phần, điều cốt lõi là bạn cần cân đối với khả năng tài chính cá nhân và chọn gói vay phù hợp nhất. Chúc bạn sớm tìm được ngân hàng đồng hành tin cậy và hiện thực hóa giấc mơ an cư của mình!




