Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Bạn đang lo lắng vì những khoản vay qua app? Có phải bạn băn khoăn không biết liệu một lần vay vội có khiến mình mang “vết đen” trên lịch sử tín dụng, hay bị dính vào những rắc rối không đáng có? Đây là nỗi trăn trở rất thực tế của nhiều người khi cần một khoản tiền gấp.
Trong bài viết này, mình sẽ cùng bạn giải đáp từng băn khoăn, từ việc vay tiền có bị nợ xấu không, những app nào không lên CIC, cho đến cách xử lý khi gặp phải tín dụng đen. Hãy cùng tìm hiểu để có những quyết định sáng suốt và bảo vệ chính mình bạn nhé.
Vay tiền qua app có bị nợ xấu không? Câu trả lời là có thể có, nhưng phụ thuộc vào việc bạn vay ở đâu. Nếu bạn vay từ các app chính thống, được cấp phép của ngân hàng hay công ty tài chính, thì thông tin khoản vay sẽ được báo cáo lên Trung tâm Thông tin Tín dụng Quốc gia (CIC).
Khi bạn trả nợ trễ hạn hoặc mất khả năng thanh toán, các tổ chức này sẽ cập nhật lịch sử tín dụng của bạn. Bạn có nguy cơ bị xếp vào nhóm nợ xấu trên hệ thống CIC, ảnh hưởng rất lớn đến khả năng vay vốn trong tương lai.
Ngược lại, nếu bạn vay qua các app “tín dụng đen” không chính thống, không được cấp phép, thì khoản vay sẽ không được báo cáo lên CIC. Về mặt kỹ thuật, bạn sẽ không bị ghi nợ xấu trong hệ thống chính thức.
Tuy nhiên, đừng vì thế mà chủ quan. Việc không trả nợ cho các app này sẽ dẫn đến những rủi ro khôn lường. Bạn có thể bị họ quấy rối, đe dọa, thậm chí là bịa đặt thông tin vay để gây áp lực đòi nợ từ người thân của bạn.
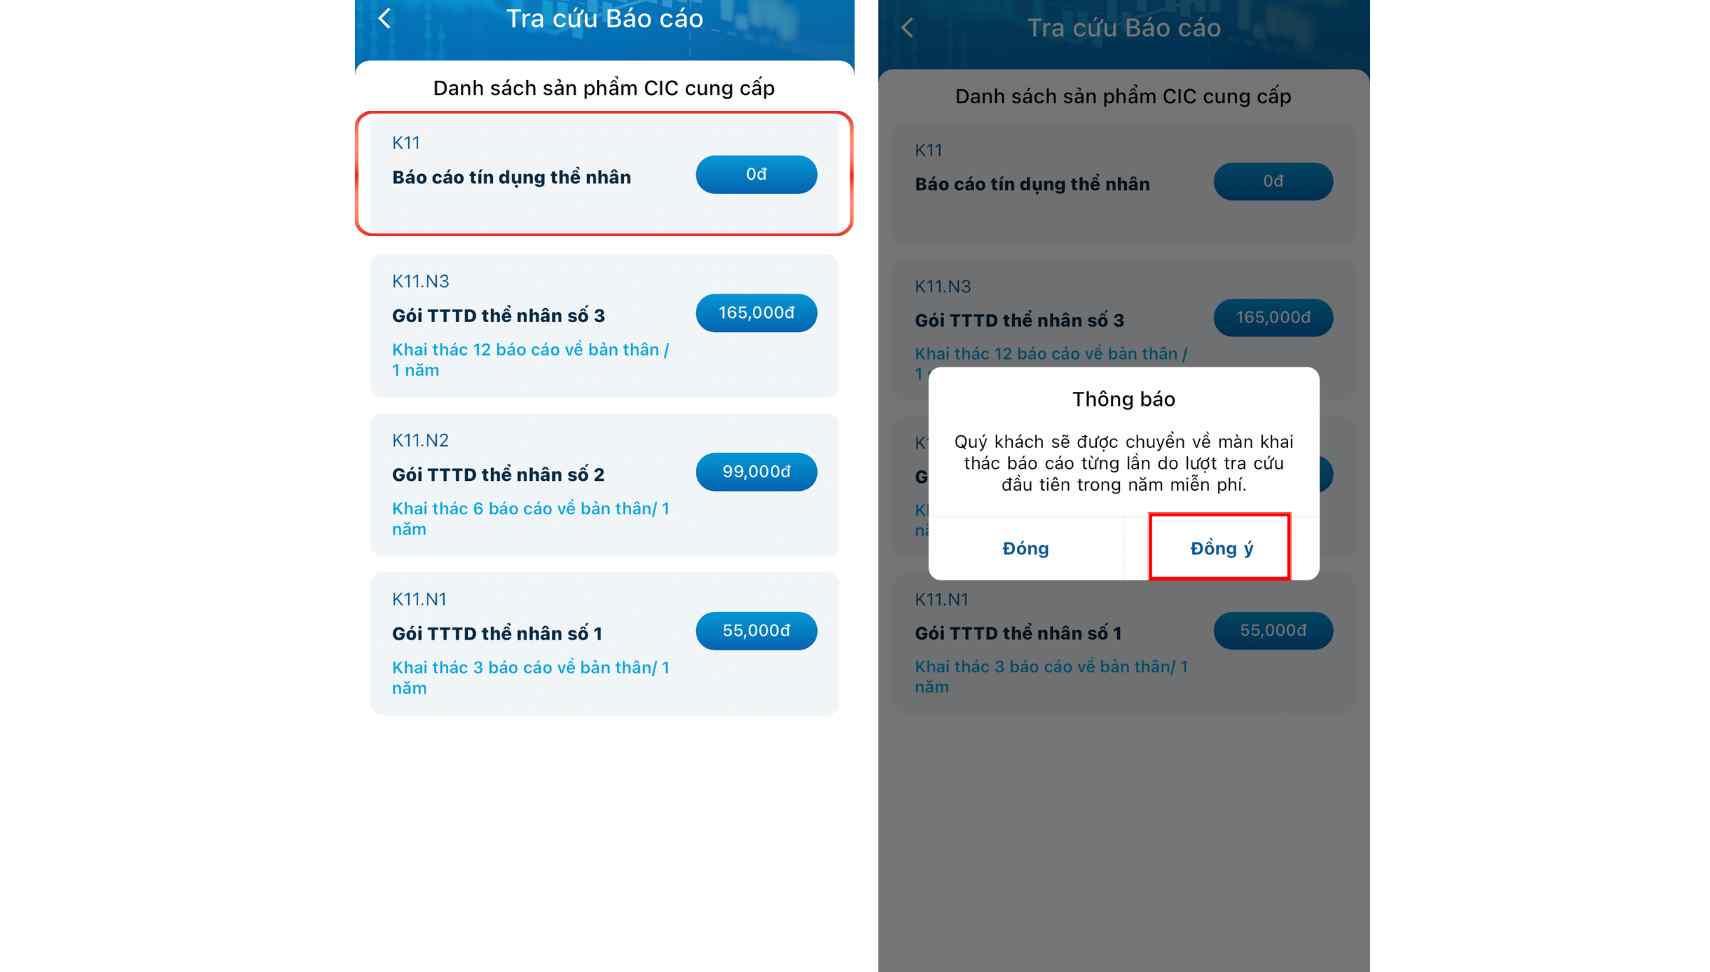
Vì vậy, hãy thật thận trọng. Chỉ nên vay tiền tại các tổ chức uy tín, minh bạch. Đồng thời, hãy chủ động kiểm tra lịch sử tín dụng cá nhân thường xuyên qua ứng dụng CIC để nắm được tình hình và có kế hoạch trả nợ đúng hạn.
Hiện nay, nhu cầu vay tiền nhanh, đặc biệt là từ những người có lịch sử tín dụng không tốt, ngày càng phổ biến. Để đáp ứng, nhiều ứng dụng như Cashspace hay Moneyveo ra đời, hứa hẹn hỗ trợ cả khách hàng nợ xấu nhóm 1 với hạn mức từ 1 đến 20 triệu, thời hạn ngắn và lãi suất công bố khá thấp.
Điểm hấp dẫn nhất của các app này là cam kết “không lên CIC”, nghĩa là khoản vay không được phản ánh vào lịch sử tín dụng chính thức. Nghe qua có vẻ an toàn, giúp bạn tránh bị dính thêm nợ xấu trên hệ thống và không ảnh hưởng đến các giao dịch ngân hàng sau này.
Tuy nhiên, đây cũng chính là dấu hiệu cảnh báo. Phần lớn những nền tảng cho vay không báo cáo CIC thường là các tổ chức tín dụng đen hoặc không được cấp phép. Họ có thể đẩy lãi suất thực tế lên rất cao, kèm theo nhiều khoản phí ẩn, đẩy người vay vào vòng xoáy nợ nần khó thoát.
Vì vậy, dù quy trình vay đơn giản, giải ngân nhanh qua app như Tinvay rất tiện lợi, bạn cần hết sức thận trọng. Hãy ưu tiên tìm đến các app vay uy tín, được cấp phép dù có thể thẩm định CIC. Sự minh bạch lúc này quan trọng hơn nhiều so với một khoản vay “né” hệ thống đầy rủi ro.
Có một điều quan trọng bạn cần biết: nếu vay tiền qua các app “đen”, tức là những ứng dụng không được cấp phép hoạt động tín dụng, khoản vay đó sẽ không hề xuất hiện trên hệ thống CIC. Điều này nghe có vẻ là lợi thế vì dù có trả chậm hay không trả, lịch sử tín dụng chính thức của bạn cũng không bị ghi nhận nợ xấu.
Tuy nhiên, đừng vội mừng. Việc không lên CIC không có nghĩa là an toàn. Những app này thường núp bóng với quảng cáo hấp dẫn, thủ tục siêu đơn giản chỉ cần CCCD và hoạt động 24/24. Họ thường không có trụ sở rõ ràng, chỉ giao dịch qua mạng và hay yêu cầu quyền truy cập danh bạ điện thoại.
Hậu quả thực sự nằm ở chỗ khác. Khi không trả nợ, bạn sẽ phải đối mặt với việc bị quấy rối, đe dọa từ các đòi nợ thuê. Quan trọng hơn, về sau khi bạn cần vay chính thống tại ngân hàng, hồ sơ “sạch” trên CIC sẽ không còn ý nghĩa nếu bạn bị mắc kẹt trong vòng xoáy lãi nặng và đe dọa từ các khoản vay đen này.
Vì vậy, hãy thật tỉnh táo. Một khoản vay không minh bạch, dù không ảnh hưởng điểm tín dụng ngay, nhưng lại có thể phá hủy sự an toàn và sức khỏe tài chính của bạn về lâu dài.

Vay Cây Vàng có lên CIC không? Câu trả lời là thông thường là không. Bởi lẽ, Cây Vàng không phải là ngân hàng hay tổ chức tín dụng chính thống được Ngân hàng Nhà nước quản lý. Do đó, họ không có quyền và nghĩa vụ báo cáo lịch sử vay nợ của bạn lên Trung tâm Thông tin Tín dụng Quốc gia (CIC).
Điều này khiến nhiều người lầm tưởng rằng có thể “bùng” tiền mà không chịu hậu quả. Tuy nhiên, suy nghĩ đó hoàn toàn sai lầm. Dù không ảnh hưởng trực tiếp đến điểm tín dụng CIC, bạn sẽ phải đối mặt với hàng loạt rắc rối khác.
Bạn sẽ bị nhóm thu hồi nợ liên tục gọi điện, nhắn tin làm phiền, thậm chí là đe dọa. Thông tin nợ xấu của bạn có thể bị chia sẻ cho các bên thứ ba, khiến bạn bị các công ty tài chính khác từ chối.
Hơn nữa, khi cài app, bạn thường bị yêu cầu cấp quyền truy cập danh bạ, hình ảnh. Việc này tiềm ẩn nguy cơ bị xâm phạm đời tư, tống tiền. Vì vậy, vay Cây Vàng không phải là lựa chọn an toàn, dù khoản vay không lên CIC.
Vay MoneyCat có bị nợ xấu không? Câu trả lời là có. Nếu bạn vay và trả nợ đầy đủ, đúng hạn thì hoàn toàn không sao. Nhưng nếu bạn cố tình trốn nợ, không thanh toán, MoneyCat sẽ báo cáo thông tin nợ xấu của bạn lên hệ thống CIC.
Việc này sẽ khiến lịch sử tín dụng của bạn bị ảnh hưởng nghiêm trọng. Bạn sẽ rất khó để vay vốn lại tại MoneyCat hay các tổ chức tài chính khác trong tương lai. Áp lực tài chính và các khoản phí phát sinh cũng sẽ tăng lên đáng kể.
Tuy nhiên, MoneyCat vẫn có thể hỗ trợ cho khách hàng có nợ xấu nhóm thấp. Điều quan trọng là bạn không nên chủ quan, nghĩ rằng vay online nhỏ thì có thể bùng nợ mà không bị xử lý.
Hãy luôn tính toán kỹ khả năng trả nợ trước khi vay. Nếu gặp khó khăn, hãy chủ động liên hệ với MoneyCat để tìm giải pháp tháo gỡ, bảo vệ uy tín tín dụng của chính mình.

Vay tiền tại MoneyCat mà không trả sẽ dẫn đến nhiều hệ lụy khôn lường. Trước hết, thông tin nợ xấu của bạn sẽ bị lưu trên hệ thống CIC, ảnh hưởng nghiêm trọng đến uy tín tín dụng, khiến việc vay mượn hay giao dịch tài chính sau này cực kỳ khó khăn.
Bên cạnh đó, bạn phải đối mặt với khoản phí phạt trả chậm khá cao, dao động từ 100.000 đến 300.000 VNĐ cho mỗi lần, cộng với lãi suất phát sinh tính trên số tiền gốc còn nợ. Số tiền phải trả vì thế có thể tăng lên đáng kể chỉ sau một thời gian ngắn.
Quan trọng hơn, đây không phải là khoản nợ có thể dễ dàng “bùng”. Theo quy định pháp luật, bên cho vay có quyền khởi kiện dân sự để đòi nợ. Nếu số tiền chiếm đoạt từ 50 triệu đồng trở lên, người vay còn có nguy cơ bị truy cứu trách nhiệm hình sự về tội lạm dụng tín nhiệm chiếm đoạt tài sản.
Vì vậy, thay vì trốn tránh, nếu gặp khó khăn trong việc thanh toán, bạn nên chủ động liên hệ với MoneyCat để tìm giải pháp như xin gia hạn. Việc này sẽ giúp bạn giảm thiểu rủi ro và tránh những hậu quả pháp lý nghiêm trọng về sau.

Hiện nay, tình trạng “bùng tiền vay app” đang trở thành một vấn đề nhức nhối. Nhiều người, đặc biệt là công nhân ở các khu công nghiệp, tìm đến các app tín dụng đen để vay tiền rồi cố tình không trả. Họ nghĩ rằng vì các tổ chức này hoạt động phi pháp nên sẽ không bị liệt vào lịch sử tín dụng xấu.
Tuy nhiên, hậu quả thực tế lại vô cùng nghiêm trọng. Người vay có thể phải đối mặt với các biện pháp đòi nợ khủng khiếp, thậm chí bị phạt tiền với mức lên đến 150% số tiền vay. Về mặt pháp lý, nếu chứng minh được hành vi cố tình chiếm đoạt tài sản, họ có thể bị khởi tố tội “Lạm dụng tín nhiệm” với khung hình phạt tù lên tới 20 năm.
Đáng lo ngại hơn, trên mạng xuất hiện nhiều đối tượng xúi giục, hướng dẫn người khác dùng sim ảo để vay rồi bùng nợ hàng loạt. Họ coi đó là một “chiến tích” và khuyên nên vay cả ngân hàng chính thống trước khi “thoát nợ” một thể. Hành vi này không chỉ hủy hoại uy tín cá nhân mà còn đẩy người vay vào vòng xoáy nợ nần và rủi ro pháp lý khôn lường.

Tóm lại, việc vay tiền qua app có ảnh hưởng đến lịch sử tín dụng hay không phụ thuộc hoàn toàn vào việc bạn chọn sản phẩm từ tổ chức hợp pháp hay các app đen, app tín dụng đen. Những nền tảng minh bạch, được cấp phép sẽ báo cáo lên CIC, giúp bạn xây dựng điểm tín dụng nếu trả nợ tốt. Ngược lại, việc sử dụng các app không chính thống không chỉ tiềm ẩn rủi ro bị lừa đảo, vay nhưng không nhận được tiền, mà còn có thể khiến bạn sa vào vòng xoáy nợ nần với lãi suất “cắt cổ”. Hãy luôn là người tiêu dùng thông minh: tìm hiểu kỹ, chỉ vay ở những đơn vị uy tín và có trách nhiệm với khoản nợ của mình. Đó chính là cách bảo vệ bản thân và tài chính cá nhân bền vững nhất.




